Equinor: выручка выросла на 26,6%, но прибыль почти вся ушла на амортизацию и налоги
30 октября Equinor раскрыла результаты за третий квартал 2026 года. Выручка составила 32,9 млрд долл., увеличившись на 26,6% год к году, EBITDA — 14,8 млрд долл. (+71,6%), чистая прибыль — 2,5 млрд долл. против убытка годом ранее. При этом рентабельность по EBITDA поднялась до 45,0% с 33,2%, а чистый долг снизился до 19,1 млрд долл. с 20,3 млрд на конец июня. Акция выглядит нейтрально: мультипликатор EV/EBITDA выше собственной трёхлетней истории, а модель портала указывает на потенциал минус 37%.
Главные тезисы
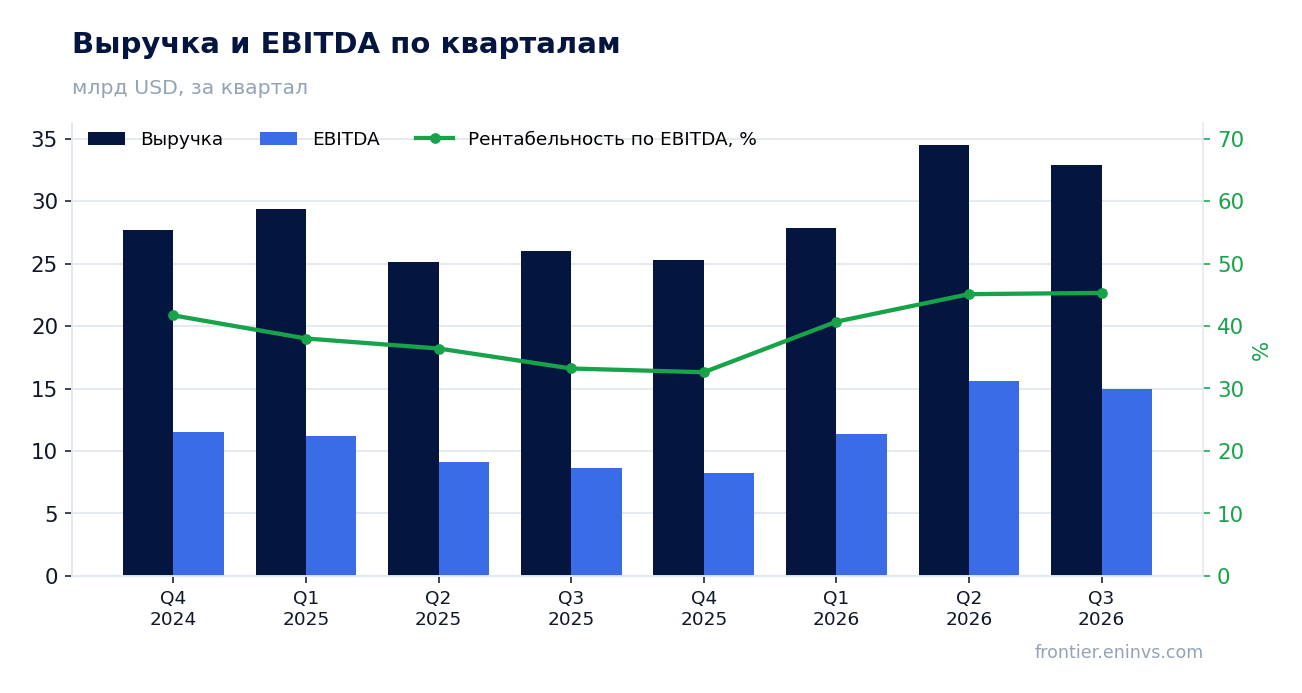
— Выручка выросла на 26,6% год к году, но темп замедлился с 37,4% во втором квартале
— EBITDA прибавила 71,6% благодаря восстановлению маржи до 45,0% с 33,2%
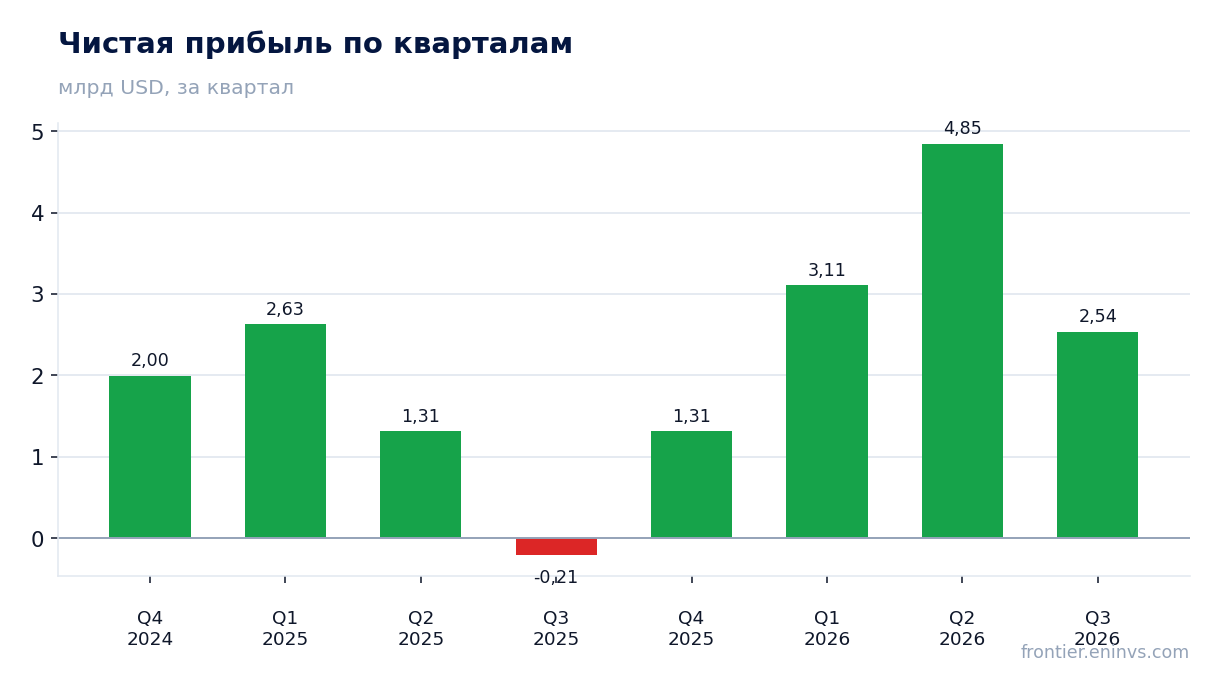
— Чистая прибыль в 2,5 млрд долл. составила лишь 7,7% выручки из-за высокой амортизации и налогов
— Свободный денежный поток после капвложений остался скромным — 4,7 млрд долл. при капитальных затратах 2,9 млрд
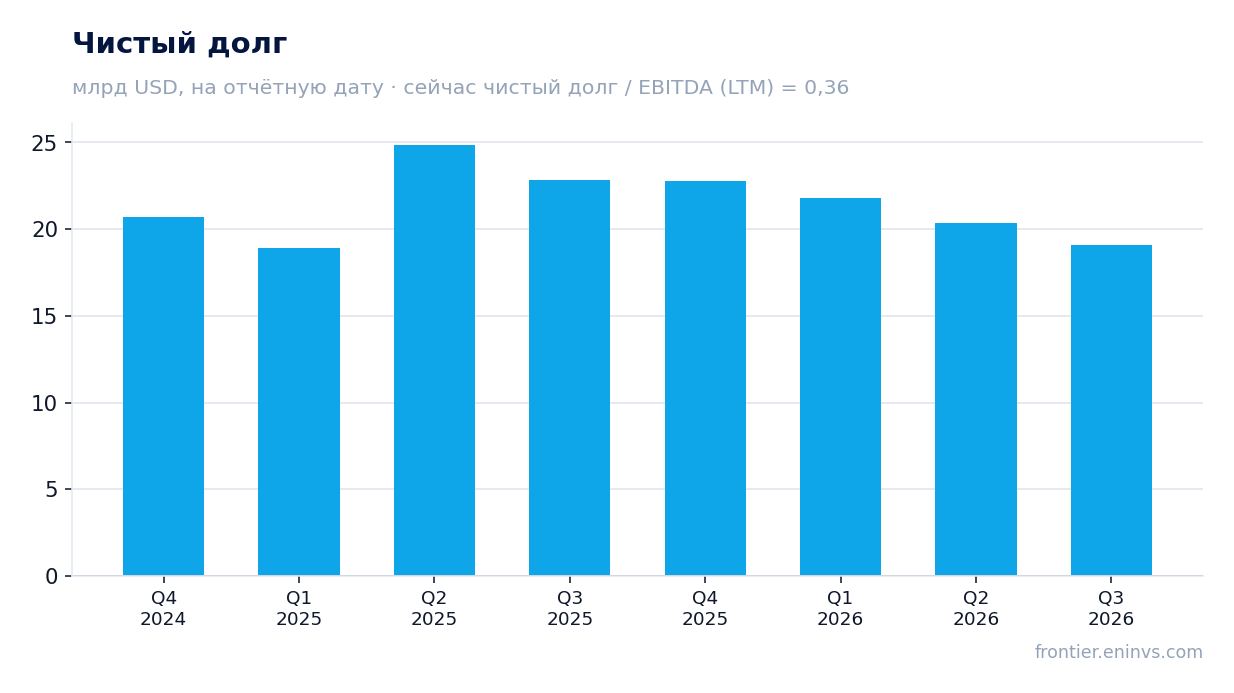
— Чистый долг снизился до 19,1 млрд долл. с 20,3 млрд на конец июня и с 22,8 млрд годом ранее
— Дивидендная доходность в 3,2% ниже, чем у сопоставимых бумаг, и не компенсирует премию к истории по мультипликатору
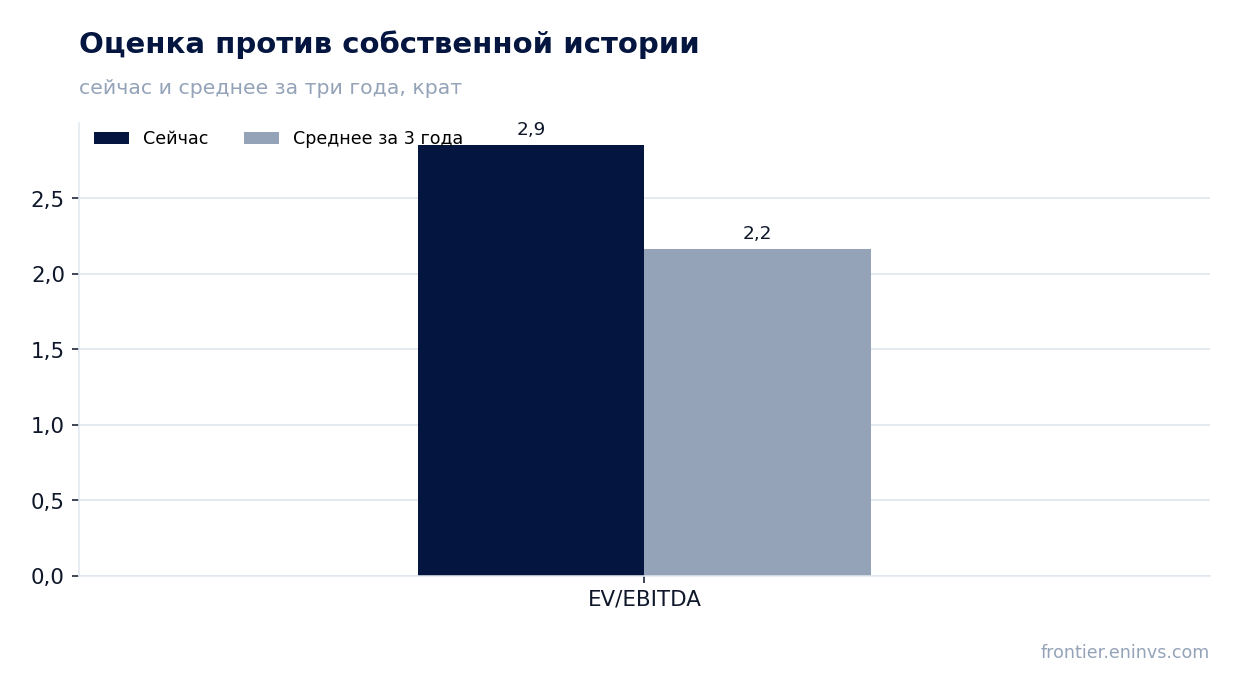
— EV/EBITDA в 2,9 выше собственной трёхлетней средней в 2,2 на 32%, что ограничивает потенциал переоценки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 26,0 | 32,9 | +26,6% |
| EBITDA | 8,64 | 14,8 | +71,6% |
| Операционная прибыль | 5,27 | 11,8 | +124,4% |
| Чистая прибыль | -0,21 | 2,54 | в прибыль |
| Операционный денежный поток | 6,35 | 7,55 | +18,9% |
| Капзатраты | 3,42 | 2,87 | -16,0% |
| Рентабельность по EBITDA | 33,2% | 45,0% | +11,8 п.п. |
| Чистая маржа | -0,8% | 7,7% | +8,5 п.п. |
Выручка выросла на 26,6% год к году, но темп замедлился с 37,4% во втором квартале
В третьем квартале 2026 года выручка Equinor составила 32,9 млрд долл., что на 26,6% выше уровня того же квартала прошлого года. Рост остаётся сильным, но заметно скромнее, чем во втором квартале, когда выручка прибавила 37,4% год к году. Замедление связано с тем, что цены на углеводороды в июле–сентябре были ниже, чем в апреле–июне, а объёмы добычи не компенсировали это снижение.
Квартальная динамика по сравнению с предыдущим кварталом также указывает на охлаждение: выручка снизилась с 34,5 млрд долл. во втором квартале до 32,9 млрд в третьем. Это первое последовательное снижение за последние три квартала. Тем не менее год к году компания остаётся в плюсе, и текущий уровень выручки превышает показатели любого квартала 2025 года.
EBITDA прибавила 71,6% благодаря восстановлению маржи до 45,0% с 33,2%
EBITDA в отчётном квартале составила 14,8 млрд долл., увеличившись на 71,6% год к году. Такой опережающий рост относительно выручки объясняется восстановлением рентабельности: маржа по EBITDA поднялась до 45,0% с 33,2% годом ранее. Основной причиной стал рост цен на газ в Европе и снижение операционных затрат на фоне завершения плановых ремонтов.
Рентабельность в 45,0% — максимальный уровень за последние как минимум восемь кварталов. Для сравнения, во втором квартале 2026 года маржа составляла около 45,1%, то есть компания удержала её на высоком уровне, несмотря на снижение выручки. Это говорит о том, что операционная эффективность улучшилась, а не только ценовая конъюнктура.
Чистая прибыль в 2,5 млрд долл. составила лишь 7,7% выручки из-за высокой амортизации и налогов
Чистая прибыль Equinor в третьем квартале составила 2,5 млрд долл. против убытка в 0,2 млрд долл. годом ранее. Рентабельность по чистой прибыли достигла 7,7%, тогда как год назад она была отрицательной. Однако по сравнению с операционной прибылью в 11,8 млрд долл. чистая прибыль выглядит скромно: разрыв в 9,3 млрд долл. объясняется амортизацией, процентными расходами и налогами.
Столь низкая конверсия EBITDA в чистую прибыль — характерная черта капиталоёмкого нефтегазового бизнеса. Амортизация основных средств и налог на прибыль в Норвегии и других юрисдикциях съедают значительную часть операционной прибыли. В результате, несмотря на сильный операционный результат, чистая прибыль в 2,5 млрд долл. оказалась ниже, чем в первом и втором кварталах 2026 года (3,1 млрд и 4,8 млрд соответственно).
Свободный денежный поток после капвложений остался скромным — 4,7 млрд долл. при капитальных затратах 2,9 млрд
Операционный денежный поток в третьем квартале составил 7,5 млрд долл., а капитальные затраты — 2,9 млрд долл. Таким образом, свободный денежный поток после капвложений равен примерно 4,7 млрд долл. Это ниже, чем во втором квартале, когда операционный поток достигал 9,5 млрд долл. при тех же капитальных затратах.
Снижение операционного потока связано с ростом оборотного капитала и налоговыми платежами. При этом капитальные затраты остаются на стабильном уровне около 2,9 млрд долл. уже два квартала подряд, что соответствует утверждённой инвестиционной программе. Для акционеров это означает, что после финансирования инвестиций остаётся около 4,7 млрд долл. на дивиденды и снижение долга.
Чистый долг снизился до 19,1 млрд долл. с 20,3 млрд на конец июня и с 22,8 млрд годом ранее
Чистый долг Equinor на 30 сентября 2026 года составил 19,1 млрд долл., снизившись с 20,3 млрд долл. на 30 июня 2026 года (на 1,3 млрд) и с 22,8 млрд долл. на 29 сентября 2025 года (на 3,8 млрд). Сокращение долга произошло за счёт свободного денежного потока, который компания направила на погашение обязательств.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,36. Это низкий уровень, который свидетельствует о комфортной долговой нагрузке. Однако сравнить его с предыдущими значениями невозможно, так как в предоставленных данных нет более ранних значений этого коэффициента. Можно лишь констатировать, что текущий уровень долга не создаёт рисков для финансовой устойчивости.
Дивидендная доходность в 3,2% ниже, чем у сопоставимых бумаг, и не компенсирует премию к истории по мультипликатору
Дивидендная доходность Equinor за последние 12 месяцев составляет 3,2%. Компания выплачивает дивиденды ежеквартально, и текущий уровень выплат соответствует примерно 3,2% от рыночной капитализации в 124,0 млрд долл. Для нефтегазового сектора это скромный показатель: у многих конкурентов доходность превышает 4–5%.
Наш прогноз дивиденда на 2026 год исходит из консервативного сценария: при сохранении текущей прибыли и коэффициента выплат около 60% годовой дивиденд может составить примерно 2,0 долл. на акцию, что даёт доходность около 3,5% к текущей цене. Однако этот прогноз зависит от цен на углеводороды и может быть пересмотрен в случае их снижения. Основной риск для дивиденда — падение EBITDA ниже 40 млрд долл. в год, что маловероятно при текущей конъюнктуре.
EV/EBITDA в 2,9 выше собственной трёхлетней средней в 2,2 на 32%, что ограничивает потенциал переоценки
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 2,9. Это на 32% выше собственной трёхлетней средней в 2,2. Таким образом, акция торгуется дороже, чем обычно, относительно своей истории. Для инвестора это означает, что текущая цена уже учитывает восстановление прибыли и не оставляет большого запаса для роста.
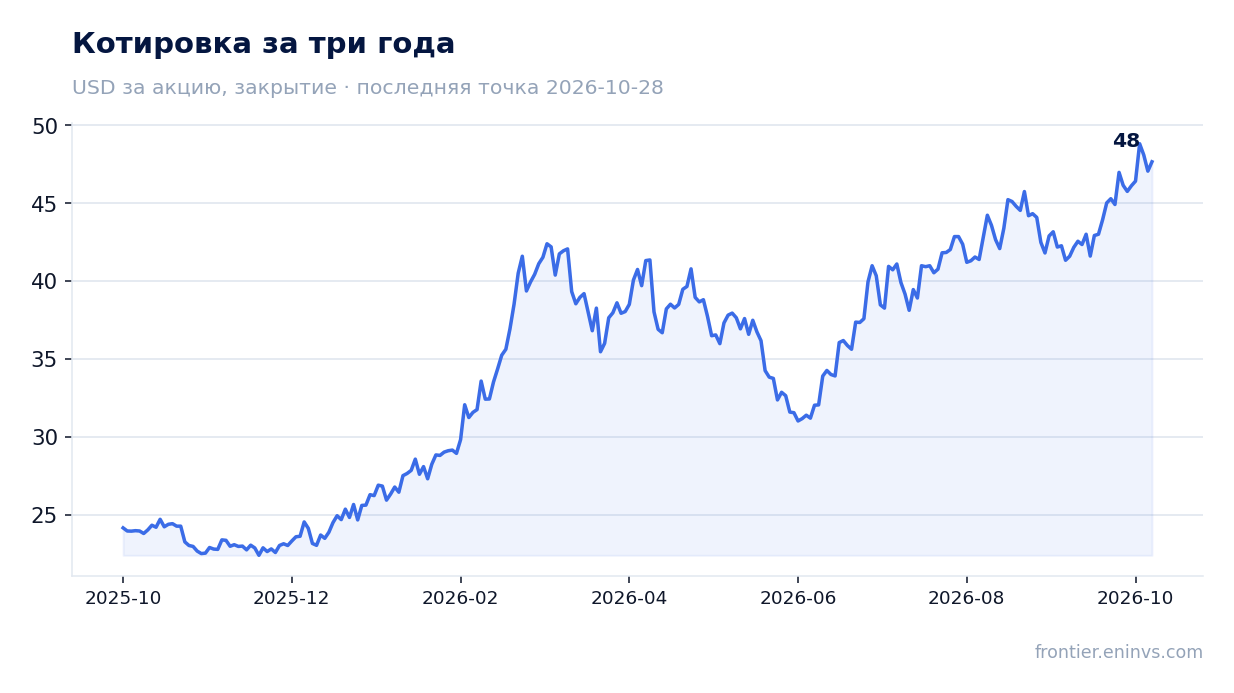
Модель портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому мультипликатору, указывает на потенциал снижения акции до справедливой стоимости в минус 37%. Это наша собственная оценка, а не консенсус рынка. Она отражает как премию к историческому мультипликатору, так и возможное снижение цен на углеводороды. При этом коэффициент P/E за последние 12 месяцев равен 10,5, что не выглядит чрезмерным, но не компенсирует риск снижения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 124 млрд USD |
| P/E (LTM) | 10,5 |
| EV/EBITDA (LTM) | 2,9 |
| P/B | 3,07 |
| Чистый долг / EBITDA | 0,36 |
| Операционный денежный поток (LTM) | 24,3 млрд |
| ROE | 23,1% |
| Дивидендная доходность (12 мес) | 3,2% |
| EV/EBITDA, среднее за 3 года | 2,2 |
Итог
Сильные стороны отчёта — восстановление маржи до 45,0% и снижение чистого долга до 19,1 млрд долл. Однако чистая прибыль в 2,5 млрд долл. оказалась низкой из-за высокой амортизации и налогов, а свободный денежный поток после капвложений составил лишь 4,7 млрд долл. Главный вопрос для держателя — готов ли он платить премию к историческому мультипликатору в 32% при дивидендной доходности 3,2% и потенциале снижения по модели портала в 37%. Мы оцениваем акцию как нейтральную: текущая цена справедливо отражает восстановление прибыли, но не оставляет запаса для роста.
Перейти к финансовой карточке компании EQNR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций