Freeport-McMoRan: выручка ускорилась до +8,2%, но прибыль отстала от неё
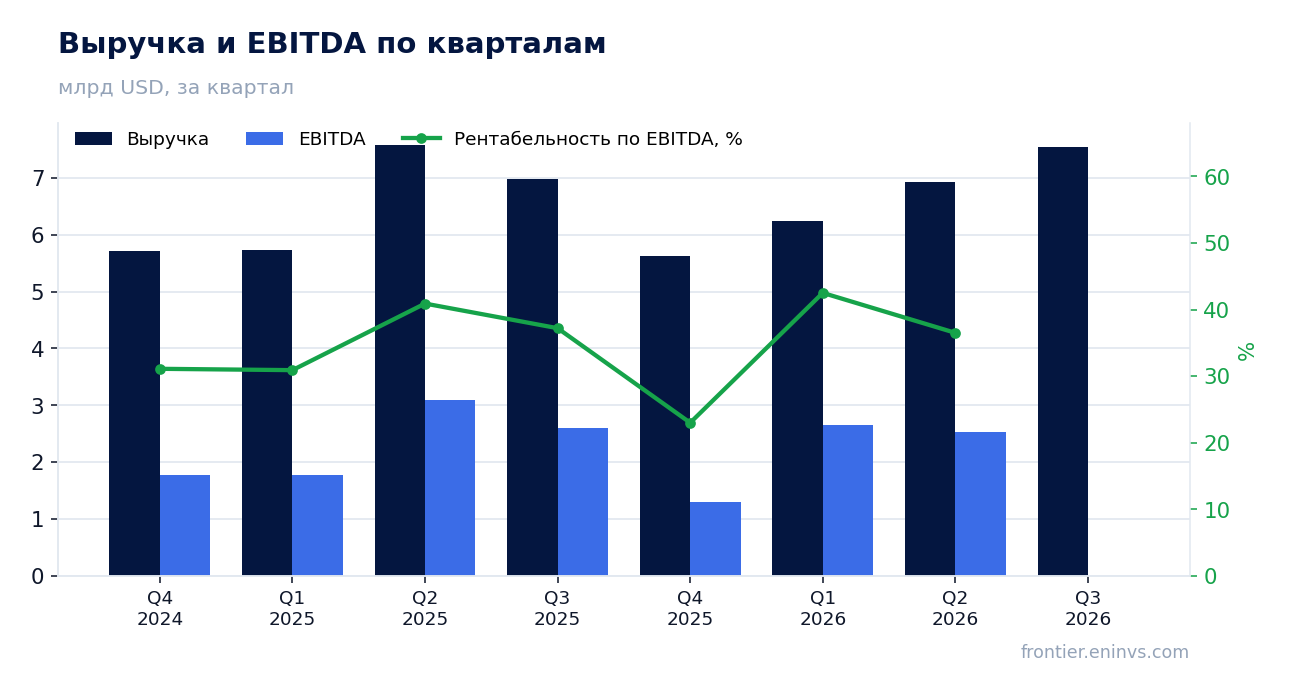
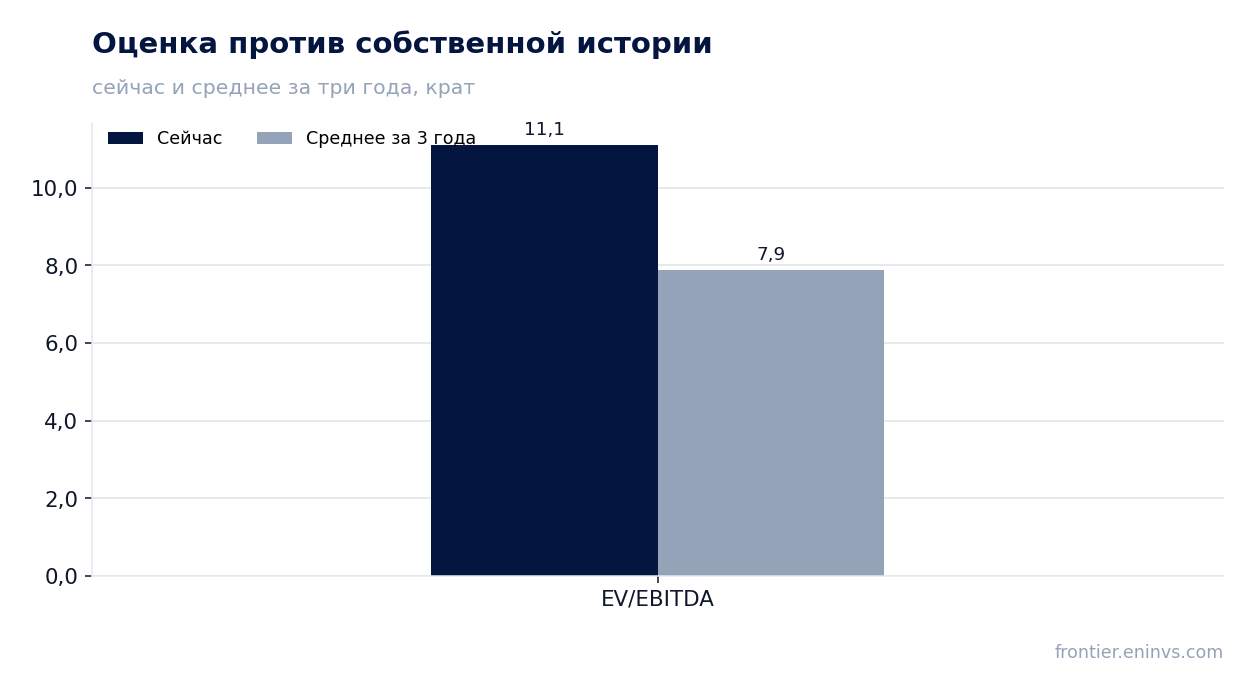
Freeport-McMoRan раскрыла результаты за третий квартал 2026 года. Выручка составила 7 546 млн долларов, операционная прибыль – 2 353 млн, чистая прибыль – 1 174 млн. Рост выручки год к году ускорился до +8,2% после снижения на 8,8% кварталом ранее, однако чистая прибыль сократилась на 5,9%, а рентабельность по чистой прибыли опустилась до 15,6% с 17,9%. При текущей цене акция выглядит скорее непривлекательной: мультипликатор EV/EBITDA в 11,1 раза на 41% выше собственной трёхлетней средней, а модель портала даёт потенциал минус 37%.
Главные тезисы
— Выручка выросла на 8,2% год к году, и это ускорение после спада на 8,8% кварталом ранее
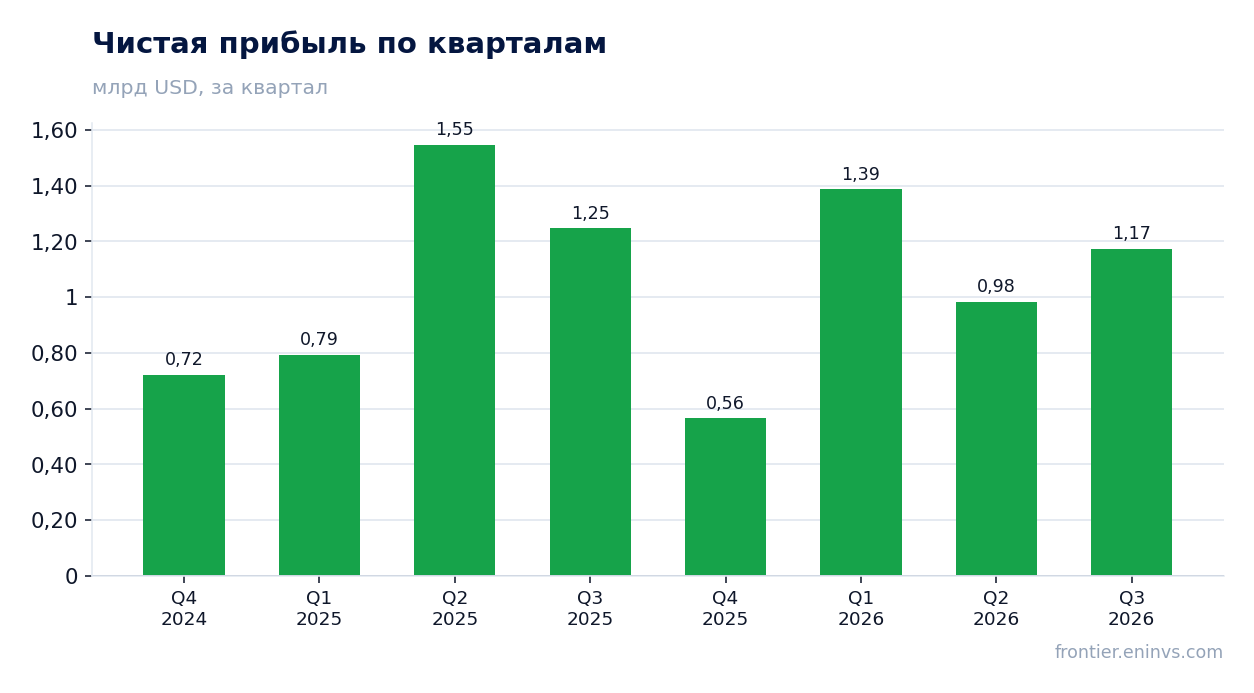
— Чистая прибыль сократилась на 5,9%, а рентабельность по ней упала до 15,6% с 17,9%
— Операционная прибыль в 2 353 млн оказалась выше прошлогодних 1 972 млн, но чистая прибыль этого не удержала
— Операционный денежный поток в 1 981 млн превысил чистую прибыль, но капитальные затраты за период не раскрыты
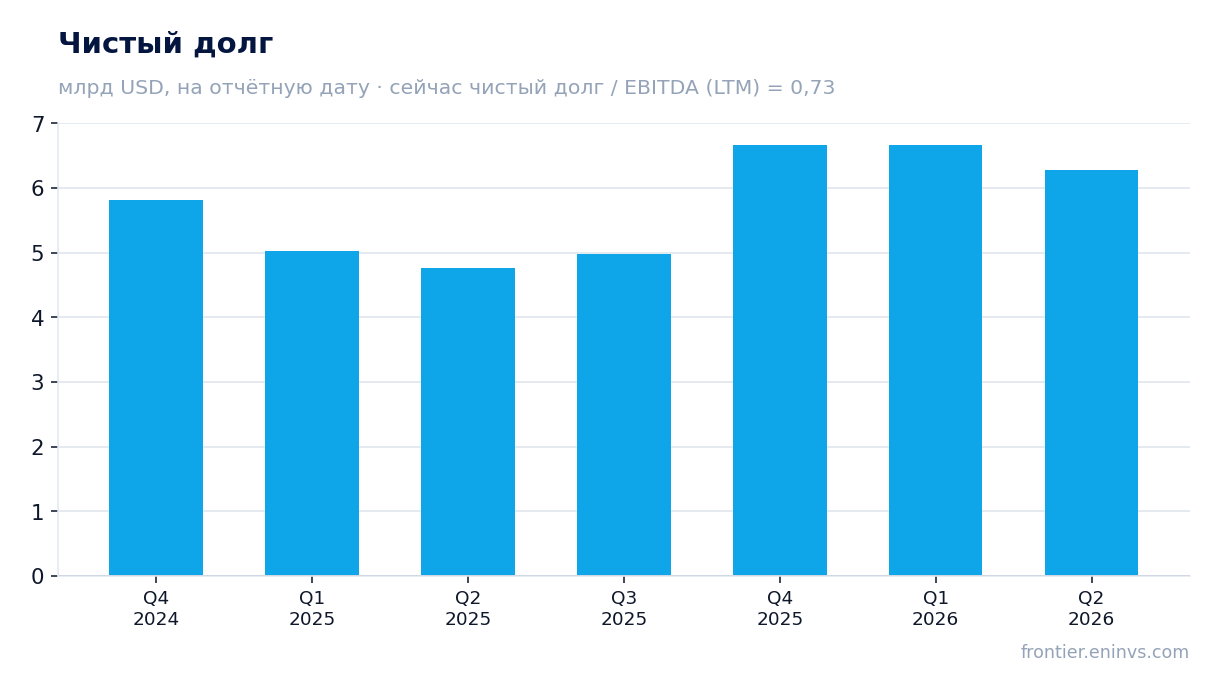
— Долговая нагрузка в 0,73 EBITDA за последние 12 месяцев остаётся умеренной
— Дивидендная доходность в 0,9% почти не компенсирует риск переоценки
— EV/EBITDA в 11,1 раза на 41% выше собственной трёхлетней средней в 7,9 раза
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,97 | 7,55 | +8,2% |
| EBITDA | 2,60 | — | — |
| Операционная прибыль | 1,97 | 2,35 | +19,3% |
| Чистая прибыль | 1,25 | 1,17 | -5,9% |
| Операционный денежный поток | 1,66 | 1,98 | +19,1% |
| Капзатраты | 1,06 | — | — |
| Рентабельность по EBITDA | 37,2% | — | — |
| Чистая маржа | 17,9% | 15,6% | -2,3 п.п. |
Выручка выросла на 8,2% год к году, и это ускорение после спада на 8,8% кварталом ранее
В третьем квартале 2026 года выручка составила 7 546 млн долларов, что на 8,2% больше, чем годом ранее. Во втором квартале динамика была отрицательной – минус 8,8%, поэтому текущий рост знаменует разворот. Ускорение обеспечено в первую очередь медью: квартал к кварталу выручка прибавила более 600 млн долларов.
Для компании с сырьевой выручкой такой разворот чувствителен к цене металла. В отчёте не раскрывается, какая часть роста пришлась на объём, а какая на цену, поэтому устойчивость улучшения пока оценить нельзя. Следующий квартал покажет, был ли это разовый ценовой всплеск или начало цикла.
Чистая прибыль сократилась на 5,9%, а рентабельность по ней упала до 15,6% с 17,9%
Чистая прибыль за третий квартал 2026 года составила 1 174 млн долларов против 1 247 млн годом ранее – снижение на 5,9%. Рентабельность по чистой прибыли опустилась до 15,6% с 17,9%. Это произошло при росте выручки, то есть расходы или налоговые платежи выросли быстрее доходов.
Операционная прибыль при этом увеличилась до 2 353 млн с 1 972 млн, так что давление на чистый результат возникло ниже операционной линии. В отчёте не детализируется, что именно съело прибыль – процентные расходы, налоги или разовые статьи. Без этого нельзя сказать, разовый ли это эффект или новая нормальность.
Операционная прибыль в 2 353 млн оказалась выше прошлогодних 1 972 млн, но чистая прибыль этого не удержала
Операционная прибыль выросла до 2 353 млн долларов с 1 972 млн годом ранее. Это означает, что на операционном уровне компания работает лучше, чем год назад, и рост выручки конвертируется в прибыль до вычета процентов и налогов. Однако чистая прибыль снизилась, и разрыв между двумя строками указывает на рост финансовых или налоговых издержек.
В отчёте не раскрывается структура этого разрыва. Для инвестора важно, что операционная эффективность не ухудшилась, а слабость результата сосредоточена ниже операционной линии. Если давление связано с разовыми статьями, чистая прибыль может восстановиться уже в следующем квартале.
Операционный денежный поток в 1 981 млн превысил чистую прибыль, но капитальные затраты за период не раскрыты
Операционный денежный поток за третий квартал 2026 года составил 1 981 млн долларов, что выше чистой прибыли в 1 174 млн. Это значит, что компания генерирует деньги быстрее, чем отражает прибыль, – обычно за счёт амортизации и изменения оборотного капитала. За последние 12 месяцев операционный поток достиг 6 217 млн.
Капитальные затраты за отчётный квартал в фактах не раскрыты, поэтому свободный денежный поток оценить нельзя. В предыдущие кварталы капитальные вложения были значительными – например, 1 104 млн во втором квартале 2026 года. Без этой цифры нельзя судить, сколько денег остаётся на дивиденды и снижение долга.
Долговая нагрузка в 0,73 EBITDA за последние 12 месяцев остаётся умеренной
Чистый долг на последнюю отчётную дату баланса составлял 6 668 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,73. Это умеренный уровень для сырьевой компании, который оставляет пространство для манёвра при падении цен на металлы.
Направление изменения этого коэффициента в фактах не раскрыто, поэтому нельзя утверждать, что нагрузка растёт или снижается. Известно лишь, что абсолютный чистый долг в 6 668 млн сопоставим с EBITDA за последние 12 месяцев в 9 105 млн. Такой запас прочности важен, если выручка снова развернётся вниз.
Дивидендная доходность в 0,9% почти не компенсирует риск переоценки
Дивидендная доходность за последние 12 месяцев составляет 0,9%. Это скромный уровень, который не создаёт существенной поддержки для акции. При текущей цене дивиденд покрывает лишь малую часть того, что инвестор мог бы получить от безрисковых инструментов.
В фактах нет данных о размере выплаты за текущий год и о дивидендной политике, поэтому оценить устойчивость выплаты нельзя. Если прибыль продолжит снижаться, а капитальные затраты останутся высокими, дивиденд может быть пересмотрен. Для сырьевой компании с цикличной выручкой это дополнительный риск.
EV/EBITDA в 11,1 раза на 41% выше собственной трёхлетней средней в 7,9 раза
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,1 раза, тогда как его собственная трёхлетняя средняя – 7,9 раза. Акция торгуется на 41% дороже, чем обычно за последние три года. Это означает, что рынок уже заложил в цену восстановление прибыли, которого пока не видно в отчёте.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом мультипликаторе, даёт потенциал минус 37% к текущей рыночной капитализации. Это не консенсус, а наша собственная оценка, и она указывает на переоценку. Для сравнения, P/E за последние 12 месяцев составляет 23,0 – тоже не дёшево для компании с падающей чистой прибылью.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 94,5 млрд USD |
| P/E (LTM) | 23,0 |
| EV/EBITDA (LTM) | 11,1 |
| P/B | 5,00 |
| Чистый долг / EBITDA | 0,73 |
| Операционный денежный поток (LTM) | 6,22 млрд |
| ROE | 19,9% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 7,9 |
Итог
Сильной стороной отчёта стал разворот выручки: рост на 8,2% после спада на 8,8% кварталом ранее и рост операционной прибыли до 2 353 млн. Однако чистая прибыль снизилась на 5,9%, а рентабельность упала до 15,6% – операционный успех не дошёл до нижней строки. Долговая нагрузка в 0,73 EBITDA остаётся умеренной, но дивидендная доходность в 0,9% не создаёт поддержки. Главный вопрос для держателя – оправдана ли текущая оценка в 11,1 EBITDA при трёхлетней средней в 7,9 и потенциале минус 37% по модели портала. Вердикт – скорее непривлекательно.
Перейти к финансовой карточке компании FCX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций