First Quantum Minerals: прибыль выросла в 7,6 раза, но весь квартальный денежный поток съел оборотный капитал
First Quantum Minerals раскрыла результаты за второй квартал 2026 года. Выручка выросла на 24,1% год к году, до 1 522 млн долларов, EBITDA – на 56,3%, до 619 млн, чистая прибыль – в 7,6 раза, до 136 млн. Маржа EBITDA поднялась до 40,7% против 32,3% годом ранее, а операционный денежный поток составил лишь 130 млн долларов. По нашей оценке, акция выглядит непривлекательно: EV/EBITDA LTM в 15,7 раза, P/E LTM почти 250, а модель портала даёт минус 34% к справедливой стоимости.
Главные тезисы
— Выручка ускорилась до плюс 24,1% год к году, но весь прирост дал квартал, а не полугодие
— EBITDA выросла на 56,3% благодаря марже, а не только объёму
— Чистая прибыль в 136 млн долларов вышла в плюс после убытка кварталом ранее
— Операционный денежный поток в 130 млн долларов не покрывает даже процентные расходы
— Чистый долг вырос до 5,4 млрд долларов, а соотношение с EBITDA LTM – 3,07
— Оценка в 15,7 EV/EBITDA и 250 P/E LTM не оставляет места для ошибки
— Модель портала даёт минус 34% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,23 | 1,52 | +24,1% |
| EBITDA | 0,40 | 0,62 | +56,3% |
| Операционная прибыль | 0,26 | 0,18 | -29,4% |
| Чистая прибыль | 0,02 | 0,14 | +655,6% |
| Операционный денежный поток | 0,78 | 0,13 | -83,3% |
| Рентабельность по EBITDA | 32,3% | 40,7% | +8,4 п.п. |
| Чистая маржа | 1,5% | 8,9% | +7,4 п.п. |
Выручка ускорилась до плюс 24,1% год к году, но весь прирост дал квартал, а не полугодие
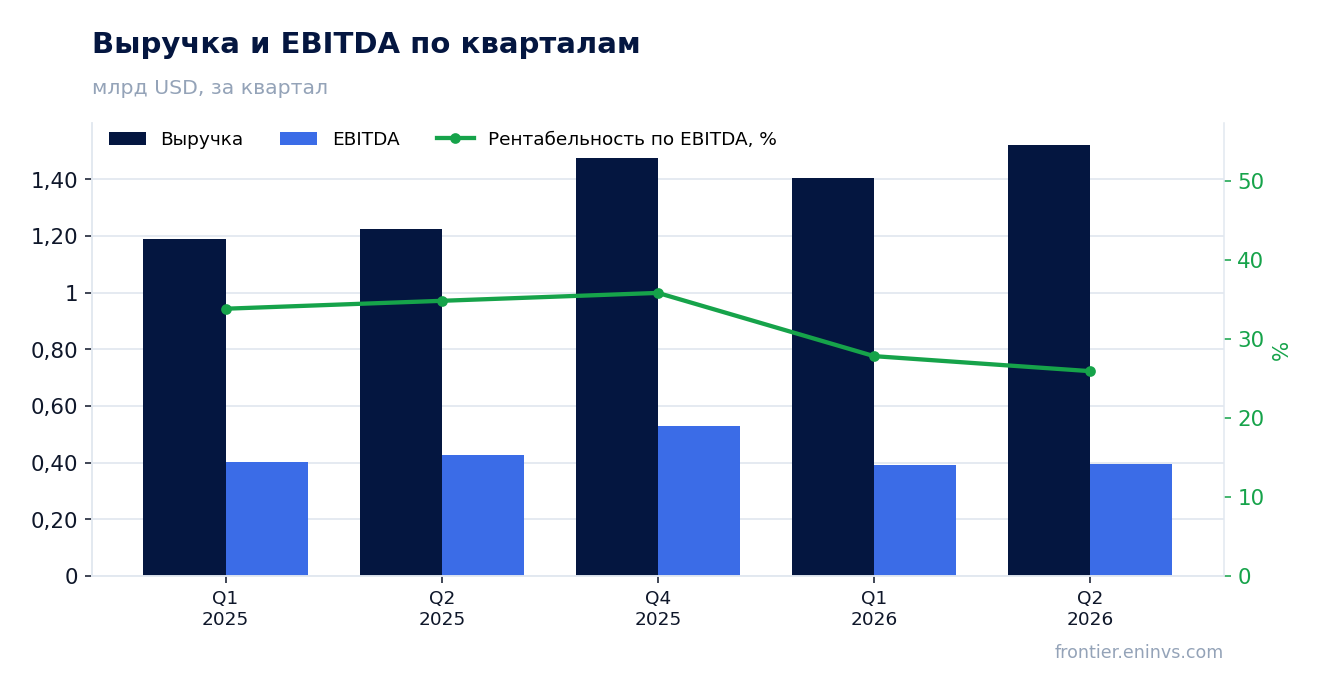
Во втором квартале 2026 года выручка составила 1 522 млн долларов, что на 24,1% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом, когда рост был 18,0%. Квартальная динамика заметно лучше, чем в среднем за последние 12 месяцев, где выручка LTM – 5 500 млн долларов.
Основной вклад в рост дал квартальный объём, а не полугодовой. За первое полугодие 2026 года выручка сложилась из 1 404 млн в первом квартале и 1 522 млн во втором, тогда как годом ранее – из 1 190 млн и 1 226 млн соответственно. Это означает, что ускорение во втором квартале – не разовый всплеск, а продолжение тенденции, начавшейся в первом квартале.
Рост выручки на 24,1% – самый быстрый за последние как минимум пять кварталов. Для сравнения: в четвёртом квартале 2025 года выручка была 1 475 млн, что лишь на 3,2% выше уровня второго квартала 2026 года. Это говорит о том, что компания наращивает продажи ускоренными темпами.
EBITDA выросла на 56,3% благодаря марже, а не только объёму
EBITDA во втором квартале 2026 года составила 619 млн долларов, что на 56,3% больше, чем годом ранее. Рост EBITDA более чем вдвое превышает рост выручки, что указывает на существенное улучшение рентабельности. Маржа EBITDA поднялась до 40,7% против 32,3% во втором квартале 2025 года.
Улучшение маржи на 8,4 процентного пункта – ключевой фактор роста прибыли. Это произошло на фоне роста выручки, что говорит о положительном операционном рычаге: выручка выросла на 24,1%, а EBITDA – на 56,3%. Однако операционная прибыль во втором квартале 2026 года составила 180 млн долларов, что ниже, чем в первом квартале 2026 года (190 млн) и во втором квартале 2025 года (255 млн). Это расхождение объясняется тем, что EBITDA не учитывает амортизацию и прочие неоперационные статьи, которые выросли.
Рост EBITDA при снижении операционной прибыли говорит о том, что основное улучшение пришлось на уровень до амортизации, возможно, за счёт снижения денежных затрат. Однако без дополнительных данных из отчёта мы не можем утверждать, какие именно статьи затрат изменились. Важно, что маржа EBITDA в 40,7% – самый высокий уровень за последние как минимум пять кварталов.
Чистая прибыль в 136 млн долларов вышла в плюс после убытка кварталом ранее
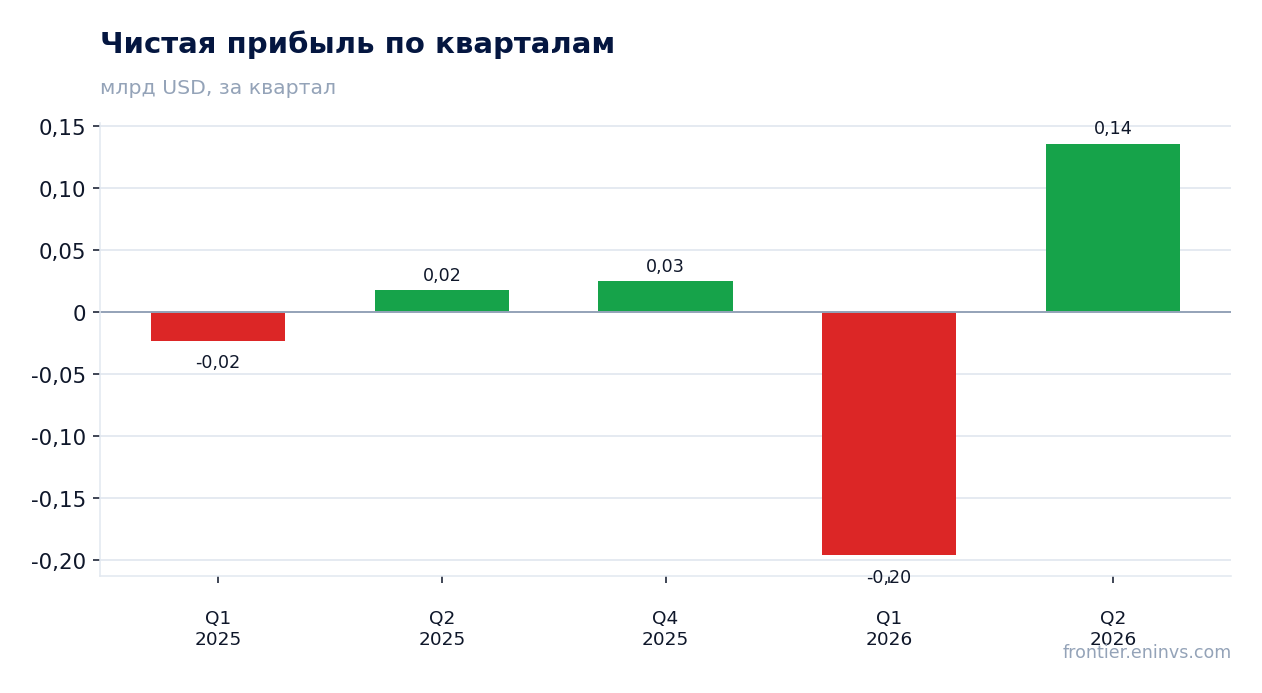
Чистая прибыль во втором квартале 2026 года составила 136 млн долларов против убытка в 196 млн долларов в первом квартале 2026 года. Год к году прибыль выросла в 7,6 раза – с 18 млн долларов во втором квартале 2025 года. Это резкое улучшение после убыточного первого квартала.
Рентабельность по чистой прибыли поднялась до 8,9% с 1,5% годом ранее. Однако в абсолютном выражении прибыль всё ещё невелика относительно выручки в 1 522 млн долларов. Основной причиной роста прибыли стал значительный рост EBITDA, который перекрыл рост амортизации и процентных расходов.
Убыток в первом квартале 2026 года в 196 млн долларов был разовым событием, и возврат к прибыли во втором квартале подтверждает, что компания способна генерировать положительный финансовый результат. Тем не менее, чистая прибыль LTM составляет всего 90 млн долларов, что отражает слабые результаты предыдущих кварталов.
Операционный денежный поток в 130 млн долларов не покрывает даже процентные расходы
Операционный денежный поток во втором квартале 2026 года составил 130 млн долларов, что значительно ниже EBITDA в 619 млн. Это означает, что большая часть EBITDA была поглощена изменениями оборотного капитала, уплатой процентов и налогов. Для сравнения: во втором квартале 2025 года операционный поток был 780 млн долларов, а в первом квартале 2026 года – 420 млн.
Столь низкий денежный поток вызывает вопросы о качестве прибыли. При чистой прибыли в 136 млн долларов и EBITDA в 619 млн, операционный поток в 130 млн долларов указывает на существенный отток денежных средств на пополнение оборотного капитала или на разовые выплаты. Без детализации из отчёта мы не можем назвать точную причину, но факт остаётся фактом: квартал был слабым по генерации денег.
За последние 12 месяцев операционный денежный поток составил 1 432 млн долларов, что всё ещё значительно ниже EBITDA LTM в 1 763 млн. Это говорит о том, что компания не конвертирует прибыль в деньги в полном объёме. Для горнодобывающей компании это может быть связано с ростом запасов или дебиторской задолженности, но без дополнительных данных мы воздержимся от выводов.
Чистый долг вырос до 5,4 млрд долларов, а соотношение с EBITDA LTM – 3,07
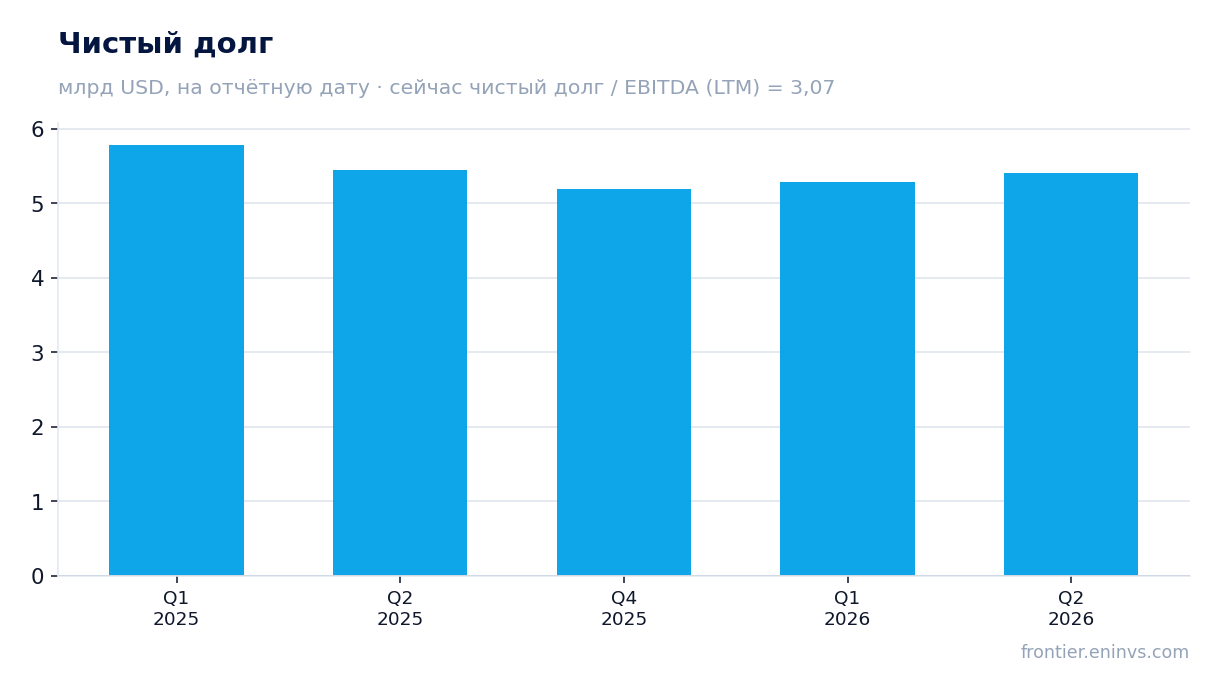
Чистый долг на 30 июня 2026 года составил 5 407 млн долларов, увеличившись с 5 284 млн на 31 марта 2026 года. За год чистый долг практически не изменился: на 30 июня 2025 года он был 5 453 млн долларов. Соотношение чистого долга к EBITDA LTM – 3,07, что является умеренным уровнем для горнодобывающей компании, но требует внимания.
Рост чистого долга в квартале на 123 млн долларов произошёл на фоне слабого операционного денежного потока. Компания, вероятно, финансировала капитальные затраты и выплаты по долгу за счёт новых заимствований или остатков денежных средств. Это увеличивает долговую нагрузку и ограничивает финансовую гибкость.
Соотношение 3,07 – это уровень, который может быть приемлемым в период высоких цен на сырьё, но в случае падения цен он может быстро вырасти. Важно, что у нас нет данных о предыдущем значении этого коэффициента, поэтому мы не можем утверждать, выросла или снизилась нагрузка. Мы констатируем текущий уровень.
Оценка в 15,7 EV/EBITDA и 250 P/E LTM не оставляет места для ошибки
EV/EBITDA LTM составляет 15,7, а P/E LTM – 249,8. Это очень высокие мультипликаторы, особенно P/E, который отражает низкую базу прибыли за последние 12 месяцев. Рыночная капитализация – 22 486 млн долларов, что значительно превышает LTM EBITDA в 1 763 млн.
Столь высокий P/E объясняется тем, что LTM чистая прибыль составляет всего 90 млн долларов, тогда как рыночная капитализация – 22,5 млрд. Это означает, что инвесторы платят огромную премию за текущую прибыль, возможно, ожидая её роста в будущем. Однако EV/EBITDA в 15,7 также выше типичных уровней для горнодобывающих компаний, что указывает на переоценённость.
У нас нет данных о среднем мультипликаторе за последние три года, поэтому мы не можем сравнить текущий уровень с историческим. Но абсолютные значения говорят сами за себя: рынок оценивает компанию существенно выше её текущей способности генерировать прибыль и денежный поток.
Модель портала даёт минус 34% к справедливой стоимости
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции на 34% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка. Она указывает на то, что акция переоценена относительно фундаментальной стоимости, основанной на текущих ценах на сырьё.
Модель учитывает текущую структуру капитала и рыночную капитализацию. При EV/EBITDA LTM в 15,7 и целевого мультипликатора, который, вероятно, ниже, справедливая стоимость оказывается существенно ниже. Это подтверждает вывод о непривлекательности акции на текущем уровне.
Стоит подчеркнуть, что модель портала – это не прогноз и не рекомендация, а расчётная оценка. Она может измениться при изменении цен на сырьё или структуры затрат. Однако на данный момент она даёт чёткий сигнал о переоценённости.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 22,5 млрд USD |
| P/E (LTM) | 249,8 |
| EV/EBITDA (LTM) | 15,7 |
| P/B | 2,01 |
| Чистый долг / EBITDA | 3,07 |
| Операционный денежный поток (LTM) | 1,43 млрд |
| ROE | 4,9% |
Итог
Во втором квартале 2026 года First Quantum Minerals показала сильный рост выручки на 24,1% и EBITDA на 56,3%, а чистая прибыль вышла в плюс после убытка кварталом ранее. Однако операционный денежный поток составил лишь 130 млн долларов, что не покрывает даже процентные расходы, а чистый долг вырос до 5,4 млрд. Оценка в 15,7 EV/EBITDA и 250 P/E LTM выглядит завышенной, а модель портала даёт минус 34% к справедливой стоимости. По нашему мнению, акция непривлекательна для покупки на текущих уровнях.
Перейти к финансовой карточке компании FQM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций