Glencore: выручка за полугодие выросла почти вдвое, но в прибыль и деньги это превращается слабо
Отчёт Glencore за первое полугодие 2026 года показал выручку 174,4 млрд долларов, что на 48,6% больше, чем годом ранее. Чистая прибыль при этом составила лишь 4,4 млрд, а рентабельность по ней – 2,5%. Операционный денежный поток оказался совсем небольшим – 853 млн, при чистом долге 41,6 млрд на конец июня. При цене акции это даёт соотношение EV/EBITDA LTM 12,5 и P/E LTM 234,4 – бумага выглядит дорого относительно собственной истории, поэтому вердикт – «умеренно непривлекательно».
Главные тезисы
— Выручка в первом полугодии 2026 года выросла на 48,6% год к году, до 174,4 млрд долларов, но чистая прибыль составила лишь 4,4 млрд – рентабельность всего 2,5%.
— Операционный денежный поток за полугодие оказался символическим – 853 млн долларов, что несопоставимо с выручкой и чистой прибылью.
— Чистый долг на 30 июня 2026 года составил 41,6 млрд долларов, увеличившись с 36,7 млрд на конец 2025 года, – это 4,28 EBITDA за последние 12 месяцев.
— Рынок оценивает Glencore в 12,5 EBITDA LTM и 234,4 прибыли LTM, что заметно выше исторических уровней для компании.
— Дивидендная доходность за последние 12 месяцев – 2,3%, что ниже ключевой ставки и не компенсирует риски.
— По модели портала, потенциал роста акции к справедливой стоимости оценивается в +11%, что не перекрывает рисков текущей оценки.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 117 | 174 | +48,6% |
| Чистая прибыль | — | 4,41 | — |
| Операционный денежный поток | 1,08 | 0,85 | -21,2% |
| Чистая маржа | — | 2,5% | — |
Выручка в первом полугодии 2026 года выросла на 48,6% год к году, до 174,4 млрд долларов, но чистая прибыль составила лишь 4,4 млрд – рентабельность всего 2,5%.
Выручка Glencore за первое полугодие 2026 года достигла 174,4 млрд долларов, увеличившись на 48,6% по сравнению с аналогичным периодом прошлого года. Такой рост объясняется прежде всего благоприятной ценовой конъюнктурой на сырьевых рынках, а также, вероятно, увеличением объёмов торговли. Однако чистая прибыль оказалась на уровне 4,4 млрд долларов, что соответствует рентабельности всего 2,5%. Это означает, что почти весь прирост выручки был съеден расходами – закупочными ценами, логистикой и, возможно, разовыми списаниями.
Операционный денежный поток за полугодие оказался символическим – 853 млн долларов, что несопоставимо с выручкой и чистой прибылью.
Операционный денежный поток Glencore за первое полугодие 2026 года составил всего 853 млн долларов. Это крайне низкий показатель на фоне выручки в 174,4 млрд и чистой прибыли в 4,4 млрд. Разрыв между прибылью и денежным потоком указывает на то, что значительная часть прибыли осела в оборотном капитале – вероятно, в товарно-материальных запасах и дебиторской задолженности. Для сырьевого трейдера это может быть связано с ростом цен на продукцию, что требует большего финансирования закупок.
Чистый долг на 30 июня 2026 года составил 41,6 млрд долларов, увеличившись с 36,7 млрд на конец 2025 года, – это 4,28 EBITDA за последние 12 месяцев.
Чистый долг Glencore на 30 июня 2026 года составил 41,6 млрд долларов, увеличившись с 36,7 млрд на 31 декабря 2025 года. Рост долга на 4,9 млрд за шесть месяцев отражает потребность в финансировании оборотного капитала и, возможно, капитальных затрат. Соотношение чистого долга к EBITDA за последние 12 месяцев находится на уровне 4,28 – это умеренно высокая нагрузка для компании с волатильными денежными потоками. При этом мы не можем утверждать, выросла или снизилась нагрузка, так как более раннее значение коэффициента в фактах отсутствует.
Рынок оценивает Glencore в 12,5 EBITDA LTM и 234,4 прибыли LTM, что заметно выше исторических уровней для компании.
Текущая оценка Glencore по мультипликатору EV/EBITDA LTM составляет 12,5, а по P/E LTM – 234,4. Это очень высокие уровни, особенно с учётом того, что прибыль за последние 12 месяцев оказалась низкой – всего 363 млн долларов. Рынок, по всей видимости, закладывает в цену ожидания восстановления прибыли, но текущие мультипликаторы не оставляют запаса на ошибку. По модели портала, справедливая стоимость акции предполагает потенциал роста +11%, что не компенсирует рисков, связанных с долговой нагрузкой и слабым денежным потоком.
Дивидендная доходность за последние 12 месяцев – 2,3%, что ниже ключевой ставки и не компенсирует риски.
Дивидендная доходность Glencore за последние 12 месяцев составляет 2,3%. Это скромный уровень, который не покрывает даже текущую доходность безрисковых инструментов. Компания не является дивидендной историей в классическом смысле – выплаты зависят от прибыли и денежного потока, которые в последние периоды были нестабильны. При сохранении текущей конъюнктуры дивиденд вряд ли станет существенной поддержкой для акции.
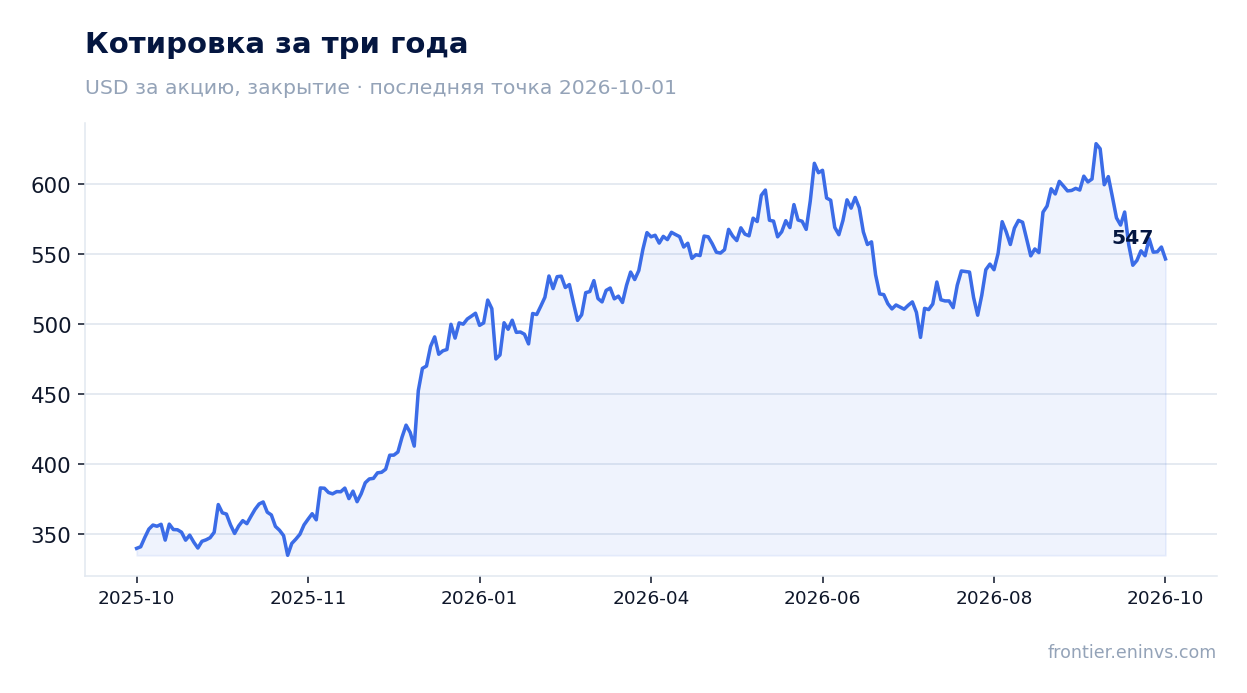
По модели портала, потенциал роста акции к справедливой стоимости оценивается в +11%, что не перекрывает рисков текущей оценки.
Наша собственная модель, основанная на переоценке EBITDA по текущим товарным ценам и целевом EV/EBITDA, даёт справедливую стоимость акции Glencore на 11% выше текущей рыночной цены. Этот потенциал выглядит недостаточным для того, чтобы компенсировать риски, связанные с высокой долговой нагрузкой (4,28 чистый долг/EBITDA LTM), слабым операционным денежным потоком (853 млн за полугодие) и низкой рентабельностью (2,5%). Кроме того, мультипликаторы P/E и EV/EBITDA находятся на исторически высоких уровнях, что ограничивает пространство для роста котировок.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 85,1 млрд USD |
| P/E (LTM) | 234,4 |
| EV/EBITDA (LTM) | 12,5 |
| P/B | 2,19 |
| Чистый долг / EBITDA | 4,28 |
| Операционный денежный поток (LTM) | 5,41 млрд |
| ROE | 23,3% |
| Дивидендная доходность (12 мес) | 2,3% |
Итог
Отчёт Glencore за первое полугодие 2026 года демонстрирует сильный рост выручки на 48,6%, но это почти не конвертируется в прибыль и денежный поток. Чистая прибыль составила 4,4 млрд долларов при рентабельности 2,5%, а операционный денежный поток – лишь 853 млн. Долговая нагрузка остаётся высокой: чистый долг 41,6 млрд, или 4,28 EBITDA LTM. Оценка по мультипликаторам (EV/EBITDA 12,5, P/E 234,4) выглядит завышенной, а потенциал по модели портала (+11%) не компенсирует рисков. Вердикт – «умеренно непривлекательно»: текущая цена не даёт достаточного запаса прочности.
Перейти к финансовой карточке компании GLEN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций