Genco Shipping & Trading: выручка выросла на 90%, но весь рост съедает долг в 1,69 EBITDA
4 ноября Genco Shipping & Trading раскрыла результаты за третий квартал 2026 года. Выручка выросла на 90,0% год к году до 151,9 млн долларов, EBITDA – на 210,6% до 67,6 млн, чистая прибыль достигла 38,0 млн против убытка годом ранее. Рост ускорился относительно второго квартала (+68,5%), но чистый долг на 30 сентября составил 281,3 млн долларов, или 1,69 EBITDA за последние 12 месяцев, а по модели портала акция оценена на 35% ниже текущей цены – поэтому бумага выглядит скорее непривлекательной.
Главные тезисы
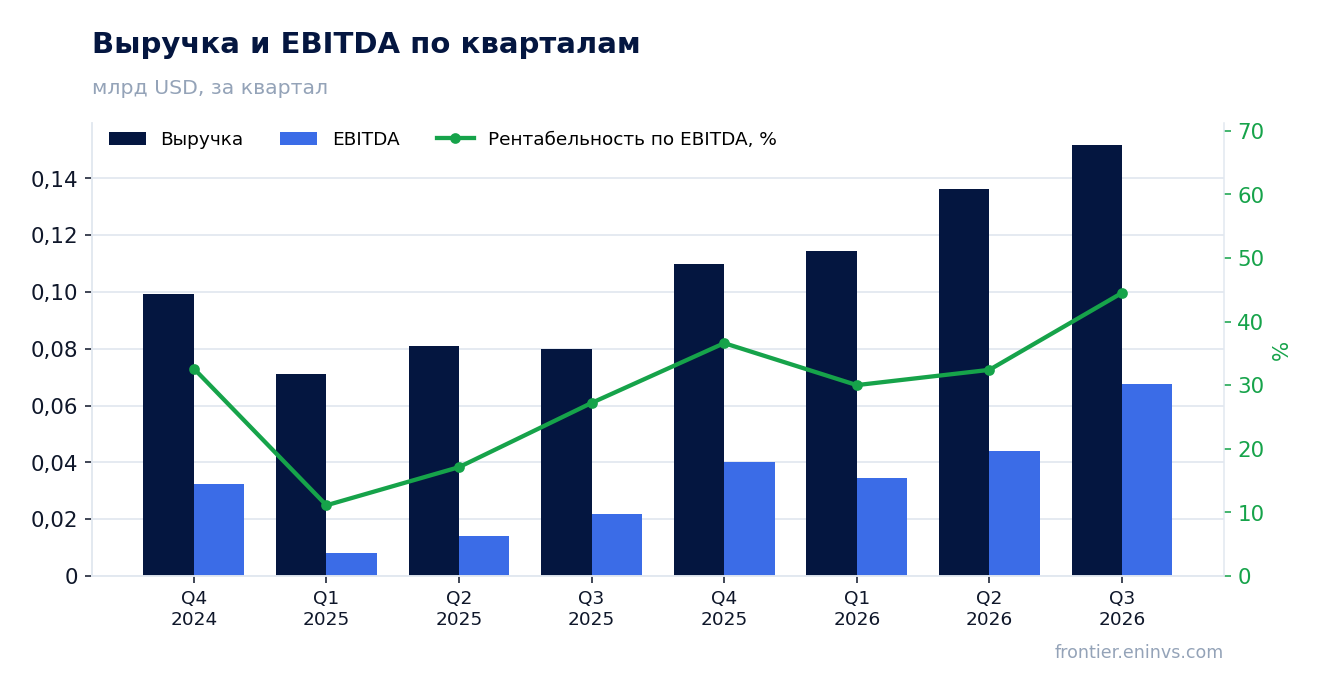
— Выручка прибавила 90,0% год к году, и темп ускорился относительно +68,5% во втором квартале
— EBITDA выросла на 210,6%, а маржа поднялась до 44,5% с 27,2% годом ранее
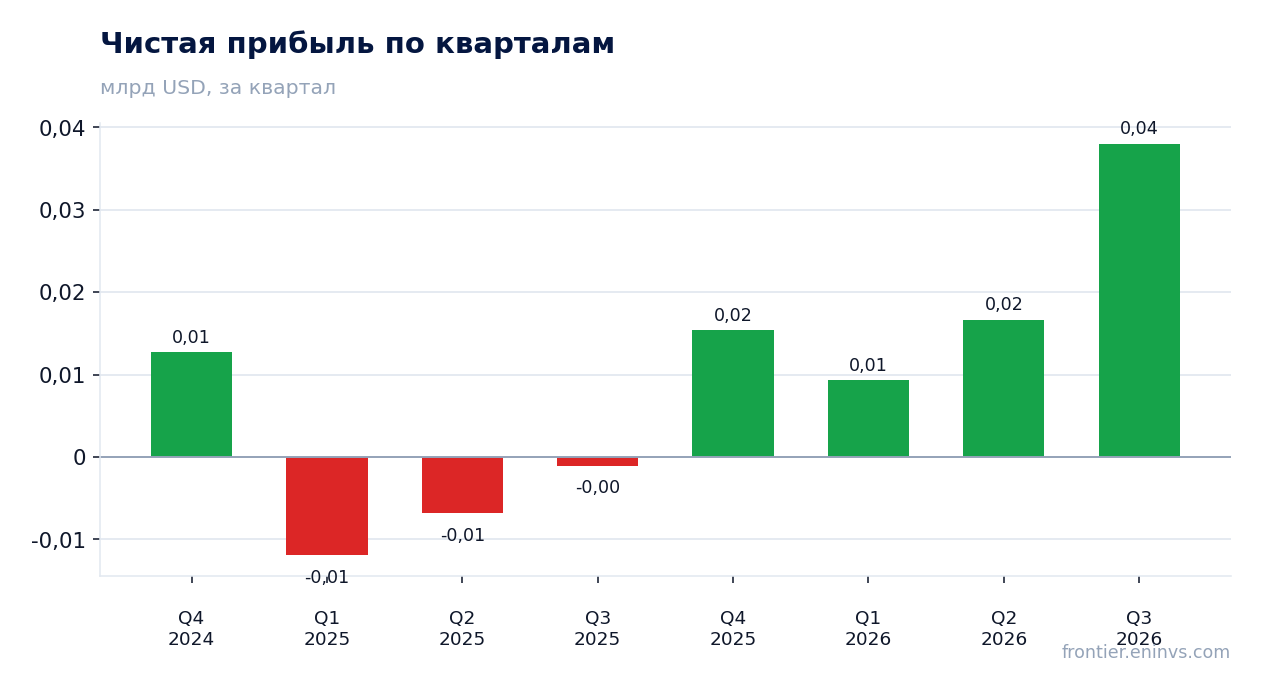
— Чистая прибыль в 38,0 млн долларов получена при операционном потоке 66,5 млн и капзатратах всего 1,1 млн
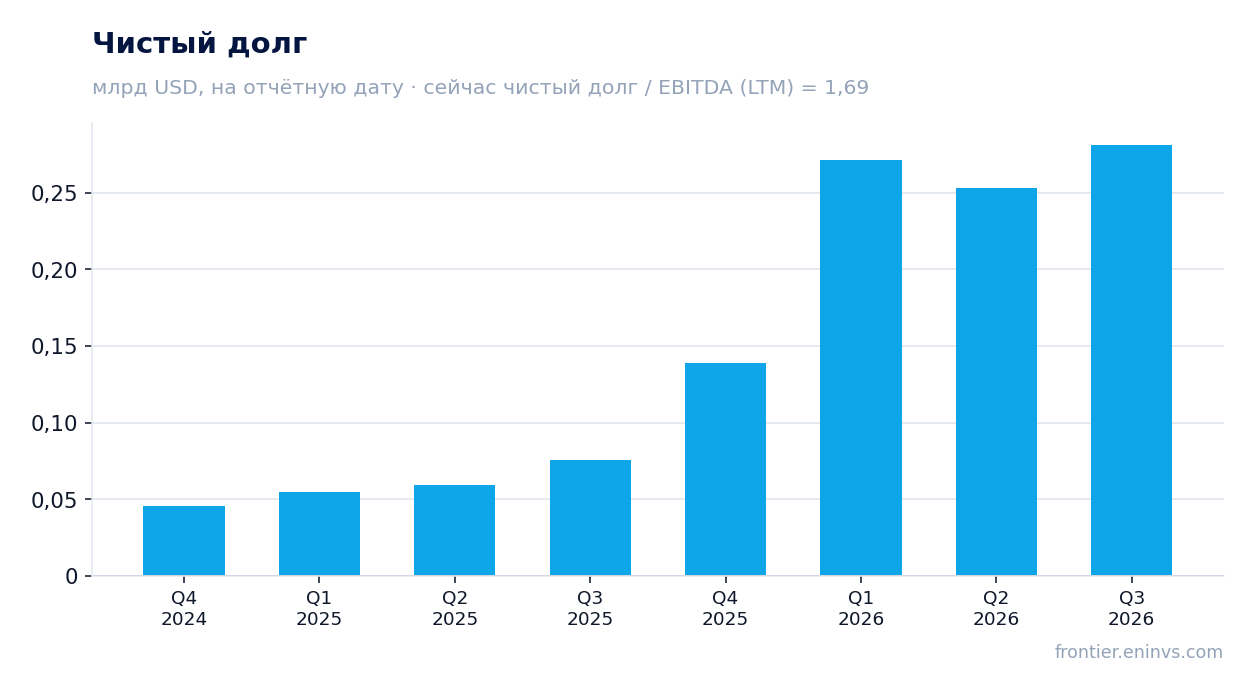
— Чистый долг с 30 июня по 30 сентября остался на уровне 0,3 млрд долларов, а за год вырос с 0,1 млрд
— Дивидендная доходность за последние 12 месяцев – 7,3%, и выплата опирается на прибыль квартала
— При P/E 13,5 и EV/EBITDA 7,3 бумага оценена выше своей истории, а модель портала даёт минус 35%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,08 | 0,15 | +90,0% |
| EBITDA | 0,02 | 0,07 | +210,6% |
| Операционная прибыль | 0,00 | 0,04 | +1693,7% |
| Чистая прибыль | -0,00 | 0,04 | в прибыль |
| Операционный денежный поток | 0,01 | 0,07 | +764,7% |
| Капзатраты | 0,00 | 0,00 | -12,2% |
| Рентабельность по EBITDA | 27,2% | 44,5% | +17,3 п.п. |
| Чистая маржа | -1,3% | 25,0% | +26,3 п.п. |
Выручка прибавила 90,0% год к году, и темп ускорился относительно +68,5% во втором квартале
Выручка третьего квартала 2026 года составила 151,9 млн долларов, что на 90,0% выше уровня того же квартала прошлого года. Во втором квартале рост был скромнее – +68,5%, так что ускорение очевидно: квартальная выручка прибавила 15,4 млн долларов к предыдущему кварталу.
Годом ранее выручка падала: в третьем квартале 2025 года она снизилась на 19,5%. Текущий рост – это восстановление после слабой базы, а не продолжение многолетнего тренда. За последние 12 месяцев выручка составила 512,6 млн долларов, и третий квартал дал почти треть этого объёма.
Что именно разогнало выручку, в фактах не раскрыто. Понятно лишь, что рост ускоряется третий квартал подряд: +60,6% в первом, +68,5% во втором и +90,0% в третьем. Для следующего отчёта главный вопрос – сохранится ли этот темп, когда база сравнения перестанет быть такой низкой.
EBITDA выросла на 210,6%, а маржа поднялась до 44,5% с 27,2% годом ранее
EBITDA третьего квартала 2026 года составила 67,6 млн долларов, на 210,6% больше, чем годом ранее. Маржа EBITDA поднялась до 44,5% против 27,2% в третьем квартале 2025 года – рост выручки обгоняет рост затрат.
Операционная прибыль достигла 44,3 млн долларов, тогда как годом ранее она была всего 2,5 млн. Разрыв между EBITDA и операционной прибылью – около 23,4 млн долларов – приходится на амортизацию, которая не меняется вместе с выручкой.
Чистая прибыль составила 38,0 млн долларов, а чистая маржа – 25,0% против минус 1,3% годом ранее. Такой перепад объясняется не разовыми статьями, а операционным рычагом: при выручке, выросшей на 90,0%, затраты выросли заметно меньше. За последние 12 месяцев EBITDA составила 166,9 млн долларов.
Чистая прибыль в 38,0 млн долларов получена при операционном потоке 66,5 млн и капзатратах всего 1,1 млн
Операционный денежный поток третьего квартала 2026 года составил 66,5 млн долларов – заметно больше чистой прибыли в 38,0 млн. Разница в основном приходится на амортизацию, которая уменьшает прибыль, но не отток денег.
Капитальные затраты были минимальными – 1,1 млн долларов. Свободный денежный поток, таким образом, близок к операционному: почти весь заработанный за квартал кэш остаётся в компании. Годом ранее картина была иной: в четвёртом квартале 2025 года капзатраты достигали 73,8 млн долларов.
За последние 12 месяцев операционный поток составил 131,3 млн долларов. При квартальном потоке 66,5 млн третий квартал дал половину годового объёма – ещё одно свидетельство того, насколько сильным был именно этот период.
Чистый долг с 30 июня по 30 сентября остался на уровне 0,3 млрд долларов, а за год вырос с 0,1 млрд
Чистый долг на 30 сентября 2026 года составил 281,3 млн долларов, или 0,3 млрд. С 30 июня он не изменился – 0,3 млрд на обе даты. За год он вырос: с 0,1 млрд на 30 сентября 2025 года до 0,3 млрд на 30 сентября 2026 года, то есть на 0,2 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,69. Это умеренный уровень для капиталоёмкого перевозчика, но он заметно выше, чем год назад, когда долг был втрое меньше. Прибыль квартала частично компенсировала рост долга, но не устранила его.
Проценты и график погашения в фактах не раскрыты. Известно лишь, что при EBITDA за последние 12 месяцев в 166,9 млн долларов долг в 281,3 млн покрывается ею менее чем за два года. Это не критично, но и не даёт свободы для крупных вложений без нового финансирования.
Дивидендная доходность за последние 12 месяцев – 7,3%, и выплата опирается на прибыль квартала
Дивидендная доходность за последние 12 месяцев составляет 7,3%. Компания платит дивиденды, и при чистой прибыли квартала в 38,0 млн долларов выплата выглядит обеспеченной: прибыль за последние 12 месяцев – 79,4 млн долларов.
Наша оценка дивиденда за текущий год – около 7% на текущую цену, и она держится на двух вещах: коэффициенте выплат и прибыли базы. Если прибыль третьего квартала не повторится в четвёртом, выплата может оказаться меньше. Капзатраты в 1,1 млн долларов за квартал не мешают платить, но рост долга за год на 0,2 млрд ограничивает свободу.
Доходность в 7,3% выше, чем можно считать справедливой для перевозчика с долгом в 1,69 EBITDA, но не настолько, чтобы компенсировать оценку по модели портала. Для держателя дивиденд – главный аргумент в пользу бумаги, и он уязвим к падению прибыли.
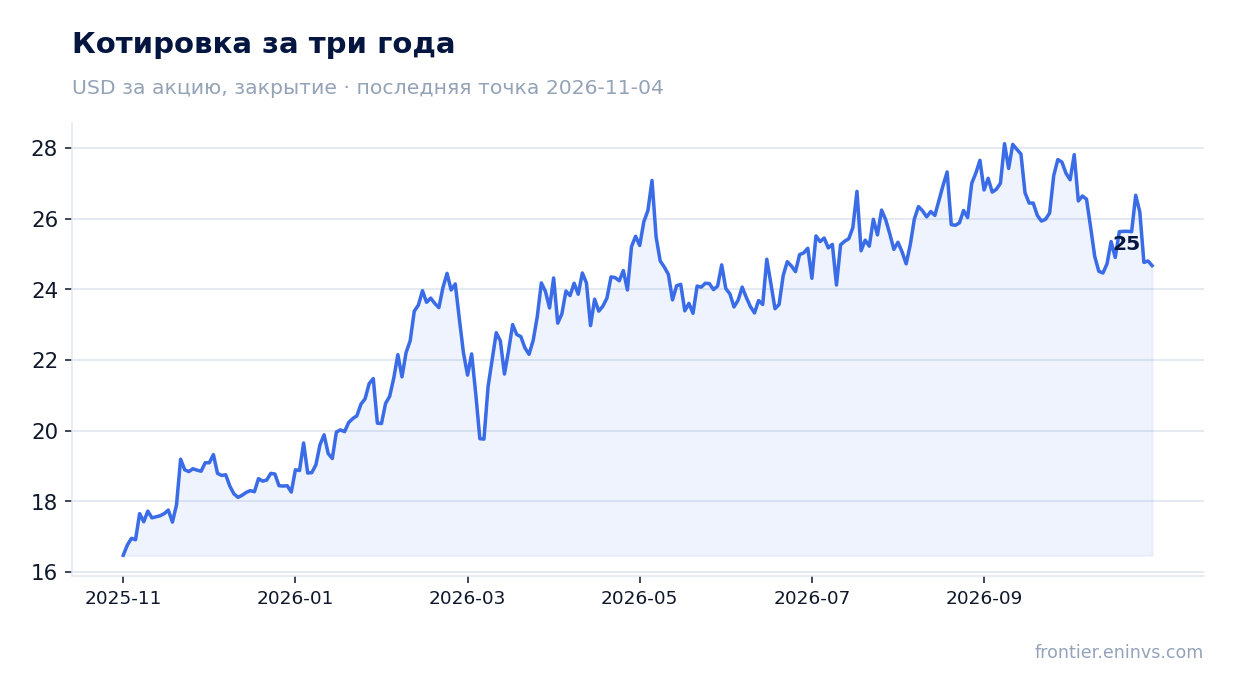
При P/E 13,5 и EV/EBITDA 7,3 бумага оценена выше своей истории, а модель портала даёт минус 35%
P/E за последние 12 месяцев – 13,5, EV/EBITDA – 7,3. Оба мультипликатора выше средних значений за три года, то есть рынок уже заложил в цену сильный квартал. Рыночная капитализация – 1,08 млрд долларов, а EV/EBITDA 7,3 при EBITDA 166,9 млн даёт стоимость компании около 1,22 млрд.
По модели портала, где EBITDA пересчитана по текущим товарным ценам при целевом EV/EBITDA, акция оценена на 35% ниже текущей цены. Это наша собственная оценка, а не консенсус рынка. Она опирается на то, что текущая EBITDA выше устойчивой, а мультипликатор уже растянут.
Реакция цены была сдержанной: в день отчёта акция потеряла 0,5%, и с тех пор до 4 ноября – ещё 0,5%. Рынок не увидел в отчёте ничего, что оправдало бы переоценку. Для следующего отчёта важны два триггера: удержание маржи выше 40% и снижение долга.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,08 млрд USD |
| P/E (LTM) | 13,5 |
| EV/EBITDA (LTM) | 7,3 |
| P/B | 1,20 |
| Чистый долг / EBITDA | 1,69 |
| Операционный денежный поток (LTM) | 0,13 млрд |
| ROE | 17,1% |
| Дивидендная доходность (12 мес) | 7,3% |
Итог
Сильным в отчёте было всё операционное: выручка +90,0%, EBITDA +210,6%, маржа 44,5%, операционный поток 66,5 млн при капзатратах 1,1 млн. Но рост ускорился с низкой базы, а чистый долг за год вырос с 0,1 млрд до 0,3 млрд долларов. Дивиденд в 7,3% поддерживает бумагу, однако P/E 13,5 и EV/EBITDA 7,3 выше своей истории, а модель портала даёт минус 35%. Вердикт – скорее непривлекательная: квартал сильный, но цена уже его учитывает.
Перейти к финансовой карточке компании GNK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций