Gulfport Energy: прибыль за квартал просела на 13,5%, а долг за год вырос на 0,4 млрд долларов
4 ноября Gulfport Energy раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 96,4 млн долларов, что на 13,5% меньше, чем годом ранее; операционный денежный поток достиг 183,6 млн, капитальные вложения – 111,7 млн, а чистый долг на конец сентября поднялся до 1,07 млрд долларов. При этом мультипликатор EV/EBITDA за последние 12 месяцев в 4,4 ниже собственной трёхлетней средней в 5,3, а по модели портала акция недооценена на 20% – на текущей цене бумага выглядит скорее привлекательной, но рост долга и отсутствие данных по выручке за квартал сдерживают оценку.
Главные тезисы
— Прибыль за третий квартал 2026 года снизилась на 13,5% год к году, до 96,4 млн долларов
— Операционный денежный поток в 183,6 млн долларов покрыл капитальные вложения в 111,7 млн с запасом
— Чистый долг вырос с 0,7 млрд долларов на 30 сентября 2025 года до 1,1 млрд на 30 сентября 2026 года
— Долговая нагрузка в 1,31 EBITDA за последние 12 месяцев остаётся умеренной
— EV/EBITDA в 4,4 ниже собственной трёхлетней средней в 5,3 на 17%
— По модели портала акция недооценена на 20% относительно справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
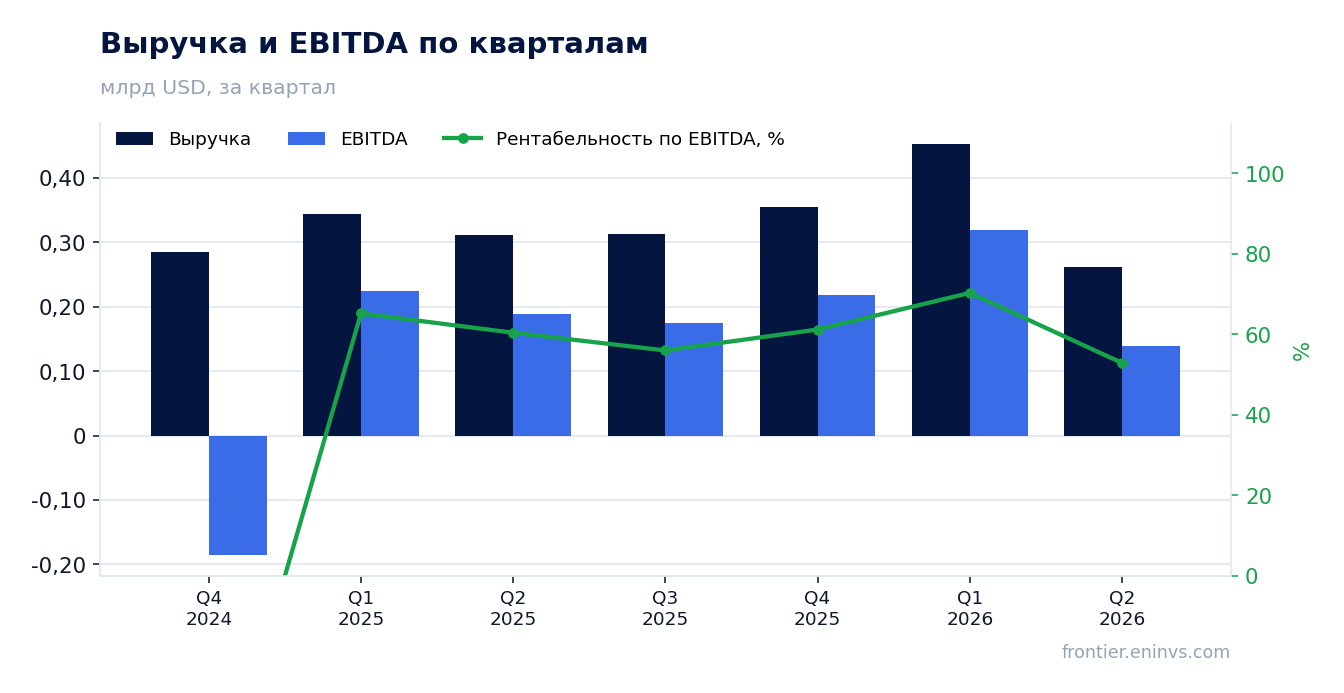
| Выручка | 0,31 | — | — |
| EBITDA | 0,18 | — | — |
| Операционная прибыль | 0,09 | — | — |
| Чистая прибыль | 0,11 | 0,10 | -13,5% |
| Операционный денежный поток | 0,21 | 0,18 | -12,2% |
| Капзатраты | 0,13 | 0,11 | -14,0% |
| Рентабельность по EBITDA | 56,0% | — | — |
| Чистая маржа | 35,6% | — | — |
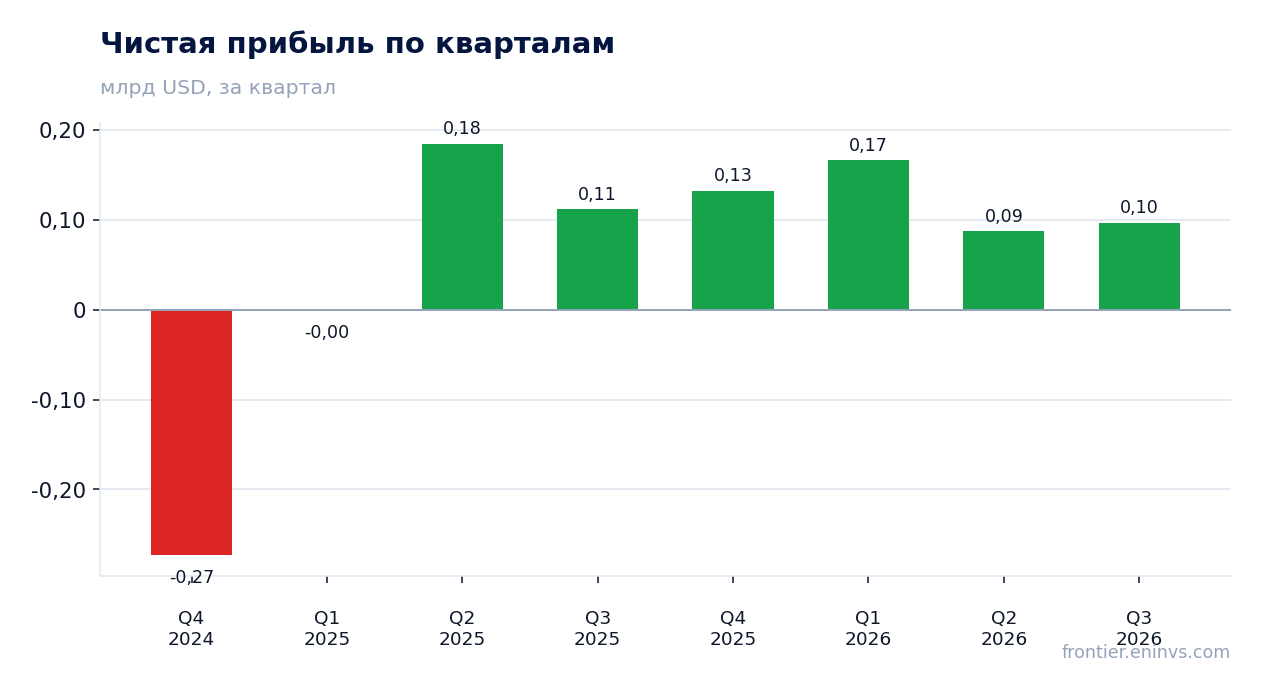
Прибыль за третий квартал 2026 года снизилась на 13,5% год к году, до 96,4 млн долларов
Чистая прибыль Gulfport Energy за третий квартал 2026 года составила 96,4 млн долларов против 111,4 млн годом ранее – снижение на 13,5%. Это единственный показатель отчётного периода, который раскрыт в фактах: выручка, EBITDA и операционная прибыль за квартал не приводятся, поэтому разложить изменение прибыли по строкам нельзя.
За последние 12 месяцев чистая прибыль составила 481,7 млн долларов, а рентабельность собственного капитала – 19,2%. Прибыль квартала заметно ниже среднегодового темпа, который задаёт этот LTM-показатель, но без данных о выручке и издержках за третий квартал причину назвать нельзя.
Для держателя важнее не сам уровень прибыли, а её устойчивость: при капитальных вложениях в 111,7 млн и операционном потоке в 183,6 млн квартал остаётся прибыльным и по денежному потоку, а не только по учётному результату.
Операционный денежный поток в 183,6 млн долларов покрыл капитальные вложения в 111,7 млн с запасом
Операционный денежный поток за третий квартал 2026 года составил 183,6 млн долларов, капитальные вложения – 111,7 млн. Разница в 71,9 млн осталась в распоряжении компании после инвестиций, и это главный аргумент в пользу качества отчёта.
За последние 12 месяцев операционный поток достиг 811,9 млн долларов при капитальных вложениях, которые по кварталам держатся в диапазоне от 108 до 175 млн. Инвестиционная программа не съедает весь денежный поток, и у компании остаётся пространство для обслуживания долга.
Свободный денежный поток квартала положительный, но его размер скромнее, чем у операционного потока: около 40% потока уходит на капитальные вложения. Это нормальная для добывающей компании нагрузка, однако она ограничивает скорость сокращения долга.
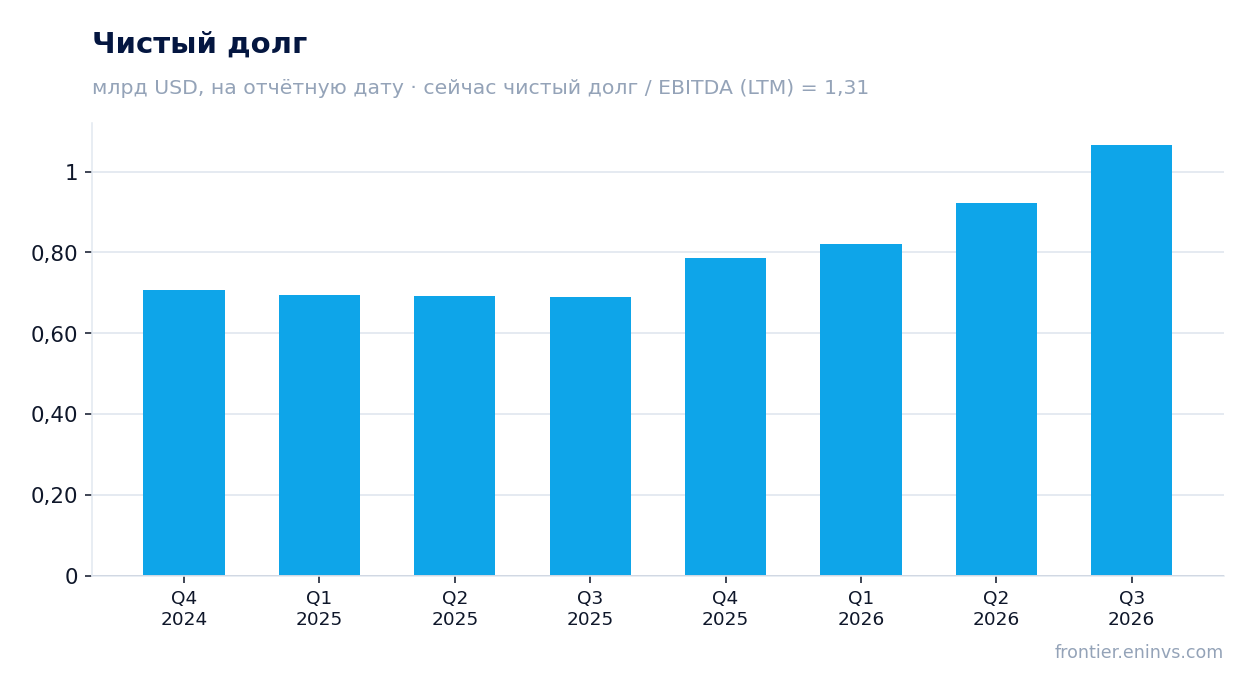
Чистый долг вырос с 0,7 млрд долларов на 30 сентября 2025 года до 1,1 млрд на 30 сентября 2026 года
Чистый долг Gulfport Energy на 30 сентября 2026 года составил 1,07 млрд долларов против 0,69 млрд на 30 сентября 2025 года – рост на 0,4 млрд за год. За третий квартал долг прибавил 0,1 млрд: на 30 июня 2026 года он был 0,92 млрд.
Рост долга при положительном свободном денежном потоке означает, что компания финансировала инвестиции и, вероятно, иные выплаты за счёт заимствований. В фактах нет данных о дивидендах или выкупе акций, поэтому назвать конкретную статью, поглотившую деньги, нельзя.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,31. Это умеренный уровень для добывающей компании: долг обслуживается прибылью менее чем за полтора года. Направление изменения этого коэффициента в фактах не раскрыто, поэтому ограничимся констатацией уровня.
Долговая нагрузка в 1,31 EBITDA за последние 12 месяцев остаётся умеренной
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,31. При EBITDA LTM в 812,7 млн долларов и чистом долге в 1,07 млрд компания способна погасить долг примерно за полтора года операционной прибыли.
Для добывающего сектора такой уровень считается комфортным: он оставляет запас до ковенант и позволяет при необходимости увеличить заимствования. Однако рост абсолютного долга на 0,4 млрд за год при прибыли квартала в 96,4 млн означает, что долг растёт быстрее, чем компания его обслуживает.
Процентные расходы в фактах не раскрыты, поэтому оценить, сколько прибыли уходит на обслуживание долга, нельзя. Косвенно о нагрузке говорит то, что прибыль за квартал снизилась на 13,5%, а долг вырос – сочетание, которое требует внимания в следующем отчёте.
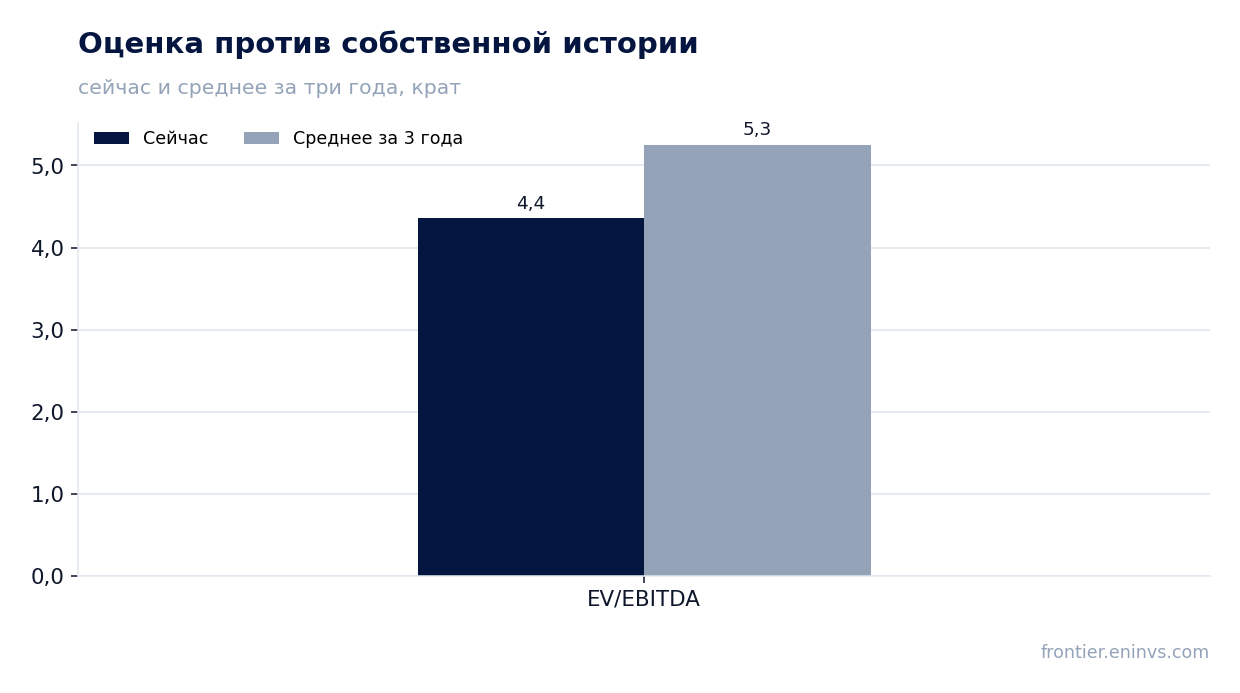
EV/EBITDA в 4,4 ниже собственной трёхлетней средней в 5,3 на 17%
Мультипликатор EV/EBITDA за последние 12 месяцев – 4,4 против собственной трёхлетней средней в 5,3. Акция торгуется на 17% ниже своей исторической оценки по этому мультипликатору, что делает её дешёвой относительно собственного прошлого.
P/E за последние 12 месяцев – 5,8, что при рентабельности собственного капитала в 19,2% говорит о высокой доходности бизнеса на вложенный капитал. Рыночная капитализация – 2,79 млрд долларов, и при чистом долге в 1,07 млрд стоимость компании составляет около 3,85 млрд.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 20% выше текущей. Это наша собственная оценка, а не консенсус рынка, и она опирается на допущение о сохранении текущих цен на сырьё.
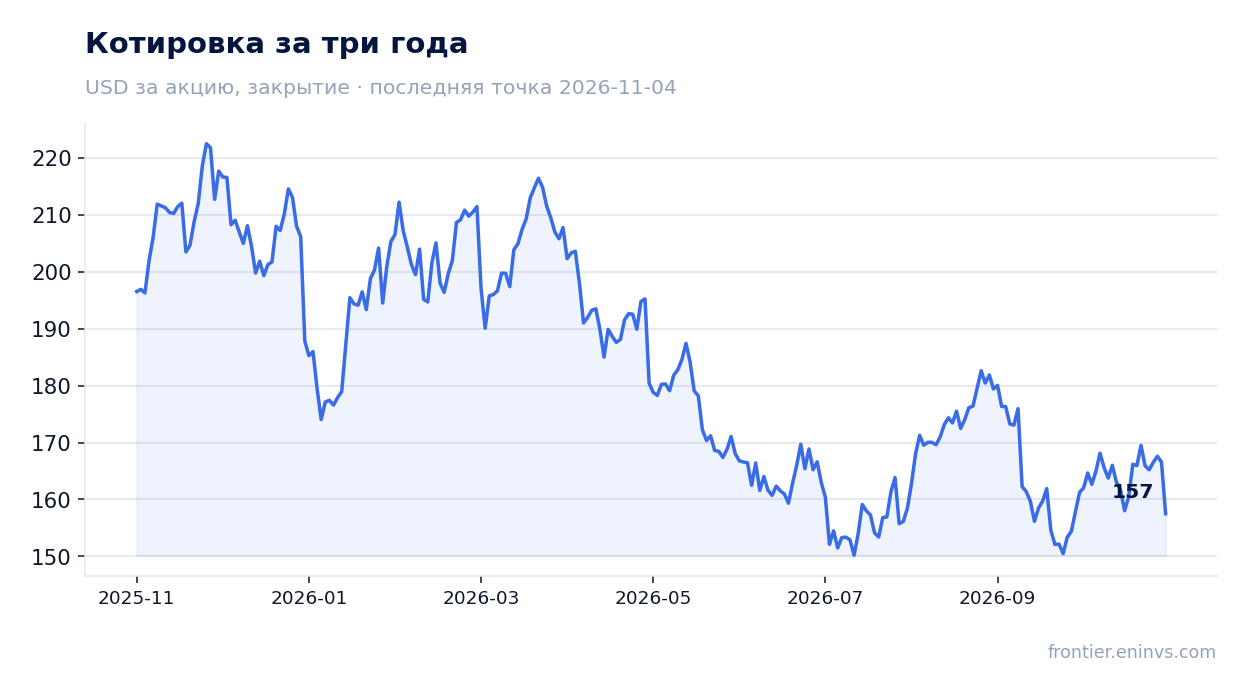
По модели портала акция недооценена на 20% относительно справедливой стоимости
Модель портала пересчитывает EBITDA по текущим ценам на сырьё и применяет целевой EV/EBITDA, после чего сравнивает результат с рыночной капитализацией. При текущей цене модель даёт потенциал роста в 20% до справедливой стоимости.
Оценка опирается на два допущения: сохранение текущих цен на сырьё и целевой мультипликатор. Если цены на нефть и газ снизятся, EBITDA пересчитается вниз, и потенциал сократится. Если же рынок переоценит компанию ближе к её трёхлетней средней в 5,3, акция получит дополнительную поддержку.
Реакция рынка на отчёт была негативной: в день публикации акция потеряла 5,4%, и с тех пор до 4 ноября осталась на том же уровне – 5,4% ниже цены закрытия перед отчётом. Рынок отреагировал на снижение прибыли и рост долга, а не на мультипликаторы.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,79 млрд USD |
| P/E (LTM) | 5,8 |
| EV/EBITDA (LTM) | 4,4 |
| P/B | 1,52 |
| Чистый долг / EBITDA | 1,31 |
| Операционный денежный поток (LTM) | 0,81 млрд |
| ROE | 19,2% |
| EV/EBITDA, среднее за 3 года | 5,3 |
Отслеживаемые метрики идеи
Метрики, по которым мы ведём идею «Gulfport, газовики США» от 24.07.2026, – на дату идеи и сейчас. Цена акции за это время +0%. Исходный разбор: https://frontier.eninvs.com/region/commodities/article/natgas
Идея: на дату публикации и сейчас
| Метрика | 24.07.2026, цена 157 | Сейчас, цена 157 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +53% | −41% |
| Потенциал по сырьевой модели (консервативная цена: середина между текущей и средней за 3 года) | +18% | +20% |
Итог
Сильной стороной отчёта остаётся денежный поток: 183,6 млн долларов операционного потока против 111,7 млн капитальных вложений, что даёт положительный свободный поток. Слабое место – прибыль, которая снизилась на 13,5%, и долг, выросший за год на 0,4 млрд до 1,07 млрд. Мультипликатор EV/EBITDA в 4,4 ниже собственной трёхлетней средней в 5,3, а модель портала даёт 20% потенциала, поэтому на текущей цене акция выглядит скорее привлекательной. Главный вопрос для держателя – сможет ли компания удержать денежный поток и остановить рост долга при снижающейся прибыли.
Перейти к финансовой карточке компании GPOR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций