Green Thumb Industries: выручка ускорилась до 11,3%, но прибыль ушла в минус из-за падения EBITDA-маржи
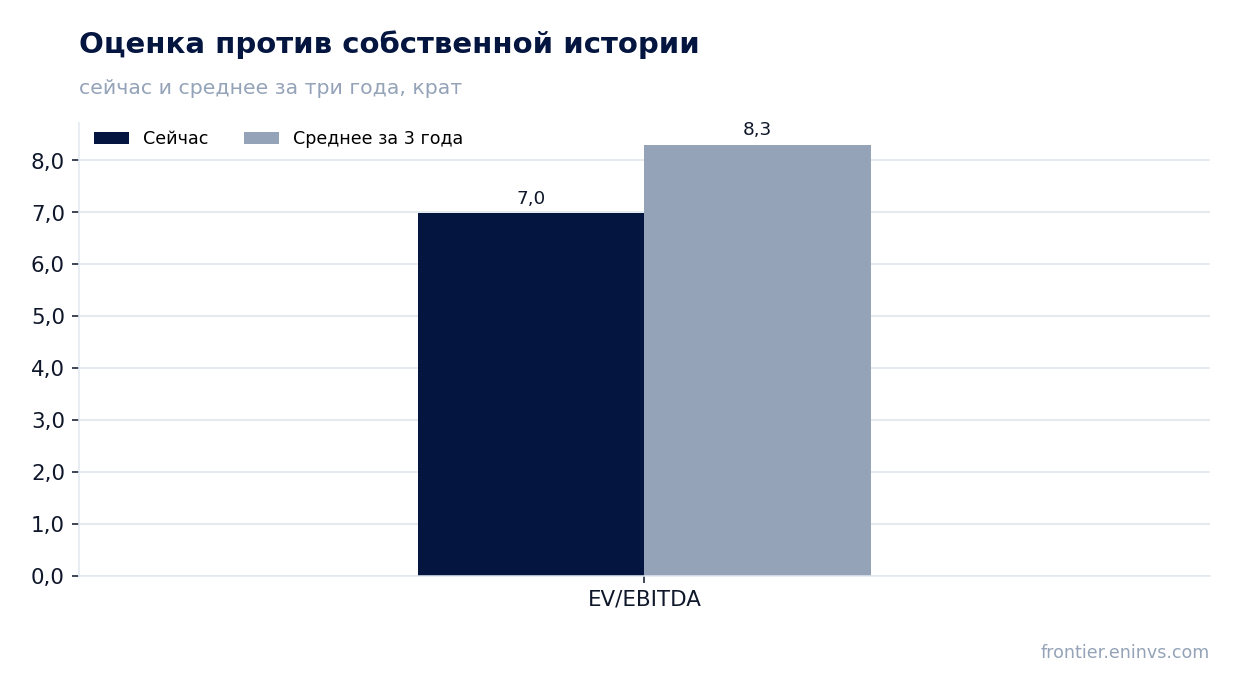
4 ноября Green Thumb Industries раскрыла результаты за третий квартал 2026 года. Выручка выросла на 11,3% год к году до 324,4 млн долларов, EBITDA сократилась на 11,3% до 59,3 млн, а чистый убыток составил 4,8 млн долларов против прибыли 23,3 млн годом ранее. . При мультипликаторе EV/EBITDA 7,0 против собственной трёхлетней средней 8,3 акция выглядит дешевле своей истории, но слабая рентабельность и убыток удерживают оценку от повышения – вердикт нейтральный.
Главные тезисы
— Выручка ускорилась до 11,3% год к году, но весь прирост съела упавшая маржа
— EBITDA сократилась на 11,3%, а её маржа упала до 18,3% с 22,9%
— Чистый убыток 4,8 млн долларов против прибыли 23,3 млн годом ранее
— Операционный денежный поток 58,3 млн долларов покрыл капитальные затраты 20,2 млн
— Чистый долг 310,5 млн долларов – 1,22 EBITDA за последние 12 месяцев
— EV/EBITDA 7,0 ниже собственной трёхлетней средней 8,3 на 16%
— По модели портала потенциал акции до справедливой стоимости +20%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,29 | 0,32 | +11,3% |
| EBITDA | 0,07 | 0,06 | -11,3% |
| Операционная прибыль | 0,04 | 0,03 | -31,7% |
| Чистая прибыль | 0,02 | -0,00 | -120,7% |
| Операционный денежный поток | 0,07 | 0,06 | -21,4% |
| Капзатраты | 0,02 | 0,02 | +15,4% |
| Рентабельность по EBITDA | 22,9% | 18,3% | -4,6 п.п. |
| Чистая маржа | 8,0% | -1,5% | -9,5 п.п. |
Выручка ускорилась до 11,3% год к году, но весь прирост съела упавшая маржа
В третьем квартале 2026 года выручка составила 324,4 млн долларов, что на 11,3% больше, чем годом ранее. Это заметное ускорение по сравнению со вторым кварталом, когда рост был 4,6%. Компания наращивает продажи быстрее, чем в предыдущие периоды.
Однако ускорение выручки не привело к росту прибыли. EBITDA за квартал сократилась на 11,3% до 59,3 млн долларов, а операционная прибыль составила 25,1 млн. Рост продаж сопровождался падением рентабельности, что указывает на увеличение издержек или снижение цен.
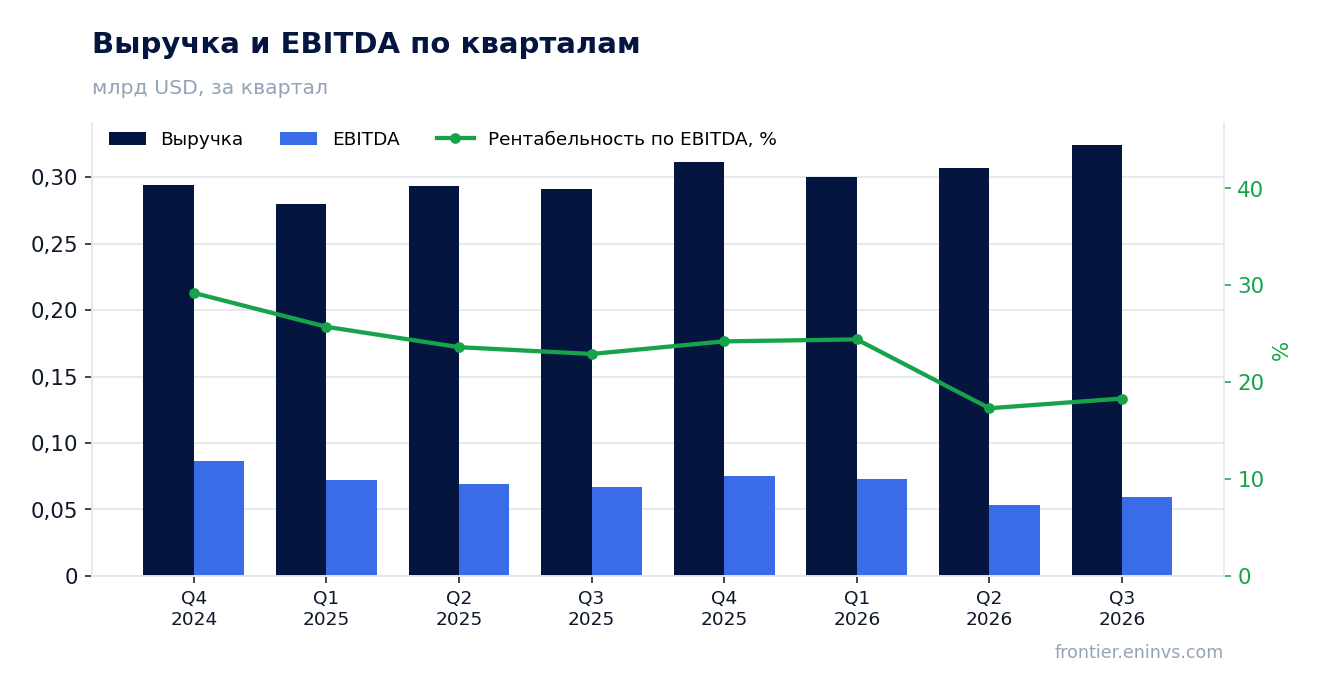
EBITDA сократилась на 11,3%, а её маржа упала до 18,3% с 22,9%
EBITDA за третий квартал 2026 года составила 59,3 млн долларов против 66,8 млн годом ранее. Снижение на 11,3% произошло при росте выручки на 11,3%, то есть маржинальность бизнеса заметно ухудшилась.
EBITDA-маржа упала до 18,3% с 22,9% в третьем квартале 2025 года. Это падение на 4,6 процентного пункта. Операционная прибыль также снизилась – до 25,1 млн долларов с 36,7 млн годом ранее. Причины такого движения в предоставленных данных не раскрываются, но оно указывает на давление на издержки.
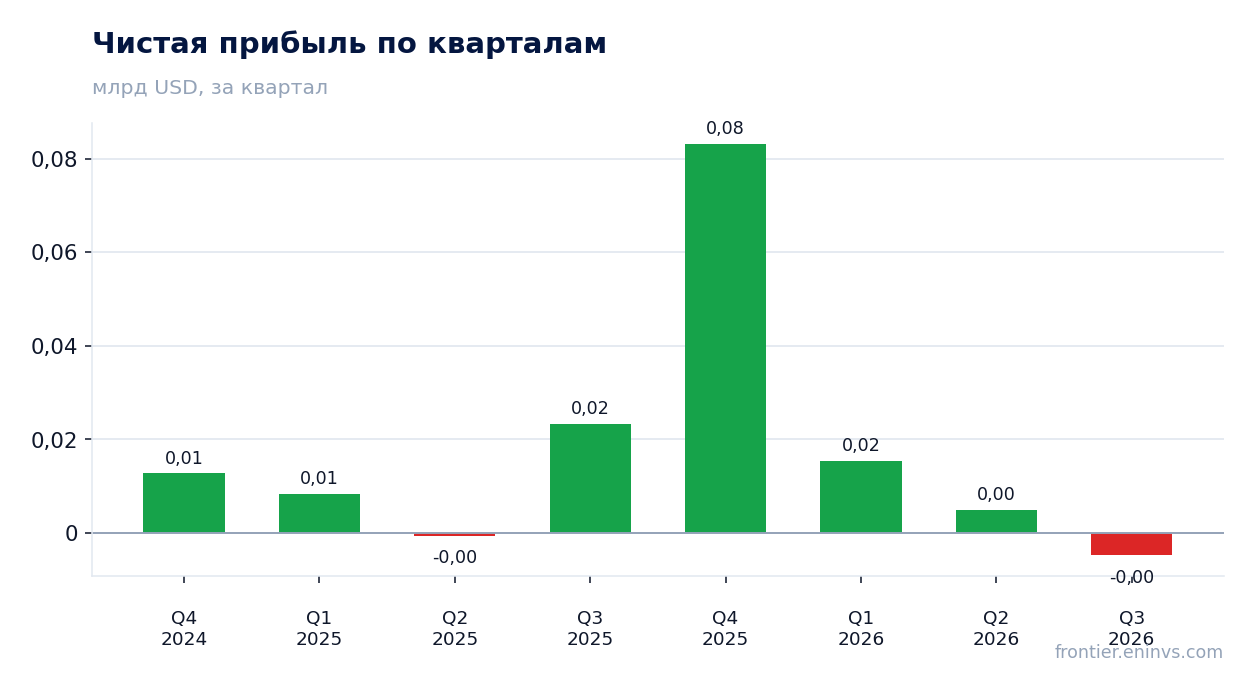
Чистый убыток 4,8 млн долларов против прибыли 23,3 млн годом ранее
Чистый убыток в третьем квартале 2026 года составил 4,8 млн долларов, тогда как годом ранее была прибыль 23,3 млн. Снижение на 120,7% привело к отрицательной чистой марже -1,5% против 8,0% годом ранее.
Убыток сформировался на фоне падения операционной прибыли и, вероятно, роста финансовых расходов, хотя их динамика в предоставленных данных не детализирована. За последние 12 месяцев чистая прибыль остаётся положительной – 98,7 млн долларов, но квартальный результат сигнализирует о давлении на прибыльность.
Операционный денежный поток 58,3 млн долларов покрыл капитальные затраты 20,2 млн
Операционный денежный поток в третьем квартале 2026 года составил 58,3 млн долларов, что ниже 74,1 млн годом ранее, но остаётся значительным. Капитальные затраты были 20,2 млн долларов, так что свободный денежный поток до учёта процентов и налогов остаётся положительным.
За последние 12 месяцев операционный денежный поток составил 253,2 млн долларов. Компания генерирует достаточно средств для финансирования инвестиций, что поддерживает устойчивость бизнеса даже при квартальном убытке.
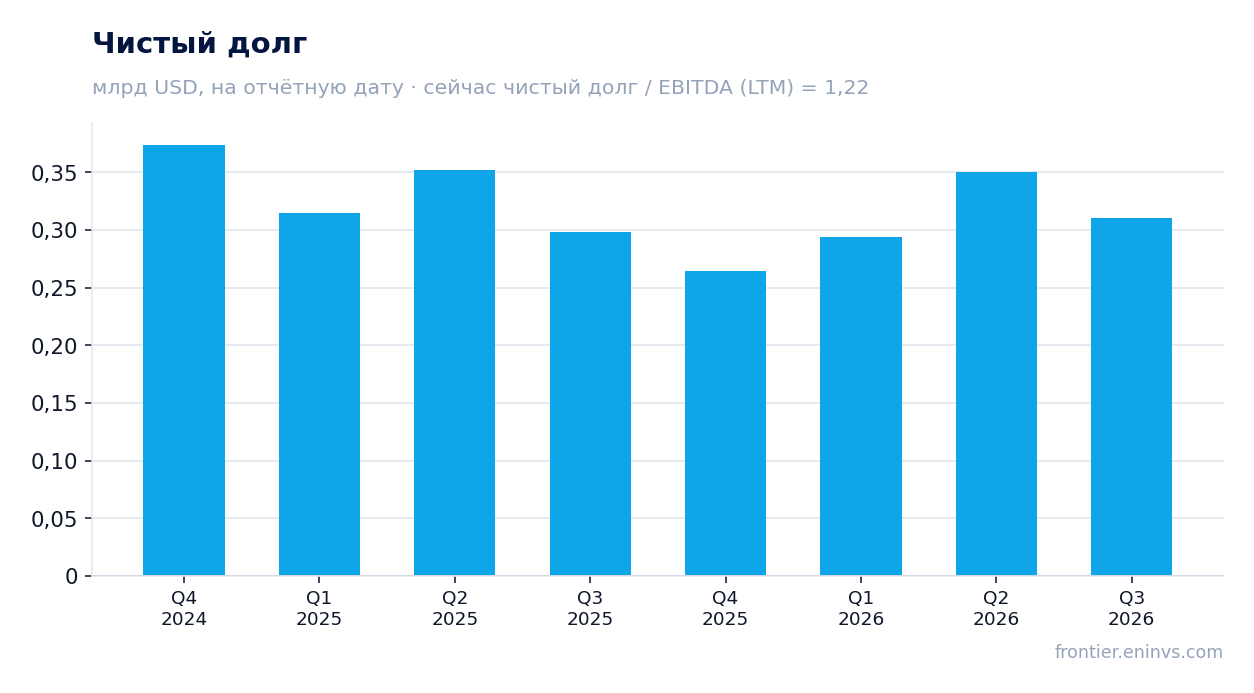
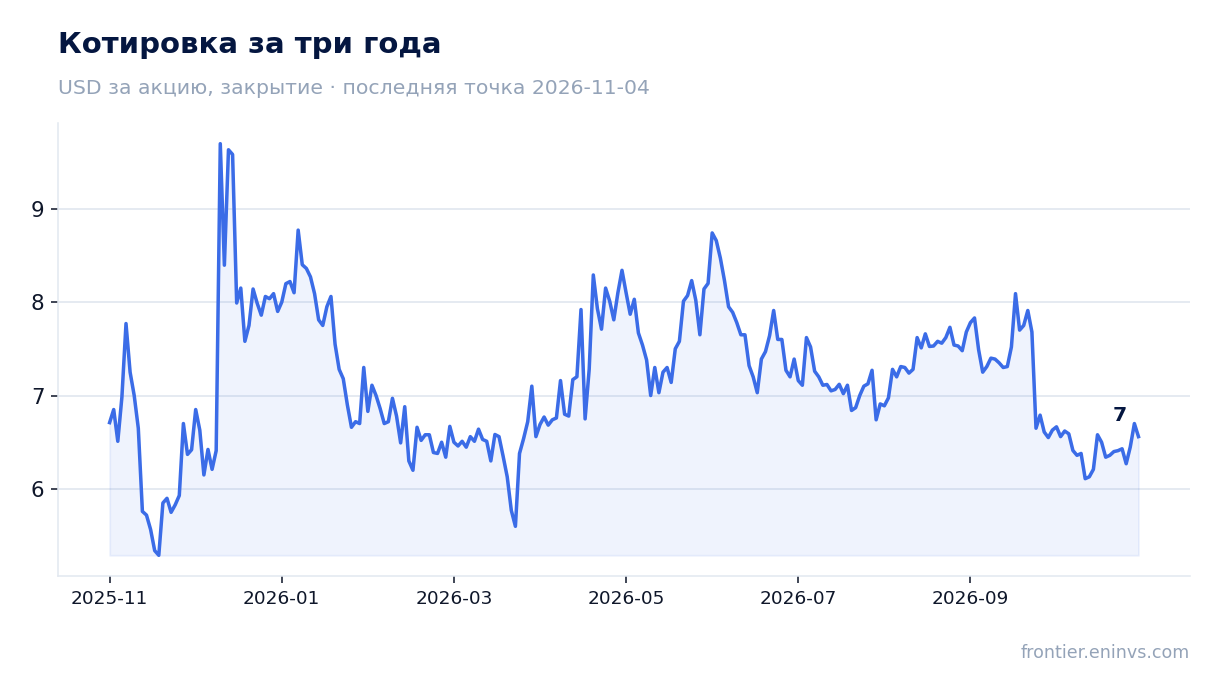
Чистый долг 310,5 млн долларов – 1,22 EBITDA за последние 12 месяцев
Чистый долг на 30 сентября 2026 года составил 310,5 млн долларов. По сравнению с 30 июня 2026 года он снизился с 350,8 млн долларов, а по сравнению с 30 сентября 2025 года остался на уровне 298,4 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,22, что является умеренным уровнем.
Долговая нагрузка не создаёт immediate рисков, но её уровень требует контроля. Процентные расходы не раскрыты, однако при текущей EBITDA компания способна обслуживать долг.
EV/EBITDA 7,0 ниже собственной трёхлетней средней 8,3 на 16%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 7,0, что на 16% ниже собственной трёхлетней средней 8,3. Это указывает на то, что акция торгуется дешевле, чем обычно, относительно своей истории.
P/E за последние 12 месяцев – 15,3. Рыночная капитализация – 1,51 млрд долларов. Снижение мультипликатора может отражать как общее ухудшение прибыльности, так и рыночные ожидания. Для инвестора это создаёт потенциальную точку входа, но требует подтверждения стабилизации маржи.
По модели портала потенциал акции до справедливой стоимости +20%
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости оценивается в +20%. Это собственная оценка портала, а не рыночный консенсус.
Модель предполагает, что текущая цена не полностью отражает фундаментальную стоимость бизнеса. Однако реализация потенциала зависит от восстановления маржи и устойчивости денежного потока.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,51 млрд USD |
| P/E (LTM) | 15,3 |
| EV/EBITDA (LTM) | 7,0 |
| P/B | 0,79 |
| Чистый долг / EBITDA | 1,22 |
| Операционный денежный поток (LTM) | 0,25 млрд |
| ROE | -1,0% |
| EV/EBITDA, среднее за 3 года | 8,3 |
Итог
Выручка Green Thumb Industries ускорилась до 11,3% год к году, но этот рост не сопровождался улучшением прибыльности: EBITDA сократилась на 11,3%, маржа упала до 18,3%, а квартал завершился убытком 4,8 млн долларов. Операционный денежный поток остаётся сильным – 58,3 млн долларов, что покрывает капитальные затраты. Долговая нагрузка умеренная – 1,22 EBITDA. Мультипликатор EV/EBITDA 7,0 ниже собственной трёхлетней средней 8,3, что делает акцию дешевле её истории, но слабая маржа и убыток удерживают оценку. Вердикт – нейтральный: потенциал роста по модели портала составляет +20%, но для его реализации необходимо восстановление рентабельности.
Перейти к финансовой карточке компании GTBIF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций