Warrior Met Coal: выручка выросла на 54,6%, но замедление и падение прибыли квартал к кварталу требуют внимания
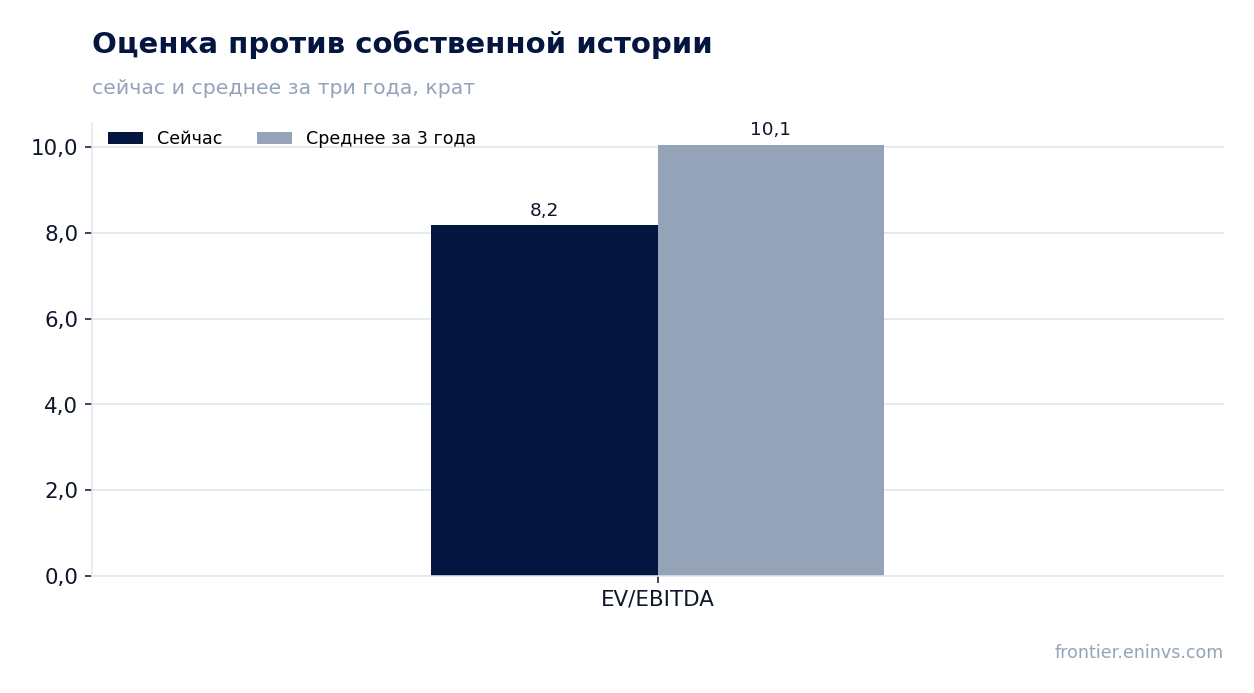
4 ноября Warrior Met Coal раскрыла результаты за третий квартал 2026 года. Выручка составила 507,9 млн долларов, увеличившись на 54,6% год к году, EBITDA достигла 118,9 млн, а чистая прибыль – 49,3 млн. Рост выручки замедлился по сравнению с 71,3% во втором квартале, а чистая прибыль снизилась относительно предыдущего квартала. При мультипликаторе EV/EBITDA 8,2 против собственного трёхлетнего среднего 10,1 акция выглядит дешевле своей истории, однако замедление темпов и квартальное ухудшение прибыли не позволяют назвать её однозначно привлекательной.
Главные тезисы
— Выручка выросла на 54,6% год к году, но замедлилась с 71,3% во втором квартале
— EBITDA прибавила 84,9% год к году, но квартальная динамика показала снижение
— Чистая прибыль выросла на 34,7% год к году, однако квартал к кварталу упала
— Долговая нагрузка отрицательная: чистый долг -0,2 млрд долларов, что даёт -0,4 EBITDA LTM
— Операционный денежный поток в 166,0 млн долларов значительно превысил EBITDA
— Дивидендная доходность за 12 месяцев составляет всего 0,4%
— EV/EBITDA 8,2 ниже собственного трёхлетнего среднего 10,1, что указывает на недооценку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,33 | 0,51 | +54,6% |
| EBITDA | 0,06 | 0,12 | +84,9% |
| Операционная прибыль | 0,02 | 0,05 | +145,1% |
| Чистая прибыль | 0,04 | 0,05 | +34,7% |
| Операционный денежный поток | 0,10 | 0,17 | +58,5% |
| Капзатраты | 0,12 | — | — |
| Рентабельность по EBITDA | 19,6% | 23,4% | +3,8 п.п. |
| Чистая маржа | 11,1% | 9,7% | -1,4 п.п. |
Выручка выросла на 54,6% год к году, но замедлилась с 71,3% во втором квартале
В третьем квартале 2026 года выручка составила 507,9 млн долларов, что на 54,6% выше уровня аналогичного квартала прошлого года. Рост остаётся высоким, но его темп замедлился по сравнению с 71,3% во втором квартале. Замедление происходит на фоне последовательного снижения выручки относительно предыдущего квартала: во втором квартале она составляла 509,7 млн долларов.
Квартальная динамика показывает, что рост год к году опирается на низкую базу прошлого года, когда выручка третьего квартала 2025 года была лишь 328,6 млн долларов. Последовательное сравнение кварталов выявляет стагнацию: выручка практически не изменилась относительно второго квартала 2026 года.
Для оценки устойчивости тренда важно следить за тем, сохранится ли годовой рост при отсутствии квартального прироста. Если выручка продолжит оставаться на текущем уровне, годовые темпы будут постепенно замедляться из-за эффекта базы.
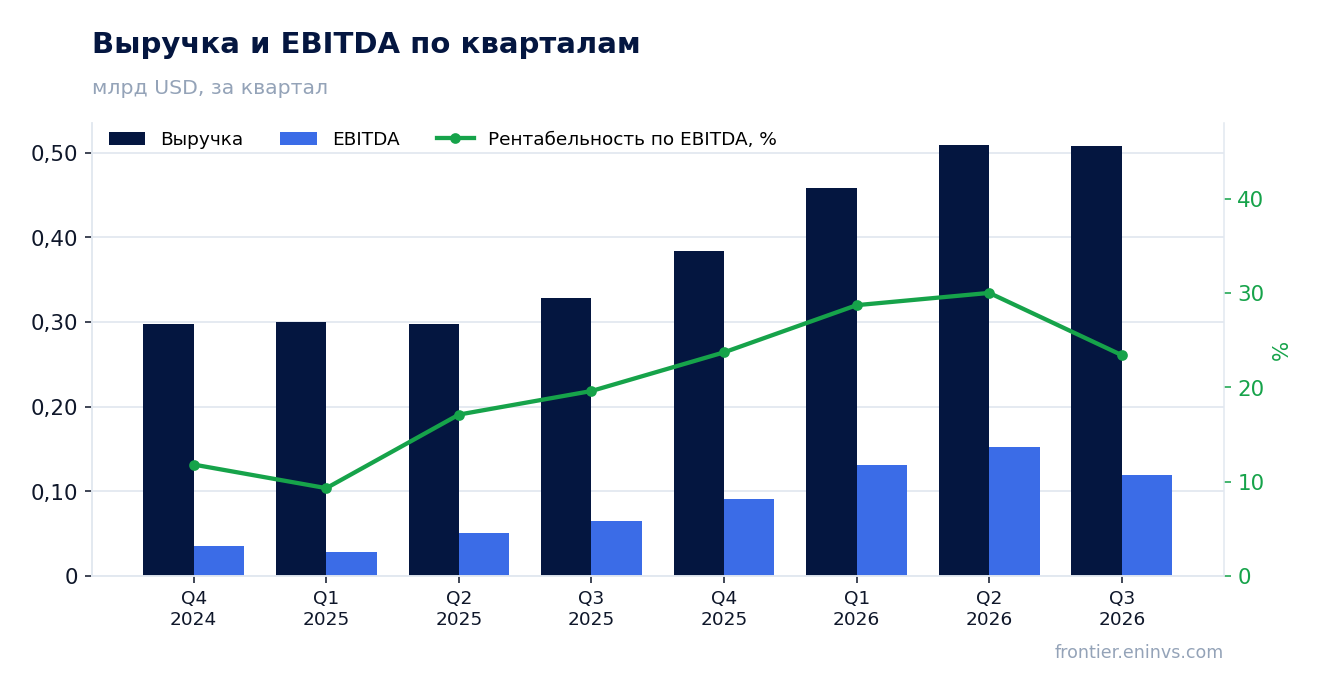
EBITDA прибавила 84,9% год к году, но квартальная динамика показала снижение
EBITDA в третьем квартале 2026 года составила 118,9 млн долларов, что на 84,9% выше показателя аналогичного квартала прошлого года. Рентабельность по EBITDA достигла 23,4% против 19,6% годом ранее. Улучшение маржи произошло на фоне роста выручки и, вероятно, благоприятной ценовой конъюнктуры.
Однако последовательная динамика негативна: во втором квартале 2026 года EBITDA была 152,8 млн долларов, то есть квартал к кварталу показатель снизился. Это указывает на то, что пик квартальной прибыльности, возможно, пройден.
Снижение EBITDA квартал к кварталу при сохранении высокой годовой базы создаёт риск дальнейшего замедления годовых темпов. Устойчивость маржи будет зависеть от цен на уголь и операционной эффективности.
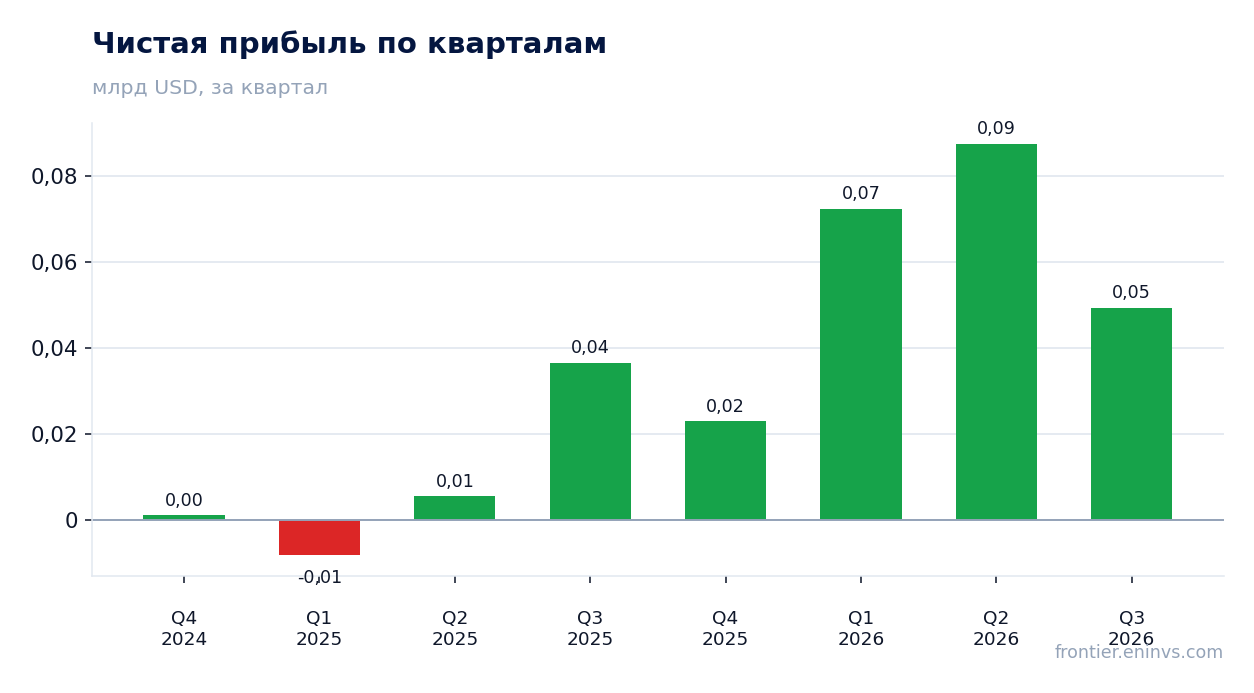
Чистая прибыль выросла на 34,7% год к году, однако квартал к кварталу упала
Чистая прибыль в третьем квартале 2026 года составила 49,3 млн долларов, что на 34,7% выше уровня аналогичного квартала прошлого года. Рентабельность по чистой прибыли снизилась до 9,7% с 11,1% годом ранее, что связано с опережающим ростом расходов или разовыми факторами.
По сравнению со вторым кварталом 2026 года, когда чистая прибыль была 87,4 млн долларов, показатель снизился более чем на треть. Это отражает как снижение EBITDA, так и возможное увеличение налоговых или процентных расходов.
Годовая динамика прибыли остаётся положительной, но квартальное ухудшение сигнализирует о давлении на рентабельность. Для инвесторов важно понять, является ли это временным явлением или началом нового тренда.
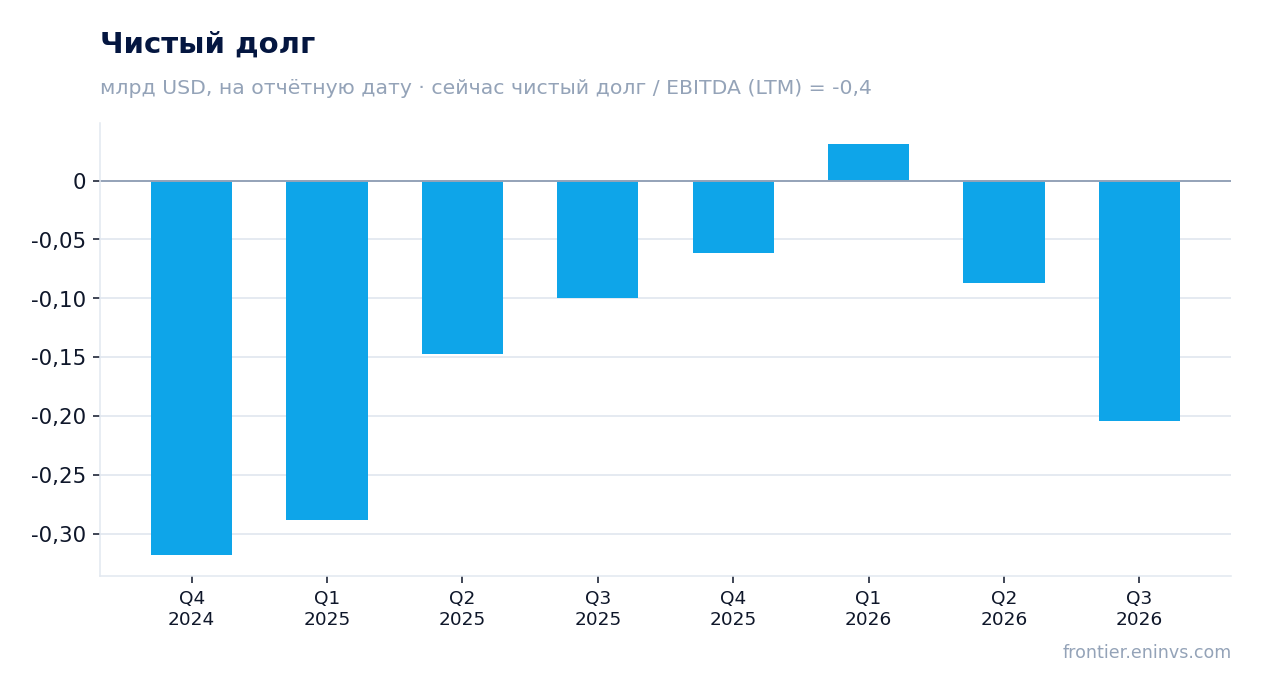
Долговая нагрузка отрицательная: чистый долг -0,2 млрд долларов, что даёт -0,4 EBITDA LTM
На конец третьего квартала 2026 года чистый долг компании составил -0,2 млрд долларов, то есть денежные средства превышают долговые обязательства. По сравнению с 30 июня 2026 года чистый долг изменился с -0,1 млрд до -0,2 млрд долларов. Относительно 30 сентября 2025 года чистый долг также снизился с -0,1 млрд до -0,2 млрд долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,4, что отражает чистую денежную позицию. Отрицательное значение показателя означает, что компания не имеет долговой нагрузки, а её ликвидность высока.
Такая финансовая устойчивость даёт компании возможность инвестировать в развитие или возвращать капитал акционерам. Однако сама по себе отрицательная нагрузка не гарантирует привлекательности акций без учёта других факторов.
Операционный денежный поток в 166,0 млн долларов значительно превысил EBITDA
Операционный денежный поток в третьем квартале 2026 года составил 166,0 млн долларов, что выше показателя EBITDA за тот же период. Это может быть связано с изменением оборотного капитала или другими неденежными статьями.
За последние 12 месяцев операционный денежный поток составил 362,7 млн долларов. При этом капитальные затраты в третьем квартале не раскрыты, но в предыдущие периоды они были существенными: например, во втором квартале 2026 года – 28,9 млн долларов.
Сильный денежный поток поддерживает финансовую гибкость компании и позволяет финансировать инвестиции без привлечения долга. Однако устойчивость потока зависит от цен на продукцию и операционной эффективности.
Дивидендная доходность за 12 месяцев составляет всего 0,4%
Дивидендная доходность за последние 12 месяцев составляет 0,4%, что является низким показателем. Компания выплачивает дивиденды, но их размер незначителен относительно цены акции.
Наша оценка дивиденда на текущий год исходит из консервативного подхода: при сохранении текущей прибыли и коэффициента выплат доходность вряд ли существенно превысит исторический уровень. Ключевым фактором является политика компании в отношении распределения прибыли.
Для инвесторов, ориентированных на доход, акция вряд ли представляет интерес. Однако низкая дивидендная доходность может компенсироваться потенциалом роста капитализации.
EV/EBITDA 8,2 ниже собственного трёхлетнего среднего 10,1, что указывает на недооценку
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,2, что на 19% ниже собственного трёхлетнего среднего значения 10,1. Это означает, что акция торгуется дешевле, чем в среднем за последние три года.
Снижение мультипликатора может быть связано с замедлением темпов роста прибыли и выручки, а также с общим снижением цен на уголь. Однако по модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости оценивается в +23%.
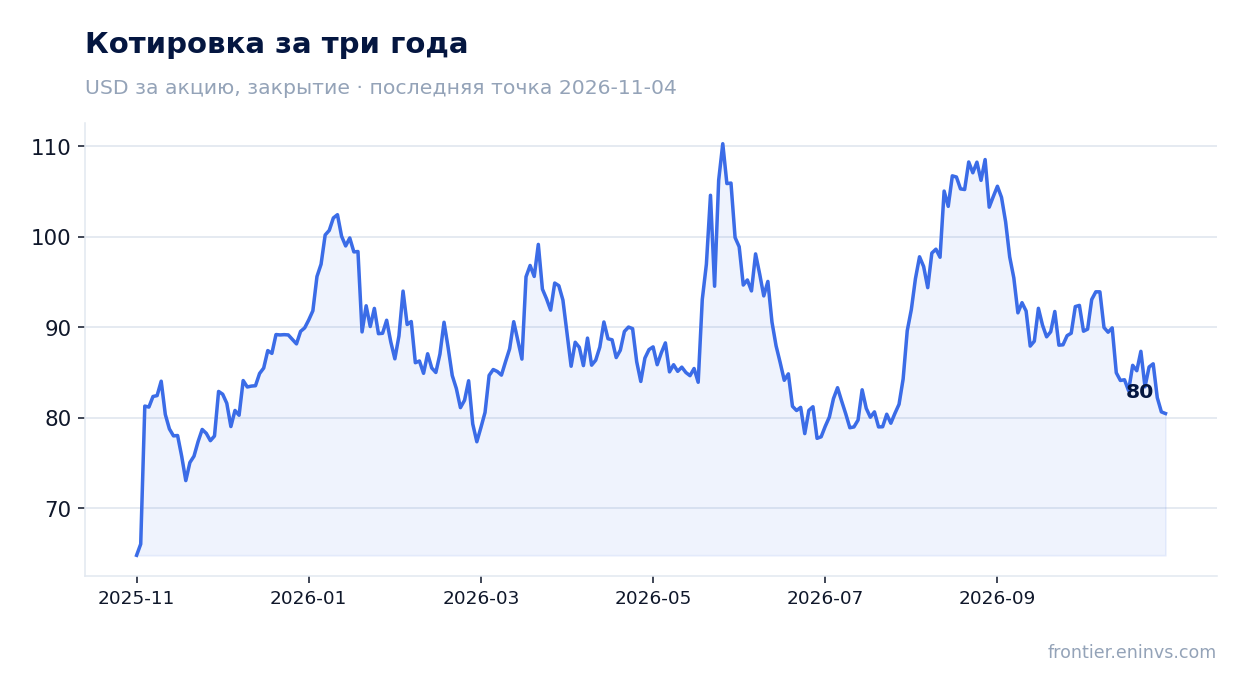
Рынок, судя по реакции цены акции, не проявил энтузиазма: в день публикации отчёта акция снизилась на 0,2%, и с момента публикации до 4 ноября также на 0,2%. Это указывает на то, что инвесторы, возможно, ожидали более сильных результатов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,25 млрд USD |
| P/E (LTM) | 18,3 |
| EV/EBITDA (LTM) | 8,2 |
| P/B | 1,98 |
| Чистый долг / EBITDA | -0,40 |
| Операционный денежный поток (LTM) | 0,36 млрд |
| ROE | 8,5% |
| Дивидендная доходность (12 мес) | 0,4% |
| EV/EBITDA, среднее за 3 года | 10,1 |
Итог
Сильной стороной отчёта остаётся высокая годовая динамика выручки и EBITDA, а также чистая денежная позиция. Однако замедление темпов роста и квартальное снижение прибыли указывают на возможную потерю импульса. Оценка по мультипликатору EV/EBITDA ниже исторического среднего и потенциал роста по модели портала говорят в пользу недооценки, но низкая дивидендная доходность и неопределённость на рынке угля ограничивают привлекательность. Вердикт – нейтральный: акция не выглядит явно недооценённой с учётом рисков.
Перейти к финансовой карточке компании HCC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций