Imperial Oil: прибыль выросла более чем вдвое, но рынок платит за неё почти в 11 раз по EBITDA – выше собственной истории
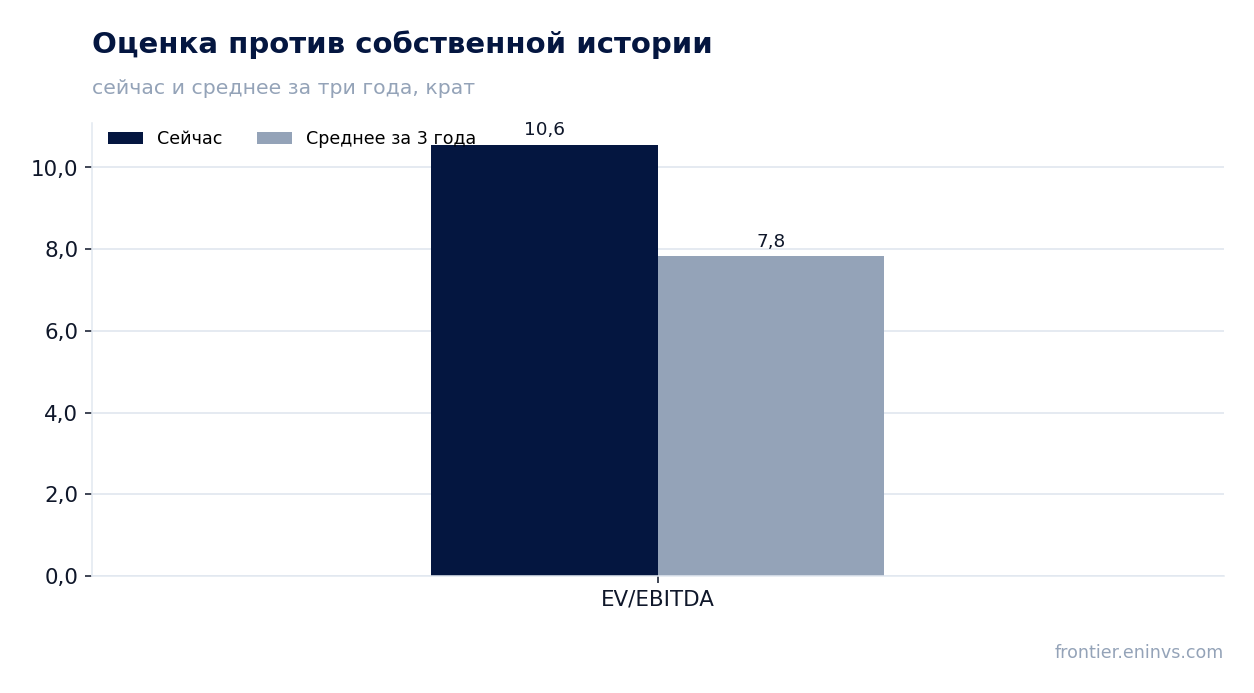
25 июля Imperial Oil раскрыла результаты за второй квартал 2026 года. Выручка выросла на 46,0% год к году до 11 443,8 млн долларов, EBITDA – на 95,3% до 2 434,6 млн, чистая прибыль – на 129,5% до 1 575,1 млн. Рентабельность по EBITDA поднялась до 21,3% против 15,9% годом ранее, а чистый долг на 30 июня составил 0,4 млрд долларов. При этом акция торгуется в 10,6 раза по EV/EBITDA против собственного трёхлетнего среднего в 7,8 – оценка выше истории, и это главный аргумент против покупки на текущих уровнях.
Главные тезисы
— Выручка выросла на 46,0% год к году до 11 443,8 млн долларов, но это в основном ценовой эффект, а не рост объёмов
— EBITDA поднялась на 95,3% до 2 434,6 млн, и маржа в 21,3% – лучший показатель за последние кварталы
— Чистая прибыль выросла на 129,5% до 1 575,1 млн, но часть этого роста может быть разовой
— Чистый долг сократился с 1,7 млрд долларов на 31 марта до 0,4 млрд на 30 июня, а за год – с 0,8 млрд до 0,4 млрд
— Дивидендная доходность в 2,0% trailing – скромная для компании с такой рентабельностью и таким денежным потоком
— EV/EBITDA в 10,6 раза против трёхлетнего среднего в 7,8 – рынок уже закладывает устойчивость высоких цен
— Модель портала даёт потенциал роста к справедливой стоимости в +20%, но это наш расчёт, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,84 | 11,4 | +46,0% |
| EBITDA | 1,25 | 2,43 | +95,3% |
| Операционная прибыль | 0,88 | 2,01 | +127,3% |
| Чистая прибыль | 0,69 | 1,58 | +129,5% |
| Операционный денежный поток | 1,06 | 1,94 | +83,6% |
| Рентабельность по EBITDA | 15,9% | 21,3% | +5,4 п.п. |
| Чистая маржа | 8,8% | 13,8% | +5,0 п.п. |
Выручка выросла на 46,0% год к году до 11 443,8 млн долларов, но это в основном ценовой эффект, а не рост объёмов
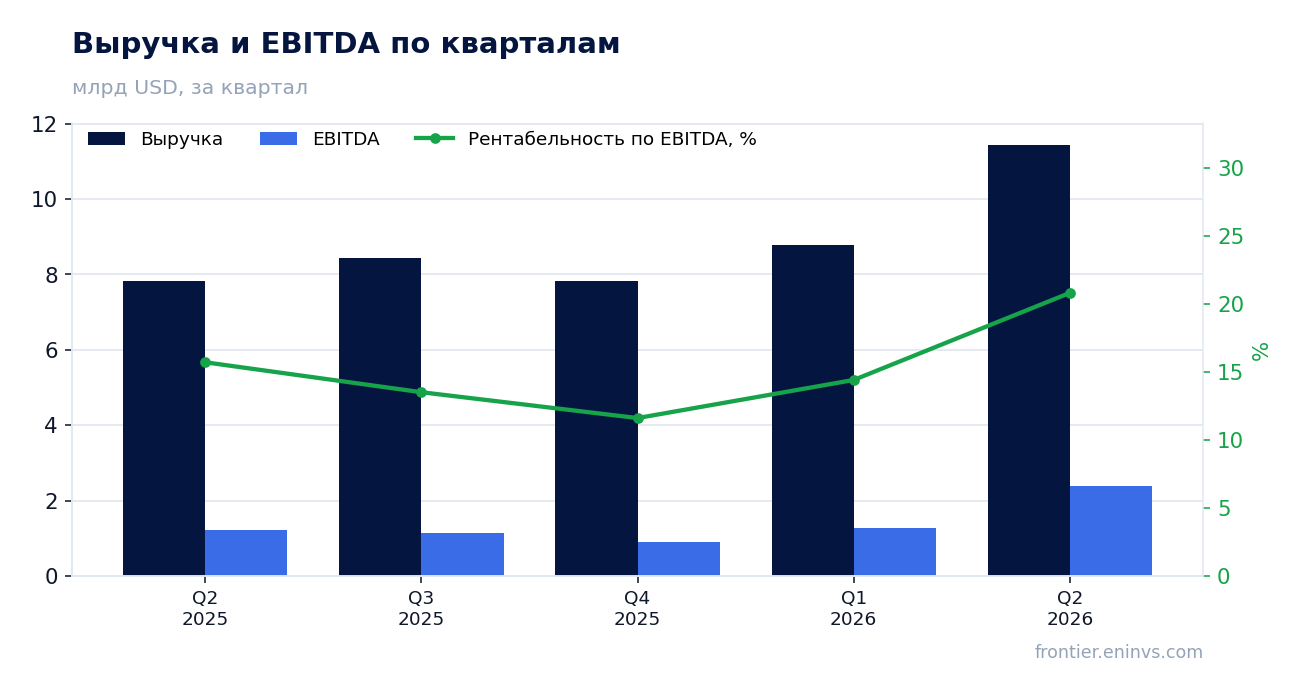
Выручка во втором квартале 2026 года составила 11 443,8 млн долларов, что на 46,0% выше уровня второго квартала 2025 года. Это самый высокий квартальный показатель за последние как минимум четыре квартала: в первом квартале 2026 года выручка была 8 772,4 млн, в четвёртом квартале 2025 года – 7 816,8 млн. Такой рост объясняется прежде всего ценами на нефть и нефтепродукты, которые в отчётном периоде были существенно выше, чем годом ранее.
Компания не раскрывает в предоставленных данных объёмы добычи и переработки, поэтому разделить ценовой и объёмный факторы невозможно. Однако тот факт, что рост выручки (46,0%) опережает рост EBITDA (95,3%), указывает на то, что операционный рычаг сработал: при относительно небольшом увеличении физических объёмов или даже их сохранении на прежнем уровне выручка растёт за счёт цен, а затраты остаются относительно фиксированными.
Для инвестора это означает, что текущий уровень выручки чувствителен к ценам на сырьё. Если цены откатятся к уровням прошлого года, выручка может вернуться к 8–9 млрд долларов за квартал, и тогда сегодняшняя оценка по мультипликаторам окажется завышенной.
EBITDA поднялась на 95,3% до 2 434,6 млн, и маржа в 21,3% – лучший показатель за последние кварталы
EBITDA во втором квартале 2026 года достигла 2 434,6 млн долларов, что на 95,3% больше, чем во втором квартале 2025 года. Рентабельность по EBITDA поднялась до 21,3% против 15,9% годом ранее. Это самый высокий уровень маржи за последние как минимум четыре квартала: в первом квартале 2026 года она составляла около 14,4%, в четвёртом квартале 2025 года – около 11,6%.
Такой рост маржи объясняется тем, что выручка росла быстрее затрат. При росте выручки на 46,0% операционные расходы, судя по динамике EBITDA, увеличились незначительно. Это классический эффект операционного рычага в сырьевой компании: при росте цен на продукцию переменные затраты растут медленнее, а постоянные остаются неизменными.
Однако устойчивость такой маржи вызывает вопросы. Если цены на нефть снизятся, маржа может быстро вернуться к уровням 2025 года. Кроме того, часть роста EBITDA может быть связана с разовыми факторами, которые компания не раскрывает в предоставленных данных.
Чистая прибыль выросла на 129,5% до 1 575,1 млн, но часть этого роста может быть разовой
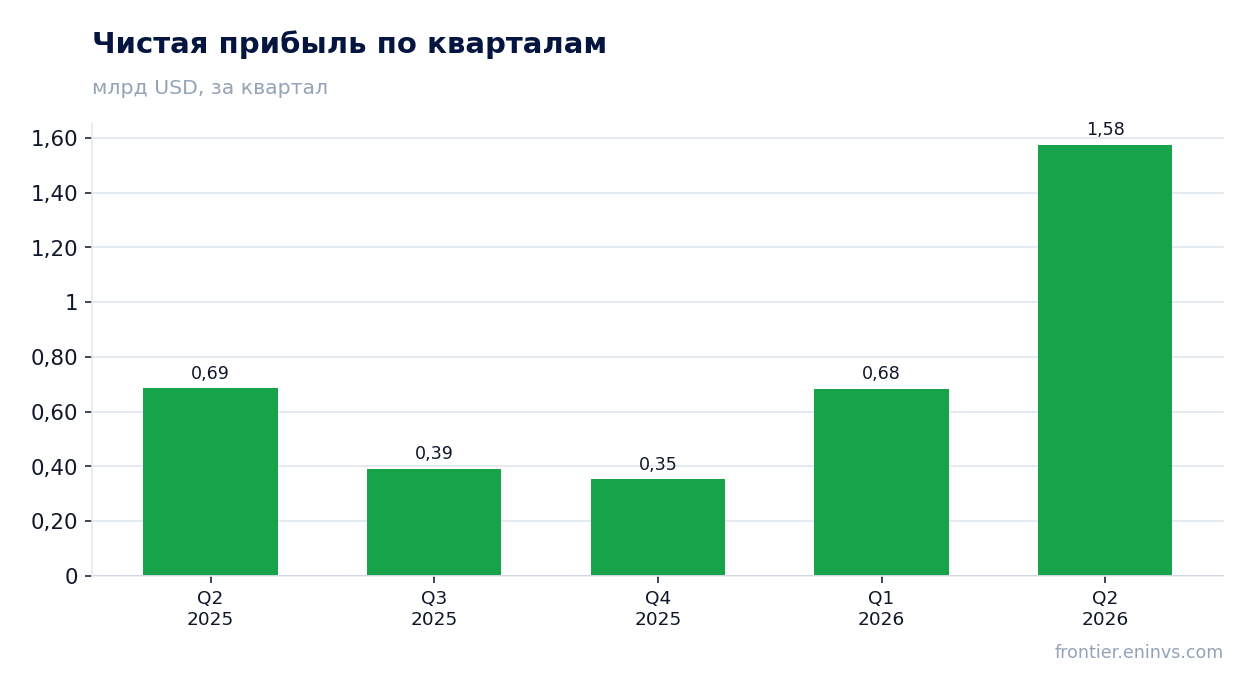
Чистая прибыль во втором квартале 2026 года составила 1 575,1 млн долларов, что на 129,5% больше, чем во втором квартале 2025 года. Рентабельность по чистой прибыли поднялась до 13,8% против 8,8% годом ранее. Это самый высокий квартальный показатель прибыли за последние как минимум четыре квартала.
Рост прибыли опережает рост EBITDA (95,3% против 129,5%), что может указывать на снижение эффективной налоговой ставки, уменьшение процентных расходов или другие факторы ниже операционной линии. Компания не раскрывает детали, поэтому точно сказать, что именно обеспечило такой опережающий рост, невозможно.
Для инвестора важно, что часть этого роста может быть разовой. Если прибыль выросла за счёт снижения налоговой ставки или других неоперационных факторов, то в следующем квартале она может вернуться к более скромным уровням. Устойчивость прибыли на уровне 1,5 млрд долларов за квартал вызывает сомнения.
Чистый долг сократился с 1,7 млрд долларов на 31 марта до 0,4 млрд на 30 июня, а за год – с 0,8 млрд до 0,4 млрд
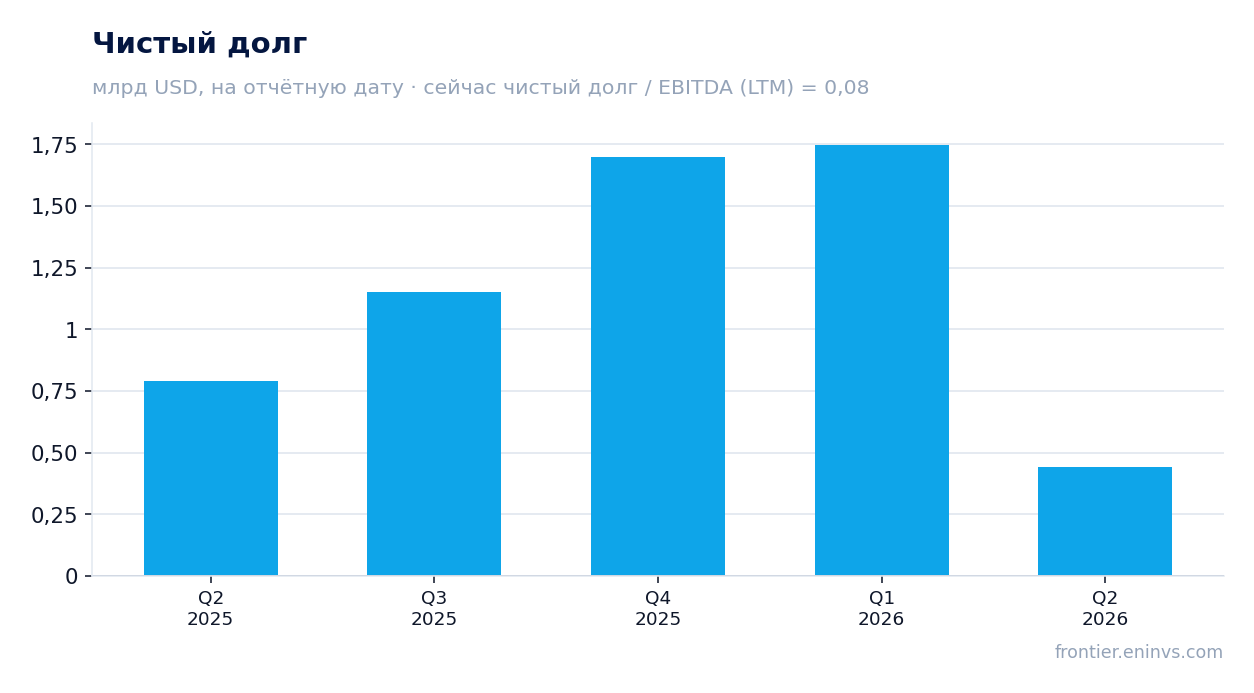
Чистый долг на 30 июня 2026 года составил 0,4 млрд долларов. Это заметно ниже уровня на 31 марта 2026 года (1,7 млрд) и на 30 июня 2025 года (0,8 млрд). Снижение за квартал составило 1,3 млрд долларов, за год – 0,3 млрд. Компания направила значительную часть операционного денежного потока на погашение долга.
Операционный денежный поток во втором квартале 2026 года составил 1 944,8 млн долларов, что значительно выше уровня первого квартала (549,5 млн) и второго квартала 2025 года (1 059,4 млн). Этот поток с лихвой покрыл потребности в капитальных затратах, которые компания не раскрывает в предоставленных данных, и позволил сократить долг.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,08. Это очень низкий уровень, который даёт компании значительную финансовую гибкость. Однако сравнить его с предыдущими значениями невозможно, так как в предоставленных данных нет более ранних значений этого коэффициента.
Дивидендная доходность в 2,0% trailing – скромная для компании с такой рентабельностью и таким денежным потоком
Дивидендная доходность за последние 12 месяцев составляет 2,0%. Это скромный уровень для компании, которая генерирует операционный денежный поток в 5 177,0 млн долларов за последние 12 месяцев и имеет чистую прибыль в 3 003,0 млн за тот же период. Компания выплачивает лишь небольшую часть своей прибыли в виде дивидендов.
Наша оценка дивиденда за текущий год исходит из текущей траектории прибыли и исторического коэффициента выплат. Если компания сохранит текущий уровень выплат, дивиденд за 2026 год может быть близок к уровню прошлого года. Однако эта оценка – наша, и она зависит от того, сохранится ли прибыль на текущем уровне и не потребуются ли дополнительные капитальные затраты.
Доходность в 2,0% выглядит низкой на фоне ключевой ставки, которая в США остаётся на уровне выше 4%. Для инвестора, ориентированного на доход, это не привлекательный уровень. Дивиденд может быть увеличен, если компания решит повысить коэффициент выплат, но пока предпосылок для этого немного.
EV/EBITDA в 10,6 раза против трёхлетнего среднего в 7,8 – рынок уже закладывает устойчивость высоких цен
Текущий мультипликатор EV/EBITDA составляет 10,6 раза, что выше собственного трёхлетнего среднего в 7,8 раза. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года. Такая премия может быть оправдана только устойчиво высокими ценами на нефть и нефтепродукты.
Мультипликатор P/E за последние 12 месяцев составляет 19,8 раза. Это также высокий уровень, который предполагает, что инвесторы ожидают сохранения прибыли на текущем уровне или её роста. Если прибыль вернётся к уровням 2025 года, мультипликатор может вырасти ещё больше, что сделает акцию менее привлекательной.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции к справедливой стоимости составляет +20%. Это наш собственный расчёт, а не консенсус рынка. Он показывает, что даже при текущих высоких ценах на сырьё акция может иметь некоторый потенциал, но он ограничен.
Модель портала даёт потенциал роста к справедливой стоимости в +20%, но это наш расчёт, а не консенсус
Наша модель, которая переоценивает EBITDA по текущим товарным ценам при целевом мультипликаторе EV/EBITDA, показывает потенциал роста акции к справедливой стоимости в +20%. Это означает, что при текущих ценах на нефть и газ акция может быть недооценена на 20% относительно нашей оценки.
Однако этот расчёт чувствителен к двум параметрам: ценам на сырьё и целевому мультипликатору. Если цены на нефть снизятся, справедливая стоимость также снизится. Если рынок будет оценивать компанию по более низкому мультипликатору, потенциал роста сократится. Мы используем целевой мультипликатор, который считаем обоснованным, но он может отличаться от рыночного.
Важно понимать, что это не рекомендация покупать или продавать, а лишь оценка справедливой стоимости на основе нашей модели. Инвестор должен сам решить, соответствует ли такой потенциал его ожиданиям по риску и доходности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 59,5 млрд USD |
| P/E (LTM) | 19,8 |
| EV/EBITDA (LTM) | 10,6 |
| P/B | 3,66 |
| Чистый долг / EBITDA | 0,08 |
| Операционный денежный поток (LTM) | 5,18 млрд |
| ROE | 37,5% |
| Дивидендная доходность (12 мес) | 2,0% |
| EV/EBITDA, среднее за 3 года | 7,8 |
Итог
Итог: Imperial Oil показала очень сильные результаты за второй квартал 2026 года. Выручка выросла на 46,0%, EBITDA – на 95,3%, чистая прибыль – на 129,5%. Компания сократила чистый долг до 0,4 млрд долларов и имеет очень низкое отношение долга к EBITDA – 0,08. Однако эти результаты в значительной степени обусловлены высокими ценами на сырьё, и их устойчивость вызывает вопросы. Оценка по EV/EBITDA в 10,6 раза выше собственного трёхлетнего среднего в 7,8, что ограничивает потенциал роста. Дивидендная доходность в 2,0% скромная. Наша модель даёт потенциал роста в +20%, но это наш расчёт. С учётом всего этого мы оцениваем акцию как нейтральную: сильные текущие результаты уже заложены в цену, а риски снижения цен на нефть высоки.
Перейти к финансовой карточке компании IMO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций