International Petroleum: выручка выросла на 20,8%, но прибыль и маржа откатились к прошлогодним уровням
13 августа International Petroleum раскрыла результаты за второй квартал 2026 года. Выручка выросла на 20,8% год к году до 218,1 млн долларов, EBITDA снизилась на 11,4% до 53,3 млн, чистая прибыль упала на 28,4% до 9,9 млн. Рост выручки не конвертировался в прибыль: маржа EBITDA сжалась с 33,3% до 24,4%, а чистая маржа – с 7,7% до 4,5%. При этом чистый долг за 12 месяцев вырос с 0,4 млрд до 0,5 млрд долларов, а EV/EBITDA LTM в 13,5 раза более чем вдвое превышает собственный трёхлетний средний уровень 6,6. Акция выглядит непривлекательной на текущих уровнях: рынок уже заложил в цену восстановление маржи, которого в отчёте пока не видно.
Главные тезисы
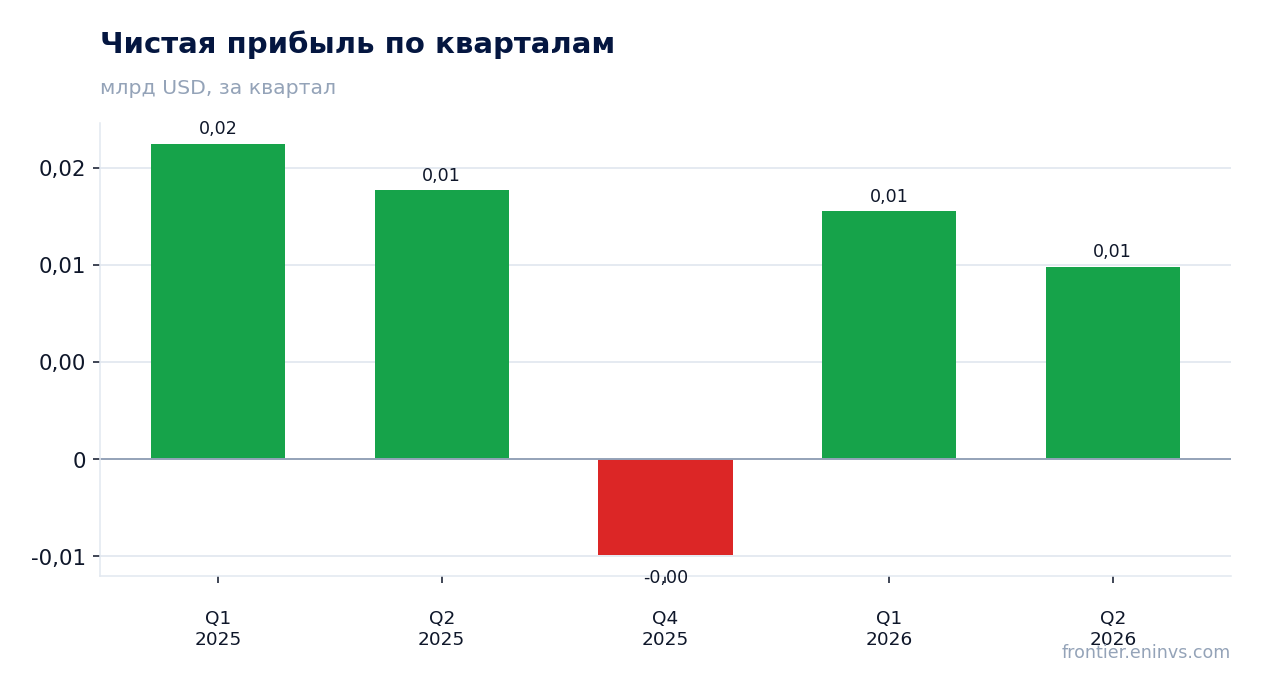
— Выручка выросла на 20,8% год к году, но EBITDA упала на 11,4% – рост не дошёл до прибыли
— Маржа EBITDA сжалась с 33,3% до 24,4%, чистая маржа – с 7,7% до 4,5%
— Чистый долг за 12 месяцев вырос с 0,4 млрд до 0,5 млрд долларов, отношение чистого долга к EBITDA LTM составляет 2,14
— EV/EBITDA LTM в 13,5 раза более чем вдвое превышает собственный трёхлетний средний уровень 6,6
— Операционный денежный поток за квартал составил 49,2 млн долларов, что ниже EBITDA на 4,1 млн
— По модели портала акция оценена на 15% выше справедливой стоимости
— Рентабельность собственного капитала составляет 4,4% – прибыль не покрывает стоимость капитала
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,18 | 0,22 | +20,8% |
| EBITDA | 0,06 | 0,05 | -11,4% |
| Операционная прибыль | 0,02 | 0,03 | +91,8% |
| Чистая прибыль | 0,01 | 0,01 | -28,4% |
| Операционный денежный поток | 0,07 | 0,05 | -32,6% |
| Рентабельность по EBITDA | 33,3% | 24,4% | -8,9 п.п. |
| Чистая маржа | 7,7% | 4,5% | -3,2 п.п. |
Выручка выросла на 20,8% год к году, но EBITDA упала на 11,4% – рост не дошёл до прибыли
Выручка во втором квартале 2026 года составила 218,1 млн долларов, что на 20,8% больше, чем годом ранее. Это заметное ускорение по сравнению с первым кварталом, когда выручка снижалась на 5,2% год к году. Однако рост продаж не сопровождался ростом прибыли: EBITDA снизилась на 11,4% до 53,3 млн долларов, а операционная прибыль сократилась с 15,5 млн до 29,7 млн долларов – рост операционной прибыли произошёл, но EBITDA упала, что указывает на рост амортизации или разовые списания.
Чистая прибыль упала на 28,4% до 9,9 млн долларов. Разрыв между динамикой выручки и прибыли объясняется тем, что рост выручки не сопровождался пропорциональным ростом валовой прибыли: себестоимость росла быстрее. Это может быть связано с ростом затрат на добычу или с изменением структуры продаж, но в отчёте конкретные причины не раскрыты. Важно, что операционная прибыль выросла, а чистая – упала, что говорит о росте финансовых расходов или налоговой нагрузки.
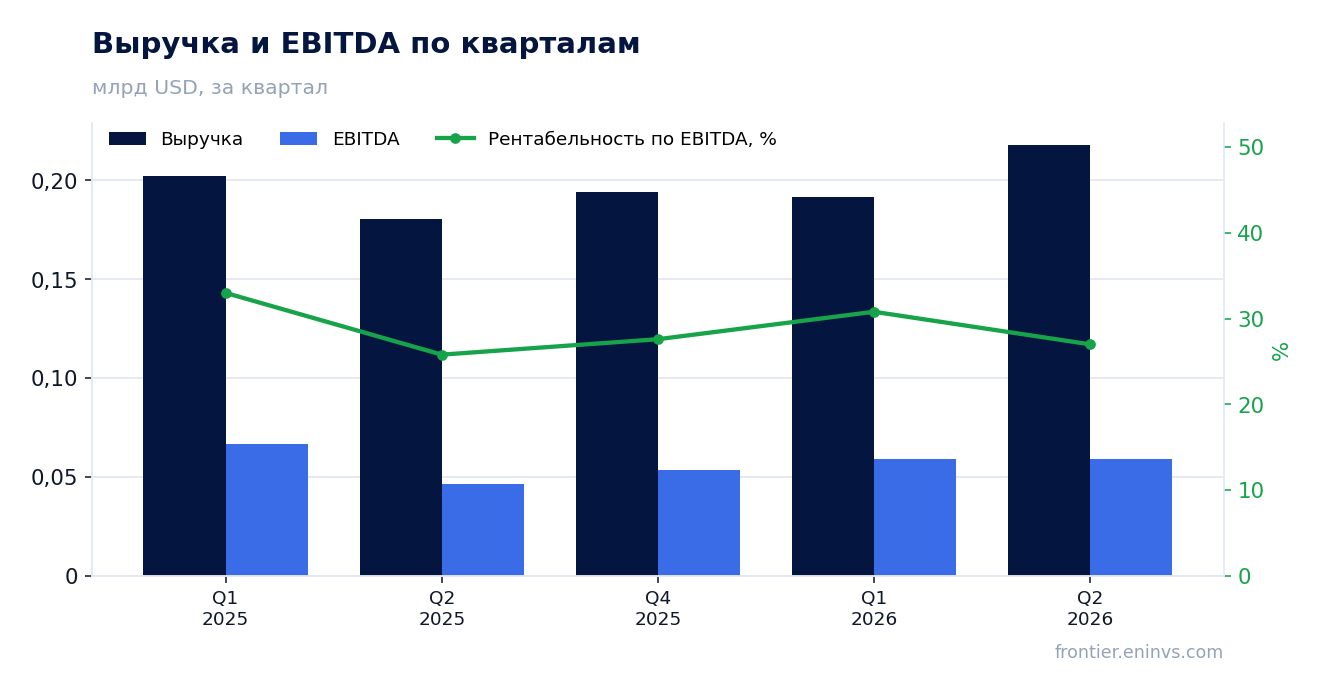
Маржа EBITDA сжалась с 33,3% до 24,4%, чистая маржа – с 7,7% до 4,5%
Рентабельность по EBITDA во втором квартале 2026 года составила 24,4% против 33,3% годом ранее. Снижение почти на 9 процентных пунктов – это существенное ухудшение, которое указывает на то, что рост выручки сопровождался ещё более быстрым ростом операционных затрат. Чистая маржа сократилась с 7,7% до 4,5%, то есть прибыльность бизнеса упала более чем в полтора раза.
Сжатие маржи – ключевой негативный сигнал отчёта. Если в прошлом году компания зарабатывала 33,3 цента EBITDA с каждого доллара выручки, то теперь – только 24,4 цента. Это может быть связано с ростом цен на энергию, логистику или с падением цен реализации. Без раскрытия структуры затрат точная причина неясна, но сам факт сжатия маржи означает, что операционный рычаг работает против компании: выручка растёт, а прибыль падает.
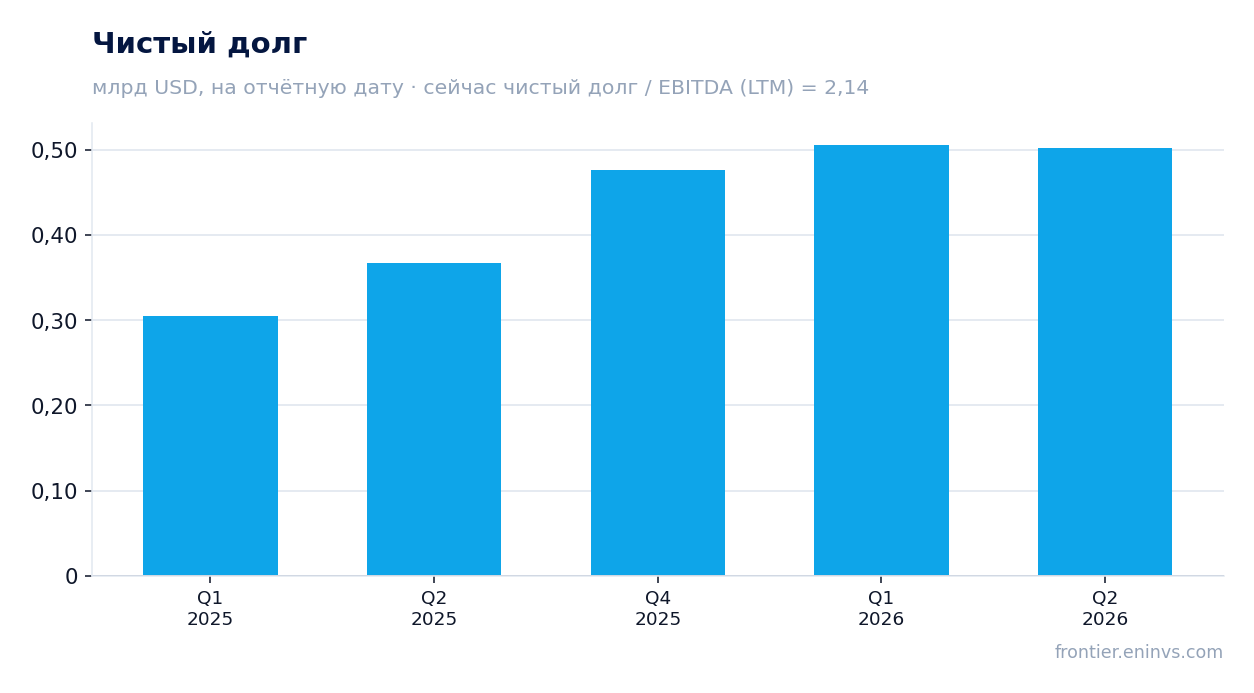
Чистый долг за 12 месяцев вырос с 0,4 млрд до 0,5 млрд долларов, отношение чистого долга к EBITDA LTM составляет 2,14
Чистый долг на 30 июня 2026 года составил 0,5 млрд долларов. За 12 месяцев он вырос с 0,4 млрд долларов на 30 июня 2025 года до 0,5 млрд долларов на 30 июня 2026 года, то есть на 0,1 млрд долларов. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,14. Это умеренный уровень долговой нагрузки, но он требует мониторинга, особенно на фоне падающей EBITDA.
Рост долга при снижающейся EBITDA – тревожная комбинация. Если EBITDA продолжит падать, коэффициент может вырасти даже без дополнительного заимствования. Операционный денежный поток за квартал составил 49,2 млн долларов, что ниже EBITDA на 4,1 млн, то есть компания не полностью конвертирует прибыль в деньги. Это ограничивает возможности по снижению долга.
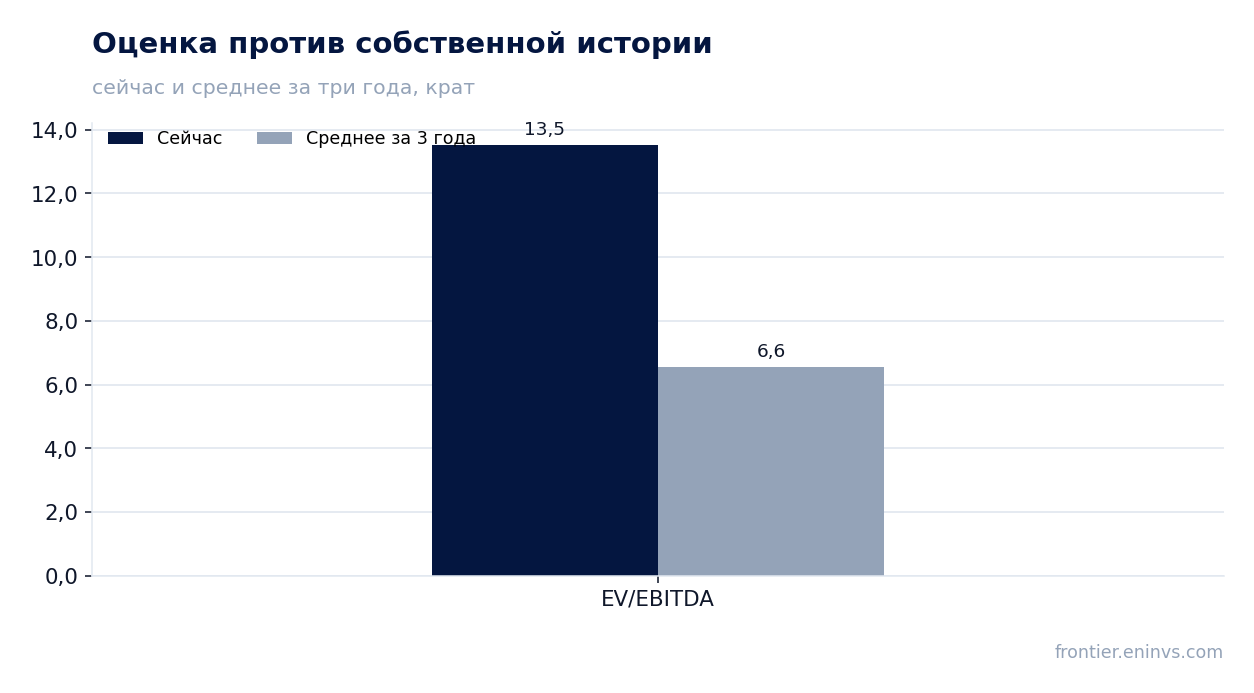
EV/EBITDA LTM в 13,5 раза более чем вдвое превышает собственный трёхлетний средний уровень 6,6
Текущая оценка по EV/EBITDA LTM составляет 13,5. Это более чем вдвое выше собственного трёхлетнего среднего уровня 6,6. Акция торгуется со значительной премией к своей исторической оценке, что предполагает ожидания рынка на восстановление прибыли. Однако отчёт за второй квартал не показывает признаков такого восстановления: EBITDA падает, маржа сжимается.
P/E LTM составляет 108,1, что отражает крайне низкую прибыль за последние 12 месяцев – 25,0 млн долларов. Рентабельность собственного капитала – 4,4%, что ниже стоимости капитала для большинства компаний. Такая оценка не выглядит оправданной на фоне текущей динамики. По модели портала акция оценена на 15% выше справедливой стоимости, что подтверждает переоценённость.
Операционный денежный поток за квартал составил 49,2 млн долларов, что ниже EBITDA на 4,1 млн
Операционный денежный поток во втором квартале 2026 года составил 49,2 млн долларов. Это на 4,1 млн меньше EBITDA, что указывает на то, что часть прибыли не конвертируется в деньги. Для капиталоёмкого бизнеса это может быть связано с ростом оборотного капитала или с уплатой налогов и процентов.
За последние 12 месяцев операционный денежный поток составил 170,2 млн долларов. При этом капитальные затраты не раскрыты в предоставленных данных, что не позволяет оценить свободный денежный поток. Однако тот факт, что OCF ниже EBITDA, означает, что компания не генерирует достаточно средств для быстрого сокращения долга. Это ограничивает возможности для выплаты дивидендов или снижения leverage.
По модели портала акция оценена на 15% выше справедливой стоимости
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, акция оценена на 15% выше справедливой стоимости. Это собственная оценка портала, а не рыночный консенсус. Она учитывает текущие цены на сырьё и предполагает, что мультипликатор вернётся к целевому уровню.
Рыночная капитализация компании составляет 2,7 млрд долларов. При текущей EBITDA LTM в 234,9 млн долларов и EV/EBITDA 13,5 рынок оценивает компанию значительно выше её исторических мультипликаторов. Если прибыль не восстановится, акция может столкнуться с дальнейшим давлением.
Рентабельность собственного капитала составляет 4,4% – прибыль не покрывает стоимость капитала
Рентабельность собственного капитала (ROE) составляет 4,4%. Это низкий показатель, который указывает на то, что компания генерирует недостаточную прибыль относительно собственного капитала. Для инвестора это означает, что бизнес не создаёт стоимость, если стоимость капитала выше этого уровня.
Низкий ROE в сочетании с высокой оценкой по EV/EBITDA и падающей маржой создаёт неблагоприятную картину. Компания работает в капиталоёмкой отрасли, где для роста прибыли требуются значительные инвестиции. Пока рентабельность остаётся на таком уровне, акция вряд ли будет привлекательной для долгосрочных инвесторов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,70 млрд USD |
| P/E (LTM) | 108,1 |
| EV/EBITDA (LTM) | 13,5 |
| P/B | 2,92 |
| Чистый долг / EBITDA | 2,14 |
| Операционный денежный поток (LTM) | 0,17 млрд |
| ROE | 4,4% |
| EV/EBITDA, среднее за 3 года | 6,6 |
Итог
Итог: выручка International Petroleum выросла на 20,8% год к году, но это не принесло прибыли – EBITDA упала на 11,4%, чистая прибыль – на 28,4%, а маржа сжалась с 33,3% до 24,4%. Рост выручки не конвертируется в деньги: операционный денежный поток за квартал на 4,1 млн долларов ниже EBITDA. Долг за 12 месяцев вырос с 0,4 млрд до 0,5 млрд долларов, а оценка по EV/EBITDA в 13,5 раза более чем вдвое превышает собственный трёхлетний средний уровень 6,6. По модели портала акция оценена на 15% выше справедливой стоимости. Вердикт – непривлекательная: рынок закладывает восстановление маржи, которого в отчёте нет.
Перейти к финансовой карточке компании IPCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций