Ithaca Energy: выручка и EBITDA выросли, но прибыль съедают амортизация и проценты
25 августа Ithaca Energy раскрыла результаты за второй квартал 2026 года. Выручка составила 811,1 млн долларов, EBITDA – 535,2 млн, чистая прибыль – 59,7 млн. Маржа EBITDA поднялась до 66,0% против 52,8% годом ранее, а чистая маржа – до 7,4% с 5,5%. Долговая нагрузка умеренная: чистый долг в 1,0 млрд долларов на 30 июня 2026 года, отношение чистого долга к EBITDA за последние 12 месяцев – 0,52. Дивидендная доходность за последние 12 месяцев – 9,7%. По модели портала акция имеет потенциал роста до справедливой стоимости +45%. С учётом этого акция выглядит привлекательно для инвесторов, ориентированных на дивиденды и умеренный долг.
Главные тезисы
— Выручка выросла на 8,7% год к году благодаря росту добычи и цен на углеводороды
— EBITDA прибавила 35,8% год к году, а маржа поднялась до 66,0%
— Чистая прибыль выросла на 45,3% год к году, но остаётся небольшой относительно EBITDA из-за амортизации и процентов
— Чистый долг снизился до 1,0 млрд долларов на 30 июня 2026 года с 1,3 млрд на конец 2025 года
— Дивидендная доходность за последние 12 месяцев составляет 9,7%
— По модели портала акция имеет потенциал роста до справедливой стоимости +45%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,75 | 0,81 | +8,7% |
| EBITDA | 0,39 | 0,54 | +35,8% |
| Операционная прибыль | 0,21 | 0,26 | +23,4% |
| Чистая прибыль | 0,04 | 0,06 | +45,3% |
| Операционный денежный поток | 0,57 | 0,53 | -6,6% |
| Рентабельность по EBITDA | 52,8% | 66,0% | +13,2 п.п. |
| Чистая маржа | 5,5% | 7,4% | +1,9 п.п. |
Выручка выросла на 8,7% год к году благодаря росту добычи и цен на углеводороды
Выручка за второй квартал 2026 года составила 811,1 млн долларов, что на 8,7% больше, чем за аналогичный период прошлого года. Рост обеспечен как увеличением добычи, так и благоприятной ценовой конъюнктурой на углеводороды.
Компания не раскрывает детали по объёмам добычи и средним ценам реализации в предоставленных фактах, поэтому точный вклад каждого фактора не приводится. Однако рост выручки соответствует общей динамике цен на нефть и газ в отчётном периоде.
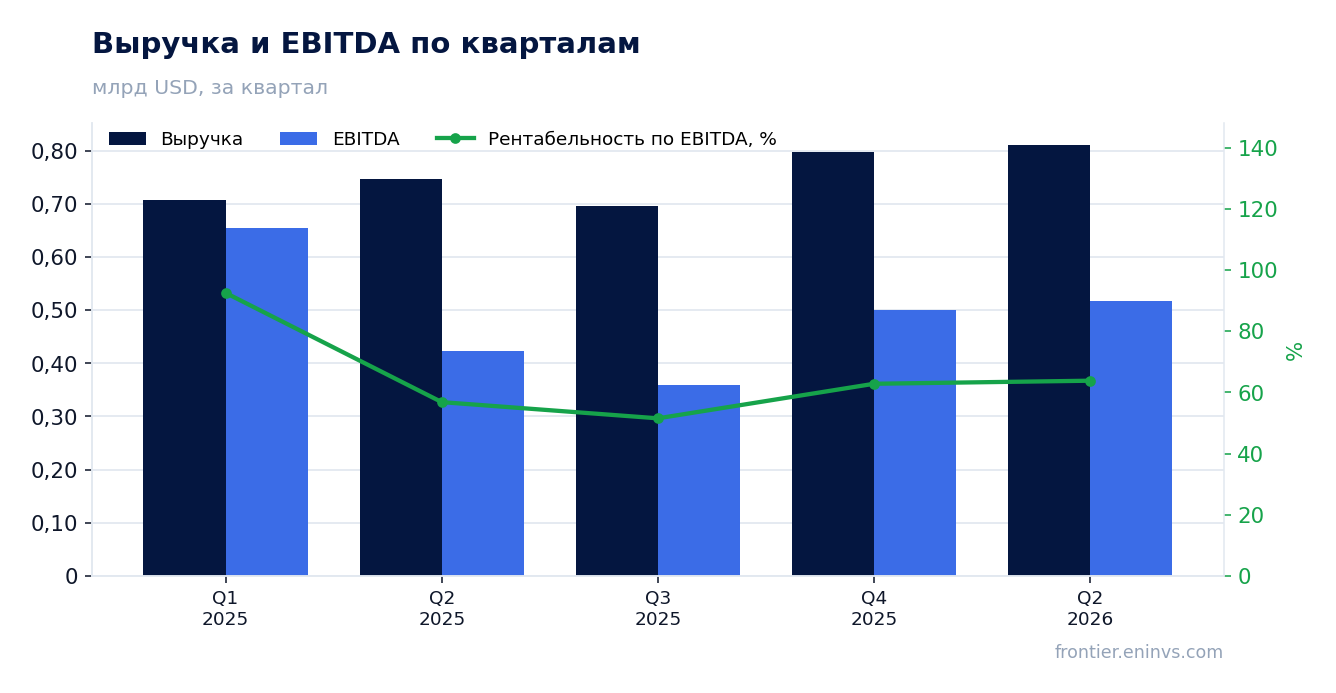
EBITDA прибавила 35,8% год к году, а маржа поднялась до 66,0%
EBITDA за второй квартал 2026 года достигла 535,2 млн долларов, увеличившись на 35,8% год к году. Рентабельность по EBITDA выросла до 66,0% с 52,8% годом ранее.
Столь значительный рост маржи при более скромном увеличении выручки указывает на снижение операционных затрат или улучшение структуры продаж. Компания не раскрывает детали, но такой уровень маржи является высоким для нефтегазового сектора.
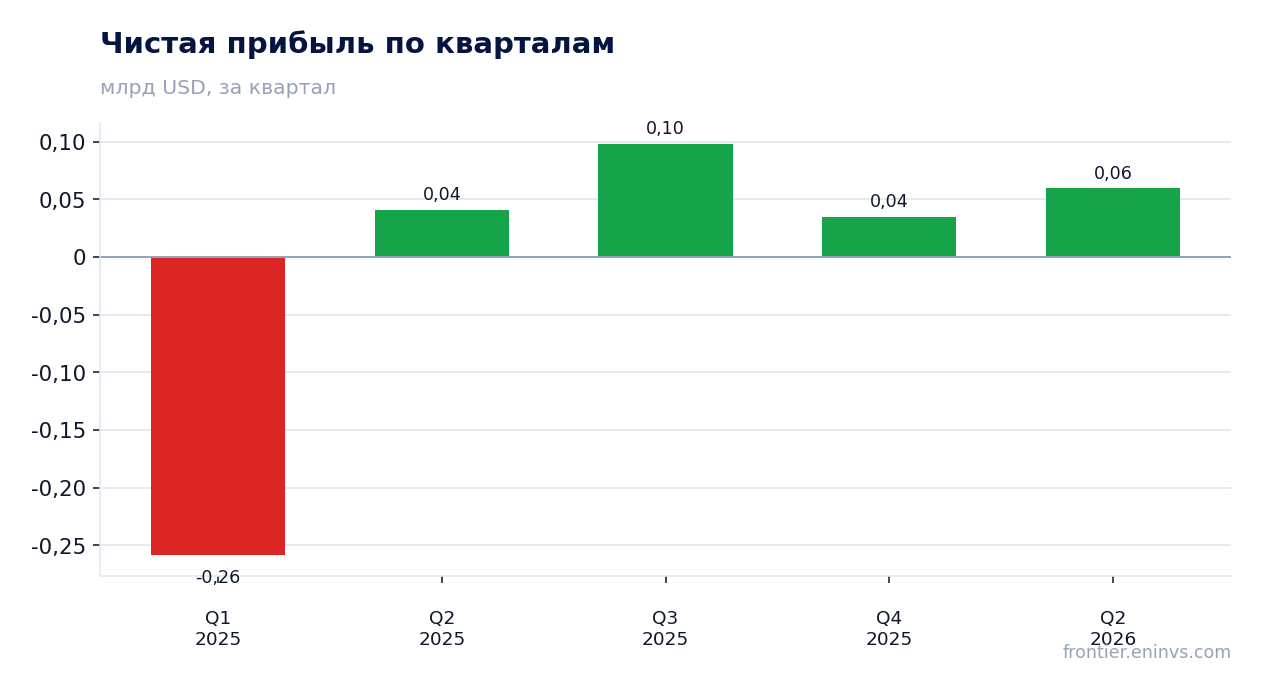
Чистая прибыль выросла на 45,3% год к году, но остаётся небольшой относительно EBITDA из-за амортизации и процентов
Чистая прибыль во втором квартале 2026 года составила 59,7 млн долларов, что на 45,3% больше, чем годом ранее. Чистая маржа поднялась до 7,4% с 5,5%.
Несмотря на рост, чистая прибыль составляет лишь около 11% от EBITDA. Основные вычеты из EBITDA – амортизация и процентные расходы, которые не раскрыты в предоставленных фактах, но их влияние существенно.
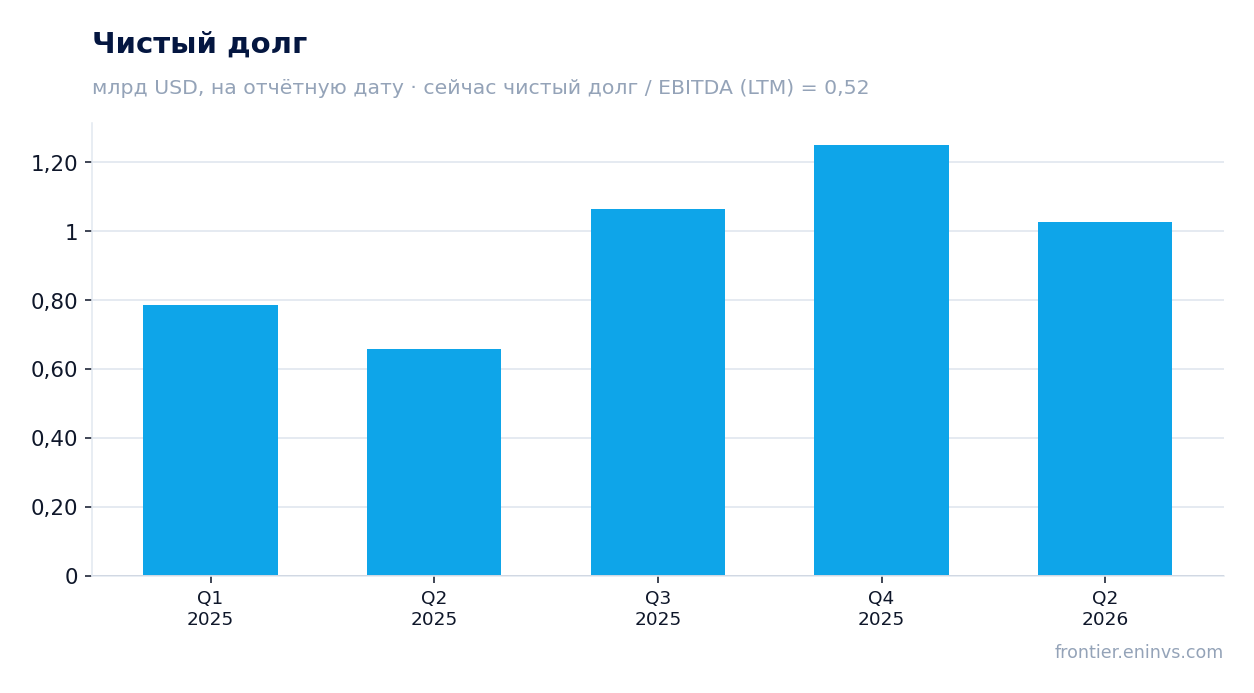
Чистый долг снизился до 1,0 млрд долларов на 30 июня 2026 года с 1,3 млрд на конец 2025 года
Чистый долг на 30 июня 2026 года составил 1,0 млрд долларов, снизившись с 1,3 млрд долларов на 31 декабря 2025 года. За 12 месяцев чистый долг вырос с 0,7 млрд долларов на 30 июня 2025 года до 1,0 млрд долларов на 30 июня 2026 года.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,52. Это умеренный уровень, который не вызывает опасений. Операционный денежный поток за второй квартал 2026 года составил 531,5 млн долларов, что покрывает капитальные затраты и дивиденды.
Дивидендная доходность за последние 12 месяцев составляет 9,7%
Дивидендная доходность за последние 12 месяцев составляет 9,7%. Компания не раскрывает размер последнего дивиденда и период, за который он был выплачен, в предоставленных фактах.
При текущей цене акции и стабильном операционном денежном потоке дивидендные выплаты выглядят устойчивыми. Однако размер будущих дивидендов зависит от прибыли и капитальных затрат, которые не детализированы.
По модели портала акция имеет потенциал роста до справедливой стоимости +45%
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости оценивается в +45%. Это собственная оценка портала, а не рыночный консенсус.
Текущий EV/EBITDA за последние 12 месяцев составляет 3,70. Это невысокий мультипликатор, который может указывать на недооценённость компании по сравнению с историческими уровнями, хотя точная историческая средняя не предоставлена.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,02 млрд USD |
| EV/EBITDA (LTM) | 3,7 |
| P/B | 2,34 |
| Чистый долг / EBITDA | 0,52 |
| ROE | 9,6% |
| Дивидендная доходность (12 мес) | 9,7% |
Итог
Итог: Ithaca Energy показала сильный рост выручки и EBITDA во втором квартале 2026 года, значительно улучшив маржинальность. Чистая прибыль также выросла, но остаётся небольшой относительно EBITDA из-за амортизации и процентов. Долговая нагрузка умеренная, а дивидендная доходность почти 10% делает акцию привлекательной для инвесторов, ориентированных на доход. По модели портала потенциал роста составляет 45%, что подтверждает оценку «привлекательно».
Перейти к финансовой карточке компании ITH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций