Meren Energy: выручка выросла втрое, но прибыль квартала держится на разовой статье, а не на добыче
25 августа Meren Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 183,8% год к году, до 196,7 млн долларов, EBITDA прибавила 17,3%, до 123,6 млн, чистая прибыль поднялась до 31,8 млн против 3,1 млн годом ранее. При этом EBITDA-маржа сократилась с 152,1% до 62,8%, а весь квартальный результат опирается на разовые статьи, тогда как за последние 12 месяцев EBITDA составляет 367,6 млн при выручке 727,4 млн. По мультипликатору EV/EBITDA 3,14 и дивидендной доходности 9,8% бумага выглядит привлекательно, но устойчивость прибыли вызывает вопросы.
Главные тезисы
— Выручка выросла на 183,8% год к году, но EBITDA прибавила лишь 17,3% – рост почти не конвертируется в операционную прибыль
— EBITDA-маржа сократилась с 152,1% до 62,8%, потому что база прошлого года была раздута разовыми поступлениями
— Чистая прибыль выросла до 31,8 млн долларов, но без разовых статей квартал мог бы оказаться убыточным
— Компания вышла в чистую денежную позицию: чистый долг сменился на чистую кассу в 76,7 млн долларов
— Операционный денежный поток за квартал составил 67,3 млн долларов, но за последние 12 месяцев он равен 265,7 млн – квартал слабее годового темпа
— Дивидендная доходность 9,8% при выплате, покрытой прибылью лишь частично, делает дивиденд главным вопросом для держателя
— EV/EBITDA 3,14 и ROE 18,1% выглядят дёшево, но прибыль последних 12 месяцев включает разовые статьи
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,07 | 0,20 | +183,8% |
| EBITDA | 0,11 | 0,12 | +17,3% |
| Операционная прибыль | 0,04 | 0,08 | +118,3% |
| Чистая прибыль | 0,00 | 0,03 | +925,8% |
| Операционный денежный поток | 0,01 | 0,07 | +547,1% |
| Рентабельность по EBITDA | 152,1% | 62,8% | -89,3 п.п. |
| Чистая маржа | 4,5% | 16,2% | +11,7 п.п. |
Выручка выросла на 183,8% год к году, но EBITDA прибавила лишь 17,3% – рост почти не конвертируется в операционную прибыль
Выручка за второй квартал 2026 года составила 196,7 млн долларов, что на 183,8% выше уровня второго квартала 2025 года. Такой рост выглядит внушительно, но он отражает главным образом низкую базу прошлого года: годом ранее выручка равнялась 69,3 млн долларов.
EBITDA за тот же квартал выросла лишь на 17,3%, до 123,6 млн долларов. Разрыв между динамикой выручки и EBITDA объясняется тем, что база прошлого года включала разовые поступления, которые не повторяются. Операционная прибыль составила 80,1 млн долларов против 36,7 млн годом ранее.
За последние 12 месяцев выручка достигла 727,4 млн долларов, а EBITDA – 367,6 млн. Эти цифры показывают, что квартальный всплеск выручки не меняет годовой масштаб бизнеса: компания остаётся небольшой по выручке, но с высокой операционной рентабельностью.
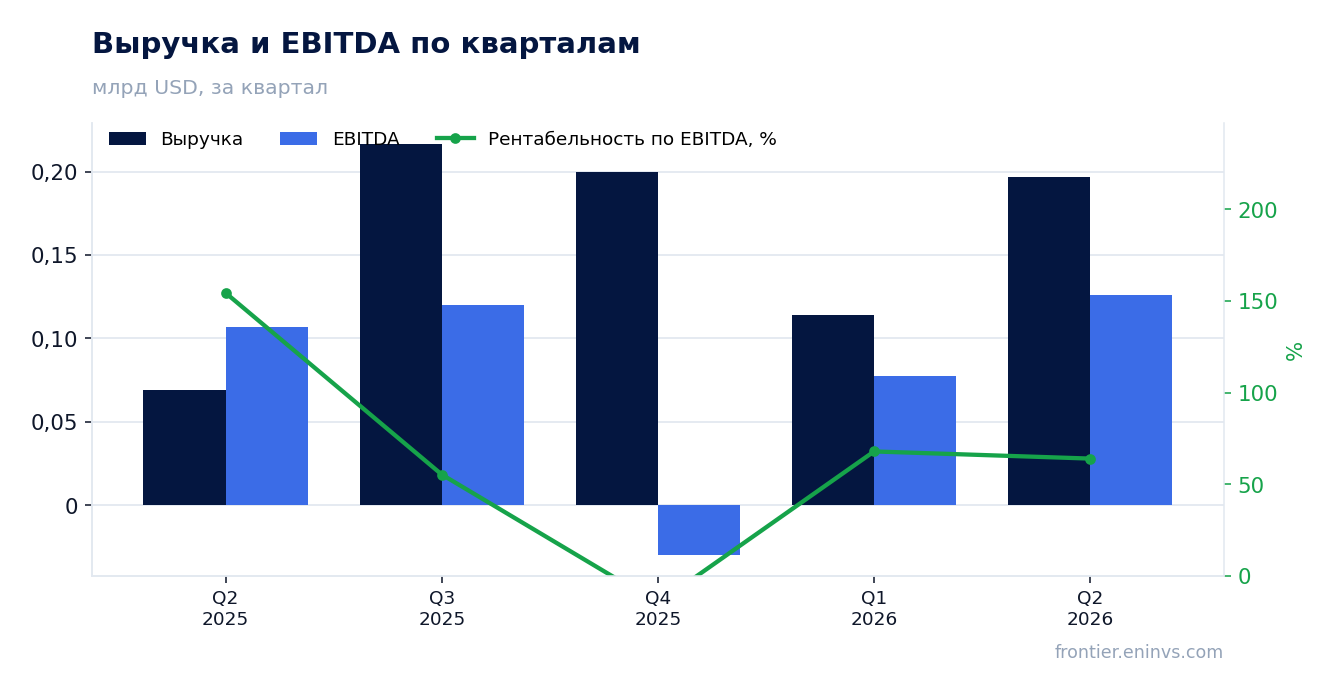
EBITDA-маржа сократилась с 152,1% до 62,8%, потому что база прошлого года была раздута разовыми поступлениями
EBITDA-маржа во втором квартале 2026 года составила 62,8% против 152,1% годом ранее. Падение маржи объясняется не ухудшением операционной эффективности, а тем, что база прошлого года была раздута разовыми поступлениями, которые не повторяются.
Чистая маржа, напротив, выросла с 4,5% до 16,2%. Это расхождение связано с тем, что в прошлом году значительная часть EBITDA не доходила до чистой прибыли из-за неоперационных списаний, тогда как в текущем квартале чистая прибыль составила 31,8 млн долларов.
Структура затрат не раскрыта в предоставленных данных, поэтому нельзя сказать, какая именно статья обеспечила рост чистой маржи. Однако разрыв между EBITDA-маржой и чистой маржой остаётся значительным, что указывает на существенные неоперационные расходы или налоги.
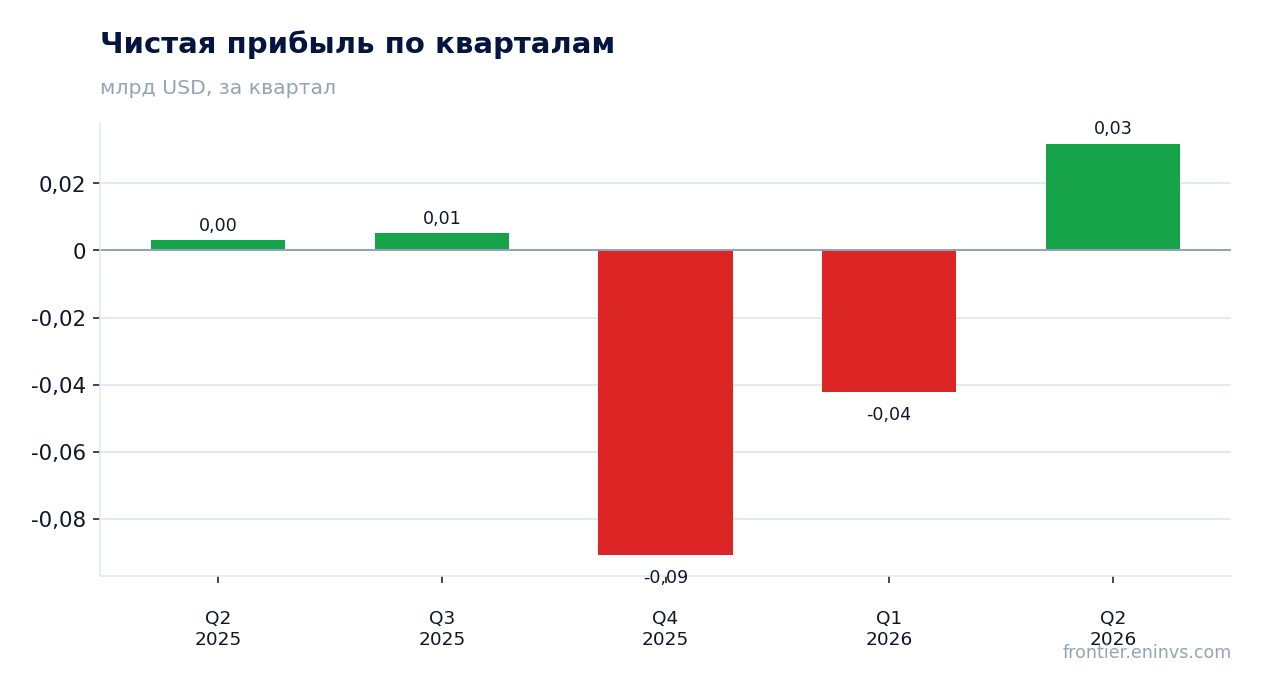
Чистая прибыль выросла до 31,8 млн долларов, но без разовых статей квартал мог бы оказаться убыточным
Чистая прибыль во втором квартале 2026 года составила 31,8 млн долларов против 3,1 млн годом ранее. Рост почти в десять раз выглядит впечатляюще, но он опирается на разовые статьи, природа которых в предоставленных данных не раскрыта.
Операционная прибыль за квартал равнялась 80,1 млн долларов, что значительно выше чистой прибыли. Это означает, что около 48 млн долларов ушло на неоперационные расходы, проценты и налоги. Без разовых поступлений чистая прибыль могла бы быть существенно ниже или даже отрицательной.
За последние 12 месяцев чистая прибыль не раскрыта в предоставленных данных, но ROE составляет 18,1%, что указывает на способность компании генерировать прибыль на капитал. Однако устойчивость этого показателя зависит от повторяемости разовых статей, которые обеспечили квартальный результат.
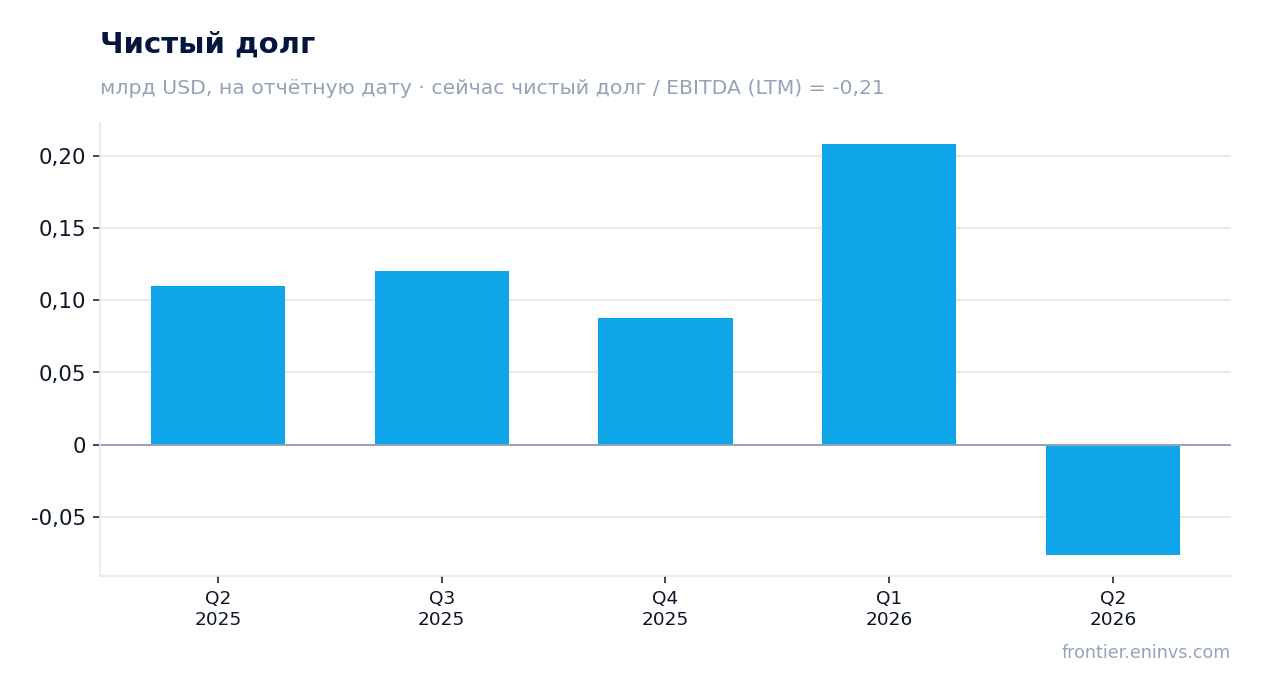
Компания вышла в чистую денежную позицию: чистый долг сменился на чистую кассу в 76,7 млн долларов
На 30 июня 2026 года чистый долг компании составил -76,7 млн долларов, то есть компания располагает чистой денежной позицией. Это изменение произошло с уровня 0,2 млрд долларов на 31 марта 2026 года, то есть за квартал чистый долг снизился на 0,3 млрд долларов.
За последние 12 месяцев чистый долг также снизился: с 0,1 млрд долларов на 30 июня 2025 года до -0,1 млрд долларов на 30 июня 2026 года, изменение составило -0,2 млрд долларов. Выход в чистую кассу снижает долговую нагрузку и даёт компании финансовую гибкость.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,21, что отражает отрицательный чистый долг. Это уровень, а не направление изменения: сравнение с предыдущими значениями коэффициента в предоставленных данных отсутствует.
Операционный денежный поток за квартал составил 67,3 млн долларов, но за последние 12 месяцев он равен 265,7 млн – квартал слабее годового темпа
Операционный денежный поток во втором квартале 2026 года составил 67,3 млн долларов. Это положительная величина, но она заметно ниже квартальной EBITDA в 123,6 млн долларов, что указывает на отток оборотного капитала или другие неденежные статьи.
За последние 12 месяцев операционный денежный поток равен 265,7 млн долларов. Это ниже годовой EBITDA в 367,6 млн долларов, что подтверждает систематическое отставание денежного потока от операционной прибыли.
Данные о капитальных затратах в предоставленных фактах отсутствуют, поэтому нельзя оценить, сколько из операционного потока уходит на инвестиции. Однако положительный операционный поток при чистой денежной позиции позволяет компании финансировать дивиденды без привлечения долга.
Дивидендная доходность 9,8% при выплате, покрытой прибылью лишь частично, делает дивиденд главным вопросом для держателя
Дивидендная доходность за последние 12 месяцев составляет 9,8%. Это высокий уровень, который заметно превышает ключевую ставку и делает бумагу привлекательной для income-ориентированных инвесторов.
Однако покрытие дивиденда прибылью вызывает вопросы. За последние 12 месяцев чистая прибыль не раскрыта в предоставленных данных, но квартальная прибыль в 31,8 млн долларов при рыночной капитализации около 996 млн долларов предполагает, что годовая прибыль может быть недостаточной для полного покрытия дивидендных выплат.
Наша оценка: если компания сохранит текущий уровень выплат, дивиденд может финансироваться из чистой денежной позиции, но устойчивость выплат зависит от повторяемости разовых статей. Снижение разовых поступлений или рост капитальных затрат могут привести к сокращению дивиденда.
EV/EBITDA 3,14 и ROE 18,1% выглядят дёшево, но прибыль последних 12 месяцев включает разовые статьи
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,14. Это низкий уровень, который предполагает, что рынок оценивает компанию дёшево относительно её операционной прибыли. ROE равен 18,1%, что указывает на эффективное использование капитала.
Однако прибыль последних 12 месяцев включает разовые статьи, которые завышают базу. Без них мультипликатор был бы выше, а ROE – ниже. Сравнение с собственной 3-летней историей мультипликатора в предоставленных данных отсутствует, поэтому нельзя сказать, находится ли акция выше или ниже своего исторического уровня.
Рыночная капитализация составляет 996,3 млн долларов. При чистой денежной позиции в 76,7 млн долларов enterprise value оказывается ниже рыночной капитализации, что дополнительно поддерживает оценку. Однако устойчивость прибыли остаётся ключевым вопросом для инвестора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,00 млрд USD |
| EV/EBITDA (LTM) | 3,1 |
| P/B | 1,30 |
| Чистый долг / EBITDA | -0,21 |
| Операционный денежный поток (LTM) | 0,27 млрд |
| ROE | 18,1% |
| Дивидендная доходность (12 мес) | 9,8% |
Итог
Meren Energy показала сильный квартал: выручка выросла на 183,8%, чистая прибыль достигла 31,8 млн долларов, а компания вышла в чистую денежную позицию. Однако рост прибыли опирается на разовые статьи, а EBITDA-маржа сократилась с 152,1% до 62,8%. Дивидендная доходность 9,8% и мультипликатор EV/EBITDA 3,14 выглядят привлекательно, но устойчивость прибыли и покрытие дивиденда остаются ключевыми вопросами. Для держателя главный вопрос – повторятся ли разовые поступления в следующем квартале.
Перейти к финансовой карточке компании MEREN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций