Ramaco Resources: выручка выросла на 24%, но EBITDA снова ушла в минус – прибыль держится на налоговом возврате
3 ноября Ramaco Resources раскрыла результаты за третий квартал 2026 года. Выручка выросла на 24,0% год к году до 150,1 млн долларов, но скорректированная EBITDA по отчёту составила 3,0 млн долларов, а по нашим данным – минус 3,5 млн долларов; чистый убыток достиг 18,2 млн долларов. Рост продаж обеспечен распродажей накопленных запасов, а не добычей: производство упало на 10%. При текущей цене акция выглядит непривлекательной: мультипликатор EV/EBITDA около 6,7x против собственного трёхлетнего среднего, долг за год вырос на 0,3 млрд долларов, а прибыль поддерживается разовыми факторами.
Главные тезисы
— Выручка выросла на 24,0% за счёт распродажи складов, а не добычи: продажи прибавили 23%, производство упало на 10%
— EBITDA осталась отрицательной – минус 3,5 млн долларов, – потому что денежная себестоимость выросла до 104 долларов на тонну
— Чистый убыток в 18,2 млн долларов смягчён налоговым возвратом в 5,2 млн долларов
— Долг за год вырос на 0,3 млрд долларов – с минус 0,1 млрд до 0,2 млрд, – при отрицательном операционном потоке в 12,0 млн долларов
— Капитальные вложения выросли до 35,5 млн долларов, а свободный денежный поток остаётся отрицательным
— Дивиденд по классу B в 0,0742 доллара на акцию объявлен, но прибыли под него нет
— Мультипликатор EV/EBITDA около 6,7x – выше собственного трёхлетнего среднего, и это при убытке
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,12 | 0,15 | +24,0% |
| EBITDA | 0,00 | -0,00 | -233,3% |
| Операционная прибыль | -0,01 | -0,02 | — |
| Чистая прибыль | -0,01 | -0,02 | — |
| Операционный денежный поток | -0,00 | -0,01 | — |
| Капзатраты | 0,02 | — | — |
| Рентабельность по EBITDA | 2,2% | -2,3% | -4,5 п.п. |
| Чистая маржа | -11,0% | -12,1% | -1,1 п.п. |
Выручка выросла на 24,0% за счёт распродажи складов, а не добычи: продажи прибавили 23%, производство упало на 10%
Выручка в третьем квартале 2026 года составила 150,1 млн долларов, что на 24,0% больше, чем годом ранее. Рост ускорился по сравнению со вторым кварталом, когда выручка снизилась на 5,3%: компания продала 1 077 тыс. тонн против 873 тыс. тонн годом ранее, то есть на 23% больше.
Однако добыча за тот же период упала на 10% до 851 тыс. тонн. Компания объясняет это сознательным сокращением добычи высоколетучего угля на фоне слабого рынка. Таким образом, рост продаж обеспечен распродажей накопленных запасов: на конец квартала на складах оставалось около 900 тыс. тонн угля, что более чем на 600 тыс. тонн выше нормального уровня.
Цена реализации осталась на уровне 120 долларов за тонну, как и годом ранее. При этом спотовые цены на американский уголь в третьем квартале выросли на 4% к предыдущему кварталу и ещё на 9% после его окончания. Компания рассчитывает, что распродажа складов по более высоким ценам даст приток оборотного капитала в четвёртом квартале.
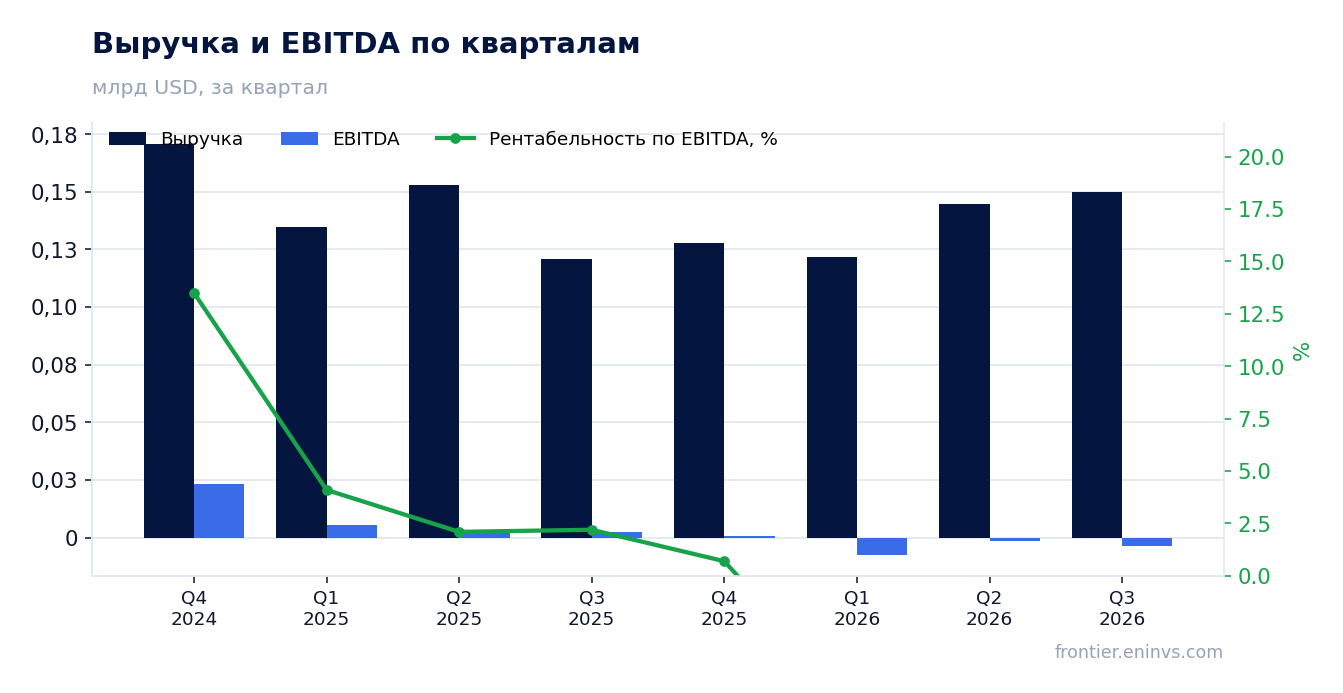
EBITDA осталась отрицательной – минус 3,5 млн долларов, – потому что денежная себестоимость выросла до 104 долларов на тонну
Скорректированная EBITDA по отчёту составила 3,0 млн долларов, но по нашим данным EBITDA отрицательна – минус 3,5 млн долларов. Годом ранее этот показатель был положительным – 2,6 млн долларов. Маржа EBITDA ушла в минус 2,3% против плюс 2,2% годом ранее.
Причина – рост денежной себестоимости до 104 долларов на тонну с 99 долларов во втором квартале и 97 долларов годом ранее. Компания прямо называет драйвер: дизельное топливо подорожало до 5,85 доллара за галлон против 2,50 доллара в начале года. Денежная маржа на тонну сжалась до 16 долларов с 23 долларов годом ранее.
Операционный убыток увеличился до 21,1 млн долларов с 14,5 млн долларов годом ранее. Рост выручки не транслируется в прибыль, потому что себестоимость продаж выросла на 31% – быстрее выручки. Компания повысила прогноз денежной себестоимости на 2026 год до 101–103 долларов на тонну с прежних 96–99 долларов.
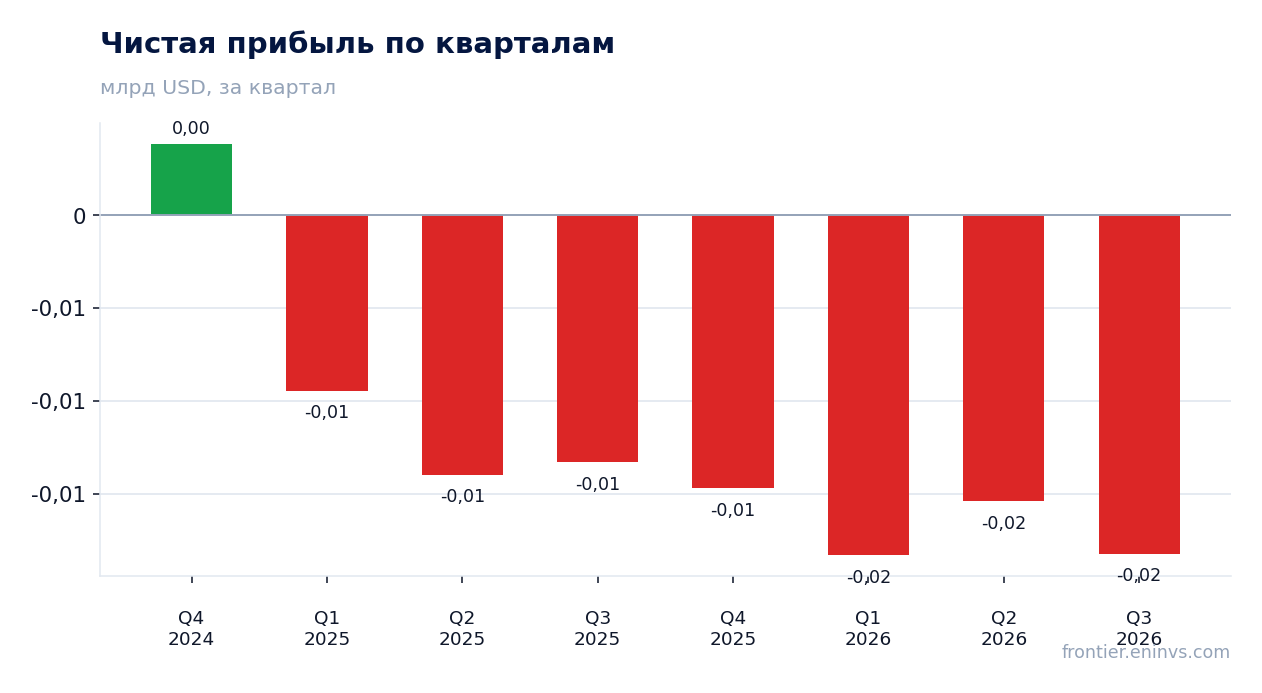
Чистый убыток в 18,2 млн долларов смягчён налоговым возвратом в 5,2 млн долларов
Чистый убыток в третьем квартале составил 18,2 млн долларов против 13,3 млн долларов годом ранее. Убыток на акцию класса A – 0,32 доллара. Рентабельность по чистой прибыли – минус 12,1% против минус 11,0% годом ранее.
Внутри убытка есть разовый положительный фактор: компания отразила налоговый возврат в 5,2 млн долларов с эффективной ставкой около 22%. Без него убыток был бы заметно больше. Кроме того, компания выиграла судебный вердикт на 30 млн долларов против Chubb Insurance по делу о разрушении силоса в 2018 году, включая 27,5 млн долларов чистых экономических потерь. Окончательная сумма зависит от исхода посттрибунальных ходатайств, и в отчётном квартале она не отражена.
Процентные расходы снизились до 1,4 млн долларов с 2,3 млн долларов годом ранее. Это единственная статья, которая улучшила результат. Операционная деятельность остаётся убыточной, и без разовых статей картина была бы хуже.
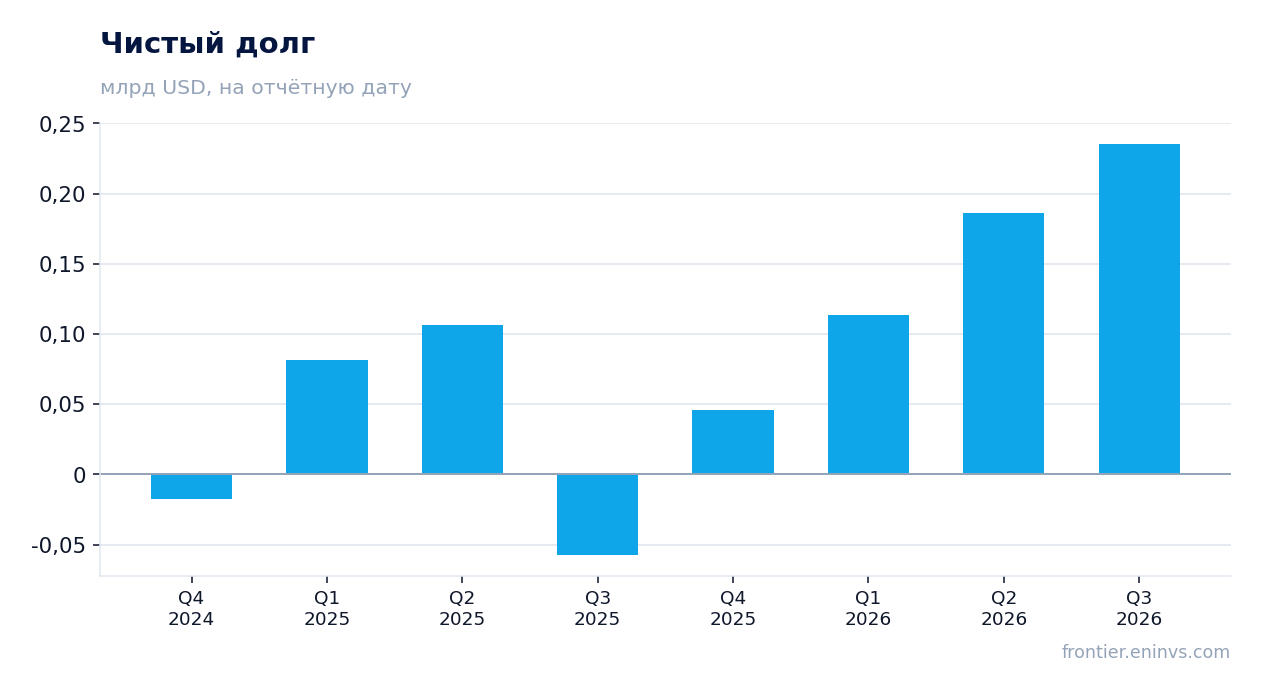
Долг за год вырос на 0,3 млрд долларов – с минус 0,1 млрд до 0,2 млрд, – при отрицательном операционном потоке в 12,0 млн долларов
Чистый долг на 30 сентября 2026 года составил 0,2 млрд долларов. Годом ранее, на 30 сентября 2025 года, он был отрицательным – минус 0,1 млрд долларов. За 12 месяцев изменение составило плюс 0,3 млрд долларов. С 30 июня 2026 года долг не изменился: 0,2 млрд долларов на обе даты.
Операционный денежный поток в третьем квартале был отрицательным – минус 12,0 млн долларов. За девять месяцев 2026 года отток составил 34,4 млн долларов против притока 20,3 млн долларов годом ранее. Отрицательный поток при растущем долге означает, что компания финансирует оборотный капитал и инвестиции за счёт баланса.
Ликвидность на конец квартала – 374,7 млн долларов, включая 233,0 млн долларов денежных средств и 141,7 млн долларов доступного кредита. Компания подчёркивает, что выборка по револьверной линии равна нулю. Однако долгосрочный долг на балансе – 453,6 млн долларов, и обслуживание этого долга при отрицательной EBITDA ложится на ликвидность.
Капитальные вложения выросли до 35,5 млн долларов, а свободный денежный поток остаётся отрицательным
Капитальные вложения в третьем квартале составили 35,5 млн долларов против 16,6 млн долларов годом ранее – рост на 114%. Компания объясняет это развёртыванием проектов по низколетучему углю на комплексах Berwind и Maben. Прогноз капитальных вложений на 2026 год повышен до 97–102 млн долларов с 92–97 млн долларов.
При операционном оттоке в 12,0 млн долларов и капитальных вложениях в 35,5 млн долларов свободный денежный поток глубоко отрицательный. За девять месяцев 2026 года капитальные вложения составили 80,0 млн долларов против 52,1 млн долларов годом ранее. Разрыв финансируется из кассы и долга.
Компания ожидает, что распродажа складов в четвёртом квартале даст приток оборотного капитала. Это может улучшить денежный поток, но не меняет того, что инвестиционная программа опережает операционную генерацию. Новый железнодорожный погрузочный комплекс на Maben, как ожидается, снизит затраты на грузовики примерно на 20 долларов на тонну с января 2027 года.
Дивиденд по классу B в 0,0742 доллара на акцию объявлен, но прибыли под него нет
Совет директоров объявил квартальный дивиденд в 0,0742 доллара на акцию класса B за четвёртый квартал 2026 года. Выплата назначена на 18 декабря 2026 года акционерам, зарегистрированным на 4 декабря. Это единственный дивиденд, упомянутый в отчёте за период.
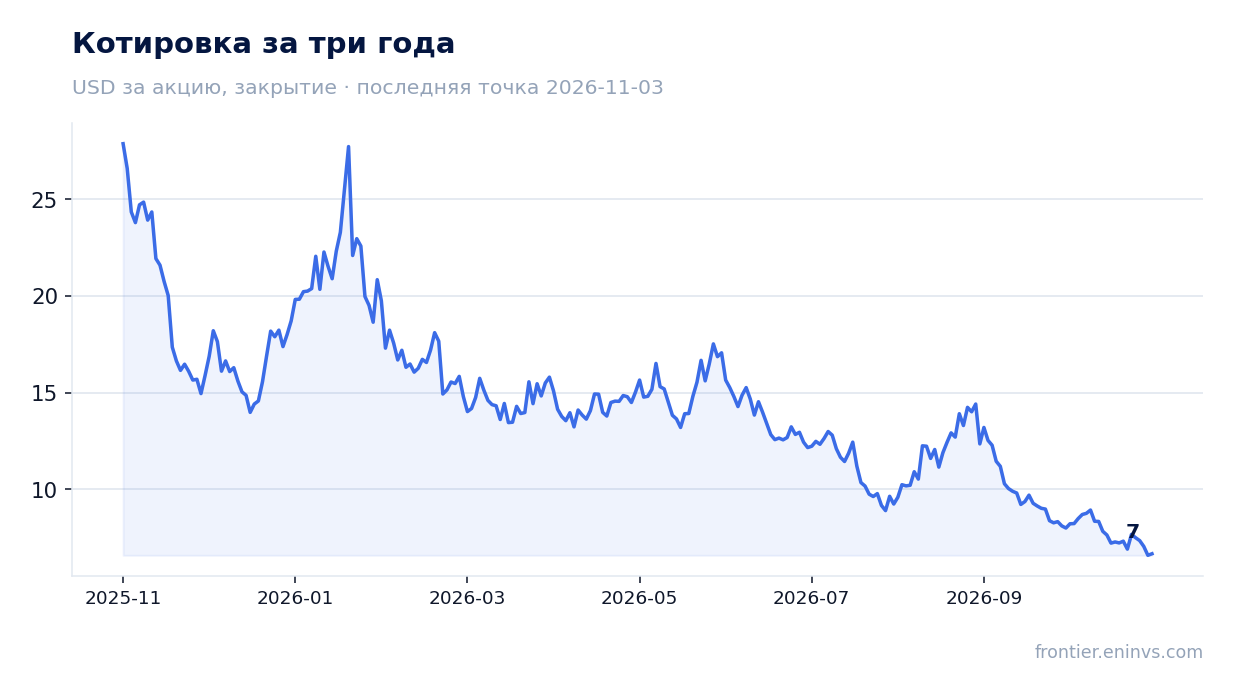
Компания платит дивиденд при чистом убытке в 18,2 млн долларов за квартал и 52,0 млн долларов за девять месяцев. Выплата финансируется из ликвидности, а не из прибыли. При годовой ставке дивиденда около 0,30 доллара на акцию класса B и цене акции 6,59 доллара доходность составляет примерно 4,5% – это наша оценка, и она держится только на балансе, а не на заработке.
Дивиденд может быть уменьшен, если ликвидность продолжит сокращаться. За девять месяцев 2026 года компания потратила 65,9 млн долларов на выкуп собственных акций и 17,7 млн долларов на удержание налогов при передаче акций. Эти расходы конкурируют с дивидендом за одну и ту же кассу.
Мультипликатор EV/EBITDA около 6,7x – выше собственного трёхлетнего среднего, и это при убытке
Средний EV/EBITDA за три года составляет 6,66x. Текущая капитализация – 346,6 млн долларов, чистый долг – 0,2 млрд долларов, то есть стоимость компании около 0,6 млрд долларов. При отрицательной EBITDA мультипликатор не имеет смысла, но даже по скорректированной EBITDA в 3,0 млн долларов за квартал он кратно выше исторического среднего.
Рентабельность собственного капитала отрицательна – минус 19,7%. Компания убыточна, и мультипликатор не отражает заработок. Акция торгуется на уровне 6,59 доллара, и с момента выхода отчёта она прибавила 1,2%. Рынок отреагировал сдержанно, но оценка остаётся высокой относительно собственной истории.
Сравнение с трёхлетним средним показывает, что акция находится выше своей исторической оценки. Это не поддержка для текущей цены: при убытке и растущем долге мультипликатор должен быть ниже, а не выше. Пока прибыль не восстановится, оценка остаётся растянутой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,35 млрд USD |
| P/B | 0,72 |
| ROE | -19,7% |
Итог
Сильной стороной квартала стала выручка: она выросла на 24,0% до 150,1 млн долларов, и компания распродаёт склады по более высоким ценам. Но этот рост не превращается в прибыль: EBITDA отрицательна – минус 3,5 млн долларов, – а чистый убыток в 18,2 млн долларов смягчён налоговым возвратом в 5,2 млн долларов. Долг за год вырос на 0,3 млрд долларов до 0,2 млрд, операционный поток отрицательный, капитальные вложения растут. Дивиденд в 0,0742 доллара на акцию класса B платится из ликвидности, а не из прибыли. Вердикт – непривлекательно: мультипликатор выше собственного трёхлетнего среднего, прибыли нет, и улучшение возможно только при устойчивом росте цен на уголь.
Перейти к финансовой карточке компании METC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций