PBF Energy: прибыль выросла в девять раз на рекордных креках, но её принёс рынок, а не компания
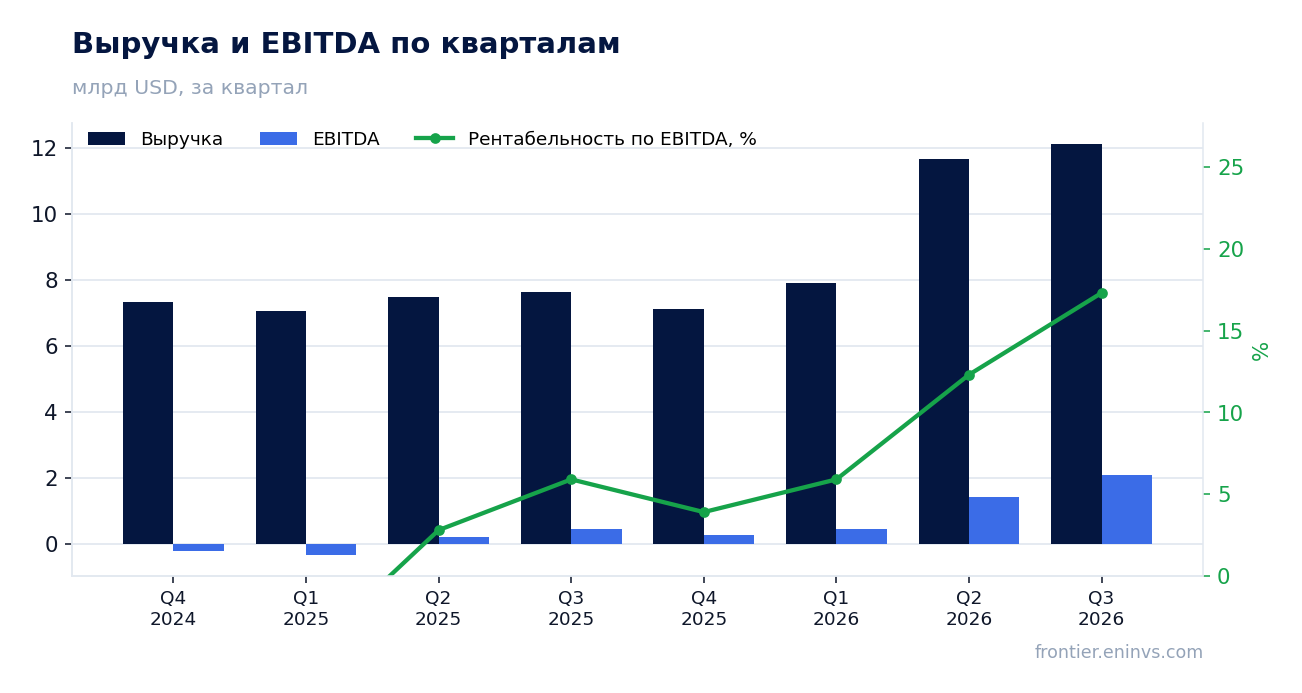
29 октября PBF Energy раскрыла результаты за третий квартал 2026 года: выручка 12 132,8 млн долларов (+58,6% год к году), EBITDA 2 105,0 млн, чистая прибыль 1 529,3 млн (+799,1%). Прибыль выросла не за счёт объёмов – переработка поднялась лишь до 923,8 тыс. баррелей в сутки с 871,0 тыс., – а за счёт крек-спредов: маржа переработки без разовых статей составила 34,56 доллара на баррель против 9,00 годом ранее. Долг ушёл в чистую кассу: с 1,6 млрд долларов на 30 июня до минус 0,4 млрд на 30 сентября. При мультипликаторе EV/EBITDA LTM 1,93 и оценке портала с потенциалом +91% акция выглядит привлекательно, но держится эта оценка на уровне креков, который компания не контролирует.
Главные тезисы
— Выручка ускорилась до +58,6%, и почти весь рост дали цены на нефть и креки, а не объёмы
— Маржа переработки в 34,56 доллара на баррель – это рынок: спред Brent 2-1-1 в Нью-Йорке вырос до 64,77 с 25,82
— Чистая прибыль в 1 529,3 млн почти не содержит разовых статей: специальные статьи забрали лишь 28,9 млн
— Долг сменился чистой кассой в 0,4 млрд долларов, и компания погасила дорогие выпуски под 7,875% и 9,875%
— Кэпекс в 118,4 млн за квартал выглядит скромно на фоне 825–875 млн долларов плана на год
— Дивиденд поднят на 18% до 0,325 доллара на акцию, но доходность в 1,46% проигрывает безрисковой ставке
— Оценка в 1,93 EV/EBITDA LTM и 3,2 P/E LTM – это цена пика цикла, а не устойчивой прибыли
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,65 | 12,1 | +58,6% |
| EBITDA | 0,45 | 2,10 | +364,4% |
| Операционная прибыль | 0,29 | 2,10 | +634,8% |
| Чистая прибыль | 0,17 | 1,53 | +799,1% |
| Операционный денежный поток | 0,03 | 1,88 | +7206,2% |
| Капзатраты | 0,15 | 0,12 | -20,3% |
| Рентабельность по EBITDA | 5,9% | 17,3% | +11,4 п.п. |
| Чистая маржа | 2,2% | 12,6% | +10,4 п.п. |
Выручка ускорилась до +58,6%, и почти весь рост дали цены на нефть и креки, а не объёмы
Выручка третьего квартала составила 12 132,8 млн долларов против 7 651,1 млн годом ранее, рост +58,6%. Это ускорение к +56,2% во втором квартале, и причина видна в операционных данных: переработка поднялась до 923,8 тыс. баррелей в сутки с 871,0 тыс., то есть примерно на 6%. Остальной рост дала цена.
Средняя цена Dated Brent в квартале составила 97,24 доллара за баррель против 69,17 годом ранее. Креки выросли сильнее нефти: спред Dated Brent 2-1-1 в Нью-Йорке – 64,77 против 25,82, спред WTI 4-3-1 в Чикаго – 54,64 против 22,01. Выручка на баррель переработки достигла 142,75 доллара против 95,49.
Для держателя это значит, что операционный рычаг сработал в обе стороны одновременно: и цена сырья, и маржа переработки были исключительно высокими. Компания не увеличила долю на рынке и не нарастила мощности – она продала тот же примерно объём по кратно более высокой цене.
Маржа переработки в 34,56 доллара на баррель – это рынок: спред Brent 2-1-1 в Нью-Йорке вырос до 64,77 с 25,82
Валовая маржа переработки без разовых статей составила 34,56 доллара на баррель против 9,00 годом ранее. Консолидированная валовая маржа – 25,54 доллара против 0,49. EBITDA достигла 2 105,0 млн при марже 17,3% против 5,9% годом ранее, чистая маржа – 12,6% против 2,2%.
Разрыв между валовой и чистой маржой объясняется издержками: операционные расходы переработки – 7,80 доллара на баррель против 7,35, то есть на баррель они почти не изменились. Весь прирост маржи пришёл сверху, из креков, а не из сокращения затрат.
По сегментам лучший результат дала Западная Калифорния: маржа переработки там 38,64 доллара на баррель против 7,96, переработка выросла до 293,1 тыс. баррелей в сутки с 234,0 тыс. после возврата Martinez в строй в мае. Восточное побережье дало 33,54 доллара, Средний Запад – 36,86, побережье Мексиканского залива – 27,61.
Программа RBI, по данным компании, дала более 230 млн долларов экономии в годовом выражении в 2025 году и должна вырасти до более 350 млн к концу 2026 года. На фоне квартальной EBITDA в 2,1 млрд это небольшая величина, и она не объясняет результат квартала.
Чистая прибыль в 1 529,3 млн почти не содержит разовых статей: специальные статьи забрали лишь 28,9 млн
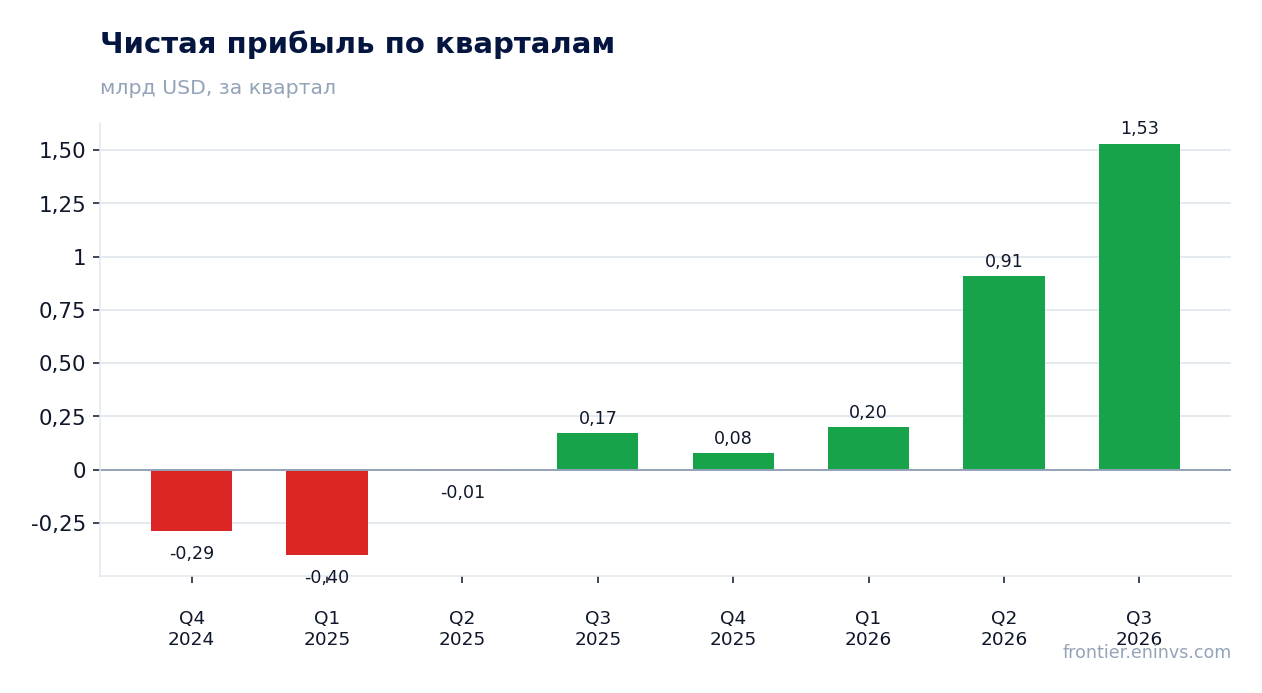
Чистая прибыль, относимая на акционеров PBF Energy, составила 1 529,3 млн долларов, или 12,54 доллара на разводнённую акцию, против 170,1 млн и 1,45 годом ранее. Прибыль от операций – 2 100,9 млн против 285,9 млн.
Прибыль без разовых статей – 1 568,6 млн, или 12,78 доллара на акцию, против убытка 60,3 млн годом ранее.
Важное отличие от девяти месяцев: за девять месяцев компания восстановила резерв по запасам на 313,0 млн, что увеличило прибыль от операций и чистую прибыль на 231,6 млн. В третьем квартале такого восстановления не было, поэтому квартальная прибыль – это операционный результат, а не бухгалтерская корректировка.
Налоговая ставка съела существенную часть: расход по налогу – 503,8 млн при прибыли до налогообложения 2 047,1 млн. Это нормальная ставка, а не разовый эффект, и её нужно учитывать при оценке устойчивой прибыли.
Долг сменился чистой кассой в 0,4 млрд долларов, и компания погасила дорогие выпуски под 7,875% и 9,875%
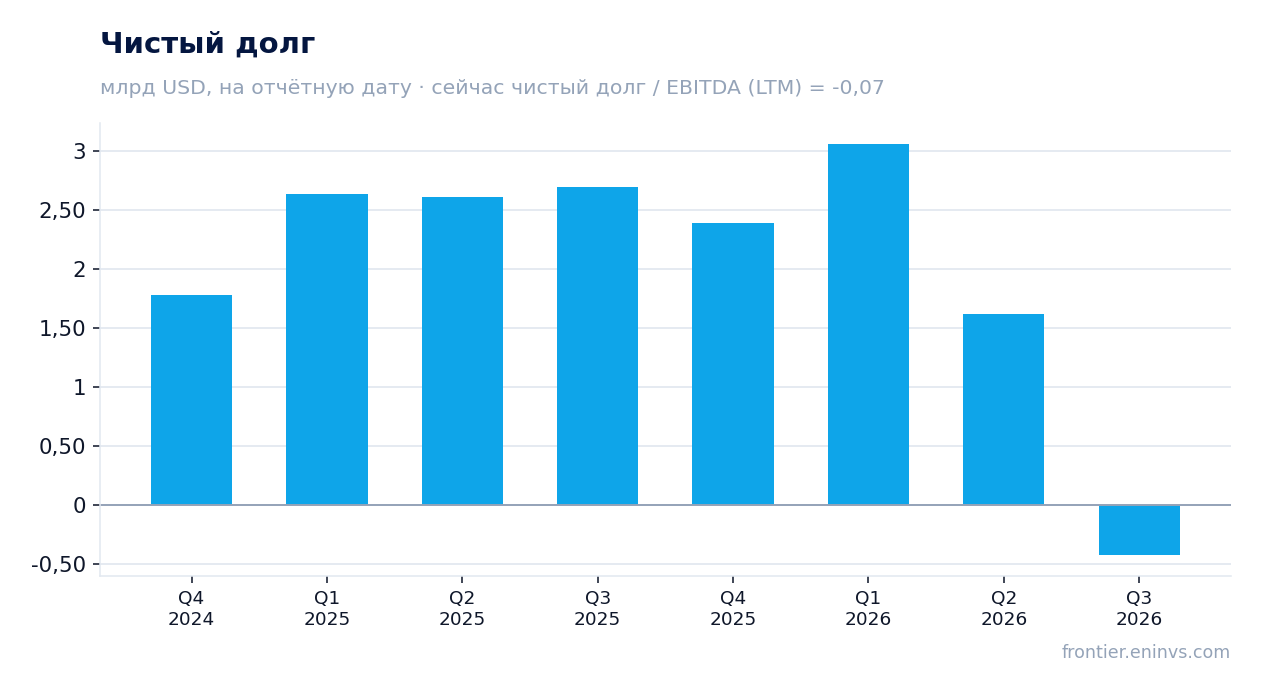
Чистый долг на 30 сентября составил минус 425,9 млн долларов, то есть касса превышает долг. На 30 июня чистый долг был 1,6 млрд, на 30 сентября 2025 года – 2,7 млрд; изменение за квартал – минус 2,0 млрд, за год – минус 3,1 млрд. Отношение чистого долга к EBITDA LTM – минус 0,07.
Компания выпустила 550 млн долларов обмениваемых нот под 0% со сроком в 2032 году и погасила 500 млн нот под 7,875% со сроком в 2030 году. После конца квартала она досрочно погасила остаток нот под 9,875% на 800 млн долларов из кассы. Это снижает процентные расходы: в квартале они составили 27,2 млн против 50,3 млн годом ранее.
Операционный денежный поток за квартал – 1 877,7 млн долларов, что и оплатило погашения. Капитальные затраты были всего 118,4 млн, поэтому почти весь поток ушёл на баланс. По итогам девяти месяцев операционный поток составил 3 142,8 млн против оттока 444,6 млн годом ранее.
Для держателя это означает, что балансовый риск сейчас минимален: чистая касса и сниженная стоимость долга дают компании запас на слабый цикл. Но этот запас создан пиковой маржой квартала, а не постоянной способностью генерировать деньги.
Кэпекс в 118,4 млн за квартал выглядит скромно на фоне 825–875 млн долларов плана на год
Капитальные затраты в третьем квартале составили 118,4 млн долларов – меньше, чем 148,5 млн годом ранее. План компании на 2026 год остаётся 825–875 млн долларов без учёта восстановления Martinez. За девять месяцев затраты составили 685,1 млн, так что четвёртый квартал должен быть заметно тяжелее по кассе.
Часть плана сдвинута: компания перенесла плановые ремонты в Чалметте и Толедо с четвёртого квартала на 2027 год, а ремонты в Martinez и Полсборо начались в сентябре и завершились в октябре. В плане также заложены авансовые закупки материалов под ремонты 2027 года.
Скромный кэпекс квартала – это не экономия на будущем, а календарь. На фоне операционного потока в 1 877,7 млн он оставил почти всю выручку в кассе, и именно поэтому чистый долг ушёл в минус. В четвёртом квартале этот эффект будет слабее.
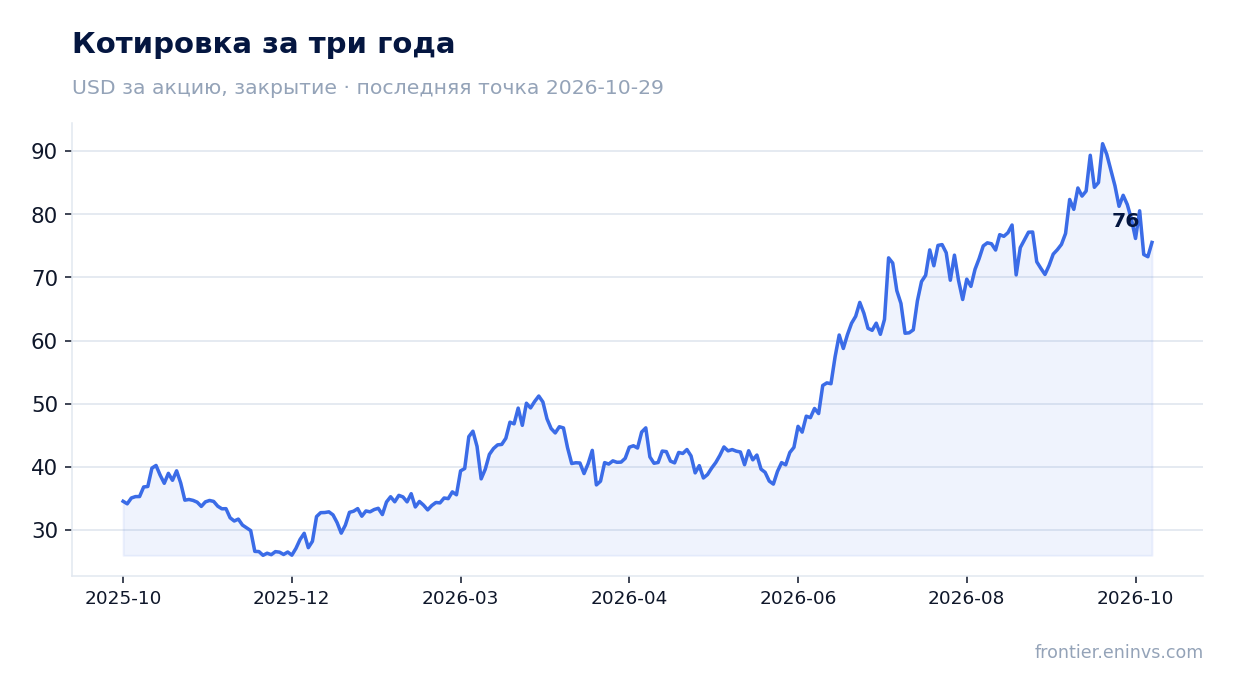
Дивиденд поднят на 18% до 0,325 доллара на акцию, но доходность в 1,46% проигрывает безрисковой ставке
Компания объявила квартальный дивиденд 0,325 доллара на акцию класса A с выплатой 24 ноября 2026 года; это на 18% выше прежних 0,275 доллара. За девять месяцев выплачено 0,825 доллара на акцию. Доходность за последние 12 месяцев – 1,46%.
При прибыли в 12,54 доллара на акцию за квартал выплата в 0,325 доллара – это малая доля, около 2,6%. Компания направляет деньги на баланс и погашение долга, а не на выплаты. Наша оценка: при сохранении текущей ставки годовой дивиденд составит 1,30 доллара, и всё зависит от того, удержит ли компания прибыль на уровне выше 10 долларов на акцию.
Доходность в 1,46% ниже безрисковой ставки, поэтому дивиденд не является причиной держать акцию. Его рост на 18% – сигнал уверенности менеджмента, но не источник дохода. Уменьшить выплату может падение креков: при марже, как в 2025 году, прибыли едва хватало на покрытие расходов, и дивиденд тогда платился из баланса.
Оценка в 1,93 EV/EBITDA LTM и 3,2 P/E LTM – это цена пика цикла, а не устойчивой прибыли
При капитализации 8 680,7 млн долларов и EBITDA LTM 5 743,6 млн мультипликатор EV/EBITDA LTM равен 1,93, P/E LTM – 3,2. Рентабельность капитала – 85,2%. Эти уровни отражают прибыль последних 12 месяцев, в которые попали два исключительно сильных квартала – второй и третий 2026 года.
Сравнивать с собственной историей нельзя: в фактах нет средней за три года. Но логика цикла видна из самих кварталов: в четвёртом квартале 2024 года EBITDA была минус 216,3 млн, в первом квартале 2025 года – минус 336,0 млн, во втором квартале 2025 года – 209,3 млн. При таких уровнях мультипликатор был бы бессмысленным.
По модели портала, при переоценке EBITDA к текущим ценам на сырьё и целевом EV/EBITDA потенциал акции к справедливой стоимости – +91%. Это наша собственная оценка, а не консенсус. Она опирается на текущий уровень креков, и если он сохранится, акция действительно дешева.
Рынок отреагировал сдержанно: в день отчёта акция прибавила 3,1%, и столько же с момента выхода до 29 октября. При цене 73,28 доллара до публикации инвесторы уже заложили сильный квартал в цену.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,68 млрд USD |
| P/E (LTM) | 3,2 |
| EV/EBITDA (LTM) | 1,9 |
| P/B | 1,63 |
| Чистый долг / EBITDA | -0,07 |
| ROE | 85,2% |
| Дивидендная доходность (12 мес) | 1,5% |
Отслеживаемые метрики идеи
Метрики, по которым мы ведём идею «PBF Energy (13 идей)» от 16.07.2026, – на дату идеи и сейчас. Цена акции за это время +24%. Исходный разбор: https://frontier.eninvs.com/region/commodities/article/pbf
Идея: на дату публикации и сейчас
| Метрика | 16.07.2026, цена 60,94 | Сейчас, цена 75,54 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +100% | +74% |
| Потенциал по сырьевой модели (консервативная цена: середина между текущей и средней за 3 года) | +141% | +91% |
Итог
Квартал был исключительно сильным: выручка 12 132,8 млн, EBITDA 2 105,0 млн, чистая прибыль 1 529,3 млн, и почти вся эта прибыль операционная, без крупных разовых статей. Баланс стал чистым: с 1,6 млрд долларов чистого долга на 30 июня до минус 0,4 млрд на 30 сентября, а дорогие выпуски под 7,875% и 9,875% погашены. Но заработала компания на креках, а не на себе: маржа переработки выросла до 34,56 доллара на баррель при почти неизменных расходах на баррель. Оценка в 1,93 EV/EBITDA LTM и 3,2 P/E LTM – это цена пиковой прибыли, и потенциал +91% по модели портала держится на сохранении текущего уровня креков. Вердикт – привлекательно, но с оговоркой: если креки вернутся к уровням 2025 года, прибыль исчезнет, и тогда мультипликаторы перестанут что-либо значить.
Перейти к финансовой карточке компании PBF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций