Riley Exploration Permian: выручка выросла на 88,3%, но прибыль ушла в минус из-за разовых статей
4 ноября Riley Exploration Permian раскрыла результаты за третий квартал 2026 года. Выручка составила 201,2 млн долларов, EBITDA – 139,2 млн, чистая прибыль – минус 2,4 млн. Основной рост выручки на 88,3% год к году сопровождается падением чистой прибыли на 114,7% из-за разовых факторов, не связанных с операционной деятельностью. При текущей цене акция выглядит нейтрально: мультипликатор EV/EBITDA ниже исторического среднего, но слабая чистая прибыль и неопределённость с дивидендами ограничивают привлекательность.
Главные тезисы
— Выручка выросла на 88,3% год к году до 201,2 млн долларов, но рост замедлился по сравнению с 94,2% во втором квартале
— EBITDA подскочила на 148,2% до 139,2 млн долларов, а маржа достигла 69,2% против 52,5% годом ранее
— Чистая прибыль ушла в минус на 2,4 млн долларов из-за разовых статей, не связанных с операционной деятельностью
— Операционный денежный поток составил 111,3 млн долларов, что значительно выше чистой прибыли
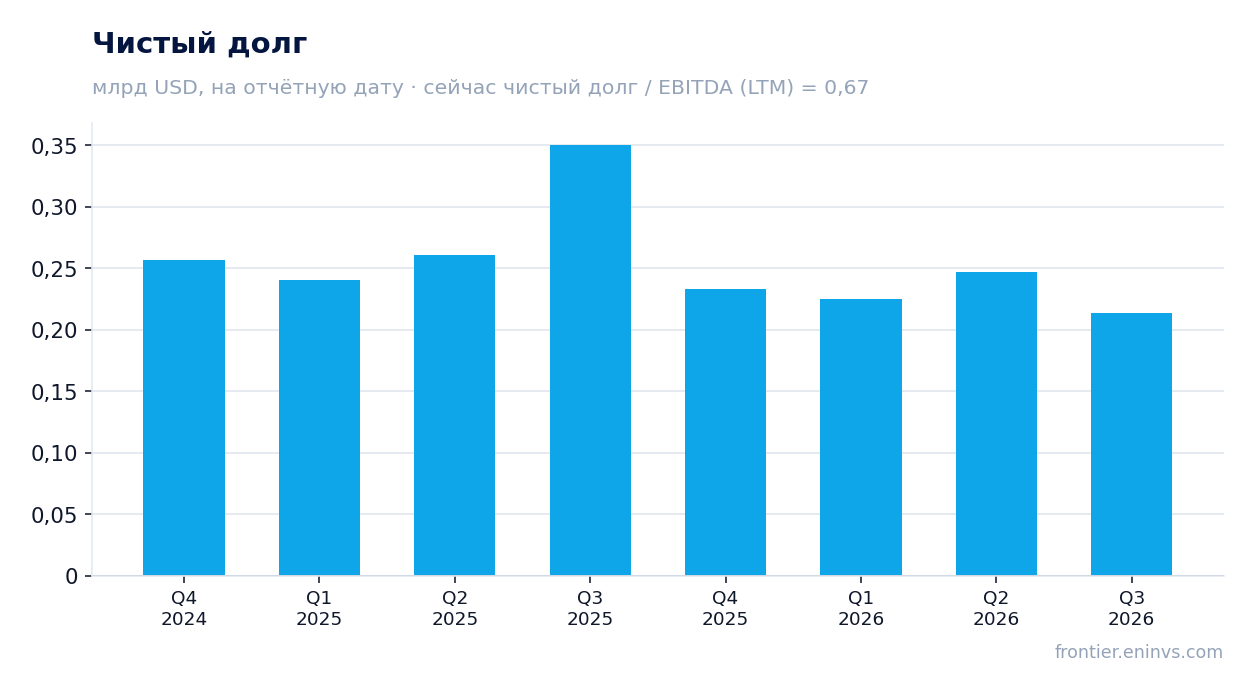
— Долговая нагрузка остаётся умеренной: чистый долг 213,5 млн долларов, или 0,67 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев составляет 3,8%, что ниже ключевой ставки
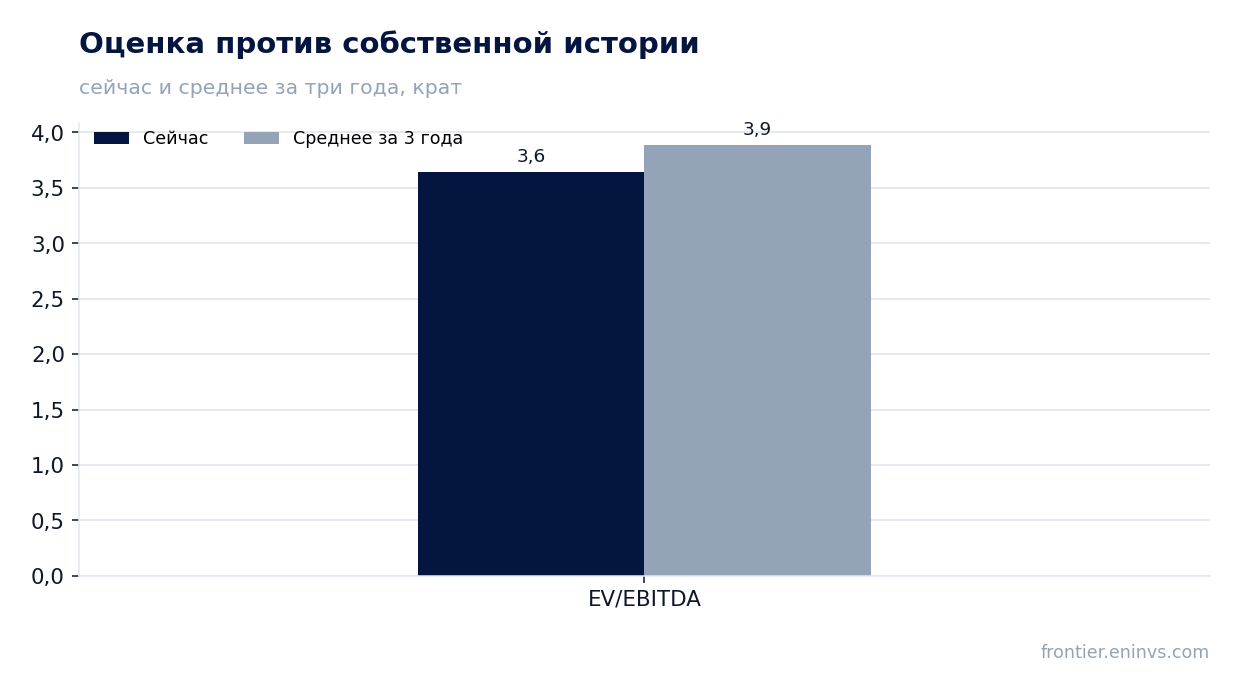
— Акция торгуется с EV/EBITDA 3,6, что ниже исторического среднего 3,9, но модель портала указывает на потенциал снижения на 3%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,11 | 0,20 | +88,3% |
| EBITDA | 0,06 | 0,14 | +148,2% |
| Операционная прибыль | 0,03 | 0,11 | +269,8% |
| Чистая прибыль | 0,02 | -0,00 | -114,7% |
| Операционный денежный поток | 0,06 | 0,11 | +74,9% |
| Капзатраты | 0,03 | — | — |
| Рентабельность по EBITDA | 52,5% | 69,2% | +16,7 п.п. |
| Чистая маржа | 15,3% | -1,2% | -16,5 п.п. |
Выручка выросла на 88,3% год к году до 201,2 млн долларов, но рост замедлился по сравнению с 94,2% во втором квартале
Выручка в третьем квартале 2026 года составила 201,2 млн долларов, что на 88,3% больше, чем годом ранее. Это значительный рост, но он оказался медленнее, чем во втором квартале, когда выручка увеличилась на 94,2%. Замедление темпов роста может указывать на то, что основной импульс от увеличения добычи или цен начинает ослабевать.
Столь высокий рост выручки, вероятно, связан с увеличением объёмов добычи или благоприятной ценовой конъюнктурой. Однако без дополнительных данных из отчёта сложно выделить, какой фактор внёс больший вклад. Важно, что компания сохраняет высокие темпы роста второй квартал подряд.
Для инвесторов замедление роста выручки – сигнал к тому, чтобы следить за следующими отчётами. Если темпы продолжат снижаться, это может ограничить дальнейший рост прибыли и денежного потока.
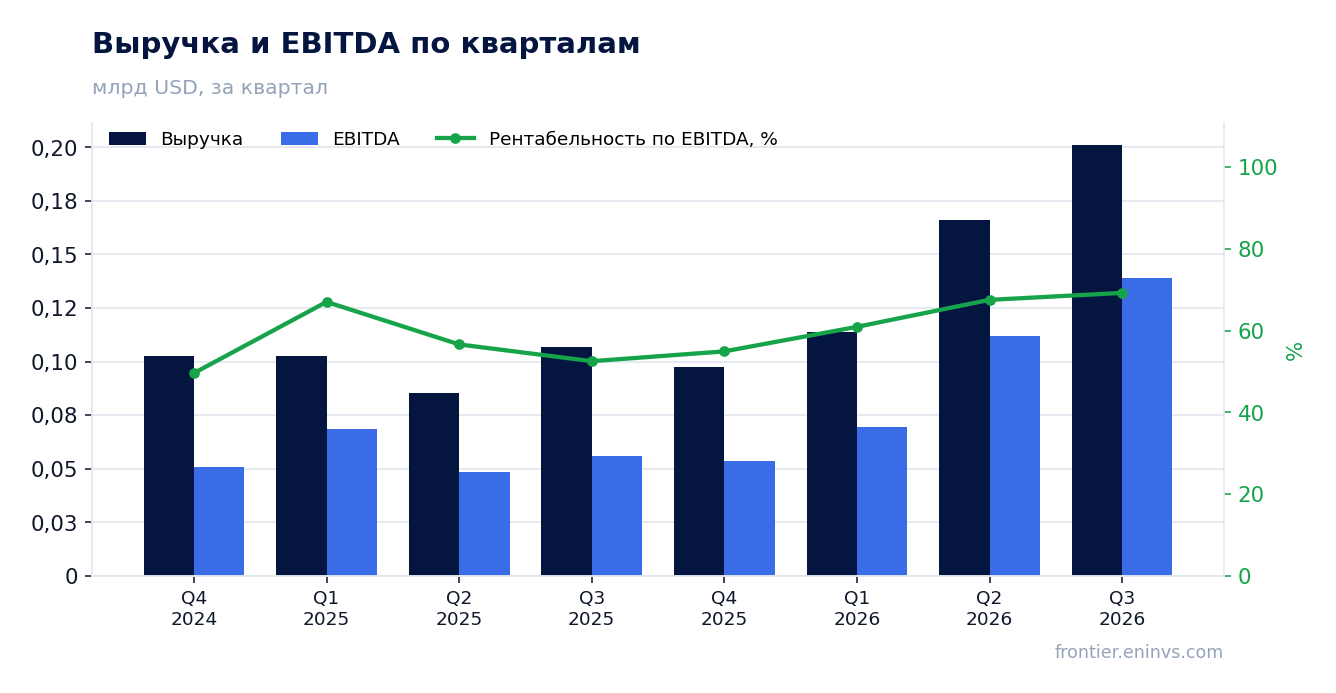
EBITDA подскочила на 148,2% до 139,2 млн долларов, а маржа достигла 69,2% против 52,5% годом ранее
EBITDA в отчётном квартале составила 139,2 млн долларов, что на 148,2% больше, чем годом ранее. Рост EBITDA значительно опередил рост выручки, что привело к расширению маржи до 69,2% с 52,5% в третьем квартале 2025 года.
Столь существенное улучшение маржинальности может быть связано с эффектом операционного рычага: при росте выручки постоянные затраты распределяются на больший объём. Кроме того, свою роль могло сыграть снижение удельных производственных расходов или благоприятная ценовая конъюнктура.
Высокая маржа EBITDA – сильная сторона отчёта, однако устойчивость этого уровня вызывает вопросы. Если рост выручки замедлится, давление на маржу может возрасти, особенно если часть улучшения была обусловлена разовыми факторами.
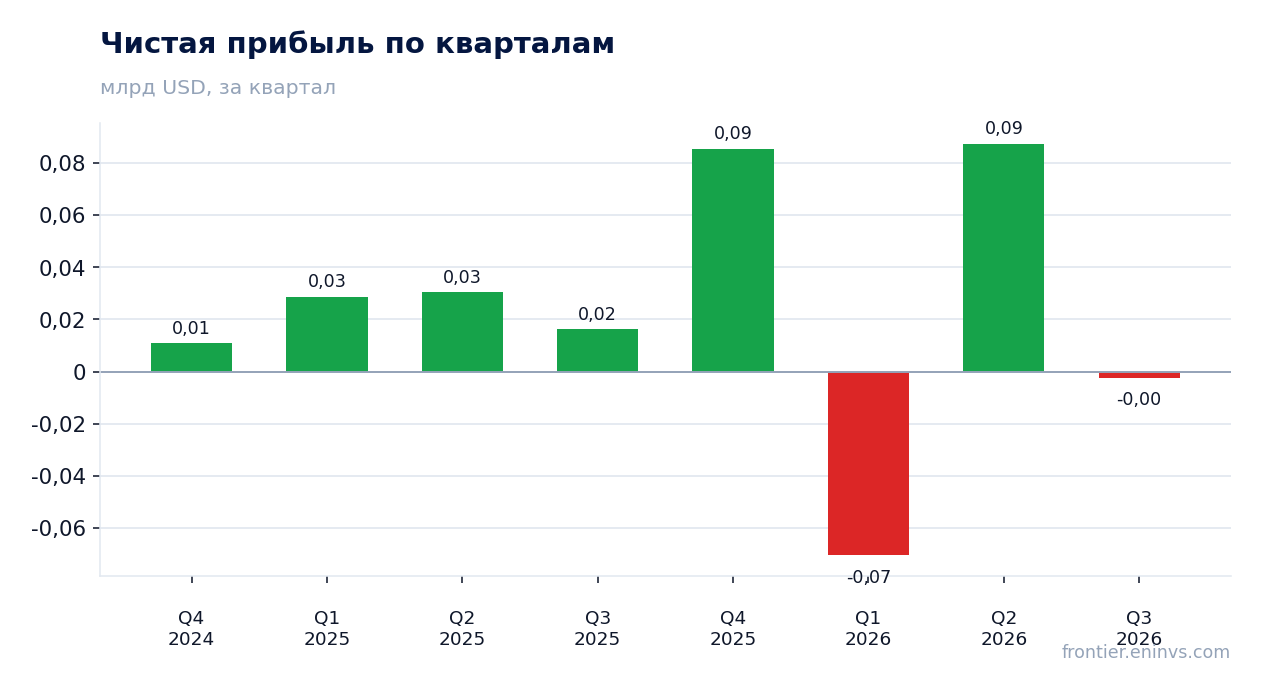
Чистая прибыль ушла в минус на 2,4 млн долларов из-за разовых статей, не связанных с операционной деятельностью
Чистая прибыль в третьем квартале 2026 года составила минус 2,4 млн долларов против прибыли 16,3 млн долларов годом ранее. Падение на 114,7% привело к отрицательной чистой марже в размере -1,2% по сравнению с 15,3% годом ранее.
Несмотря на рекордную EBITDA и операционную прибыль в 106,7 млн долларов, компания получила чистый убыток. Это расхождение указывает на значительные разовые статьи ниже операционной линии, такие как списания, переоценка активов или финансовые расходы, которые не связаны с основной деятельностью.
Для инвесторов важно отделять операционные результаты от бухгалтерских разовых факторов. Сильная EBITDA и денежный поток свидетельствуют о здоровье бизнеса, тогда как чистый убыток носит, вероятно, технический характер. Однако если подобные статьи повторятся, это может стать проблемой.
Операционный денежный поток составил 111,3 млн долларов, что значительно выше чистой прибыли
Операционный денежный поток в третьем квартале 2026 года достиг 111,3 млн долларов, что существенно превышает чистую прибыль. Это подтверждает, что бизнес генерирует реальные деньги, несмотря на бухгалтерский убыток.
Разрыв между денежным потоком и чистой прибылью объясняется неденежными списаниями и разовыми статьями, которые снизили прибыль, но не повлияли на кассу. Такой профиль характерен для компаний с высокой амортизацией и разовыми корректировками.
Сильный операционный денежный поток обеспечивает финансовую гибкость для инвестиций и выплат акционерам. Однако капитальные затраты в отчётном квартале не раскрыты, что ограничивает оценку свободного денежного потока.
Долговая нагрузка остаётся умеренной: чистый долг 213,5 млн долларов, или 0,67 EBITDA за последние 12 месяцев
Чистый долг на конец третьего квартала 2026 года составил 213,5 млн долларов, снизившись с 246,8 млн долларов на конец второго квартала. За последние 12 месяцев чистый долг сократился с 350,6 млн долларов, что отражает улучшение денежной позиции.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,67, что указывает на низкую долговую нагрузку. Такой уровень даёт компании запас прочности и возможность привлекать финансирование на выгодных условиях.
Снижение долга при одновременном росте EBITDA – позитивный сигнал. Однако капитальные затраты в отчётном квартале не раскрыты, что не позволяет полностью оценить, насколько устойчиво это снижение.
Дивидендная доходность за последние 12 месяцев составляет 3,8%, что ниже ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 3,8%. Компания выплачивает дивиденды, но их размер скромный относительно текущей цены акции.
Наша оценка дивиденда за текущий год зависит от прибыли, которая в третьем квартале была отрицательной. Если разовые статьи повторятся, это может ограничить базу для выплат. Политика компании в отношении дивидендов не раскрыта в фактах, что добавляет неопределённости.
Доходность 3,8% ниже ключевой ставки, что делает дивиденд менее привлекательным для инвесторов, ориентированных на текущий доход. Для сравнения, более высокая доходность могла бы компенсировать риски, связанные с волатильностью прибыли.
Акция торгуется с EV/EBITDA 3,6, что ниже исторического среднего 3,9, но модель портала указывает на потенциал снижения на 3%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,6, что ниже исторического среднего за три года в 3,9. Это означает, что акция торгуется дешевле, чем обычно, относительно своей собственной истории.
Однако модель портала, которая переоценивает EBITDA по текущим товарным ценам и целевому мультипликатору, указывает на потенциал снижения на 3% от текущей цены. Это говорит о том, что рынок уже учитывает текущие условия, и существенного запаса роста нет.
Снижение мультипликатора может быть связано с опасениями по поводу устойчивости прибыли и дивидендов. Для инвесторов текущая оценка выглядит справедливой, но не даёт явного преимущества.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,95 млрд USD |
| P/E (LTM) | 9,5 |
| EV/EBITDA (LTM) | 3,6 |
| P/B | 1,50 |
| Чистый долг / EBITDA | 0,67 |
| Операционный денежный поток (LTM) | 0,29 млрд |
| ROE | -1,5% |
| Дивидендная доходность (12 мес) | 3,8% |
| EV/EBITDA, среднее за 3 года | 3,9 |
Итог
Отчёт Riley Exploration Permian за третий квартал 2026 года показал сильную операционную динамику: выручка выросла на 88,3%, EBITDA – на 148,2%, маржа достигла 69,2%. Однако чистая прибыль ушла в минус из-за разовых статей, не связанных с основной деятельностью. Долговая нагрузка низкая, денежный поток сильный, но дивидендная доходность скромная. Акция торгуется с EV/EBITDA 3,6 против исторического среднего 3,9, но модель портала не предполагает роста. Вердикт – нейтральный: операционные успехи компенсируются бухгалтерскими убытками и отсутствием явного потенциала роста.
Перейти к финансовой карточке компании REPX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций