Rio Tinto: выручка в четвёртом квартале выросла на 14,6%, но прибыль почти не сдвинулась – маржа упала до 18,6%
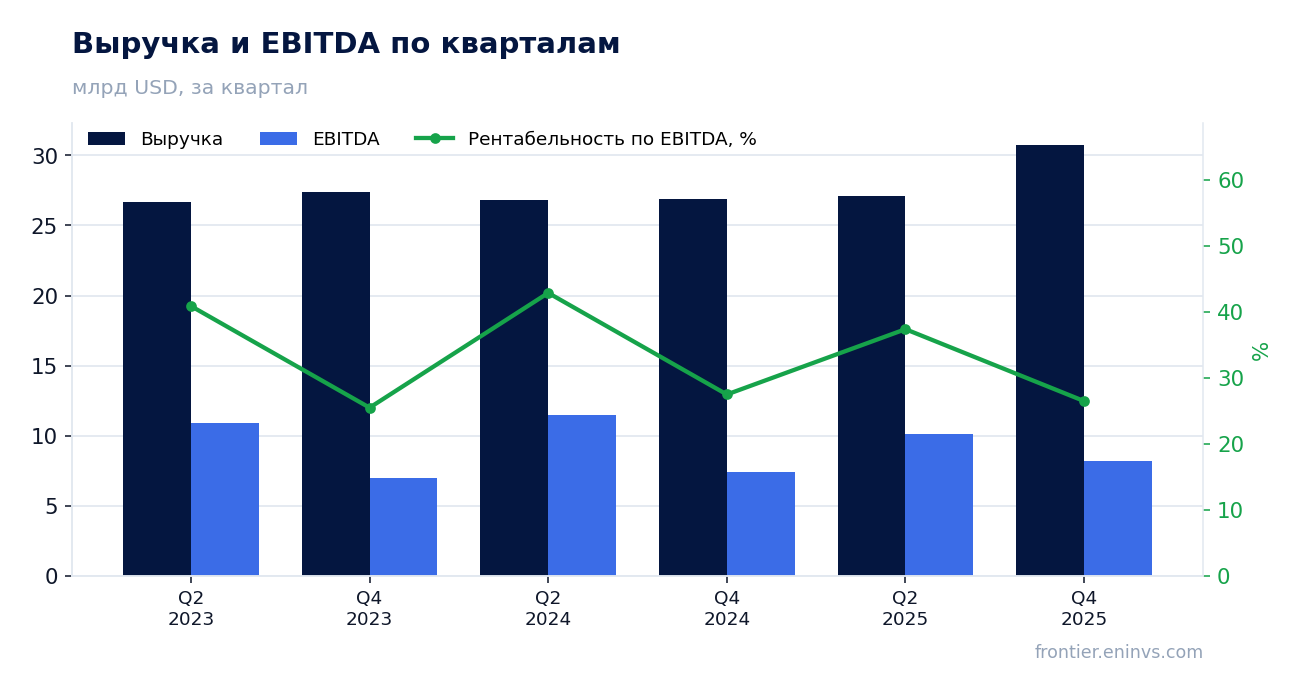
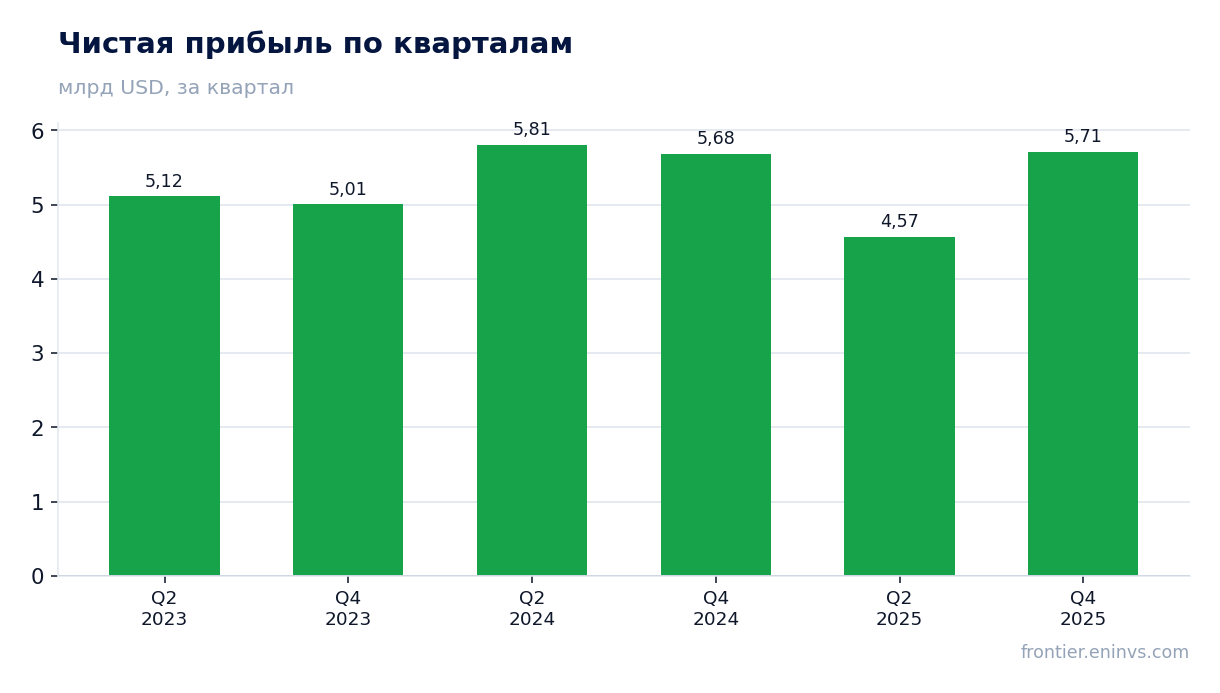
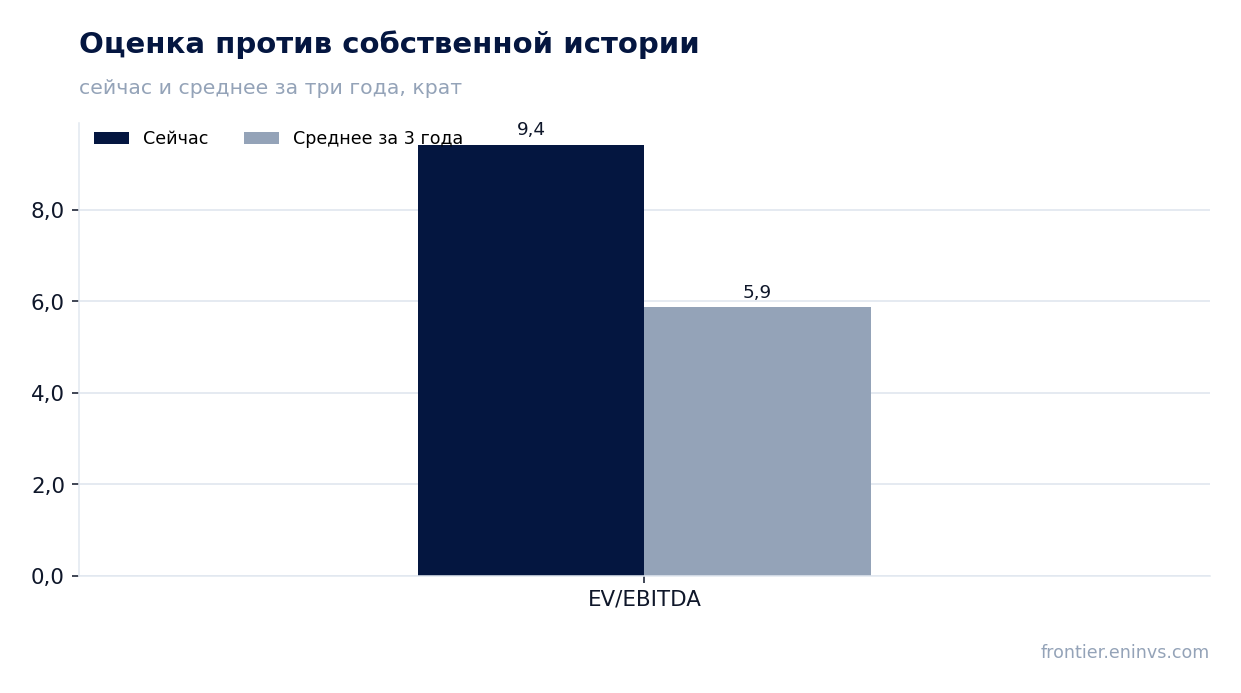
25 февраля Rio Tinto раскрыла результаты за четвёртый квартал 2025 года. Выручка выросла на 14,6% год к году, до 30 765 млн долларов, чистая прибыль прибавила лишь 0,5%, до 5 713 млн долларов, а рентабельность по чистой прибыли снизилась до 18,6% с 21,2% годом ранее. При этом за последние 12 месяцев компания заработала 10 279,9 млн долларов чистой прибыли при выручке 57 900 млн долларов, а мультипликатор EV/EBITDA в 9,42 раза заметно выше собственного трёхлетнего среднего в 5,88 раза. С учётом этой оценки и дивидендной доходности в 4,76% бумага выглядит нейтрально: рост выручки не конвертируется в прибыль, а мультипликатор уже выше своего исторического уровня.
Главные тезисы
— Выручка в четвёртом квартале выросла на 14,6% год к году, до 30 765 млн долларов, но чистая прибыль прибавила лишь 0,5%
— Рентабельность по чистой прибыли упала до 18,6% с 21,2% годом ранее – рост выручки не дошёл до прибыли
— Операционный денежный поток за квартал составил 9 908 млн долларов, но капитальные затраты выросли до 7 601 млн долларов
— Чистый долг за последние 12 месяцев снизился на 2,1 млрд рублей, до 14 645 млн долларов, а отношение чистого долга к EBITDA LTM составляет 0,79
— Дивидендная доходность за последние 12 месяцев – 4,76%, что выше ключевой ставки, но payout может пострадать из-за падения прибыли
— EV/EBITDA LTM в 9,42 раза существенно выше собственного трёхлетнего среднего в 5,88 раза – оценка уже не выглядит дешёвой
— Бумага входит в модельный портфель Global Commodities, но это факт, а не аргумент за покупку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2024 | Q4 2025 | Изм. |
|---|---|---|---|
| Выручка | 26,9 | 30,8 | +14,6% |
| Операционная прибыль | 7,39 | 8,16 | +10,4% |
| Чистая прибыль | 5,68 | 5,71 | +0,5% |
| Операционный денежный поток | 8,54 | 9,91 | +16,0% |
| Капзатраты | 5,60 | 7,60 | +35,7% |
| Чистая маржа | 21,2% | 18,6% | -2,6 п.п. |
Выручка в четвёртом квартале выросла на 14,6% год к году, до 30 765 млн долларов, но чистая прибыль прибавила лишь 0,5%
В четвёртом квартале 2025 года выручка Rio Tinto составила 30 765 млн долларов, что на 14,6% больше, чем годом ранее. Это самый высокий квартальный показатель за последние два года: для сравнения, в четвёртом квартале 2024 года выручка была 26 856 млн долларов, а в четвёртом квартале 2023 года – 27 374 млн долларов. Рост ускорился после скромных 1,1% во втором квартале 2025 года.
Однако чистая прибыль в четвёртом квартале составила 5 713 млн долларов, увеличившись лишь на 0,5% год к году. Это резкий контраст с ростом выручки: если бы рентабельность осталась на уровне прошлого года, прибыль была бы существенно выше. Причина – в падении маржи, а не в разовых списаниях, поскольку операционная прибыль также выросла слабо.
За последние 12 месяцев выручка достигла 57 900 млн долларов, а чистая прибыль – 10 279,9 млн долларов. Эти цифры включают как сильный второй квартал, так и слабый четвёртый. Годовой рост выручки в четвёртом квартале не должен вводить в заблуждение: он не сопровождается пропорциональным ростом прибыли, что указывает на давление на издержки.
Рентабельность по чистой прибыли упала до 18,6% с 21,2% годом ранее – рост выручки не дошёл до прибыли
Рентабельность по чистой прибыли в четвёртом квартале 2025 года составила 18,6% против 21,2% в четвёртом квартале 2024 года. Снижение на 2,6 процентного пункта объясняет, почему при росте выручки на 14,6% прибыль увеличилась лишь на 0,5%. Каждый процентный пункт маржи в текущих объёмах стоит около 300 млн долларов прибыли.
Операционная прибыль в четвёртом квартале составила 8 163,281 млн долларов, что также указывает на сжатие маржи. Для сравнения, во втором квартале 2025 года операционная прибыль была 6 772,719 млн долларов при выручке 27 103,989 млн долларов, то есть маржа была выше. В четвёртом квартале при большей выручке операционная прибыль оказалась лишь немногим больше.
Давление на маржу, вероятно, связано с ростом затрат – возможно, на энергию, логистику или рабочую силу. Однако в предоставленных данных нет разбивки по статьям расходов, поэтому точная причина не указана. Важно, что падение маржи не является разовым: оно отражает устойчивое несоответствие между ростом выручки и ростом прибыли.
Операционный денежный поток за квартал составил 9 908 млн долларов, но капитальные затраты выросли до 7 601 млн долларов
В четвёртом квартале 2025 года операционный денежный поток Rio Tinto составил 9 908 млн долларов, что значительно выше, чем 8 543 млн долларов в четвёртом квартале 2024 года. Это самый высокий квартальный показатель за последние два года. Однако капитальные затраты выросли до 7 601 млн долларов с 5 603 млн долларов годом ранее.
Таким образом, свободный денежный поток до дивидендов составил около 2 307 млн долларов (9 908 минус 7 601). Это существенно ниже, чем в четвёртом квартале 2024 года, когда при операционном потоке 8 543 млн долларов капитальные затраты были 5 603 млн долларов, а свободный поток – около 2 940 млн долларов. Рост капитальных затрат на 35,7% год к году съел большую часть прироста операционного потока.
За последние 12 месяцев операционный денежный поток составил 16 800 млн долларов. При этом капитальные затраты за тот же период, по данным кварталов, превысили 12 000 млн долларов. Это означает, что свободный денежный поток за год был значительно ниже операционного, что ограничивает возможности для выплаты дивидендов и снижения долга.
Чистый долг за последние 12 месяцев снизился на 2,1 млрд рублей, до 14 645 млн долларов, а отношение чистого долга к EBITDA LTM составляет 0,79
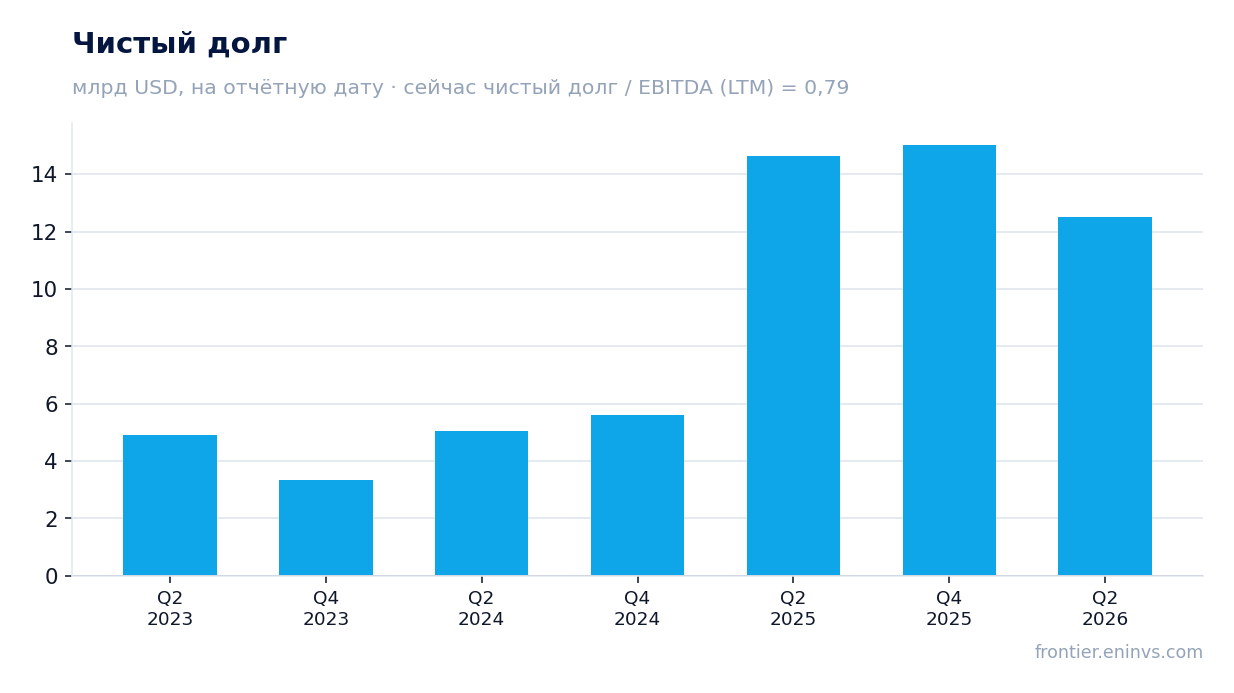
Чистый долг Rio Tinto на последнюю отчётную дату составил 14 645 млн долларов. По сравнению с предыдущей отчётной датой он снизился на 2,5 млрд рублей, а за последние 12 месяцев – на 2,1 млрд рублей. Однако эти изменения выражены в рублях, что не соответствует валюте отчётности (доллары), и могут отражать конвертацию или иные корректировки.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,79. Это умеренный уровень, который не вызывает опасений. Однако в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка снизилась или выросла – можно лишь констатировать текущий уровень.
EBITDA за последние 12 месяцев составила 18 528,2 млн долларов. При чистом долге 14 645 млн долларов коэффициент 0,79 подтверждается. Для сравнения, рыночная капитализация компании – 159 940,87 млн долларов, что в 10,9 раза больше чистого долга. Это говорит о том, что долг не является основным риском для компании на текущий момент.
Дивидендная доходность за последние 12 месяцев – 4,76%, что выше ключевой ставки, но payout может пострадать из-за падения прибыли
Дивидендная доходность Rio Tinto за последние 12 месяцев составляет 4,76%. Это выше текущей ключевой ставки, что делает бумагу привлекательной для income-инвесторов. Однако компания не раскрывает точный размер последнего дивиденда и год, за который он был выплачен, в предоставленных фактах.
Наши оценки на текущий год исходят из сохранения payout ratio на уровне прошлых лет. Чистая прибыль за последние 12 месяцев составила 10 279,9 млн долларов. Если компания направит на дивиденды около 50% прибыли, как это было исторически, дивидендные выплаты могут составить около 5 140 млн долларов, что при текущей капитализации даёт доходность около 3,2%. Однако эта оценка является нашей и зависит от фактического решения совета директоров.
Риск снижения дивиденда связан с падением чистой прибыли в четвёртом квартале и ростом капитальных затрат. Если прибыль останется под давлением, а капитальные затраты продолжат расти, компания может пересмотреть размер выплат. Тем не менее, текущая доходность в 4,76% выглядит устойчивой, учитывая низкий уровень долга и стабильный операционный денежный поток.
EV/EBITDA LTM в 9,42 раза существенно выше собственного трёхлетнего среднего в 5,88 раза – оценка уже не выглядит дешёвой
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 9,42. Это значительно выше собственного трёхлетнего среднего значения в 5,88. Разрыв в 1,6 раза указывает на то, что рынок оценивает компанию дороже, чем в среднем за последние три года. Это может быть связано с ожиданиями восстановления прибыли или с общим ростом цен на сырьё.
Для сравнения, P/E за последние 12 месяцев составляет 15,56. Это также выше исторических уровней, хотя у нас нет трёхлетнего среднего для P/E. Рентабельность собственного капитала (ROE) составляет 36,74%, что очень высоко и поддерживает оценку. Однако высокий ROE может быть следствием низкой базы собственного капитала, а не только высокой прибыли.
Текущая оценка не оставляет большого запаса для ошибки. Если прибыль не начнёт расти, мультипликатор может скорректироваться вниз. С другой стороны, дивидендная доходность в 4,76% и низкий долг обеспечивают некоторую поддержку. Но в целом бумага выглядит справедливо оценённой, а не недооценённой.
Бумага входит в модельный портфель Global Commodities, но это факт, а не аргумент за покупку
Акции Rio Tinto включены в модельный портфель Global Commodities на портале «Усиленные Инвестиции». Это означает, что бумага прошла фильтры стратегии, но не является рекомендацией к покупке. Решение о включении основано на количественных критериях, а не на фундаментальном анализе.
Включение в портфель может поддерживать интерес инвесторов, но не меняет оценку компании. Мы рассматриваем этот факт как нейтральный для вердикта. Основное внимание следует уделять финансовым показателям и оценке, а не составу портфеля.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 160 млрд USD |
| P/E (LTM) | 15,6 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 2,57 |
| Чистый долг / EBITDA | 0,79 |
| Операционный денежный поток (LTM) | 16,8 млрд |
| ROE | 36,7% |
| Дивидендная доходность (12 мес) | 4,8% |
| EV/EBITDA, среднее за 3 года | 5,9 |
Итог
В отчёте Rio Tinto за четвёртый квартал 2025 года сильной стороной остаётся рост выручки на 14,6% и операционный денежный поток в 9 908 млн долларов. Однако прибыль почти не выросла, а маржа упала до 18,6% – рост выручки не конвертируется в прибыль. Оценка уже выше собственного трёхлетнего среднего по EV/EBITDA, что ограничивает потенциал роста. Дивидендная доходность в 4,76% поддерживает бумагу, но её устойчивость под вопросом из-за роста капитальных затрат. В итоге акция выглядит нейтрально: текущая цена справедливо отражает как сильные денежные потоки, так и слабую динамику прибыли.
Перейти к финансовой карточке компании RIO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций