Surge Energy: прибыль выросла втрое, но почти вся она пришлась на восстановление EBITDA с низкой базы
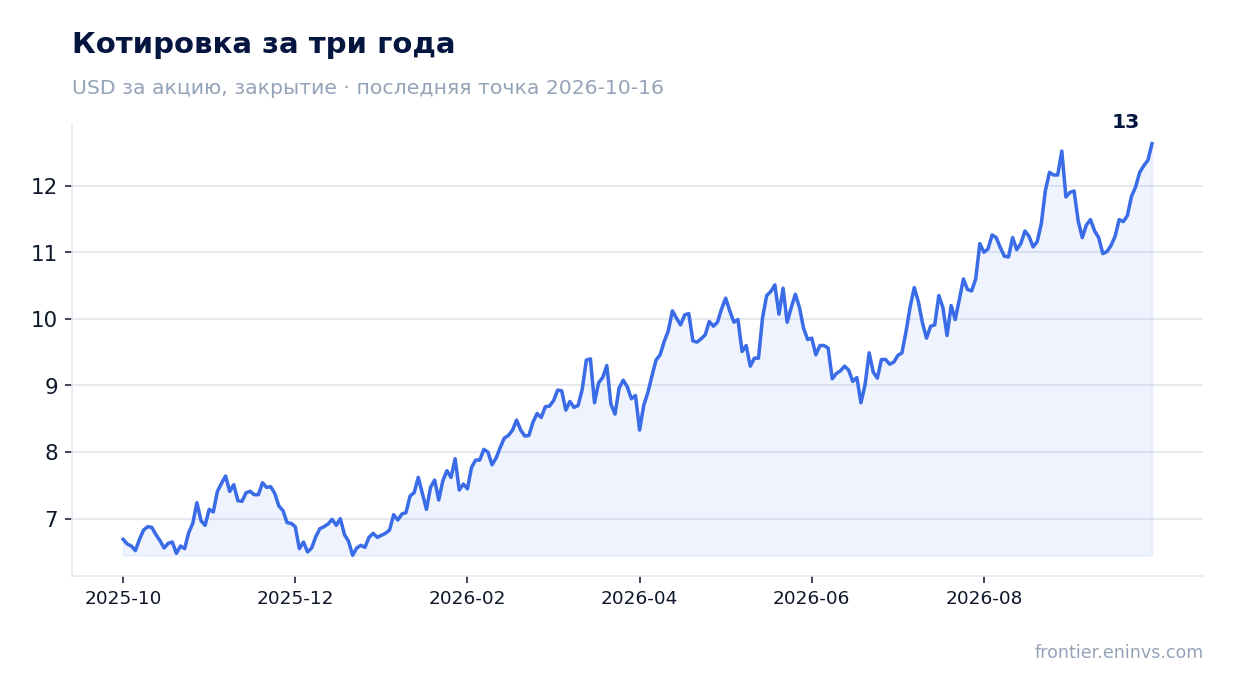
Результаты за второй квартал 2026 года Surge Energy раскрыла с выручкой 151,7 млн долл., ростом на 46,6% год к году, и чистой прибылью 49,9 млн долл. против 23,1 млн годом ранее. EBITDA подскочила до 90,0 млн долл. (+79,1%), а маржа достигла 59,4% против 48,6% годом ранее. При этом долговая нагрузка умеренная (0,62 EBITDA за последние 12 месяцев), а дивидендная доходность в 4,1% выглядит скромно на фоне оценки: EV/EBITDA в 5,3 раза на 74% выше собственной трёхлетней средней. Акция выглядит нейтрально: сильный отчёт уже заложен в цену, а модель портала даёт минус 26% к справедливой стоимости.
Главные тезисы
— Выручка выросла на 46,6% год к году, до 151,7 млн долл., но почти весь прирост дал один квартал после провального начала года
— EBITDA подскочила на 79,1%, до 90,0 млн долл., а маржа в 59,4% держится на низкой базе прошлого года
— Чистая прибыль в 49,9 млн долл. выросла более чем вдвое, но в ней нет разовых продаж — весь эффект дал операционный рычаг
— Долг в 121,1 млн долл. — это лишь 0,62 EBITDA за последние 12 месяцев, и за год он почти не изменился
— Свободный денежный поток в 68,5 млн долл. за квартал покрывает дивиденды с запасом, но капитальные затраты в отчётности не раскрыты
— Дивидендная доходность в 4,1% скромна для сырьевой компании и не компенсирует оценку в 5,3 EBITDA
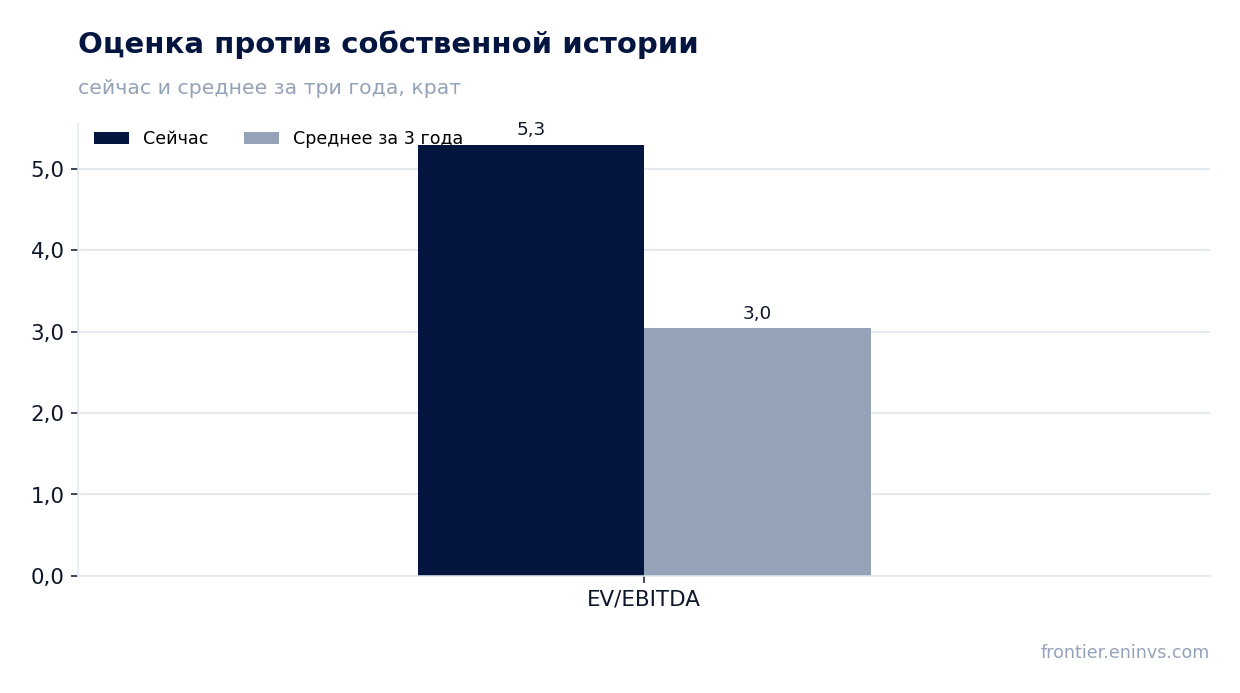
— Мультипликатор EV/EBITDA в 5,3 раза на 74% выше собственной трёхлетней средней в 3,0 — рынок уже поверил в устойчивость восстановления
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,15 | +46,6% |
| EBITDA | 0,05 | 0,09 | +79,1% |
| Операционная прибыль | 0,02 | 0,06 | +187,2% |
| Чистая прибыль | 0,02 | 0,05 | +116,2% |
| Операционный денежный поток | 0,04 | 0,07 | +68,2% |
| Рентабельность по EBITDA | 48,6% | 59,4% | +10,8 п.п. |
| Чистая маржа | 22,3% | 32,9% | +10,6 п.п. |
Выручка выросла на 46,6% год к году, до 151,7 млн долл., но почти весь прирост дал один квартал после провального начала года
Во втором квартале 2026 года выручка составила 151,7 млн долл., что на 46,6% больше, чем 103,5 млн долл. годом ранее. Это лучший квартал за последние пять: в первом квартале выручка была 116,3 млн долл., в четвёртом квартале 2025 года — 92,2 млн долл., а в третьем — 105,4 млн долл.
Год к году рост выглядит внушительно, но он опирается на слабую базу второго квартала 2025 года, когда выручка была минимальной за последние четыре квартала. Последовательный рост к первому кварталу 2026 года составил 30,4%, и это уже говорит о восстановлении спроса, а не только об эффекте базы.
За последние 12 месяцев выручка составила 465,6 млн долл., и второй квартал дал почти треть этого объёма. Для сырьевой компании такая концентрация выручки в одном квартале означает, что годовой результат сильно зависит от ценовой конъюнктуры именно в этот период.
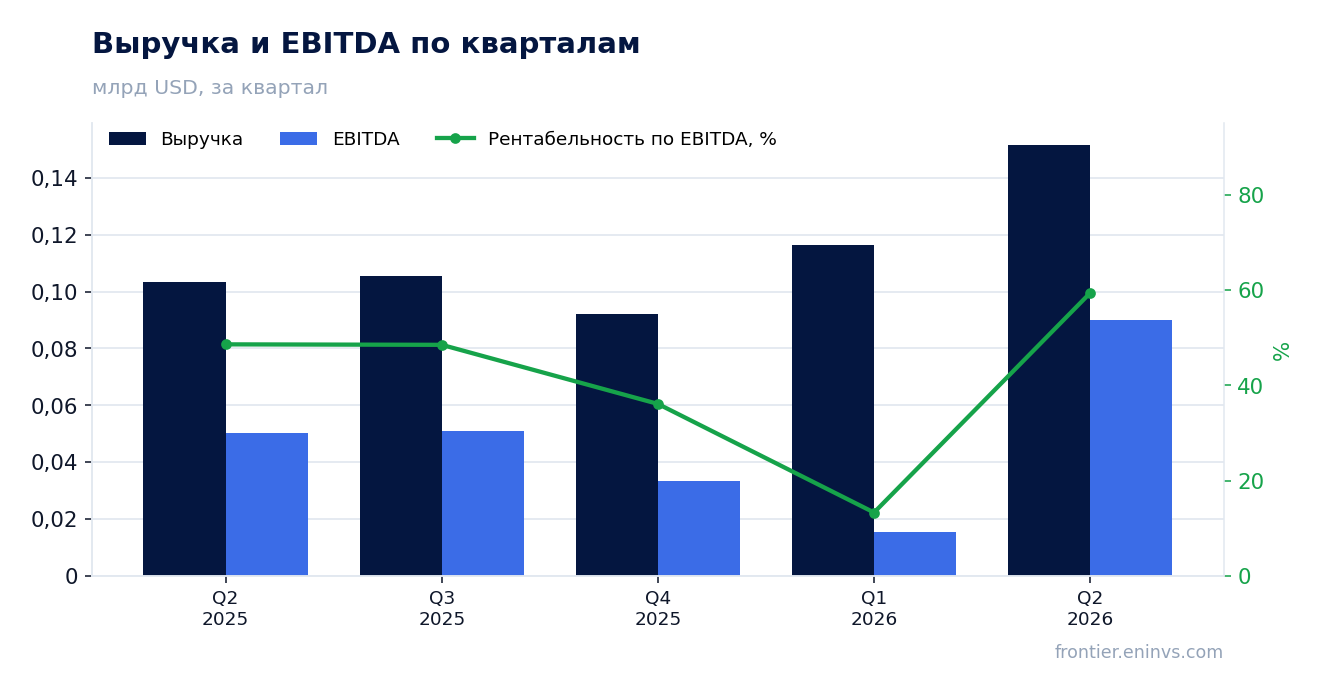
EBITDA подскочила на 79,1%, до 90,0 млн долл., а маржа в 59,4% держится на низкой базе прошлого года
EBITDA во втором квартале 2026 года достигла 90,0 млн долл. против 50,3 млн долл. годом ранее, рост на 79,1%. Маржа поднялась до 59,4% с 48,6% годом ранее — это самый высокий уровень за последние пять кварталов.
Операционная прибыль составила 57,9 млн долл. против 20,2 млн долл. годом ранее, то есть выросла почти втрое. Разрыв между ростом EBITDA и операционной прибыли объясняется тем, что амортизация и прочие операционные расходы росли медленнее выручки.
В первом квартале 2026 года EBITDA была всего 15,5 млн долл. при выручке 116,3 млн долл., то есть маржа около 13%. Такой разброс говорит о том, что компания работает в отрасли с высокой операционной зависимостью от цен, и квартальная маржа может колебаться в разы.
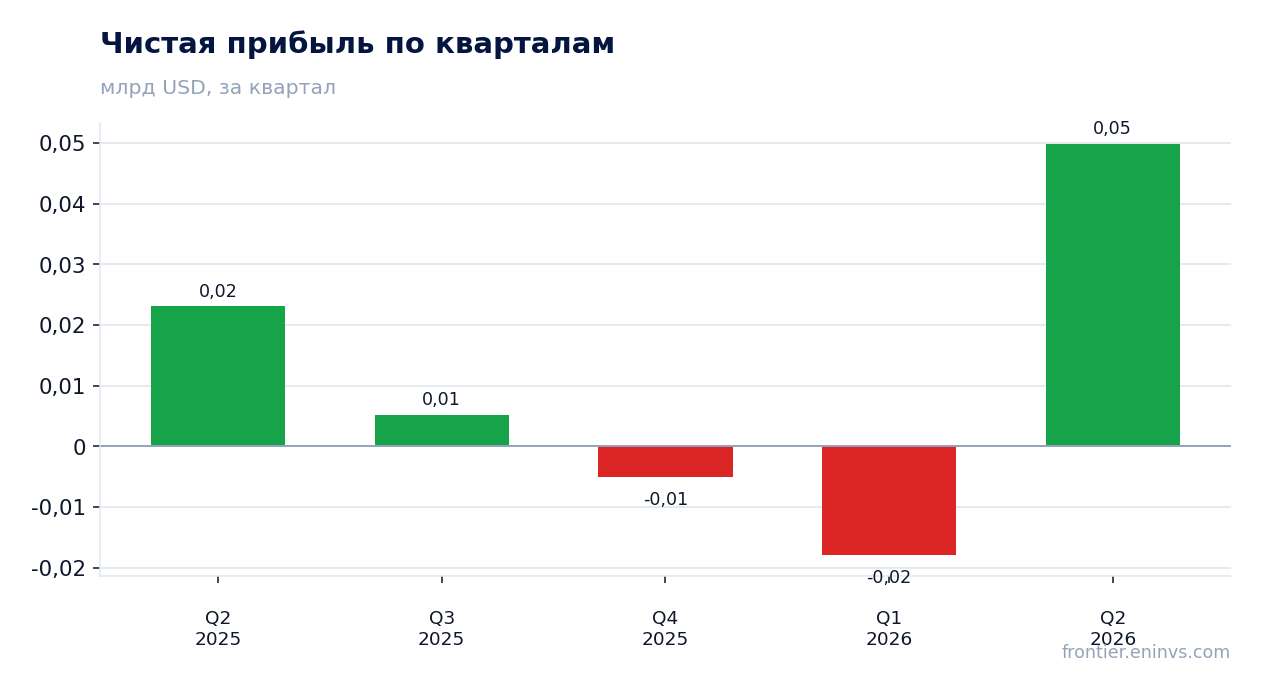
Чистая прибыль в 49,9 млн долл. выросла более чем вдвое, но в ней нет разовых продаж — весь эффект дал операционный рычаг
Чистая прибыль во втором квартале 2026 года составила 49,9 млн долл. против 23,1 млн долл. годом ранее, рост на 116,2%. Рентабельность по чистой прибыли поднялась до 32,9% с 22,3% годом ранее.
Весь прирост прибыли обеспечен операционным рычагом: выручка выросла на 46,6%, а операционная прибыль — почти втрое. Разовых статей, таких как продажа активов или переоценка, в отчётности не раскрыто, и прибыль выглядит чистой.
За последние 12 месяцев чистая прибыль составила 32,1 млн долл., что значительно ниже квартального результата. Это означает, что три предыдущих квартала были слабыми: в четвёртом квартале 2025 года был убыток 5,1 млн долл., в первом квартале 2026 года — убыток 17,9 млн долл.
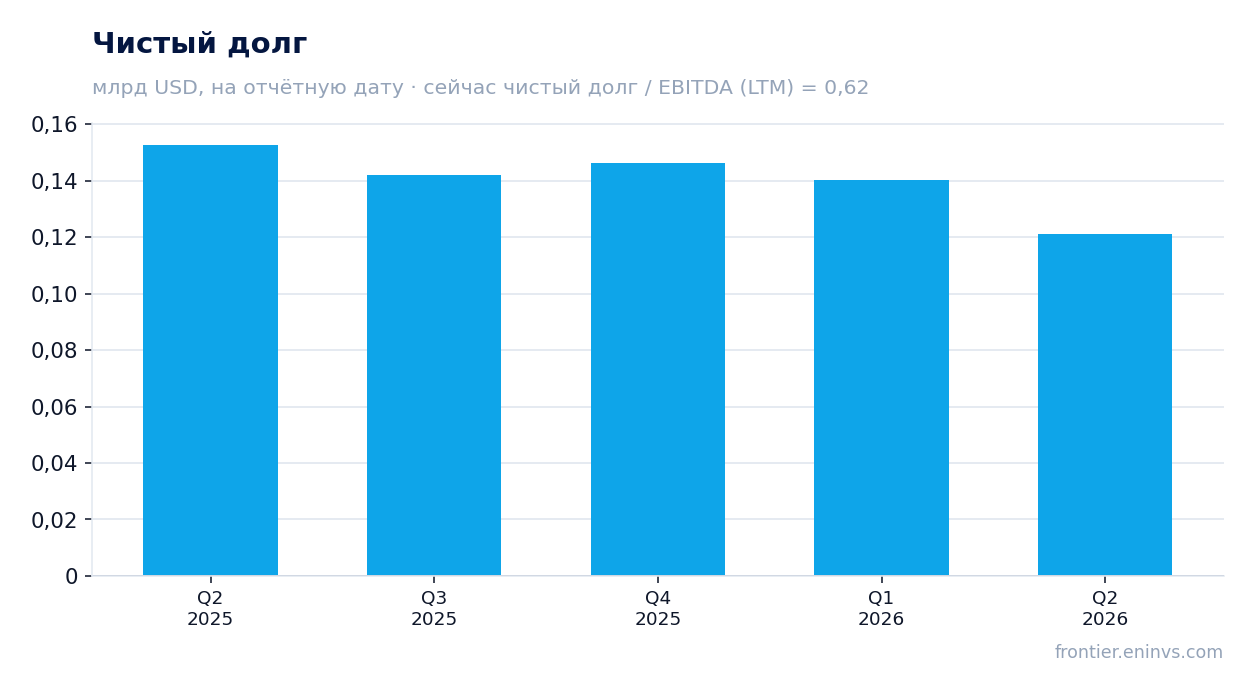
Долг в 121,1 млн долл. — это лишь 0,62 EBITDA за последние 12 месяцев, и за год он почти не изменился
Чистый долг на 30 июня 2026 года составил 121,1 млн долл., что соответствует 0,62 EBITDA за последние 12 месяцев. Это низкий уровень нагрузки, который оставляет компании пространство для манёвра.
За квартал чистый долг снизился со 140,1 млн долл. на 31 марта 2026 года до 121,1 млн долл. на 30 июня 2026 года, то есть на 19,0 млн долл. За 12 месяцев долг сократился со 152,7 млн долл. на 30 июня 2025 года до 121,1 млн долл. на 30 июня 2026 года.
Операционный денежный поток за квартал составил 68,5 млн долл., и он с запасом покрывает как обслуживание долга, так и дивиденды. При такой нагрузке процентные расходы не являются существенным риском для прибыли.
Свободный денежный поток в 68,5 млн долл. за квартал покрывает дивиденды с запасом, но капитальные затраты в отчётности не раскрыты
Операционный денежный поток во втором квартале 2026 года составил 68,5 млн долл. против 40,7 млн долл. годом ранее. За последние 12 месяцев он достиг 203,2 млн долл., что превышает EBITDA за тот же период (194,7 млн долл.).
Капитальные затраты в отчётности не раскрыты, поэтому свободный денежный поток в чистом виде не виден. Однако даже без вычета капитальных затрат операционный поток покрывает дивиденды: при доходности 4,1% и рыночной капитализации 884,6 млн долл. годовые выплаты составляют около 36,2 млн долл.
Компания платит дивиденды, и доходность в 4,1% за последние 12 месяцев — это умеренный уровень. При таком денежном потоке выплаты устойчивы, но для сырьевой компании важна предсказуемость капитальных затрат, которых в отчётности нет.
Дивидендная доходность в 4,1% скромна для сырьевой компании и не компенсирует оценку в 5,3 EBITDA
Дивидендная доходность за последние 12 месяцев составляет 4,1%. При рыночной капитализации 884,6 млн долл. это около 36,2 млн долл. выплат в год, что покрывается операционным денежным потоком за квартал.
Для компании с прибылью 32,1 млн долл. за последние 12 месяцев выплаты в 36,2 млн долл. означают коэффициент выплаты выше 100%. Это возможно за счёт сильного квартала, но устойчивость такого уровня зависит от повторения высоких цен.
Доходность в 4,1% не выглядит привлекательной на фоне оценки в 5,3 EBITDA и не создаёт запаса прочности для инвестора. Если прибыль вернётся к уровням первого квартала 2026 года, дивиденд может быть сокращён.
Мультипликатор EV/EBITDA в 5,3 раза на 74% выше собственной трёхлетней средней в 3,0 — рынок уже поверил в устойчивость восстановления
EV/EBITDA за последние 12 месяцев составляет 5,3 раза, что на 74% выше собственной трёхлетней средней в 3,0. Акция торгуется заметно дороже своей истории, и это главный аргумент против покупки после отчёта.
P/E за последние 12 месяцев равен 27,6, что также отражает низкую базу прибыли за этот период. Если прибыль второго квартала окажется устойчивой, мультипликатор быстро нормализуется, но рынок уже заложил это в цену.
По модели портала, которая переоценивает EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, справедливая стоимость акции на 26% ниже текущей. Это наша собственная оценка, а не консенсус рынка, и она указывает на переоценённость.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,88 млрд USD |
| P/E (LTM) | 27,6 |
| EV/EBITDA (LTM) | 5,3 |
| P/B | 1,67 |
| Чистый долг / EBITDA | 0,62 |
| Операционный денежный поток (LTM) | 0,20 млрд |
| ROE | 39,3% |
| Дивидендная доходность (12 мес) | 4,1% |
| EV/EBITDA, среднее за 3 года | 3,0 |
Итог
Сильный квартал Surge Energy — это прежде всего восстановление EBITDA с низкой базы: выручка выросла на 46,6%, а EBITDA — на 79,1%, и маржа в 59,4% выглядит исключительно на фоне слабого первого квартала. Долговая нагрузка низкая (0,62 EBITDA), денежный поток покрывает дивиденды, но коэффициент выплаты выше 100% за последние 12 месяцев вызывает вопросы. Оценка в 5,3 EBITDA на 74% выше собственной истории, а модель портала даёт минус 26% к справедливой стоимости. Вердикт — нейтральный: отчёт хороший, но он уже в цене, и для роста нужна устойчивость прибыли, а не разовый всплеск.
Перейти к финансовой карточке компании SGY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций