Surge Energy: выручка выросла на 31,1%, но прибыль упала почти вдвое – маржа сжалась с 44,4% до 27,9%
Surge Energy раскрыла результаты за третий квартал 2026 года. Выручка выросла на 31,1% год к году до 138,1 млн долларов, EBITDA составила 38,6 млн, а чистая прибыль – 2,9 млн долларов. При этом EBITDA сократилась на 17,6%, чистая прибыль – на 44,8%, а рентабельность по EBITDA упала с 44,4% до 27,9%. При мультипликаторе EV/EBITDA 10,0 против собственной трёхлетней средней 3,1 и отрицательной оценке по модели портала акция выглядит непривлекательной на текущем уровне.
Главные тезисы
— Выручка прибавила 31,1% год к году, но темп замедлился с 46,6% кварталом ранее
— EBITDA упала на 17,6%, а её маржа сжалась с 44,4% до 27,9% – рост выручки не дошёл до прибыли
— Чистая прибыль сократилась на 44,8% до 2,9 млн долларов, рентабельность упала с 5,0% до 2,1%
— Операционный поток в 52,3 млн долларов покрыл капитальные вложения 43,2 млн, но свободный остаток тонкий
— Чистый долг 88,6 млн долларов при отношении к EBITDA LTM 0,95 – нагрузка умеренная
— Дивидендная доходность 4,7% при выплатах, которые держатся на прибыли LTM в 32,1 млн долларов
— EV/EBITDA 10,0 против собственной трёхлетней средней 3,1 – акция дороже своей истории на 224%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,11 | 0,14 | +31,1% |
| EBITDA | 0,05 | 0,04 | -17,6% |
| Операционная прибыль | 0,02 | 0,01 | -42,0% |
| Чистая прибыль | 0,01 | 0,00 | -44,8% |
| Операционный денежный поток | 0,05 | 0,05 | +8,7% |
| Рентабельность по EBITDA | 44,4% | 27,9% | -16,5 п.п. |
| Чистая маржа | 5,0% | 2,1% | -2,9 п.п. |
Выручка прибавила 31,1% год к году, но темп замедлился с 46,6% кварталом ранее
В третьем квартале 2026 года выручка Surge Energy составила 138,1 млн долларов, что на 31,1% больше, чем годом ранее. Рост остаётся двузначным, но заметно скромнее, чем во втором квартале, когда выручка прибавила 46,6%. Замедление говорит о том, что квартальный импульс слабеет.
Последовательность кварталов показывает неровную динамику: после 151,7 млн во втором квартале выручка снизилась до 138,1 млн в третьем. Год к году рост сохраняется, но опора на прошлогоднюю базу становится менее надёжной. Для оценки устойчивости тренда важен следующий квартал.
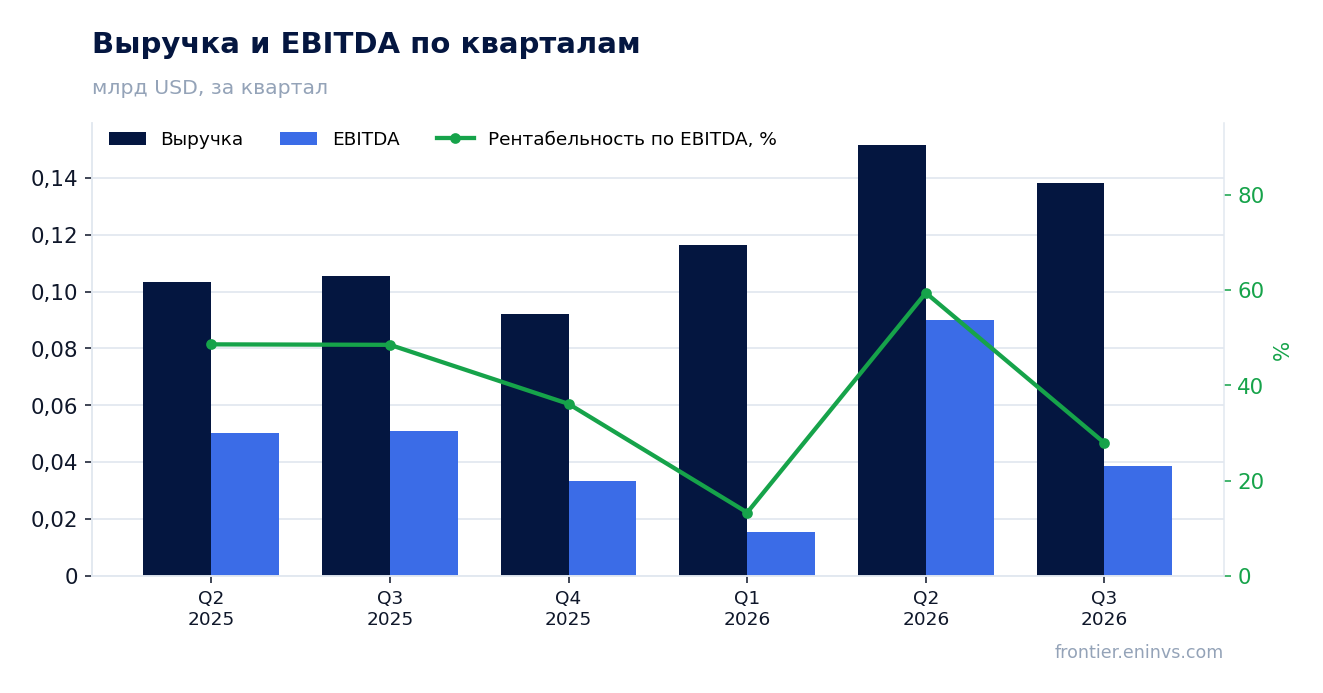
EBITDA упала на 17,6%, а её маржа сжалась с 44,4% до 27,9% – рост выручки не дошёл до прибыли
EBITDA за третий квартал 2026 года составила 38,6 млн долларов, что на 17,6% меньше, чем годом ранее. При росте выручки на 31,1% это означает, что расходы росли быстрее доходов. Рентабельность по EBITDA упала с 44,4% до 27,9% – сжатие на 16,5 процентного пункта.
Операционная прибыль составила 10,3 млн долларов против 17,8 млн годом ранее. Разрыв между выручкой и EBITDA указывает на то, что основное давление пришлось на операционные издержки, а не на финансовые статьи. Причина такого движения в фактах не раскрыта, но масштаб сжатия маржи делает его ключевым вопросом отчёта.
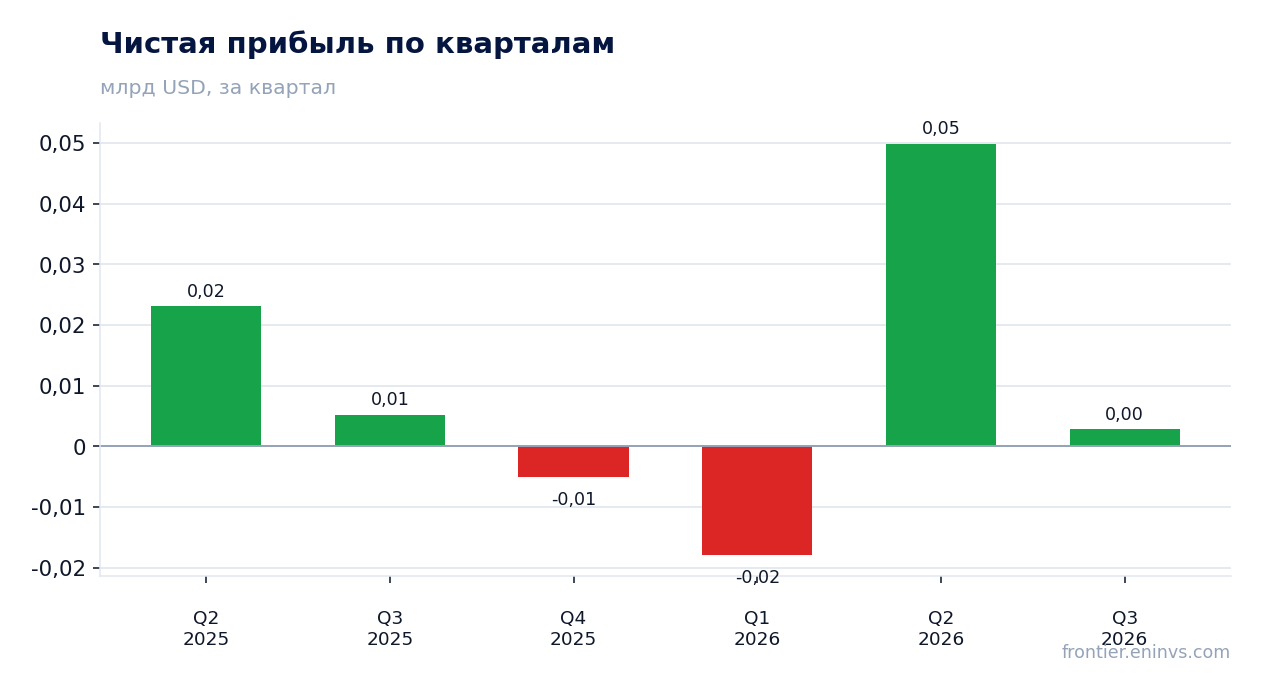
Чистая прибыль сократилась на 44,8% до 2,9 млн долларов, рентабельность упала с 5,0% до 2,1%
Чистая прибыль за третий квартал 2026 года составила 2,9 млн долларов против 5,2 млн годом ранее – падение на 44,8%. Рентабельность по чистой прибыли снизилась с 5,0% до 2,1%. Сжатие маржи на уровне EBITDA транслировалось в прибыль почти без смягчения.
За последние 12 месяцев чистая прибыль составила 32,1 млн долларов – это существенно выше квартального уровня, что отражает сильный второй квартал 2026 года с прибылью 49,9 млн. Текущий квартал оказался слабым звеном в этой траектории. Для годового результата важна устойчивость прибыли в четвёртом квартале.
Операционный поток в 52,3 млн долларов покрыл капитальные вложения 43,2 млн, но свободный остаток тонкий
Операционный денежный поток за третий квартал 2026 года составил 52,3 млн долларов, капитальные вложения – 43,2 млн. Разница в 9,2 млн долларов остаётся после инвестиций, но она невелика относительно масштаба бизнеса. Для сравнения, во втором квартале капитальные вложения были 23,6 млн при потоке 68,5 млн.
Рост капитальных вложений с 23,6 млн до 43,2 млн квартал к кварталу означает, что инвестиционная программа ускорилась. При этом операционный поток снизился с 68,5 млн до 52,3 млн. Сочетание этих двух движений сжимает свободный денежный поток, который остаётся доступным для дивидендов и снижения долга.
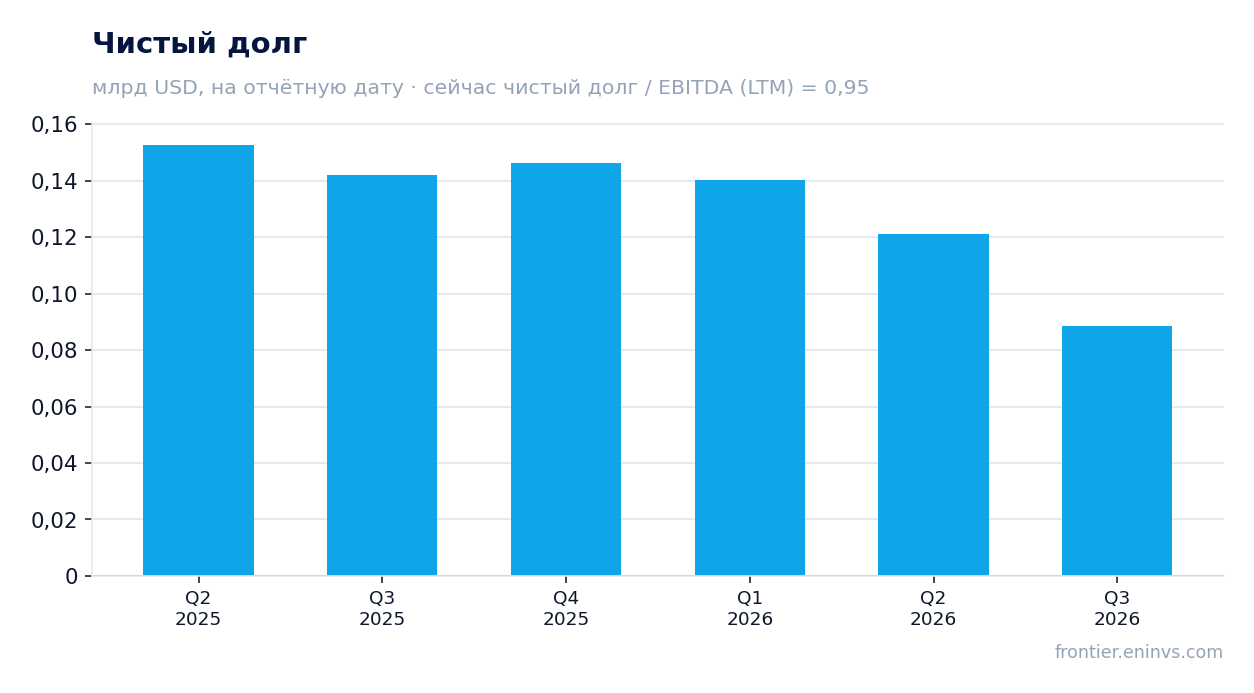
Чистый долг 88,6 млн долларов при отношении к EBITDA LTM 0,95 – нагрузка умеренная
Чистый долг на 30 сентября 2026 года составил 88,6 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,95, что ниже единицы. Такой уровень нагрузки оставляет пространство для манёвра, но само отношение приведено только как уровень, без сравнения с прошлыми периодами.
По балансовым датам чистый долг снизился с 121,1 млн долларов на 30 июня 2026 года до 88,6 млн на 30 сентября – на 32,5 млн. За год, с 30 сентября 2025 года, снижение составило 53,3 млн долларов. Сокращение долга поддержано операционным потоком, который в третьем квартале превысил капитальные вложения.
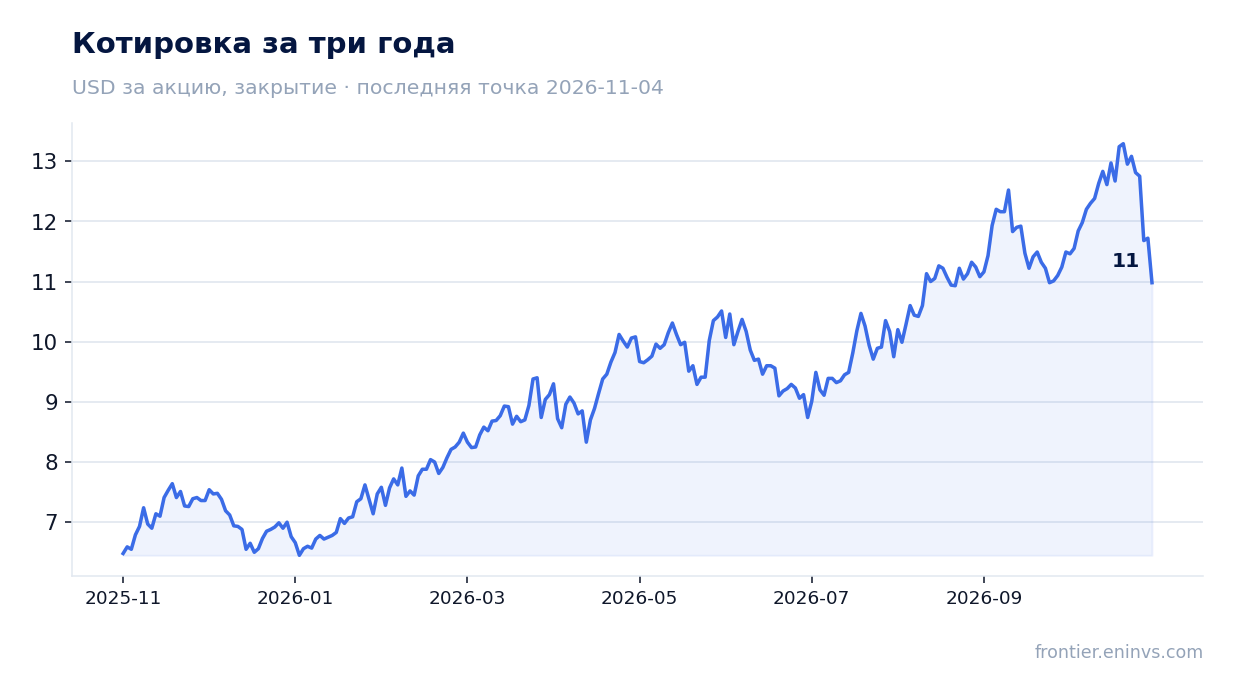
Дивидендная доходность 4,7% при выплатах, которые держатся на прибыли LTM в 32,1 млн долларов
Дивидендная доходность за последние 12 месяцев составляет 4,7% на текущую цену. Выплаты опираются на прибыль за последние 12 месяцев в 32,1 млн долларов, которая включает сильный второй квартал 2026 года с прибылью 49,9 млн. Если квартальная прибыль останется на уровне 2,9 млн, годовая база для дивидендов окажется под давлением.
Наша оценка дивиденда на текущий год исходит из прибыли LTM и коэффициента выплат, который в фактах не раскрыт. Ключевым для сохранения выплат будет восстановление прибыли в четвёртом квартале. Снижение прибыли или рост капитальных вложений могут привести к сокращению дивиденда.
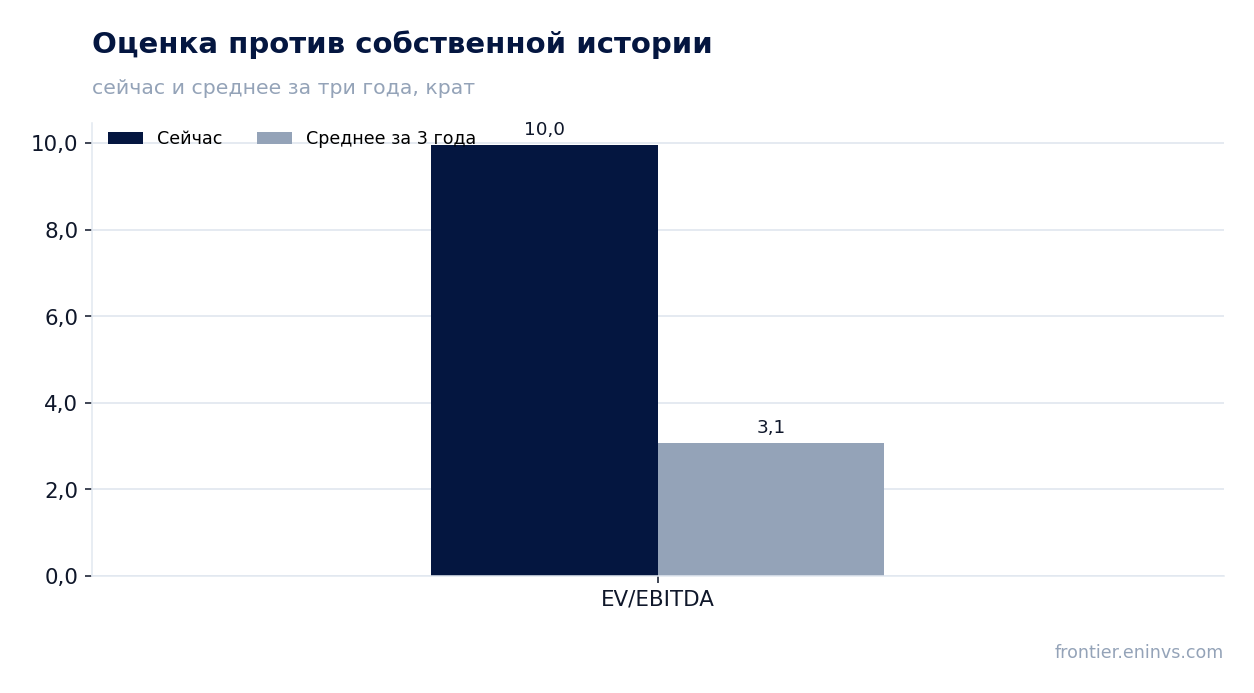
EV/EBITDA 10,0 против собственной трёхлетней средней 3,1 – акция дороже своей истории на 224%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 10,0. Это на 224% выше собственной трёхлетней средней 3,1. Акция торгуется существенно дороже своей истории по этому мультипликатору, что ограничивает потенциал роста.
По модели портала, которая переоценивает EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости составляет минус 45%. Это наша собственная оценка, а не рыночный консенсус. P/E LTM составляет 24,4, что также указывает на высокую оценку относительно прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,78 млрд USD |
| P/E (LTM) | 24,4 |
| EV/EBITDA (LTM) | 10,0 |
| P/B | 1,48 |
| Чистый долг / EBITDA | 0,95 |
| Операционный денежный поток (LTM) | 0,14 млрд |
| ROE | 2,2% |
| Дивидендная доходность (12 мес) | 4,7% |
| EV/EBITDA, среднее за 3 года | 3,1 |
Итог
Сильной стороной отчёта остаётся рост выручки на 31,1% и умеренная нагрузка – чистый долг 88,6 млн долларов при отношении к EBITDA LTM 0,95. Однако прибыль и маржа сжались: EBITDA упала на 17,6%, чистая прибыль – на 44,8%. Свободный денежный поток тонкий из-за роста капитальных вложений, а дивидендная доходность 4,7% опирается на прибыль LTM, которая может снизиться. Главный вопрос для держателя – сможет ли компания восстановить маржу и оправдать оценку EV/EBITDA 10,0 против собственной истории 3,1.
Перейти к финансовой карточке компании SGY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций