SSR Mining: выручка ускорилась до +16,0%, но издержки съедают денежный поток
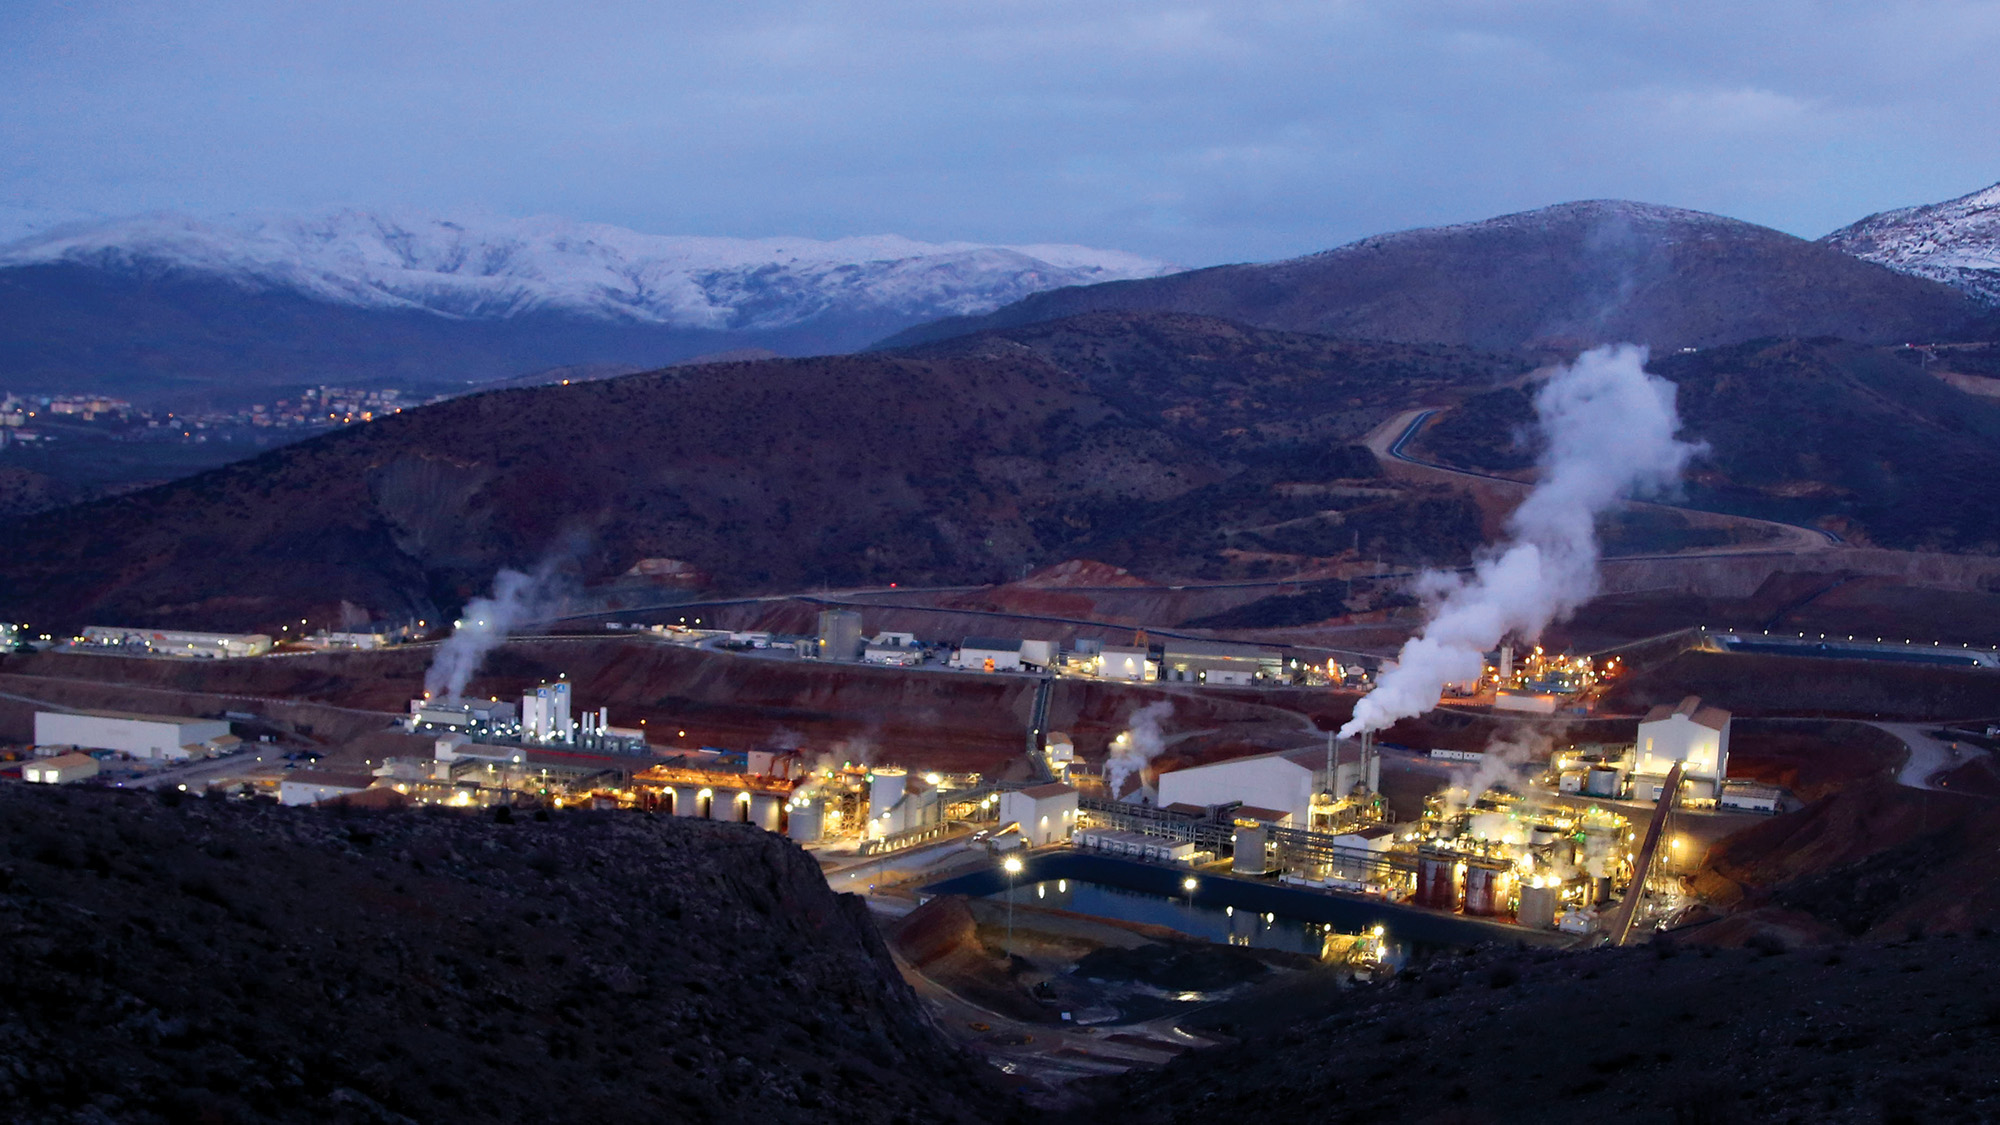
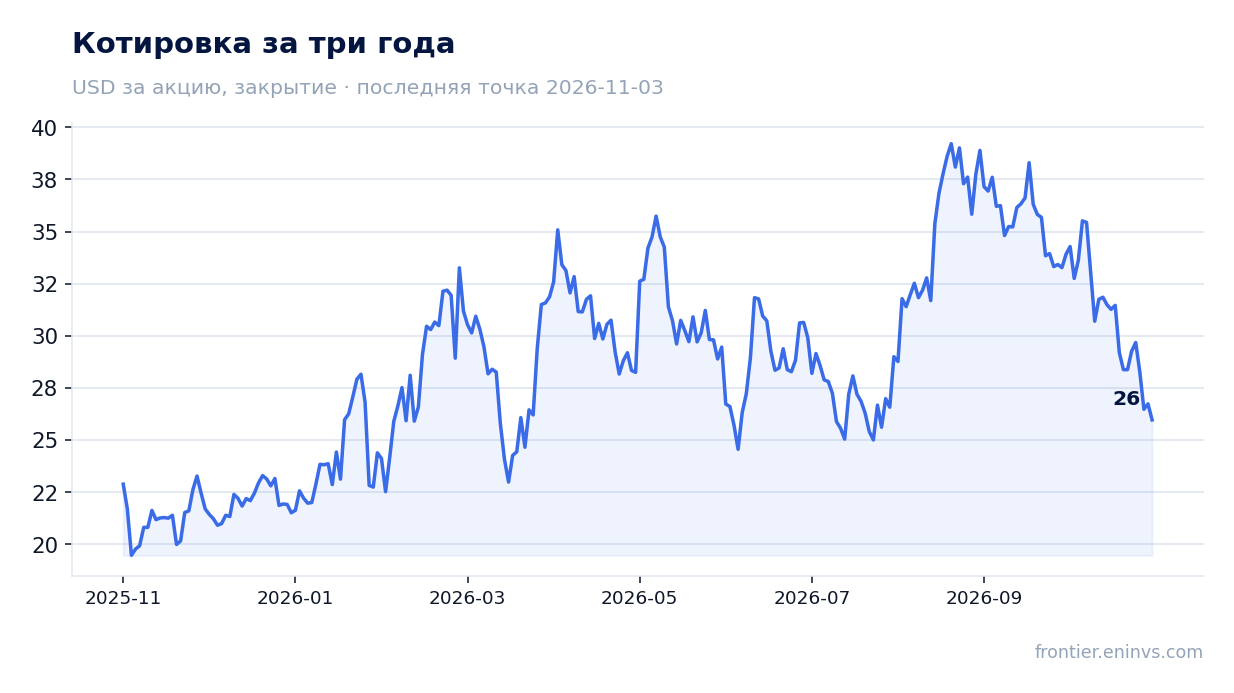
3 ноября SSR Mining раскрыла результаты за третий квартал 2026 года. Выручка составила 447,7 млн долларов (+16,0% год к году), EBITDA – 156,0 млн долларов (+39,8%), чистая прибыль – 79,9 млн долларов (+22,1%). Рост выручки ускорился по сравнению со вторым кварталом (+9,5%), но свободный денежный поток оказался почти нулевым – 5,8 млн долларов, а полная себестоимость унции уходит примерно на 10% выше верхней границы годового прогноза. При мультипликаторе EV/EBITDA 4,0 и чистой денежной позиции 1,6 млрд долларов акция выглядит скорее привлекательной, но только если издержки удастся вернуть в коридор.
Главные тезисы
— Выручка ускорилась до +16,0% на фоне роста средней цены золота до 4 247 долларов за унцию
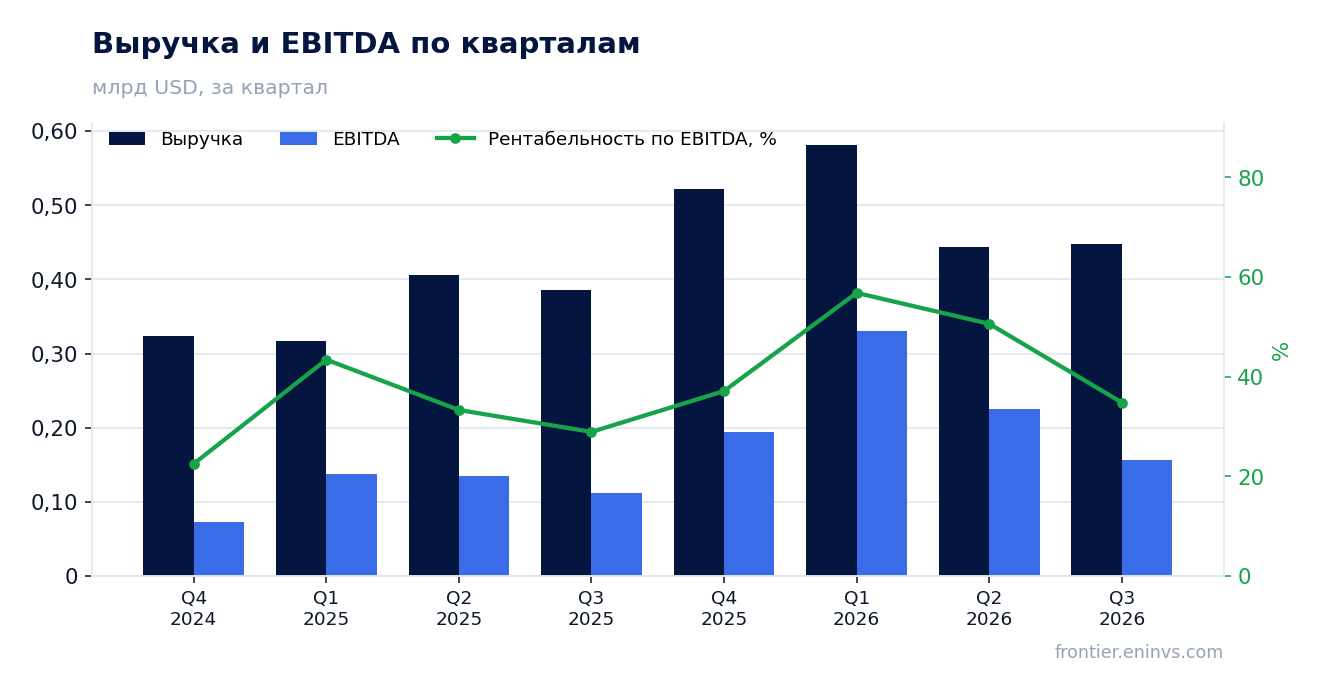
— EBITDA прибавила 39,8% благодаря марже 34,8% против 28,9% годом ранее
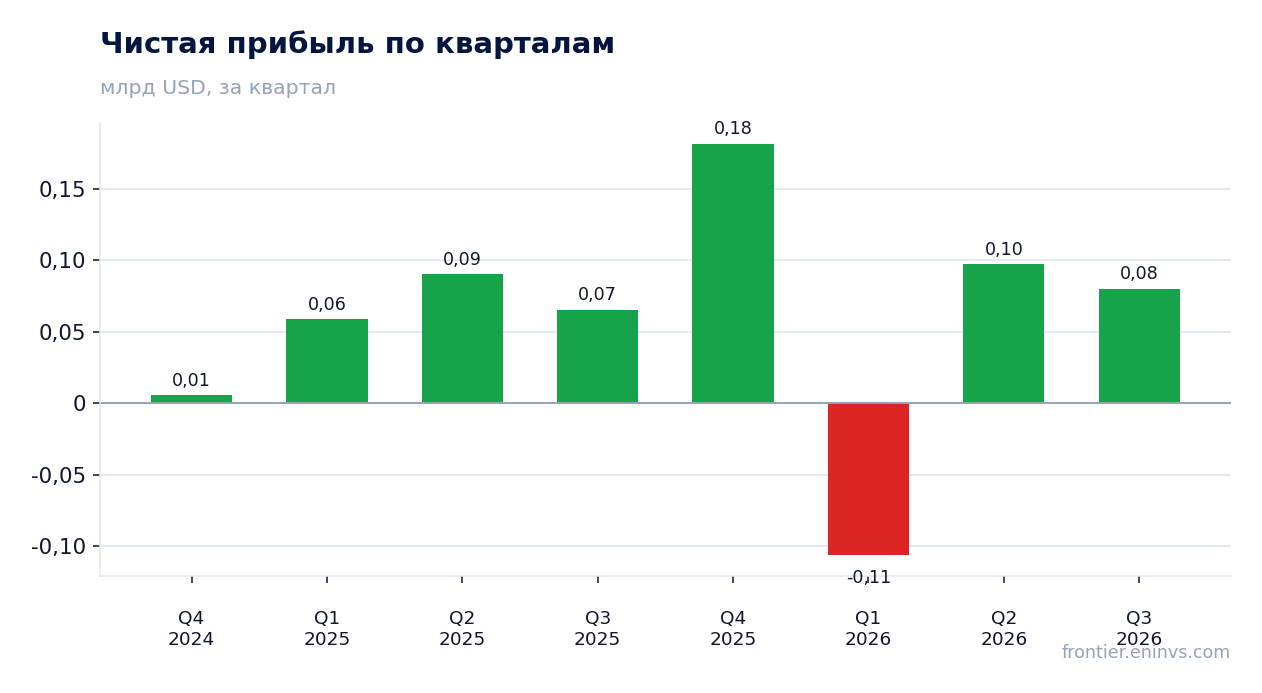
— Чистая прибыль 79,9 млн долларов включает 14,9 млн убытка от прекращённой деятельности
— Свободный денежный поток почти обнулился: 5,8 млн долларов при капитальных затратах 100,2 млн
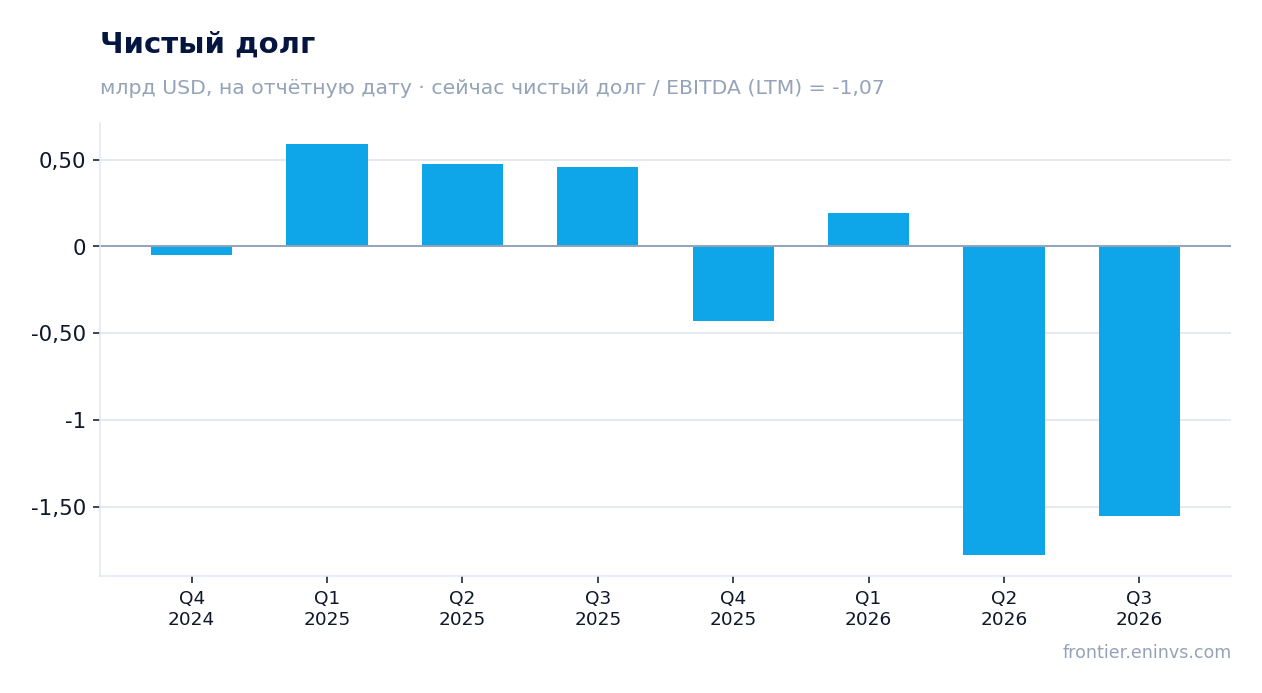
— Чистая денежная позиция 1,6 млрд долларов при отсутствии долгосрочного долга
— Полная себестоимость унции 2 527 долларов уходит на 10% выше верхней границы прогноза
— Дивиденд 0,03 доллара на акцию объявлен при доходности 0,11%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,39 | 0,45 | +16,0% |
| EBITDA | 0,11 | 0,16 | +39,8% |
| Операционная прибыль | 0,08 | 0,12 | +46,6% |
| Чистая прибыль | 0,07 | 0,08 | +22,1% |
| Операционный денежный поток | 0,06 | 0,09 | +61,1% |
| Капзатраты | 0,06 | 0,10 | +68,2% |
| Рентабельность по EBITDA | 28,9% | 34,8% | +5,9 п.п. |
| Чистая маржа | 17,0% | 17,8% | +0,8 п.п. |
Выручка ускорилась до +16,0% на фоне роста средней цены золота до 4 247 долларов за унцию
Выручка третьего квартала составила 447,7 млн долларов, что на 16,0% больше, чем годом ранее. Это ускорение по сравнению со вторым кварталом, когда рост был 9,5%. Основной вклад дала цена: средняя реализованная цена золота поднялась до 4 247 долларов за унцию против 3 503 долларов годом ранее, а серебро продавалось по 58,39 доллара за унцию против 41,92.
В натуральном выражении производство почти не выросло: 103 585 унций золотого эквивалента против 102 673 годом ранее. Продажи золота составили 76 923 унции, серебра – 1,87 млн унций. То есть весь прирост выручки пришёлся на цены, а не на объёмы.
По итогам девяти месяцев выручка достигла 1 473,2 млн долларов против 1 107,9 млн годом ранее. Компания подтвердила годовой прогноз производства в 450–535 тыс. унций золотого эквивалента и ожидает сильный четвёртый квартал.
EBITDA прибавила 39,8% благодаря марже 34,8% против 28,9% годом ранее
EBITDA за третий квартал составила 156,0 млн долларов, на 39,8% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 34,8% с 28,9%. Операционная прибыль составила 122,1 млн долларов.
Маржа выросла не за счёт снижения затрат, а за счёт цен: себестоимость продаж на унцию золотого эквивалента поднялась до 1 755 долларов с 1 585, а полная себестоимость (AISC) – до 2 527 долларов с 2 114. Рост цен обогнал рост издержек, и этого хватило для расширения маржи.
По итогам девяти месяцев AISC составил 2 523 доллара на унцию. Компания прямо предупредила, что по итогам года показатель будет примерно на 10% выше верхней границы прогноза из-за более высоких роялти, цен на дизельное топливо и инфляции затрат в Аргентине.
Чистая прибыль 79,9 млн долларов включает 14,9 млн убытка от прекращённой деятельности
Чистая прибыль составила 79,9 млн долларов, на 22,1% больше, чем годом ранее. Но внутри этой суммы – убыток от прекращённой деятельности в размере 14,9 млн долларов, связанный с турецкими активами. Прибыль от продолжающейся деятельности была 94,8 млн долларов, и именно она отражает текущий бизнес.
Скорректированная чистая прибыль от продолжающейся деятельности составила 130,7 млн долларов, или 0,64 доллара на разводнённую акцию. Разница с GAAP-прибылью – 35,9 млн долларов, в основном за счёт расходов на вознаграждение акциями (23,0 млн долларов) и других корректировок.
Рентабельность по чистой прибыли поднялась до 17,8% с 17,0%. Рост скромный, потому что прибыль от продолжающейся деятельности почти не изменилась: 94,8 млн против 93,9 млн годом ранее, а весь прирост GAAP-прибыли объясняется сокращением убытка от прекращённой деятельности.
Свободный денежный поток почти обнулился: 5,8 млн долларов при капитальных затратах 100,2 млн
Операционный денежный поток от продолжающейся деятельности составил 106,0 млн долларов, почти столько же, сколько годом ранее (105,9 млн). Но капитальные затраты выросли до 100,2 млн долларов с 59,6 млн, и свободный денежный поток сжался до 5,8 млн долларов.
Операционный денежный поток до изменений в оборотном капитале был 211,0 млн долларов, а свободный денежный поток до изменений в оборотном капитале – 110,8 млн. Разрыв между этими показателями и итоговым свободным потоком – это отток оборотного капитала и рост капитальных затрат.
За девять месяцев операционный денежный поток составил 526,5 млн долларов, свободный – 304,9 млн. Компания объясняет рост капитальных затрат развитием проектов Buffalo Valley, Cortaderas и Porky, а также строительством на Marigold. Именно капитальные затраты, а не операционная деятельность, съедают денежный поток.
Чистая денежная позиция 1,6 млрд долларов при отсутствии долгосрочного долга
На 30 сентября 2026 года денежные средства и эквиваленты составили 1 554,8 млн долларов, долгосрочного долга нет. Чистая денежная позиция – 1 554,8 млн долларов, или минус 1,6 млрд по принятому в отрасли обозначению. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 1,07.
За квартал чистый долг изменился с минус 1,8 млрд долларов на 30 июня 2026 года до минус 1,6 млрд на 30 сентября, то есть на плюс 0,2 млрд. За год – с плюс 0,5 млрд на 30 сентября 2025 года до минус 1,6 млрд, изменение на минус 2,0 млрд. Улучшение связано с продажей доли в Hod Maden и месторождения Чёплер.
Общая ликвидность с учётом невыбранной кредитной линии на 600 млн долларов составляет 2,2 млрд долларов. Такая подушка позволяет финансировать капитальные затраты и выкуп акций без привлечения долга.
Полная себестоимость унции 2 527 долларов уходит на 10% выше верхней границы прогноза
AISC в третьем квартале составил 2 527 долларов на унцию золотого эквивалента против 2 114 долларов годом ранее. Компания прямо заявила, что по итогам года показатель будет примерно на 10% выше верхней границы прогноза. Причины названы: более высокие роялти, давление цен на дизельное топливо, инфляция затрат на труд и материалы.
На Puna компания отложила переработку более дешёвой руды из складов, чтобы продлить срок жизни рудника, и это вместе с инфляцией в Аргентине подняло AISC на серебряном активе до 25,64 доллара на унцию против 13,54 годом ранее. На Marigold AISC составил 2 714 долларов на унцию против 1 840, на Seabee – 2 094 против 3 003, на CC&V – 2 126 против 1 756.
Рост издержек – главный риск для прибыли и денежного потока. Если цены на золото останутся на текущем уровне, а издержки не вернутся в коридор, маржа сожмётся уже в четвёртом квартале.
Дивиденд 0,03 доллара на акцию объявлен при доходности 0,11%
Совет директоров объявил квартальный дивиденд 0,03 доллара на акцию с выплатой 11 декабря 2026 года. Текущая доходность по последним 12 месяцам – 0,11%. Это символическая выплата, а не основной способ возврата капитала.
Главный канал возврата – выкуп акций: в третьем квартале компания выкупила 6,2 млн акций на 193,6 млн долларов, а за девять месяцев – 16,6 млн акций более чем на 530 млн. Совокупные выплаты акционерам за девять месяцев компания оценивает в эффективную доходность около 10%.
Наш прогноз дивиденда на текущий год – те же 0,03 доллара в квартал, то есть около 0,12 доллара на акцию, если совет сохранит политику. Выплата опирается на прибыль от продолжающейся деятельности и не требует долга. Сократить её может падение цен на золото или дальнейший рост издержек, но при чистой денежной позиции 1,6 млрд долларов риск невелик.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,18 млрд USD |
| P/E (LTM) | 20,6 |
| EV/EBITDA (LTM) | 4,0 |
| P/B | 1,20 |
| Чистый долг / EBITDA | -1,07 |
| Операционный денежный поток (LTM) | 0,63 млрд |
| ROE | 9,6% |
| Дивидендная доходность (12 мес) | 0,1% |
Итог
Сильной стороной отчёта стал рост выручки до 447,7 млн долларов и EBITDA до 156,0 млн долларов с маржой 34,8%. Но прирост целиком обеспечен ценами на золото, а не объёмами, а свободный денежный поток почти обнулился из-за капитальных затрат в 100,2 млн долларов. Чистая денежная позиция 1,6 млрд долларов и отсутствие долга дают запас прочности, но издержки уже выше прогноза на 10%. Вопрос для держателя сейчас в том, вернутся ли затраты в коридор и удержится ли цена золота. При EV/EBITDA 4,0 и потенциале 6% по модели портала акция выглядит скорее привлекательной.
Перейти к финансовой карточке компании SSRM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций