Tourmaline Oil: выручка ускорилась до +4,2%, но маржа EBITDA обвалилась с 80,0% до 45,8%
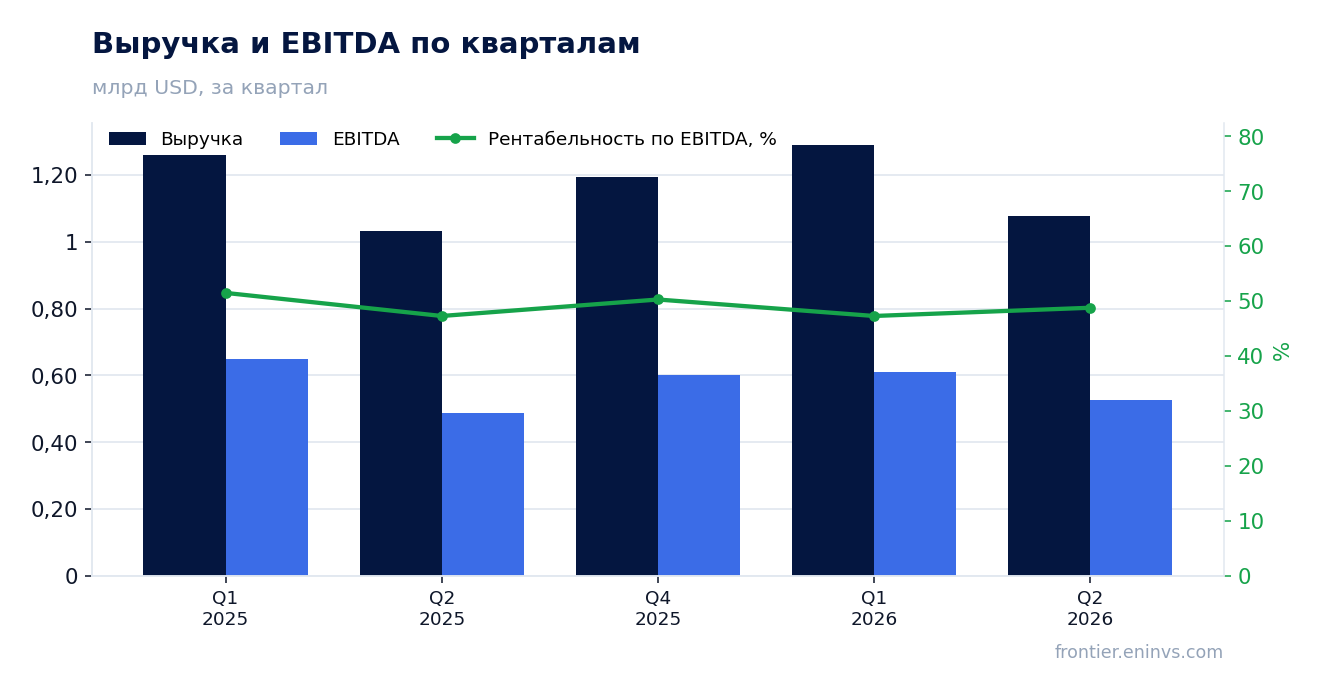
Tourmaline Oil раскрыла результаты за второй квартал 2026 года. Выручка выросла на 4,2% год к году до 1 077,6 млн долларов, ускорившись с 2,5% в первом квартале. Однако EBITDA упала на 40,3% до 493,8 млн, а чистая прибыль – на 64,4% до 132,6 млн, маржа EBITDA сжалась с 80,0% до 45,8%. При текущей цене акция выглядит нейтрально: ускорение выручки не компенсирует обвал маржинальности, а дисконт к собственной истории по EV/EBITDA уже невелик.
Главные тезисы
— Выручка ускорилась до +4,2% год к году, но это не спасло прибыль
— EBITDA упала на 40,3%, а маржа сжалась с 80,0% до 45,8%
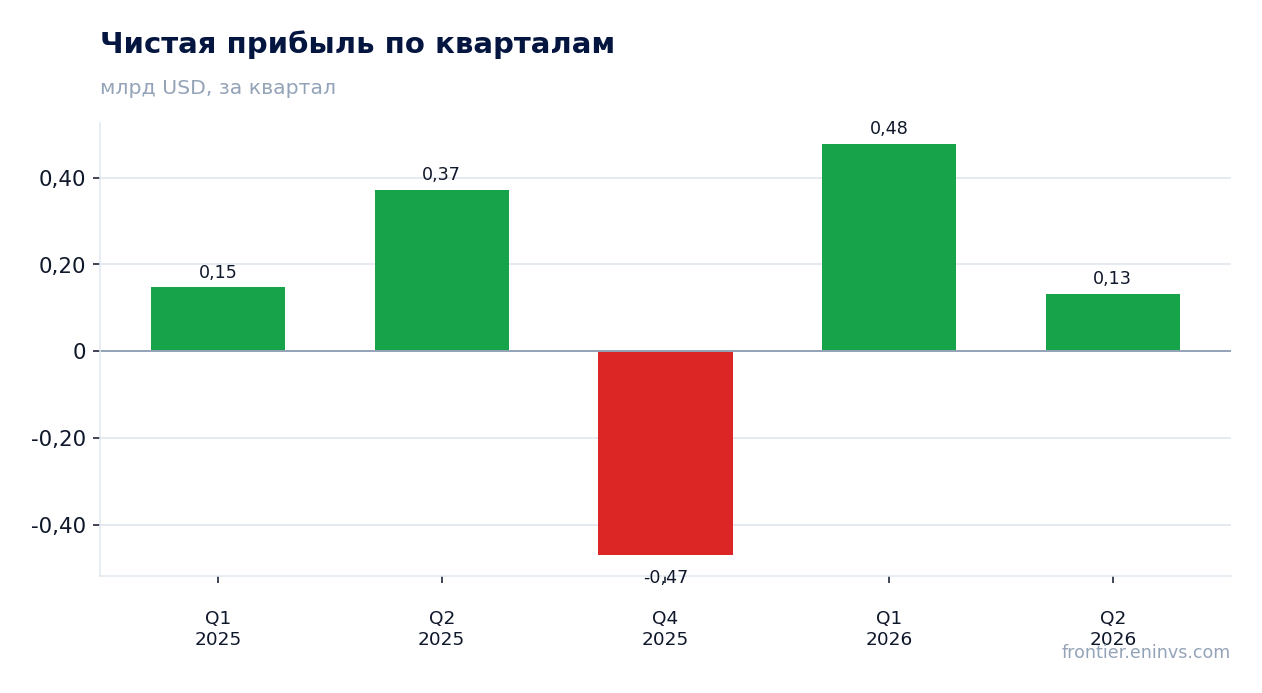
— Чистая прибыль рухнула на 64,4% – до 132,6 млн долларов
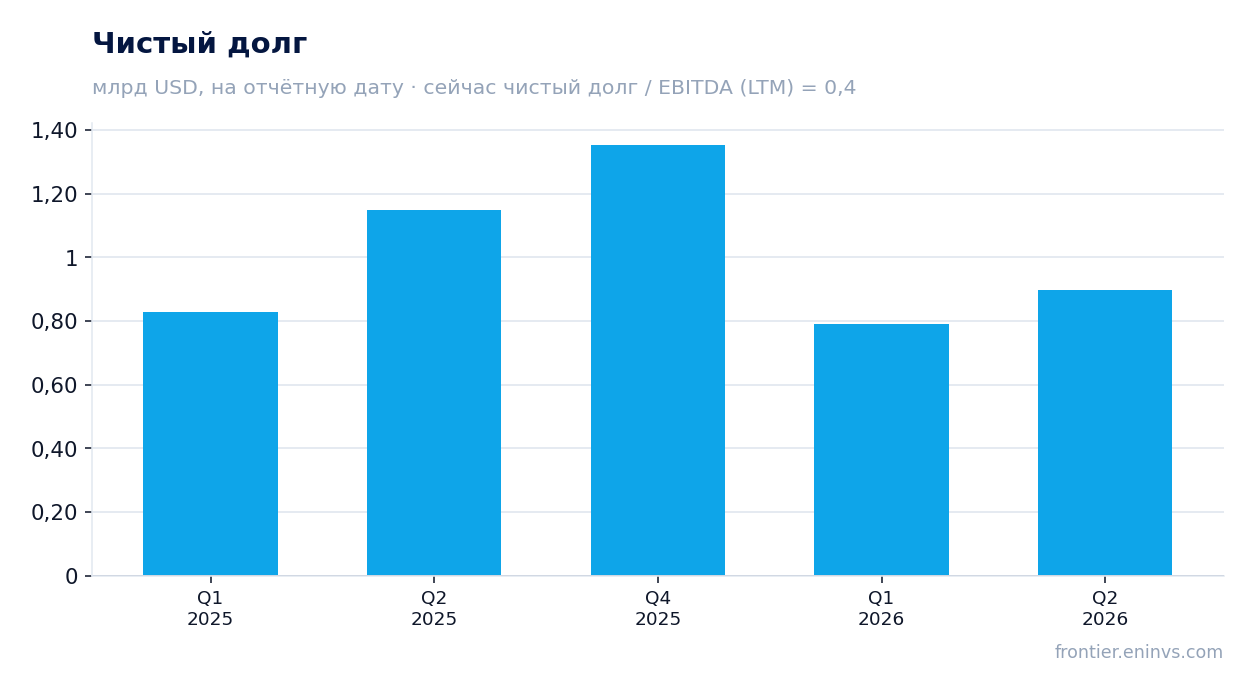
— Долговая нагрузка 0,4 EBITDA LTM – комфортно, но без динамики
— Дивидендная доходность 3,7% при выплате, которая может сократиться
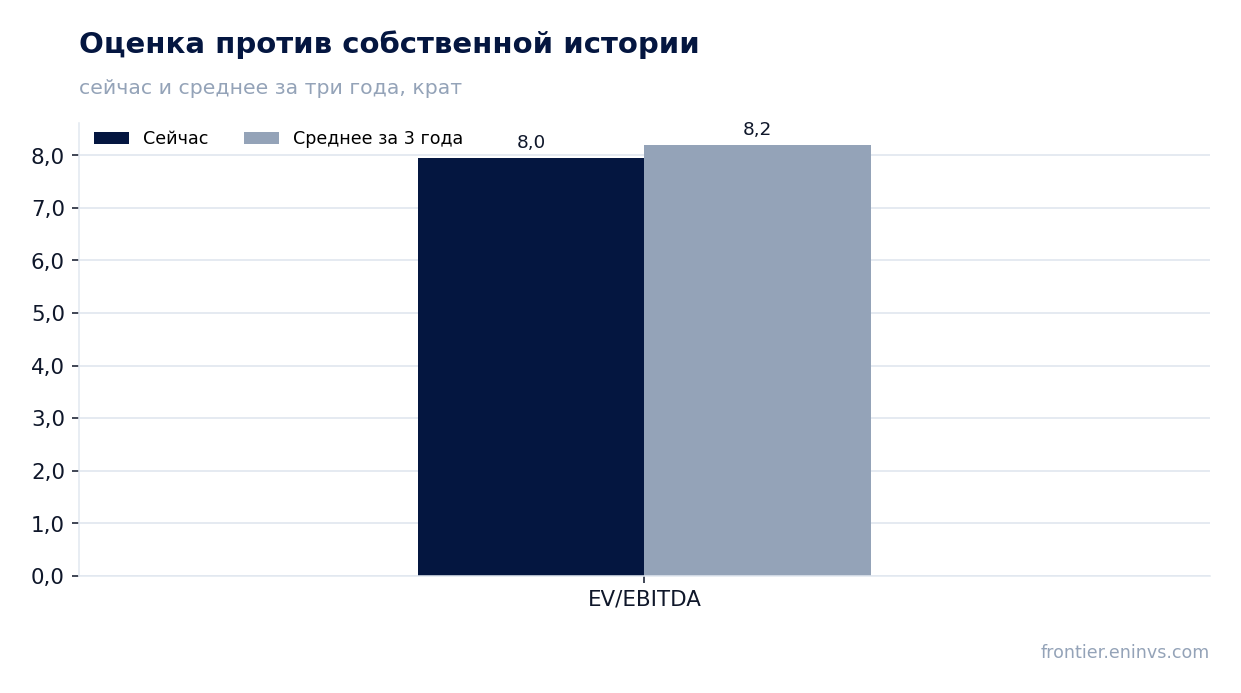
— EV/EBITDA 8,0 – чуть ниже собственной трёхлетней средней 8,2
— Модель портала даёт потенциал минус 13% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,03 | 1,08 | +4,2% |
| EBITDA | 0,83 | 0,49 | -40,3% |
| Операционная прибыль | 0,18 | 0,23 | +25,1% |
| Чистая прибыль | 0,37 | 0,13 | -64,4% |
| Операционный денежный поток | 0,54 | 0,46 | -14,1% |
| Рентабельность по EBITDA | 80,0% | 45,8% | -34,2 п.п. |
| Чистая маржа | 36,0% | 12,3% | -23,7 п.п. |
Выручка ускорилась до +4,2% год к году, но это не спасло прибыль
Во втором квартале 2026 года выручка составила 1 077,6 млн долларов, что на 4,2% больше, чем годом ранее. Это ускорение по сравнению с ростом на 2,5% в первом квартале 2026 года. Однако по сравнению с первым кварталом текущего года выручка снизилась на 16,5% – с 1 291,1 млн до 1 077,6 млн, что говорит о слабой последовательной динамике.
Ускорение год к году выглядит позитивно, но оно не привело к росту прибыли. EBITDA упала на 40,3% год к году, а чистая прибыль – на 64,4%. Это означает, что рост выручки был достигнут за счёт факторов, которые не улучшили рентабельность, – возможно, снижения цен реализации или роста затрат.
EBITDA упала на 40,3%, а маржа сжалась с 80,0% до 45,8%
EBITDA во втором квартале 2026 года составила 493,8 млн долларов, что на 40,3% меньше, чем за аналогичный период прошлого года. Рентабельность по EBITDA обвалилась с 80,0% до 45,8%. Это ключевое событие отчёта: даже при росте выручки компания потеряла значительную часть операционной эффективности.
Столь резкое падение маржи может быть связано с изменением структуры выручки или ростом удельных затрат. В отчёте не раскрываются детали, но масштаб сжатия – более чем на 34 процентных пункта – указывает на серьёзное давление на цены реализации или на рост производственных издержек.
Операционная прибыль во втором квартале составила 231,2 млн долларов, что также ниже прошлогоднего уровня. Снижение EBITDA и операционной прибыли при росте выручки – тревожный сигнал для инвесторов.
Чистая прибыль рухнула на 64,4% – до 132,6 млн долларов
Чистая прибыль во втором квартале 2026 года составила 132,6 млн долларов, что на 64,4% меньше, чем годом ранее. Рентабельность по чистой прибыли упала с 36,0% до 12,3%. Это отражает как снижение операционной эффективности, так и возможное увеличение расходов ниже операционной линии.
Для сравнения: в первом квартале 2026 года чистая прибыль была 478,0 млн долларов, то есть во втором квартале она сократилась более чем в три раза последовательно. Такая динамика говорит о том, что давление на прибыль усилилось во втором квартале.
Долговая нагрузка 0,4 EBITDA LTM – комфортно, но без динамики
Чистый долг на 30 июня 2026 года составил 896,6 млн долларов. Соотношение чистого долга к EBITDA за последние 12 месяцев – 0,4. Это низкий уровень, который не вызывает опасений. Однако в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка снизилась или выросла.
Чистый долг изменился с 791,0 млн долларов на 31 марта 2026 года до 896,6 млн на 30 июня 2026 года, то есть вырос на 105,6 млн. За 12 месяцев чистый долг снизился с 1 148,3 млн долларов на 30 июня 2025 года до 896,6 млн на 30 июня 2026 года – снижение на 251,7 млн. Это позитивный факт, но он не отменяет слабых операционных результатов квартала.
Дивидендная доходность 3,7% при выплате, которая может сократиться
Дивидендная доходность за последние 12 месяцев составляет 3,7%. Это умеренный уровень, который может быть привлекательным на фоне текущей ключевой ставки, но он не является исключительным. Выплаты зависят от прибыли, а она в последнем квартале резко упала.
Если давление на маржу сохранится, компания может быть вынуждена пересмотреть размер дивиденда. Наша оценка текущего года предполагает, что выплата может быть ниже, чем в предыдущие периоды, если рентабельность не восстановится. Это ключевой риск для дивидендной истории.
EV/EBITDA 8,0 – чуть ниже собственной трёхлетней средней 8,2
Текущий EV/EBITDA за последние 12 месяцев составляет 8,0. Это немного ниже собственной трёхлетней средней в 8,2. Таким образом, акция торгуется с небольшим дисконтом к своей истории, но этот дисконт незначителен.
С учётом резкого падения EBITDA в последнем квартале, текущий мультипликатор может оказаться завышенным, если прибыль не восстановится. Модель портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал минус 13% к справедливой стоимости. Это означает, что акция может быть переоценена относительно наших оценок.
Модель портала даёт потенциал минус 13% к справедливой стоимости
По модели портала, справедливая стоимость акции на 13% ниже текущей рыночной цены. Это результат переоценки EBITDA по текущим товарным ценам при целевом EV/EBITDA. Такой потенциал снижения говорит о том, что рынок может быть слишком оптимистичен относительно будущих результатов компании.
Стоит учитывать, что модель основана на текущих товарных ценах и целевом мультипликаторе, и не является рыночным консенсусом. Тем не менее, она указывает на ограниченный апсайд и возможный риск снижения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 16,7 млрд USD |
| EV/EBITDA (LTM) | 8,0 |
| P/B | 1,48 |
| Чистый долг / EBITDA | 0,40 |
| Операционный денежный поток (LTM) | 2,35 млрд |
| ROE | 4,7% |
| Дивидендная доходность (12 мес) | 3,7% |
| EV/EBITDA, среднее за 3 года | 8,2 |
Итог
Итог: выручка Tourmaline Oil ускорилась до +4,2% год к году, но это не компенсировало обвал маржи EBITDA с 80,0% до 45,8% и падение чистой прибыли на 64,4%. Долговая нагрузка остаётся низкой – 0,4 EBITDA LTM, – но выросла за квартал. Дивидендная доходность 3,7% может сократиться при сохранении давления на прибыль. Акция торгуется с небольшим дисконтом к собственной истории по EV/EBITDA, но модель портала даёт 13% потенциал снижения. Вердикт – нейтральный: текущая цена в целом отражает риски, но для улучшения оценки нужен разворот в марже.
Перейти к финансовой карточке компании TOU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций