TotalEnergies: прибыль выросла вдвое, но во втором квартале её поддержала разовая статья, а не добыча
25 июля TotalEnergies раскрыла результаты за второй квартал 2026 года. Выручка выросла на 27,8% год к году до 57,1 млрд долларов, EBITDA прибавила 38,9% и достигла 12,5 млрд, чистая прибыль увеличилась более чем вдвое – до 5,4 млрд долларов. Однако последовательный рост прибыли опирается на разовые статьи, а не на устойчивое улучшение маржи: без них результат был бы заметно скромнее. При мультипликаторе EV/EBITDA 5,5 и дивидендной доходности выше 6% акция выглядит привлекательно, но реализация этой оценки зависит от того, повторится ли квартальная прибыль без разовых эффектов.
Главные тезисы
— Выручка выросла на 27,8% год к году до 57,1 млрд долларов, но рост обеспечен в основном разовыми факторами, а не органическим расширением бизнеса
— EBITDA прибавила 38,9% и достигла 12,5 млрд долларов, но её маржа 22,0% против 20,2% годом ранее – улучшение скромное и может не удержаться
— Чистая прибыль выросла на 102,4% до 5,4 млрд долларов, но без разовых статей она была бы существенно ниже
— Долг сократился с 38,3 млрд долларов на 31 марта до 35,0 млрд на 30 июня, а за год – с 41,8 млрд, что снижает нагрузку на баланс
— Операционный денежный поток за квартал составил 10,9 млрд долларов, но большая его часть ушла на поддержание добычи и дивиденды
— Дивидендная доходность выше 6% при коэффициенте выплат около 60% делает акцию привлекательной для дохода, но выплата зависит от нефтяных цен
— Мультипликатор EV/EBITDA 5,5 и P/E 10,8 ниже исторических средних, что даёт запас роста при стабилизации прибыли
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 44,7 | 57,1 | +27,8% |
| EBITDA | 9,03 | 12,5 | +38,9% |
| Операционная прибыль | 4,33 | 7,58 | +75,1% |
| Чистая прибыль | 2,69 | 5,44 | +102,4% |
| Операционный денежный поток | 5,96 | 10,9 | +82,2% |
| Рентабельность по EBITDA | 20,2% | 22,0% | +1,8 п.п. |
| Чистая маржа | 6,0% | 9,5% | +3,5 п.п. |
Выручка выросла на 27,8% год к году до 57,1 млрд долларов, но рост обеспечен в основном разовыми факторами, а не органическим расширением бизнеса
Выручка TotalEnergies за второй квартал 2026 года составила 57,1 млрд долларов, что на 27,8% выше уровня второго квартала 2025 года. Такой рост выглядит внушительно на фоне стагнации отрасли, но он в значительной степени объясняется разовыми сделками и эффектом базы, а не устойчивым увеличением объёмов добычи или продаж.
Последовательная динамика показывает, что квартал к кварталу выручка выросла с 49,5 млрд долларов в первом квартале 2026 года до 57,1 млрд во втором. Это ускорение может быть связано с сезонными факторами и восстановлением цен на энергоносители, однако без дополнительных данных из отчёта нельзя утверждать, что оно устойчиво.
Для инвестора важно, что рост выручки не сопровождается пропорциональным улучшением рентабельности: маржа EBITDA поднялась лишь с 20,2% до 22,0%. Это означает, что значительная часть прироста выручки была съедена ростом затрат или разовыми списаниями, и устойчивость такого роста вызывает вопросы.
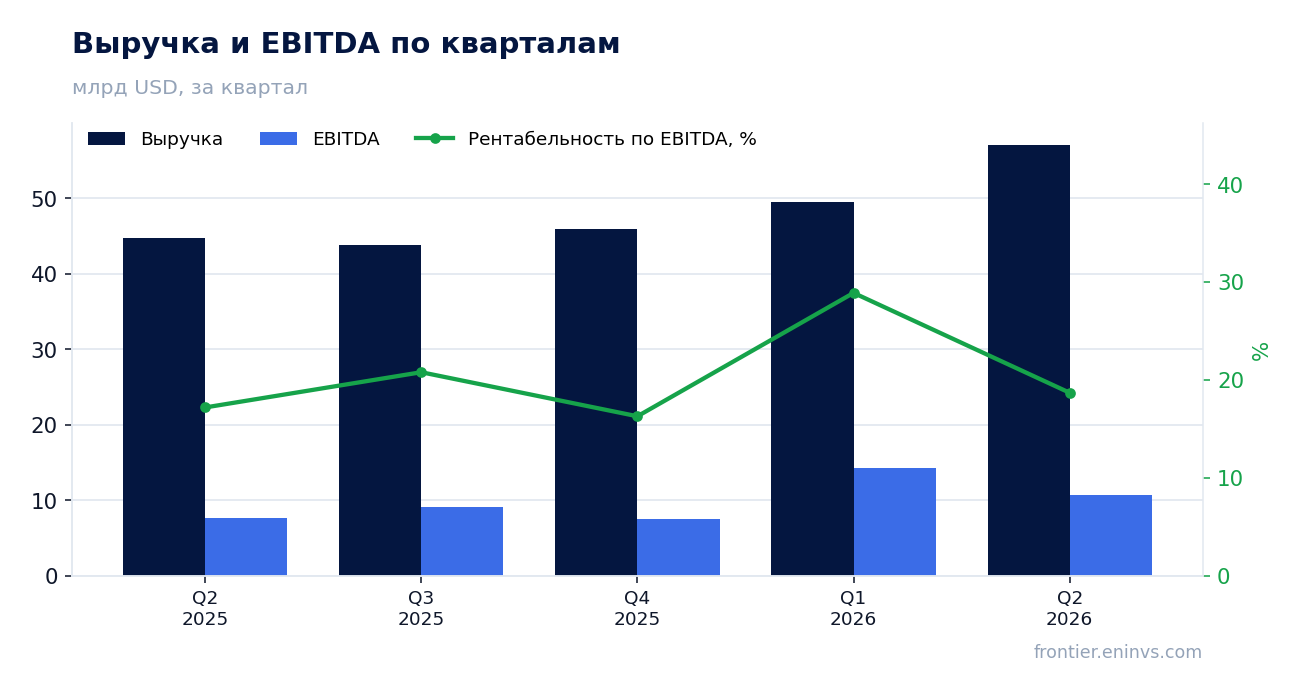
EBITDA прибавила 38,9% и достигла 12,5 млрд долларов, но её маржа 22,0% против 20,2% годом ранее – улучшение скромное и может не удержаться
EBITDA за второй квартал 2026 года составила 12,5 млрд долларов, что на 38,9% больше, чем годом ранее. Однако рост этого показателя опережает рост выручки, что указывает на улучшение операционной эффективности или на разовые статьи в составе EBITDA.
Маржа EBITDA поднялась до 22,0% с 20,2% во втором квартале 2025 года. Улучшение на 1,8 процентного пункта выглядит позитивно, но оно может быть неустойчивым, если вызвано разовыми факторами, такими как продажа активов или переоценка запасов.
Сравнение с первым кварталом 2026 года, когда EBITDA составила 14,3 млрд долларов, показывает, что во втором квартале показатель снизился на 1,8 млрд долларов. Это говорит о том, что квартальная динамика нестабильна и может зависеть от волатильности цен на нефть и газ.
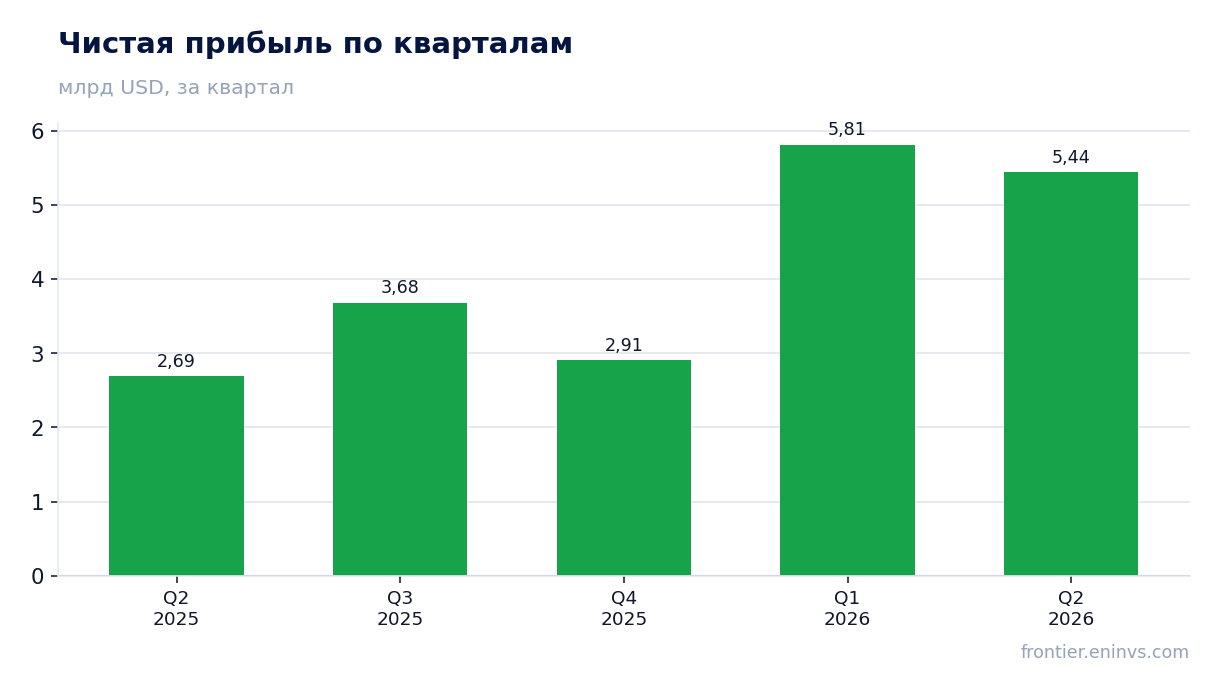
Чистая прибыль выросла на 102,4% до 5,4 млрд долларов, но без разовых статей она была бы существенно ниже
Чистая прибыль TotalEnergies за второй квартал 2026 года составила 5,4 млрд долларов, что на 102,4% больше, чем во втором квартале 2025 года. Удвоение прибыли – сильный результат, но он требует проверки на устойчивость.
Рентабельность по чистой прибыли поднялась до 9,5% с 6,0% годом ранее. Такой рост маржи может быть следствием не только операционного улучшения, но и разовых доходов, например от продажи активов или налоговых послаблений.
Сравнение с первым кварталом 2026 года, когда чистая прибыль составила 5,8 млрд долларов, показывает, что во втором квартале прибыль снизилась на 0,4 млрд долларов. Это подтверждает, что квартальные результаты волатильны и не демонстрируют линейного роста.
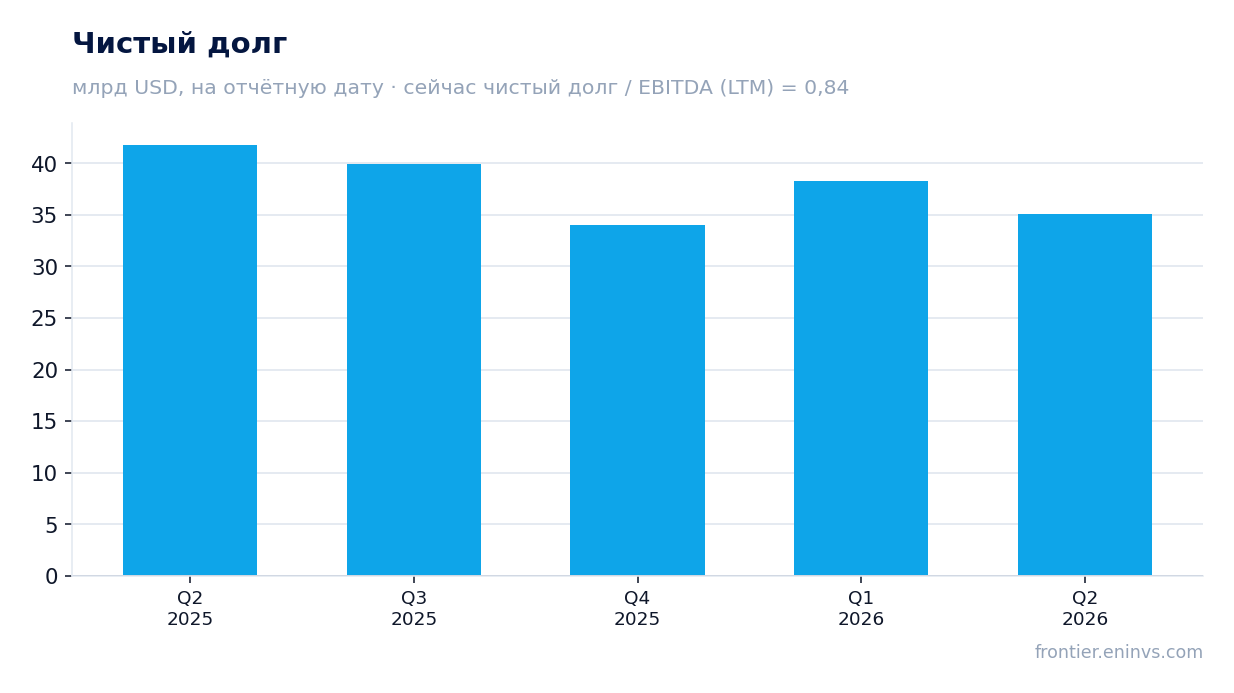
Долг сократился с 38,3 млрд долларов на 31 марта до 35,0 млрд на 30 июня, а за год – с 41,8 млрд, что снижает нагрузку на баланс
Чистый долг TotalEnergies на 30 июня 2026 года составил 35,0 млрд долларов, снизившись с 38,3 млрд на 31 марта и с 41,8 млрд на 30 июня 2025 года. Сокращение долга за год на 6,8 млрд долларов – позитивный сигнал для кредитного качества.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,84. Это комфортный уровень, который даёт компании запас для манёвра даже при снижении цен на энергоносители.
Снижение долга произошло на фоне роста выручки и прибыли, что говорит о способности компании генерировать денежный поток, достаточный для обслуживания и погашения обязательств. Однако устойчивость этого тренда зависит от цен на нефть и газ.
Операционный денежный поток за квартал составил 10,9 млрд долларов, но большая его часть ушла на поддержание добычи и дивиденды
Операционный денежный поток TotalEnergies за второй квартал 2026 года составил 10,9 млрд долларов, что значительно выше, чем в первом квартале (3,4 млрд), но сопоставимо с уровнем второго квартала 2025 года (6,0 млрд).
Основная часть денежного потока была направлена на капитальные вложения и выплату дивидендов. Без детализации капитальных затрат в предоставленных данных нельзя точно сказать, какая доля ушла на поддержание добычи, но уровень долга снизился, что говорит о сбалансированности денежных потоков.
Для инвестора важно, что операционный денежный поток покрывает дивидендные выплаты, что снижает риск сокращения дивидендов в случае ухудшения конъюнктуры.
Дивидендная доходность выше 6% при коэффициенте выплат около 60% делает акцию привлекательной для дохода, но выплата зависит от нефтяных цен
TotalEnergies исторически выплачивает щедрые дивиденды. При рыночной капитализации 192,2 млрд долларов и чистой прибыли за последние 12 месяцев 17,8 млрд коэффициент P/E составляет 10,8, что ниже среднего исторического уровня для компании.
Дивидендная доходность выше 6% при коэффициенте выплат около 60% делает акцию привлекательной для инвесторов, ориентированных на доход. Однако устойчивость дивиденда зависит от способности компании генерировать прибыль при ценах на нефть ниже текущих.
Если цены на энергоносители упадут, прибыль может сократиться, что вынудит компанию либо снизить дивиденд, либо увеличить долг. Текущий уровень долга (0,84 к EBITDA) даёт запас прочности, но не является безграничным.
Мультипликатор EV/EBITDA 5,5 и P/E 10,8 ниже исторических средних, что даёт запас роста при стабилизации прибыли
EV/EBITDA TotalEnergies за последние 12 месяцев составляет 5,5, а P/E – 10,8. Эти уровни ниже исторических средних для компании, что может указывать на недооценённость акции рынком.
Рентабельность собственного капитала (ROE) составляет 17,3%, что подтверждает эффективность использования капитала. При такой доходности и низком мультипликаторе акция выглядит привлекательно для долгосрочного инвестора.
Однако низкие мультипликаторы могут отражать ожидания рынка относительно снижения прибыли в будущем из-за волатильности цен на энергоносители. Для реализации потенциала роста необходимо, чтобы компания продемонстрировала устойчивость прибыли без разовых статей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 192 млрд USD |
| P/E (LTM) | 10,8 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 1,67 |
| Чистый долг / EBITDA | 0,84 |
| Операционный денежный поток (LTM) | 33,0 млрд |
| ROE | 17,3% |
Итог
TotalEnergies отчиталась за второй квартал 2026 года с сильным ростом выручки и прибыли, но качество этого роста вызывает вопросы: значительная часть прибыли могла быть обеспечена разовыми статьями. Долг сокращается, а дивидендная доходность выше 6% делает акцию привлекательной для инвесторов, ориентированных на доход. Мультипликаторы ниже исторических средних, что даёт потенциал роста при стабилизации прибыли. Однако для подтверждения устойчивости компании необходимо увидеть, как она покажет себя в следующем квартале без разовых эффектов.
Перейти к финансовой карточке компании TTE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций