UFP Industries: выручка ускорилась до +11,1%, но перевозка в 19 млн долларов съела почти всю прибыль
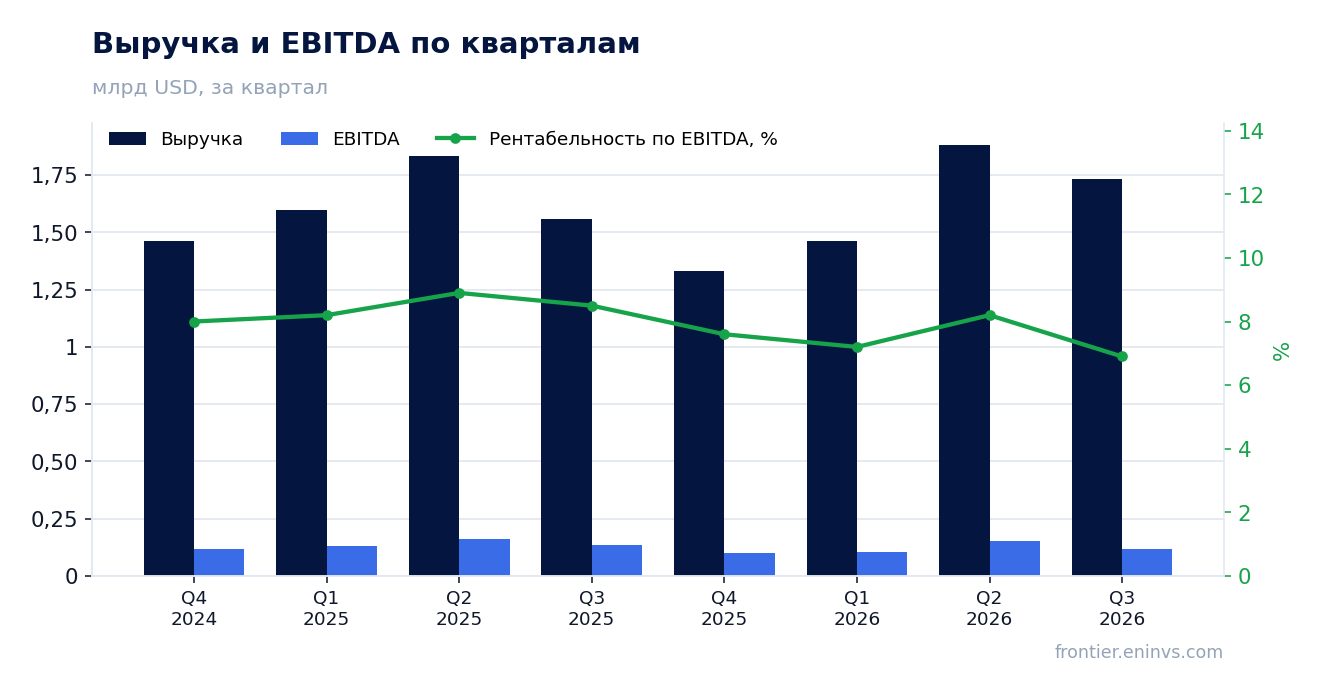
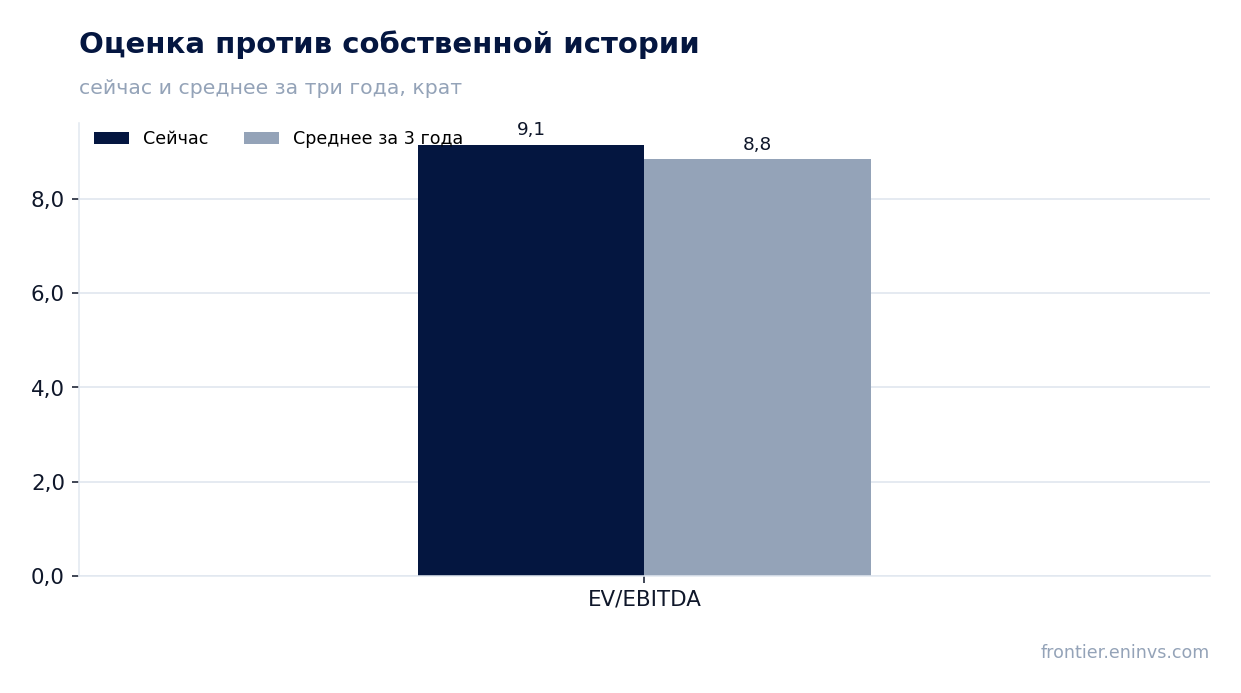
28 октября UFP Industries раскрыла результаты за третий квартал 2026 года: выручка 1 732,8 млн долларов (+11,1% год к году), скорректированная EBITDA 119,3 млн (−10,5%), чистая прибыль 58,0 млн (−20,1%). . При мультипликаторе EV/EBITDA 9,1 против собственной трёхлетней средней 8,8 и оценке портала с потенциалом −73% акция выглядит непривлекательной на текущей цене.
Главные тезисы
— Выручка выросла на 11,1% до 1 732,8 млн долларов, и почти половину прироста дали цены, а не объёмы
— Органические объёмы прибавили 4%, и рост держится на четырёх бизнес-юнитах, а не на всём портфеле
— Перевозка подорожала на 19 млн долларов и одна забрала 1,3 процентного пункта маржи
— Маржа EBITDA сжалась с 8,5% до 6,9%, и сильнее всех просел упаковочный сегмент
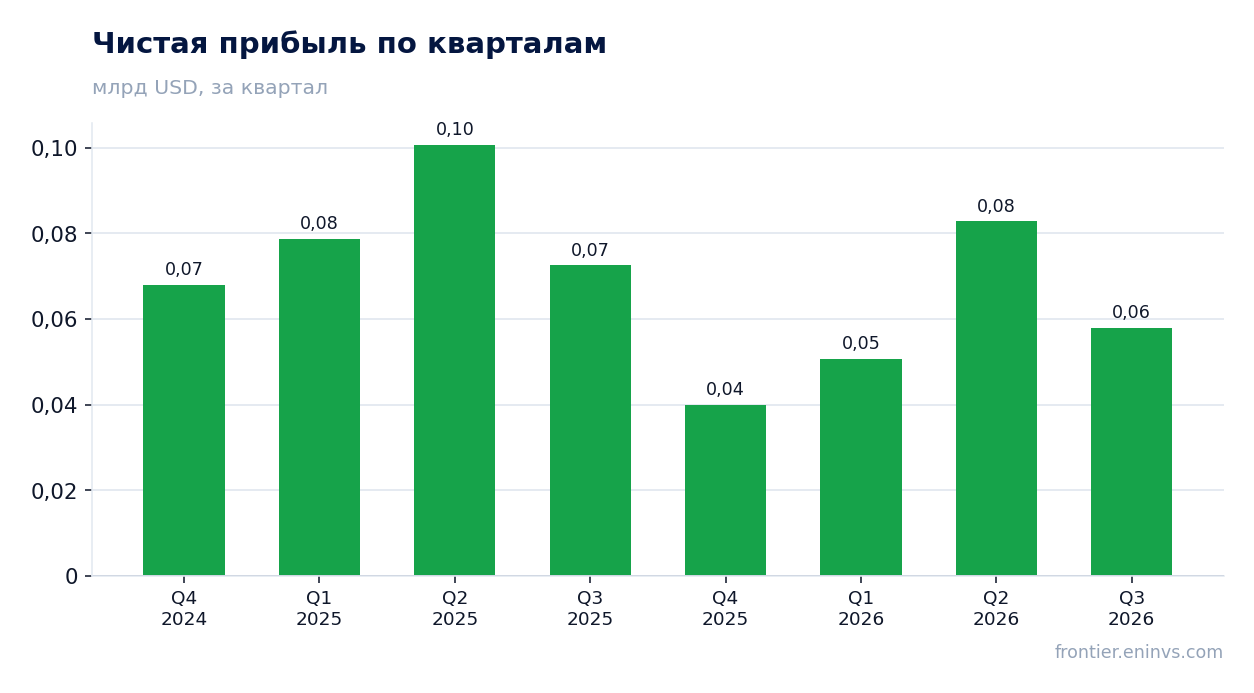
— Чистая прибыль упала на 20,1% до 58,0 млн долларов при росте выручки
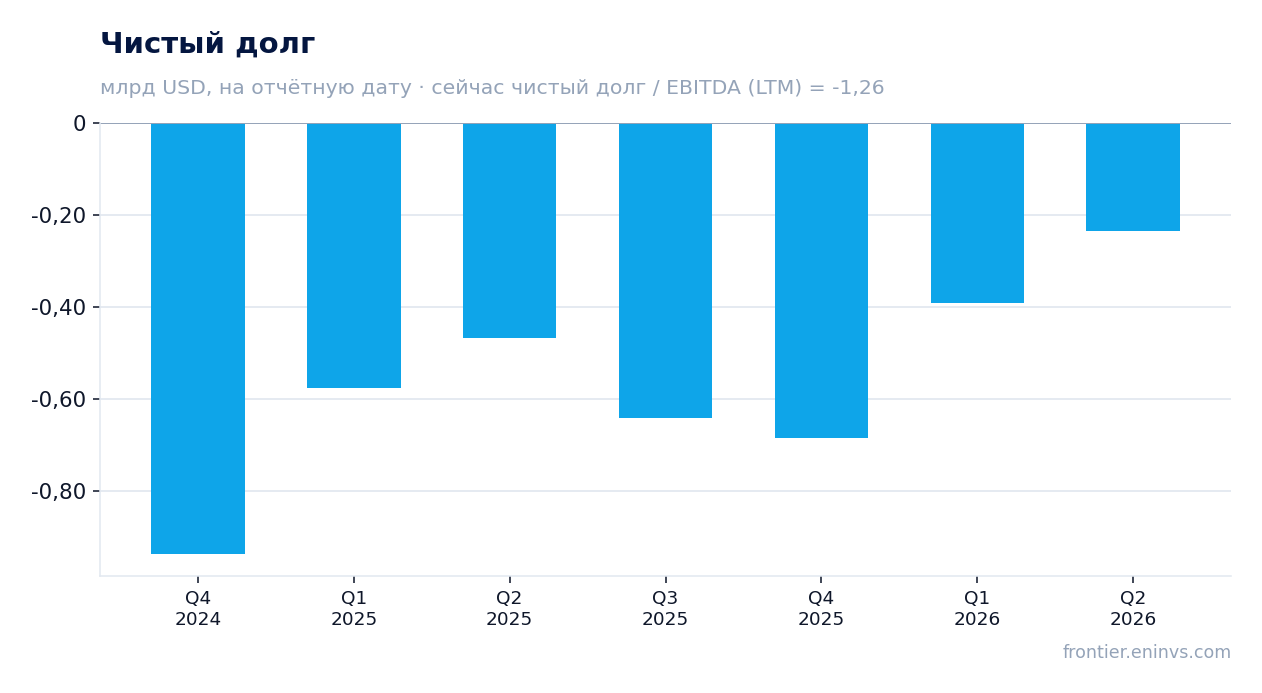
— Долговая нагрузка отрицательная: чистый долг −557,4 млн долларов, а отношение к EBITDA LTM −1,26
— Дивиденд поднят на 3% до 0,36 доллара на акцию, но доходность 1,8% не догоняет безрисковую ставку
— EV/EBITDA 9,1 находится на уровне собственной трёхлетней средней 8,8, а модель портала даёт −73%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,56 | 1,73 | +11,1% |
| EBITDA | 0,13 | 0,12 | -10,5% |
| Операционная прибыль | 0,09 | 0,07 | -24,3% |
| Чистая прибыль | 0,07 | 0,06 | -20,1% |
| Операционный денежный поток | 0,28 | — | — |
| Капзатраты | 0,08 | — | — |
| Рентабельность по EBITDA | 8,5% | 6,9% | -1,6 п.п. |
| Чистая маржа | 4,6% | 3,3% | -1,3 п.п. |
Выручка выросла на 11,1% до 1 732,8 млн долларов, и почти половину прироста дали цены, а не объёмы
Выручка третьего квартала 2026 года составила 1 732,8 млн долларов против 1 559,6 млн годом ранее, рост +11,1%. Это ускорение относительно второго квартала, когда выручка прибавила 2,6%: компания вышла из полосы падения, длившейся с четвёртого квартала 2024 года по первый квартал 2026-го.
Разложение прироста в отчёте такое: органические объёмы дали 4%, приобретения – 2%, цены – 5%. То есть почти половина роста выручки пришлась на повышение цен, а не на физический спрос. Органический рост в 4% – это восстановление после нулевого показателя годом ранее, но до докризисных темпов он не дотягивает.
По сегментам картина неровная. Retail прибавил 6,8% до 634,5 млн долларов, Packaging – 18,0% до 465,8 млн, Construction – 11,3% до 552,4 млн. Внутри Retail Deckorators вырос на 21% по органическим объёмам, а ProWood сократился на 4% из-за слабого потребительского спроса. В Packaging структурная упаковка прибавила 14%, а PalletOne – лишь 1% органически.
Органические объёмы прибавили 4%, и рост держится на четырёх бизнес-юнитах, а не на всём портфеле
Органический рост в 4% обеспечен четырьмя юнитами: Site Built (+12%), Commercial (+20%), Structural Packaging (+14%) и Deckorators (+21%). Остальные направления либо стагнировали, либо падали: Factory Built потерял 10% из-за отказа от низкомаржинальных товарных продаж, ProWood – 4%, UFP Edge остался на нуле.
Такой перекос означает, что общий рост держится на нескольких точках, а не на широком восстановлении спроса. В Construction рост Site Built на 12% частично компенсировал падение Factory Built, но общий органический рост сегмента составил лишь 4%. В Retail нулевой органический рост ProWood и стагнация Edge перевесили успех Deckorators.
Новые продукты выросли до 8,7% продаж против 6,8% годом ранее – это один из немногих показателей, который улучшился. Компания связывает это с Deckorators, Structural Packaging и Construction value-added. Но пока новинки не стали достаточным противовесом слабости базовых рынков.
Перевозка подорожала на 19 млн долларов и одна забрала 1,3 процентного пункта маржи
Транспортные расходы, очищенные от топливных надбавок и корректировок цен, выросли на 19 млн долларов, или на 1,3% продаж, год к году. Спотовые ставки без топлива за квартал поднялись на 30%, а затем стабилизировались на повышенном уровне. Причина – сжатие предложения перевозчиков: мелкие игроки ушли с рынка.
Эта сумма почти равна всей операционной прибыли квартала в 70,2 млн долларов. Без подорожания перевозки прибыль была бы заметно выше, и именно транспорт, а не объёмы или цены, определил слабый результат. Компания называет перевозку и лесоматериалы главными причинами снижения прибыли.
Сегментная разбивка подтверждает: в Retail перевозка добавила 8 млн долларов расходов, в Packaging – рост транспортных и материальных затрат в каждом юните. В Construction давление на перевозку наложилось на конкурентное ценообразование в Site Built. Единого компенсирующего механизма у компании нет: часть расходов она перекладывает в цены, но не полностью.
Маржа EBITDA сжалась с 8,5% до 6,9%, и сильнее всех просел упаковочный сегмент
Скорректированная EBITDA составила 119,3 млн долларов, или 6,9% продаж, против 140,0 млн и 8,5% годом ранее. Снижение на 10,5% при росте выручки на 11,1% – это классический разрыв, когда затраты растут быстрее продаж. Валовая прибыль упала до 244,9 млн долларов с 262,7 млн, валовая маржа – до 14,1% с 16,8%.
Среди сегментов сильнее всех просел Packaging: EBITDA 27,3 млн долларов, −20,5%, маржа 5,8% против 8,7%. Причина – рост транспортных и материальных затрат в каждом юните. Retail показал EBITDA 34,1 млн, −14,7%, маржа 5,4% против 6,7%. Construction – 37,7 млн, −10,0%, маржа 6,8% против 8,4%.
Снижение маржи не было равномерным: Construction пострадал меньше всех благодаря улучшению валовой прибыли в Commercial и Concrete Forming. Но общий итог один – компания не смогла удержать рентабельность на фоне роста выручки. Это ключевое противоречие отчёта: продажи растут, а прибыльность падает.
Чистая прибыль упала на 20,1% до 58,0 млн долларов при росте выручки
Чистая прибыль, приходящаяся на контролирующие интересы, составила 58,0 млн долларов против 75,3 млн годом ранее, падение −20,1%. Разводнённая прибыль на акцию – 1,05 доллара против 1,29. Чистая маржа сжалась до 3,3% с 4,6%.
Операционная прибыль упала до 70,2 млн долларов с 89,5 млн, то есть на 21,6%. При этом процентные и прочие расходы сократились до 6,7 млн с 9,7 млн – компания зарабатывает на процентном доходе с денежной подушки. Но это не компенсировало падение операционной прибыли.
Разовых статей, которые искажали бы картину, в отчёте немного: чистый доход от выбытия и обесценения активов составил 3,2 млн долларов против убытка 2,5 млн годом ранее. То есть прибыль упала не из-за разовых списаний, а из-за фундаментального давления затрат. Это делает результат более тревожным, а не менее.
Долговая нагрузка отрицательная: чистый долг −557,4 млн долларов, а отношение к EBITDA LTM −1,26
Чистый долг на последнюю годовую отчётную дату – −557,4 млн долларов, то есть денежная подушка превышает долг. Отношение чистого долга к EBITDA за последние 12 месяцев – −1,26. Это уровень, а не динамика: сравнивать с прошлым периодом нельзя, но само по себе отрицательное значение означает, что компания не зависит от заёмного финансирования.
Ликвидность около 2,0 млрд долларов, включая более 677 млн денежных средств и 1,3 млрд доступных кредитных линий. В октябре компания продлила возобновляемую кредитную линию на 750 млн долларов до 2031 года. Денежный поток от операций за девять месяцев 2026 года – 235 млн долларов, свободный денежный поток – 287 млн.
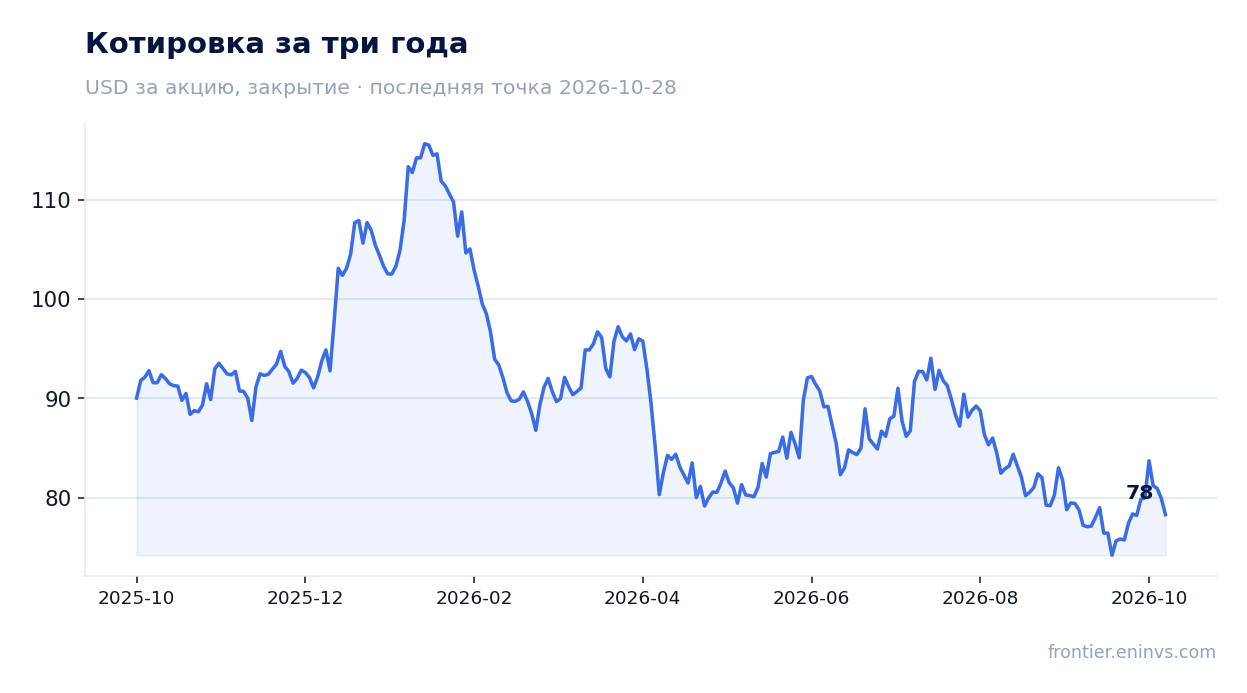
Свободный поток был направлен на выкуп акций: за девять месяцев выкуплено 2,17 млн акций на 182,7 млн долларов по средней цене 84,24 доллара. Это выше текущей цены 79,92 доллара, то есть компания выкупала акции дороже, чем они стоят сейчас. Остаток программы – 198 млн долларов до апреля 2027 года.
Дивиденд поднят на 3% до 0,36 доллара на акцию, но доходность 1,8% не догоняет безрисковую ставку
21 октября совет директоров объявил квартальный дивиденд 0,36 доллара на акцию, выплата 15 декабря 2026 года. Это на 3% выше квартальной ставки 2025 года в 0,35 доллара. Дивидендная доходность за последние 12 месяцев – 1,8% на текущей цене.
Наша оценка: при сохранении квартальной ставки 0,36 доллара годовой дивиденд составит 1,44 доллара на акцию. Это наш расчёт от объявленной ставки, а не прогноз компании. Он опирается на прибыль LTM в 231,6 млн долларов и свободный поток в 287 млн за девять месяцев – payout ratio остаётся низким, у компании есть запас для роста выплат.
Доходность 1,8% ниже безрисковой ставки, и это главный аргумент против дивидендной истории как причины покупать акцию. Компания повышает дивиденд всего на 3% – темп ниже инфляции и ниже роста выручки. Для инвестора, которому нужен доход, эта бумага не подходит: выплата мала относительно цены, а рост дивиденда скромный.
EV/EBITDA 9,1 находится на уровне собственной трёхлетней средней 8,8, а модель портала даёт −73%
EV/EBITDA за последние 12 месяцев – 9,1, что на 4% выше собственной трёхлетней средней 8,8. Это на уровне истории, а не дешевле и не дороже её. P/E LTM – 19,9, рыночная капитализация – 4 616,4 млн долларов, ROE – 10,8%.
Модель портала переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA и против рыночной капитализации даёт потенциал −73%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она означает, что при текущих ценах на лесоматериалы и текущей марже акция стоит существенно дороже, чем оправдывает её денежный поток.
Рынок отреагировал на отчёт снижением: в день публикации акция потеряла 2,0% и с тех пор остаётся на этом уровне. Цена закрытия перед отчётом – 79,92 доллара. Реакция сдержанная, но она отражает разочарование: рост выручки не превратился в рост прибыли, и инвесторы это увидели.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,62 млрд USD |
| P/E (LTM) | 19,9 |
| EV/EBITDA (LTM) | 9,1 |
| P/B | 1,51 |
| Чистый долг / EBITDA | -1,26 |
| ROE | 10,8% |
| Дивидендная доходность (12 мес) | 1,8% |
| EV/EBITDA, среднее за 3 года | 8,8 |
Итог
Сильная сторона отчёта – выручка: +11,1% с ускорением относительно второго квартала и ростом органических объёмов на 4%. Слабая – прибыль: EBITDA −10,5%, чистая прибыль −20,1%, маржа сжалась с 8,5% до 6,9%. Перевозка в 19 млн долларов и лесоматериалы съели эффект объёмов, и компания пока не нашла полного компенсирующего механизма. Долговая нагрузка отрицательная, дивиденд растёт, но доходность 1,8% не догоняет безрисковую ставку. При EV/EBITDA 9,1 на уровне собственной истории и оценке портала −73% акция выглядит непривлекательной на текущей цене.
Перейти к финансовой карточке компании UFPI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций