US Energy: выручка впервые за год выросла, но весь рост съедают расходы на стройку
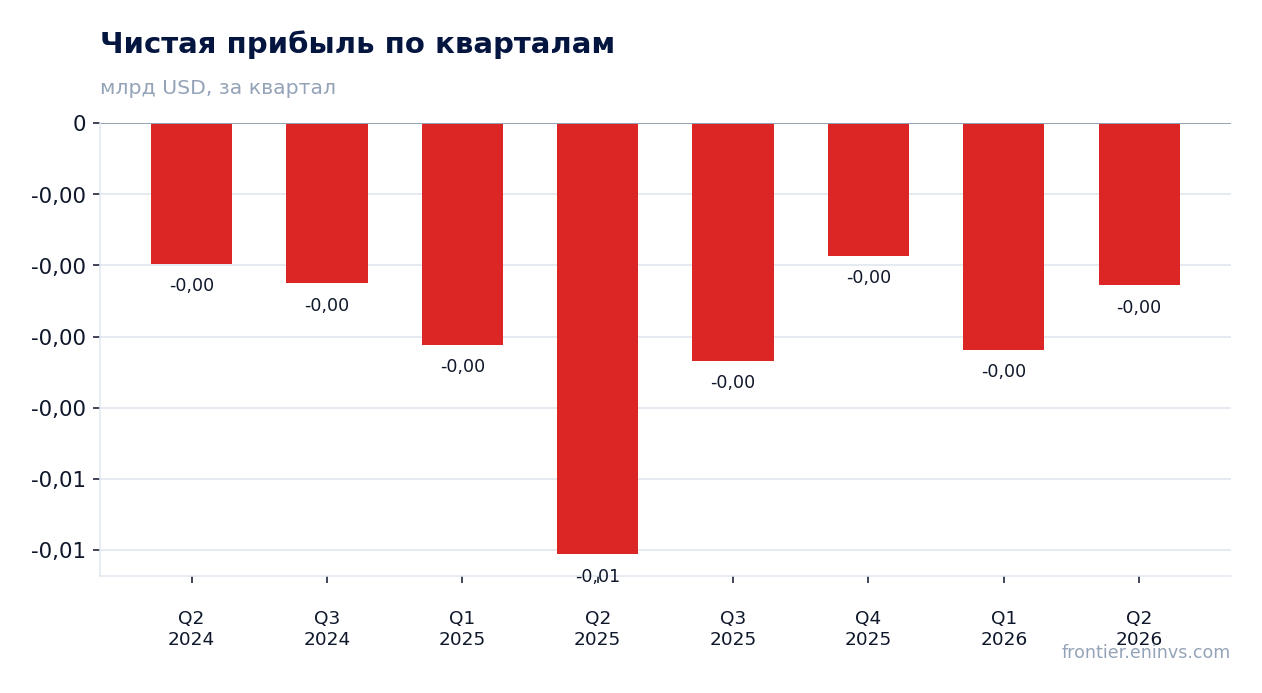
11 августа US Energy раскрыла результаты за второй квартал 2026 года. Выручка составила 2,134 млн долларов, прибавив 5,2% год к году – впервые за пять кварталов рост стал положительным. Убыток по EBITDA сократился до 1,793 млн долларов с 5,121 млн годом ранее, чистый убыток – до 2,279 млн с 6,058 млн. Компания завершает перестройку из нефтегазовой в промышленно-газовую: добыча падает, стройка идёт, первый газ ожидается в первом квартале 2027 года. При текущей цене акция выглядит скорее непривлекательной: рынок уже заложил успех проекта, а до первой выручки от гелия остаётся два квартала.
Главные тезисы
— Выручка впервые за год выросла, но рост дал не основной бизнес, а разовые продажи
— Убыток по EBITDA сократился втрое, но улучшение обеспечили разовые статьи, а не операционная эффективность
— Добыча продолжает падать, и это подрывает базу для будущей выручки
— Долг вырос до 4,5 млн долларов, но ликвидности в 21,5 млн хватает на завершение стройки
— Операционный денежный поток остаётся отрицательным, и без привлечения капитала компания не обойдётся
— Оценка не имеет смысла по текущей прибыли – рынок платит за будущий гелиевый проект
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,00 | 0,00 | +5,2% |
| EBITDA | -0,01 | -0,00 | — |
| Операционная прибыль | -0,01 | -0,00 | — |
| Чистая прибыль | -0,01 | -0,00 | — |
| Операционный денежный поток | -0,00 | -0,00 | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | -252,5% | -84,0% | +168,5 п.п. |
| Чистая маржа | -298,7% | -106,8% | +191,9 п.п. |
Выручка впервые за год выросла, но рост дал не основной бизнес, а разовые продажи
Выручка во втором квартале 2026 года составила 2,134 млн долларов, что на 5,2% больше, чем годом ранее. Это первый положительный квартальный рост с первого квартала 2025 года, когда падение составляло 59,3%. Однако рост обеспечен не добычей: производство упало до 33 747 баррелей нефтяного эквивалента против 48 816 годом ранее. Компания объясняет это завершением программы продажи активов, которая финансировала переход к новому бизнесу.
Средняя цена реализации выросла до 63,24 доллара за баррель нефтяного эквивалента против 41,54 доллара годом ранее. Именно ценовой фактор, а не объёмы, вытянул выручку в плюс. Нефть дала 84% выручки, и её доля продолжает расти по мере отказа от газовых активов.
Для инвесторов это означает, что текущая выручка – это выручка уходящего бизнеса. Она будет падать дальше, пока в первом квартале 2027 года не начнётся продажа гелия. До этого момента отчётность будет показывать только сокращающуюся нефтедобычу и растущие расходы на стройку.
Убыток по EBITDA сократился втрое, но улучшение обеспечили разовые статьи, а не операционная эффективность
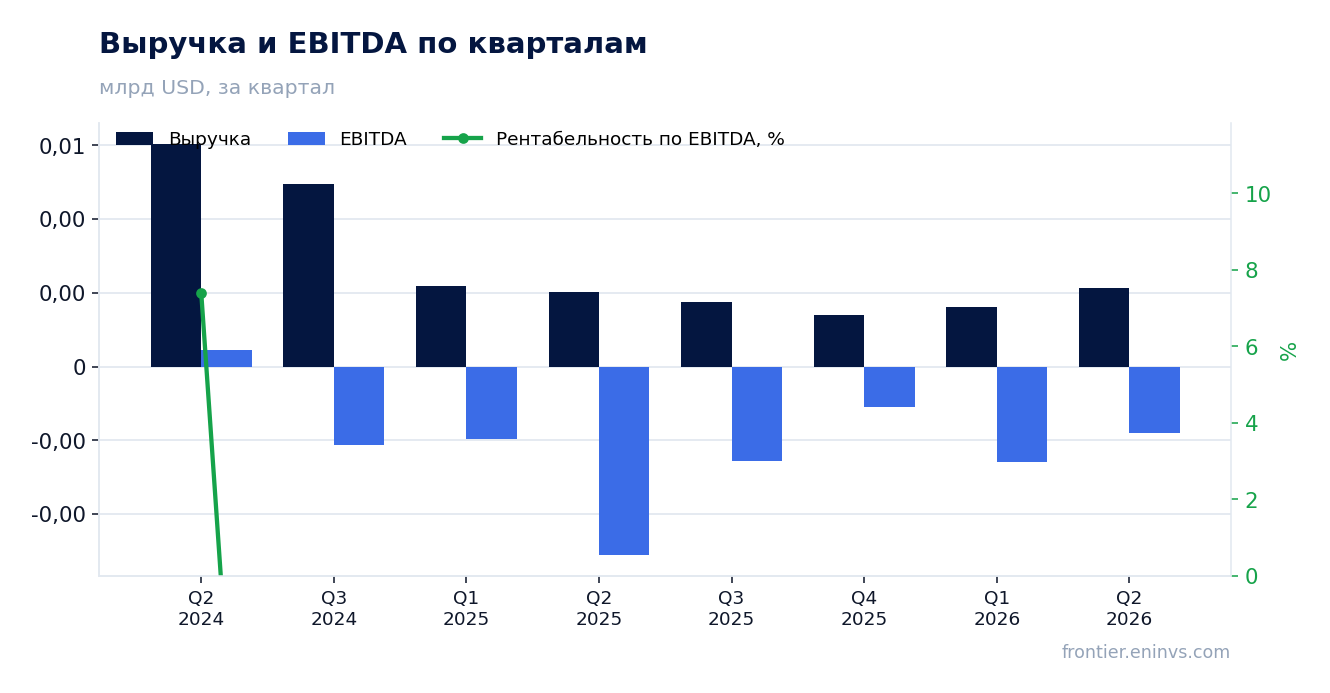
Убыток по EBITDA во втором квартале 2026 года составил 1,793 млн долларов против 5,121 млн годом ранее. Сокращение почти втрое выглядит впечатляюще, но в значительной степени объясняется эффектом базы: годом ранее компания отразила обесценение нефтегазовых активов на 2,8 млн долларов. Без этого разового фактора убыток годом ранее был бы существенно меньше.
Операционный убыток сократился до 2,385 млн с 6,239 млн. Здесь также сказалось отсутствие обесценения. При этом общие и административные расходы выросли до 2,647 млн с 2,246 млн – компания тратит больше на юридические и консультационные услуги, связанные с переходом к новому бизнесу. Эти расходы, по заявлению менеджмента, должны нормализоваться после завершения строительства.
Скорректированная EBITDA, которую компания приводит отдельно, составила минус 0,949 млн против минус 1,290 млн годом ранее. Эта метрика исключает обесценение и неденежные статьи, и она показывает, что операционный убыток сократился, но остаётся значительным. Компания всё ещё сжигает деньги, и до запуска гелия этот процесс не остановится.
Добыча продолжает падать, и это подрывает базу для будущей выручки
Добыча во втором квартале 2026 года составила 33 747 баррелей нефтяного эквивалента, что на 30,9% меньше, чем годом ранее. Падение объясняется продажей активов и естественным истощением месторождений. Компания заявляет, что программа монетизации, которая финансировала переход к новому бизнесу, в основном завершена.
Сокращение добычи – это не временное явление, а часть стратегии. Компания сознательно отказывается от нефтегазовых активов, чтобы сосредоточиться на гелии и управлении углеродом. Однако до запуска нового проекта нефтяная добыча остаётся единственным источником выручки, и её падение будет давить на финансовые результаты.
Для инвесторов это означает, что отчётность за ближайшие два квартала будет слабой. Выручка продолжит снижаться, убытки сохранятся, и только запуск гелиевого проекта в первом квартале 2027 года может изменить ситуацию. До этого момента акция будет торговаться на ожиданиях, а не на фактических результатах.
Долг вырос до 4,5 млн долларов, но ликвидности в 21,5 млн хватает на завершение стройки
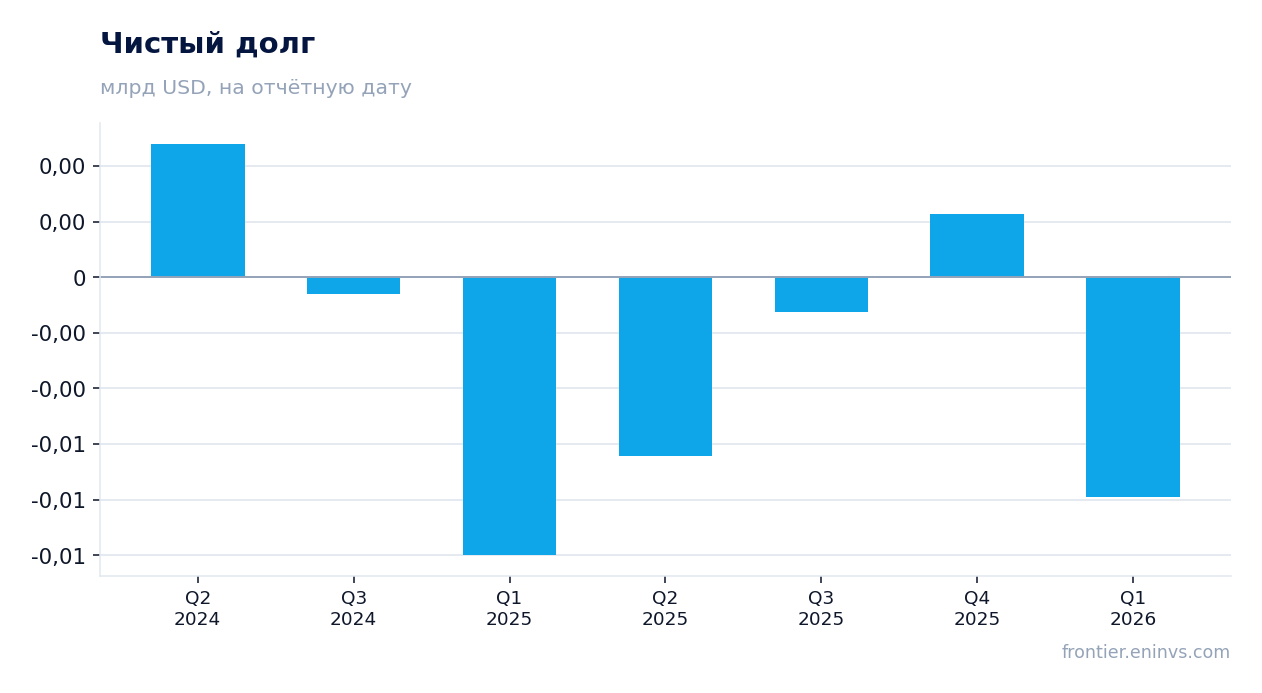
Общий долг на 30 июня 2026 года составил 4,5 млн долларов против 2,5 млн на конец 2025 года. Рост связан с выборкой по кредитной линии. При этом денежные средства составили 5,987 млн, а общая ликвидность – 21,487 млн, включая 15,5 млн невыбранного лимита по кредитной линии. После отчётной даты компания выбрала ещё 4,0 млн, и на 4 августа ликвидность составляла 16,4 млн.
В апреле 2026 года компания удвоила кредитную линию до 20 млн, зафиксировала маржу на уровне 200 базисных пунктов сверх базовой ставки и приостановила тестирование финансовых ковенантов до первого квартала 2027 года. Это даёт запас времени на завершение строительства без давления со стороны кредиторов.
С учётом капитальных затрат в 9,7 млн за первое полугодие 2026 года и ожидаемых расходов на завершение стройки, текущей ликвидности должно хватить до запуска проекта. Однако если сроки сдвинутся или затраты вырастут, компании придётся привлекать дополнительный капитал, что может размыть долю текущих акционеров.
Операционный денежный поток остаётся отрицательным, и без привлечения капитала компания не обойдётся
Операционный денежный поток во втором квартале 2026 года составил минус 0,8 млн долларов. За первое полугодие отток составил 3,252 млн. Компания финансирует строительство за счёт привлечённого капитала: в марте 2026 года она провела размещение акций на 8,086 млн, а также использовала программу выпуска акций на 9,103 млн. Это позволило увеличить денежные средства до 5,987 млн к концу квартала.
Капитальные затраты на промышленный газ за первое полугодие составили 9,7 млн против 2,5 млн годом ранее. Расходы выросли почти в четыре раза, что отражает переход от разработки к строительству. Компания заявляет, что инвестировала 9,6 млн в Big Sky за шесть месяцев.
Отрицательный операционный денежный поток и высокие капитальные затраты означают, что компания зависит от внешнего финансирования. Пока кредитная линия и размещения акций покрывают потребности, но если проект задержится, давление на ликвидность усилится. Это ключевой риск для инвесторов.
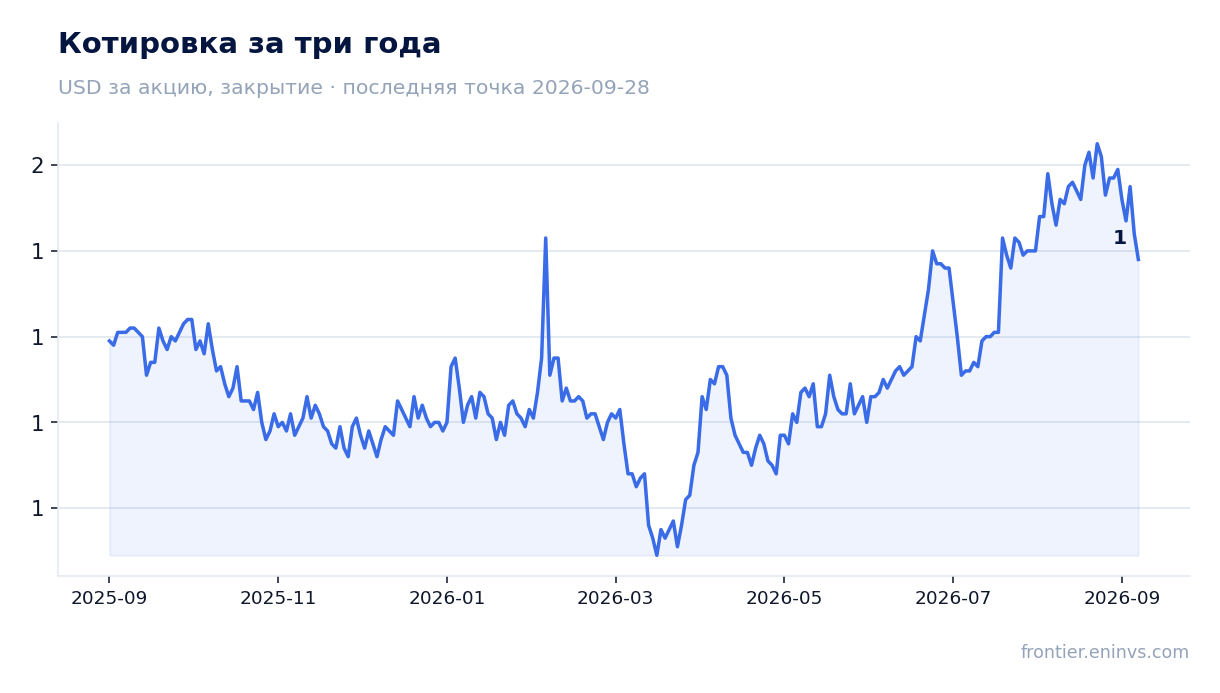
Оценка не имеет смысла по текущей прибыли – рынок платит за будущий гелиевый проект
Рыночная капитализация компании составляет 72,4 млн долларов. При выручке за последние 12 месяцев 6,9 млн долларов и отрицательной EBITDA оценка по мультипликаторам не имеет смысла. Компания убыточна, и до запуска гелиевого проекта финансовые показатели не улучшатся. Рынок оценивает не текущий бизнес, а будущий проект Big Sky Carbon Hub.
Ключевой фактор для оценки – контракт на продажу гелия. В апреле 2026 года компания заключила пятилетнее соглашение с инвестиционно-кредитным глобальным промышленным газовым контрагентом на 100% take-or-pay по фиксированной цене 285 долларов за тысячу кубических футов на выходе с завода. Контракт предусматривает индексацию с 2028 года и пересмотр цены на третий год. Это создаёт основу для будущей выручки.
Однако до первой выручки от гелия остаётся два квартала, и проект ещё не завершён. Строительство идёт, но разрешения MRV от EPA ещё не получены. Если запуск задержится или цены на гелий упадут, оценка может существенно снизиться. Текущая цена акции уже учитывает успешный запуск, что оставляет мало запаса прочности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,07 млрд USD |
| P/B | 2,99 |
| Операционный денежный поток (LTM) | -0,00 млрд |
| ROE | -24,1% |
Итог
Во втором квартале 2026 года US Energy показала первый за год рост выручки, но он обеспечен ценами на нефть, а не объёмами. Убыток по EBITDA сократился втрое, но в основном за счёт отсутствия обесценения, которое было годом ранее. Добыча продолжает падать, операционный денежный поток отрицательный, и компания зависит от внешнего финансирования. Весь инвестиционный тезис строится на гелиевом проекте, запуск которого ожидается в первом квартале 2027 года. До этого момента акция будет торговаться на ожиданиях, и текущая цена уже учитывает успешный сценарий. При текущей цене акция выглядит скорее непривлекательной: рынок платит за будущее, а риски задержки и размытия капитала остаются высокими.
Перейти к финансовой карточке компании USEG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций