Vale: выручка просела на 4,9%, а EBITDA упала на 41,6% – маржа сжалась с 35,7% до 21,9%
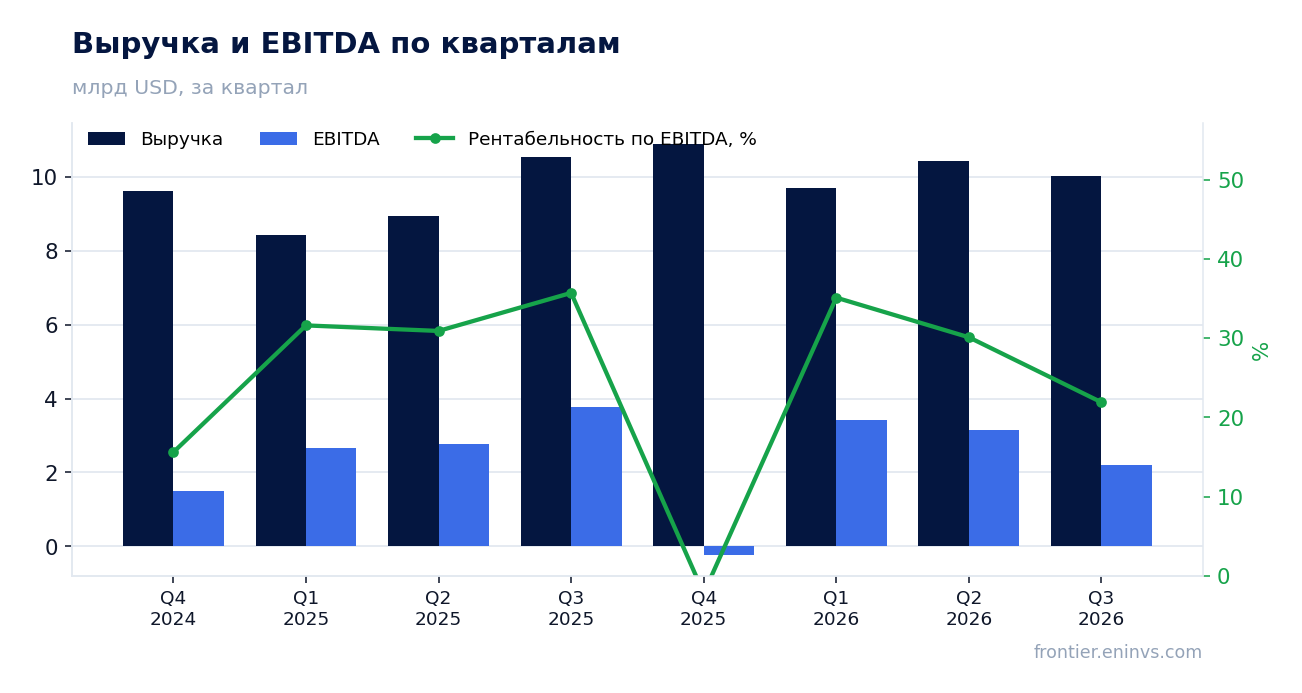
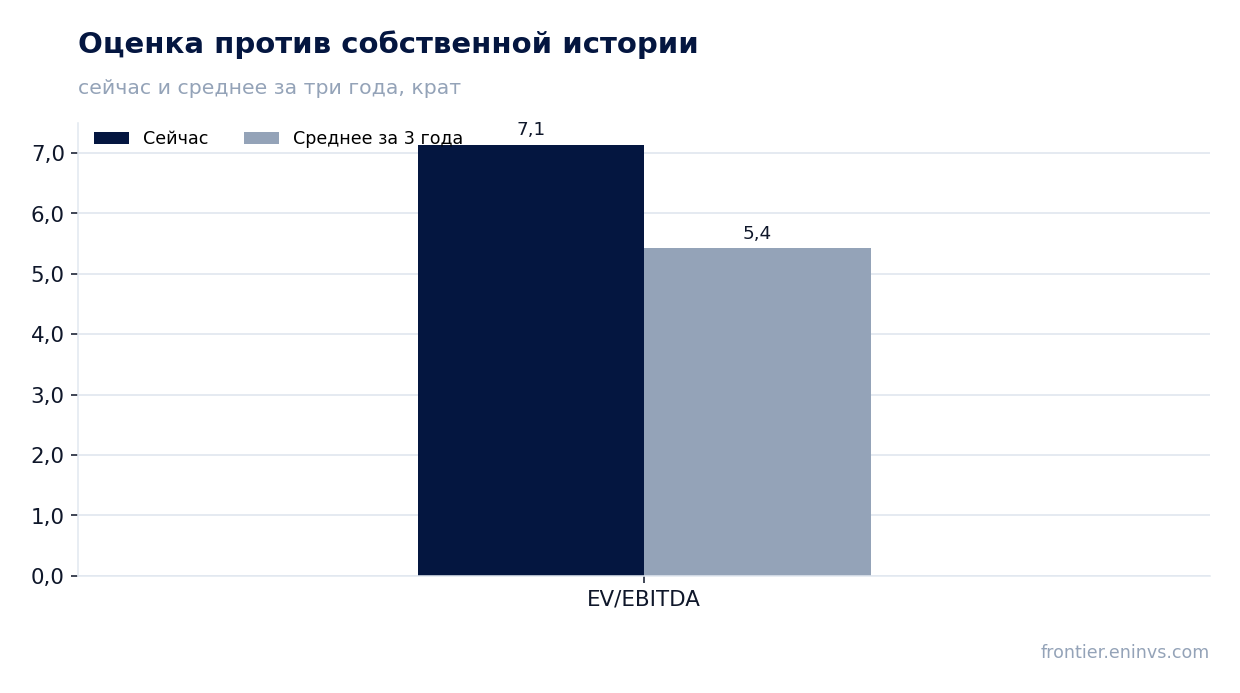
В отчёте за третий квартал 2026 года, закончившийся 30 сентября, Vale показала выручку 10,0 млрд долл., EBITDA 2,2 млрд долл. и чистую прибыль 1,2 млрд долл. Год к году выручка снизилась на 4,9%, EBITDA – на 41,6%, прибыль – на 55,9%, а рентабельность по EBITDA сжалась с 35,7% до 21,9%. При мультипликаторе EV/EBITDA 7,1 против собственной трёхлетней средней 5,4 и дивидендной доходности 9,4% акция выглядит скорее непривлекательной: текущая цена уже не оставляет запаса на восстановление маржи.
Главные тезисы
— Выручка в третьем квартале снизилась на 4,9% год к году после роста на 16,9% во втором – рост сменился замедлением
— EBITDA упала на 41,6%, и маржа сжалась с 35,7% до 21,9% – операционное плечо сработало против компании
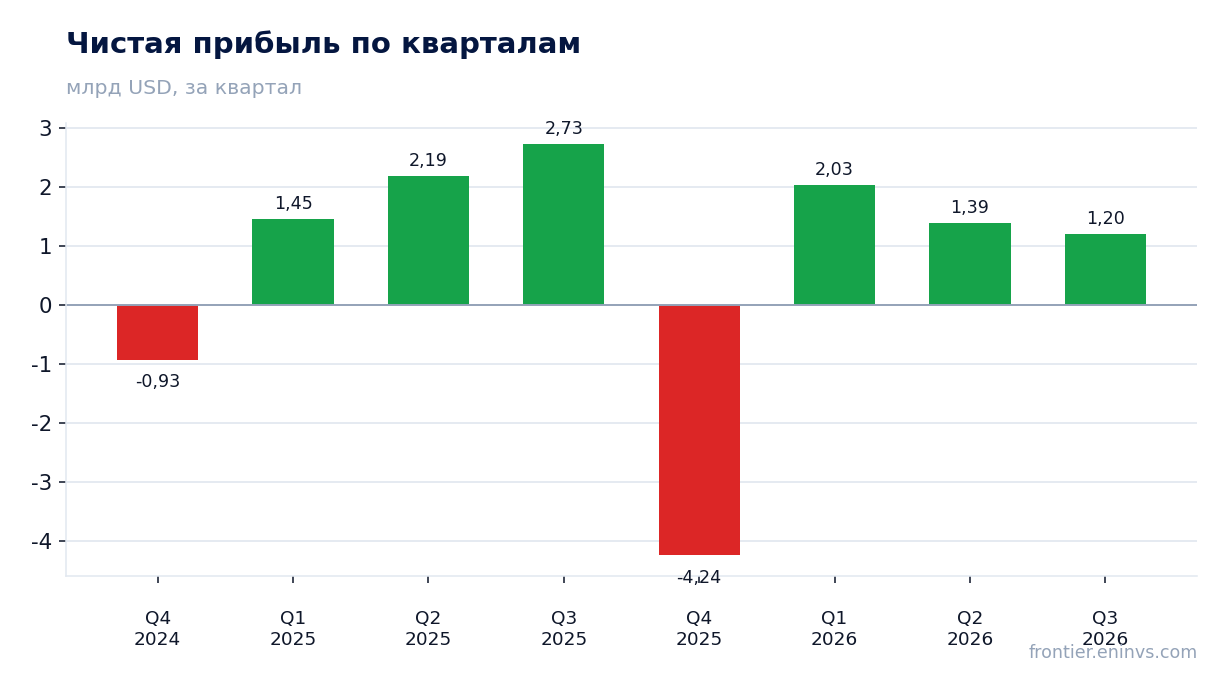
— Чистая прибыль сократилась на 55,9% до 1,2 млрд долл., а рентабельность по ней упала с 25,9% до 12,0%
— Операционный поток в 2,4 млрд долл. покрыл капитальные вложения в 1,4 млрд долл., но дивиденды съедают больше, чем остаётся
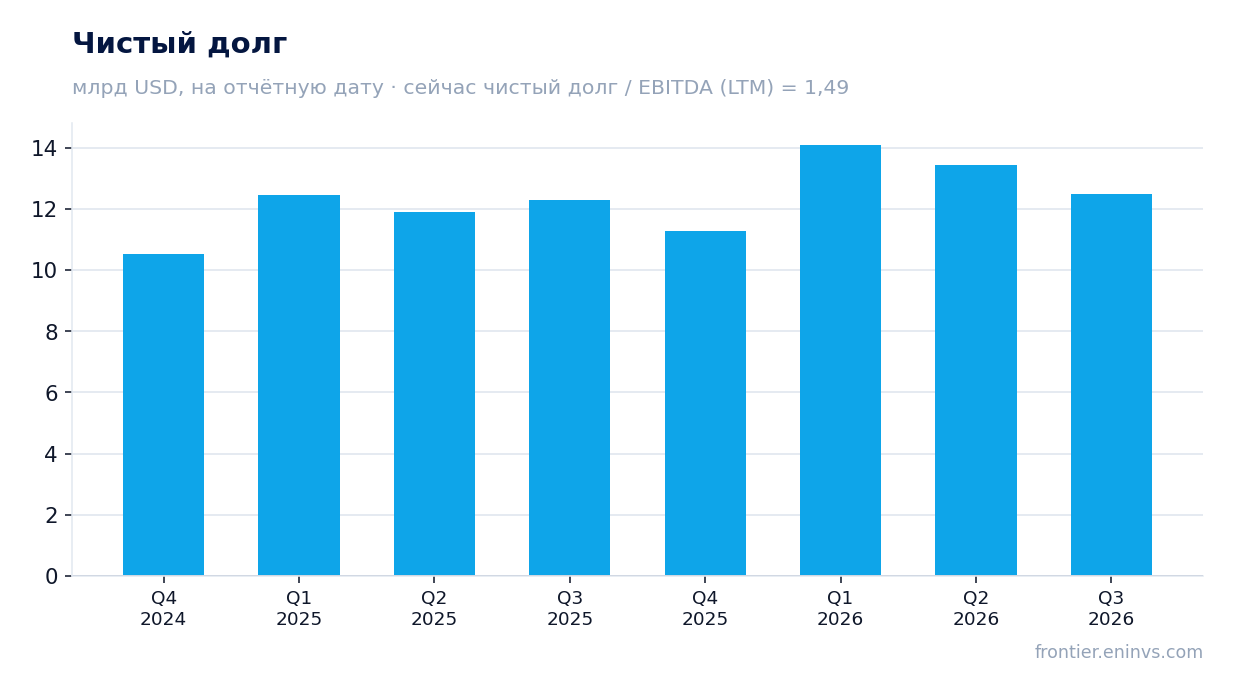
— Чистый долг 12,5 млрд долл. при отношении к EBITDA LTM 1,49 – уровень умеренный, но за год долг вырос на 0,2 млрд долл.
— Дивидендная доходность 9,4% выглядит высокой, но держится на прибыли прошлых периодов, а не на текущей
— EV/EBITDA 7,1 выше собственной трёхлетней средней 5,4 на 32% – акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 10,5 | 10,0 | -4,9% |
| EBITDA | 3,76 | 2,19 | -41,6% |
| Операционная прибыль | 2,99 | 1,32 | -55,8% |
| Чистая прибыль | 2,73 | 1,20 | -55,9% |
| Операционный денежный поток | 2,55 | 2,39 | -6,4% |
| Капзатраты | 1,39 | 1,37 | -1,7% |
| Рентабельность по EBITDA | 35,7% | 21,9% | -13,8 п.п. |
| Чистая маржа | 25,9% | 12,0% | -13,9 п.п. |
Выручка в третьем квартале снизилась на 4,9% год к году после роста на 16,9% во втором – рост сменился замедлением
Выручка за третий квартал 2026 года составила 10,0 млрд долл., что на 4,9% ниже уровня того же квартала годом ранее.
Снижение выручки пришлось на квартал, когда годом ранее был сильный результат – 10,5 млрд долл. в третьем квартале 2025 года. Текущий уровень ниже и его, и показателя второго квартала 2026 года в 10,4 млрд долл. Это означает, что компания не удержала ни прошлогоднюю базу, ни последовательный рост.
Для дальнейшего анализа важно, что падение выручки сопровождалось ещё более резким падением прибыли. Это указывает на то, что дело не только в объёмах, но и в издержках или ценах реализации, которые сжали маржу.
EBITDA упала на 41,6%, и маржа сжалась с 35,7% до 21,9% – операционное плечо сработало против компании
EBITDA за третий квартал составила 2,2 млрд долл., на 41,6% меньше, чем годом ранее. При снижении выручки всего на 4,9% падение EBITDA оказалось в восемь с лишним раз глубже – это и есть эффект операционного плеча, когда постоянные издержки не успевают за выручкой.
Рентабельность по EBITDA упала с 35,7% до 21,9%. Такой разрыв нельзя объяснить только объёмами: он показывает, что на единицу выручки приходится заметно больше затрат, чем год назад. Операционная прибыль сократилась до 1,3 млрд долл. с 3,0 млрд долл. годом ранее.
Сжатие маржи на 13,8 процентного пункта – главный факт отчёта. Пока оно не развернётся, любое восстановление выручки будет давать слабый эффект на прибыль.
Чистая прибыль сократилась на 55,9% до 1,2 млрд долл., а рентабельность по ней упала с 25,9% до 12,0%
Чистая прибыль за третий квартал составила 1,2 млрд долл. против 2,7 млрд долл. годом ранее – падение на 55,9%. Рентабельность по чистой прибыли снизилась с 25,9% до 12,0%, то есть более чем вдвое.
Падение прибыли глубже падения EBITDA, что говорит о том, что ниже операционной линии также произошли неблагоприятные изменения – вероятно, выросли процентные расходы или ухудшился результат от курсовых разниц. В отчёте конкретная причина не раскрыта, поэтому ограничимся констатацией: прибыль упала сильнее операционной.
Для оценки дивидендов это важно: прибыль текущего квартала в 1,2 млрд долл. заметно ниже той базы, на которой держалась высокая доходность последних 12 месяцев.
Операционный поток в 2,4 млрд долл. покрыл капитальные вложения в 1,4 млрд долл., но дивиденды съедают больше, чем остаётся
Операционный денежный поток за третий квартал составил 2,4 млрд долл., капитальные вложения – 1,4 млрд долл. Свободный поток после капвложений остаётся положительным, около 1,0 млрд долл., и это единственная часть отчёта, где динамика не ухудшилась.
При этом дивидендная доходность за последние 12 месяцев – 9,4%, а капитализация 48,6 млрд долл. Это означает, что годовые выплаты составляют порядка 4,6 млрд долл. – больше, чем квартальный свободный поток в 1,0 млрд долл., умноженный на четыре.
Разрыв между выплатами и органическим потоком компания покрывает за счёт баланса. Пока поток положителен, это не критично, но при дальнейшем сжатии маржи дивиденд окажется под давлением.
Чистый долг 12,5 млрд долл. при отношении к EBITDA LTM 1,49 – уровень умеренный, но за год долг вырос на 0,2 млрд долл.
Чистый долг на 30 сентября 2026 года составил 12,5 млрд долл. против 13,4 млрд долл. на 30 июня 2026 года – снижение на 0,9 млрд долл. за квартал. За год, с 30 сентября 2025 года, долг вырос с 12,3 млрд долл. до 12,5 млрд долл., то есть на 0,2 млрд долл.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,49. Это умеренный уровень для сырьевой компании, и он не создаёт непосредственной угрозы для баланса. Однако прибыль падает быстрее долга, поэтому со временем знаменатель будет уменьшаться.
Процентные расходы при таком долге остаются значимой статьёй, и именно они, вероятно, объясняют часть разрыва между падением EBITDA и падением чистой прибыли.
Дивидендная доходность 9,4% выглядит высокой, но держится на прибыли прошлых периодов, а не на текущей
Дивидендная доходность за последние 12 месяцев составляет 9,4%. Это высокая цифра, и она привлекает внимание, но её база – прибыль прошлых кварталов, когда EBITDA была значительно выше: в третьем квартале 2025 года – 3,8 млрд долл. против 2,2 млрд долл. сейчас.
Наша оценка дивиденда на текущий год исходит из прибыли последних 12 месяцев в 412 млн долл. и коэффициента выплат, который компания поддерживала ранее. При такой базе выплаты в размере 4,6 млрд долл. в год не покрываются прибылью, и дивиденд финансируется из баланса.
Доходность 9,4% следует сравнивать с ключевой ставкой, но в фактах её нет, поэтому ограничимся тем, что при текущей прибыли дивиденд не заработан. Сократить выплату может дальнейшее падение EBITDA или необходимость направлять больше средств на капвложения.
EV/EBITDA 7,1 выше собственной трёхлетней средней 5,4 на 32% – акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 7,1 против собственной трёхлетней средней 5,4. Акция торгуется на 32% выше своей истории, и это при падающей прибыли – рынок уже закладывает восстановление, которого в отчёте не видно.
P/E за последние 12 месяцев – 117,8, что отражает низкую прибыль в знаменателе. Рентабельность собственного капитала – 12,6%, что неплохо, но держится на прошлых периодах.
По модели портала потенциал акции к справедливой стоимости оценивается в минус 90%, причём значение упирается в ограничитель модели. Это не оценка, а верхняя граница: даже при благоприятном сценарии акция выглядит переоценённой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 48,6 млрд USD |
| P/E (LTM) | 117,8 |
| EV/EBITDA (LTM) | 7,1 |
| P/B | 1,41 |
| Чистый долг / EBITDA | 1,49 |
| Операционный денежный поток (LTM) | 9,46 млрд |
| ROE | 12,6% |
| Дивидендная доходность (12 мес) | 9,4% |
| EV/EBITDA, среднее за 3 года | 5,4 |
Итог
Сильной стороной отчёта остаётся денежный поток: 2,4 млрд долл. операционного потока покрывают 1,4 млрд долл. капвложений. Но всё остальное указывает вниз: выручка упала на 4,9%, EBITDA – на 41,6%, маржа сжалась с 35,7% до 21,9%, прибыль – на 55,9%. Дивидендная доходность 9,4% держится на прошлой прибыли и не заработана текущей. При EV/EBITDA 7,1 против собственной средней 5,4 акция дороже своей истории, и вердикт – скорее непривлекательная.
Перейти к финансовой карточке компании VALE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций