Var Energi: выручка выросла вдвое, но маржа EBITDA снизилась до 89,1%
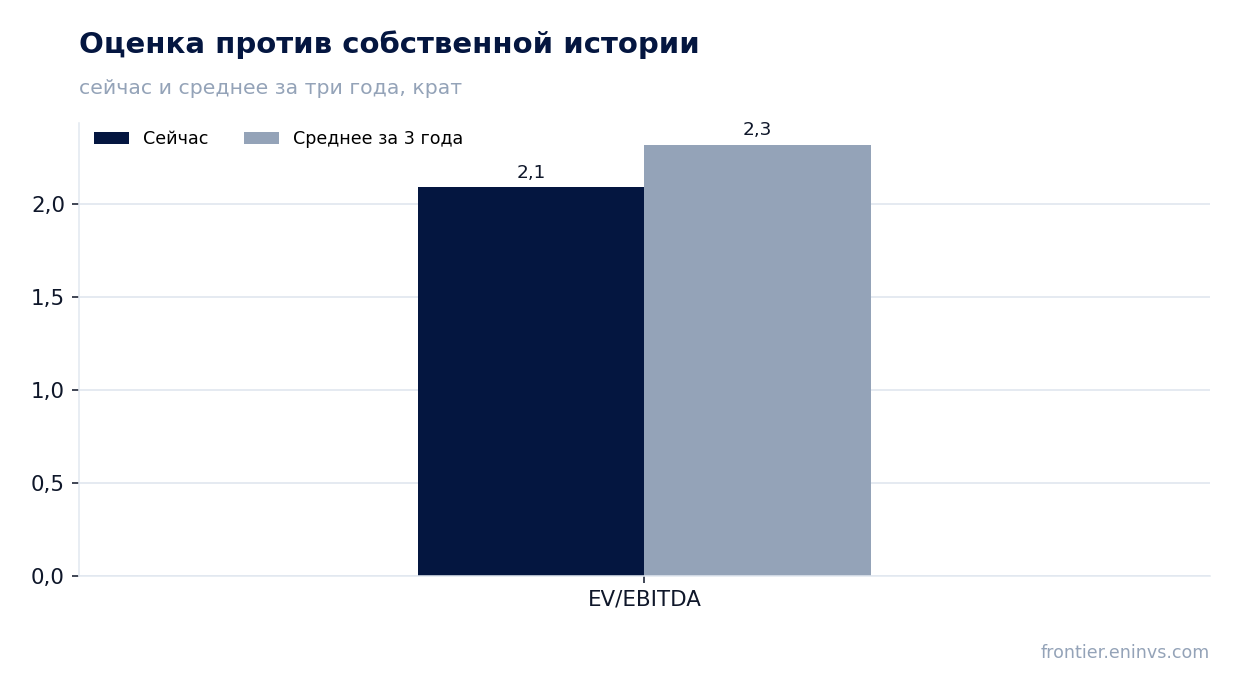
Var Energi раскрыла результаты за второй квартал 2026 года. Выручка выросла на 102,7% год к году до 3704,8 млн долларов, EBITDA – на 81,4% до 3301,7 млн, чистая прибыль – на 287,1% до 838,9 млн. Рост ускорился: в первом квартале выручка прибавила 45,0%, во втором – уже 102,7%. Несмотря на снижение маржи EBITDA до 89,1% с 99,6% годом ранее, акции выглядят привлекательно: EV/EBITDA 2,09 ниже среднего за три года 2,32, дивидендная доходность 9,6%, а модель портала даёт потенциал роста 94%.
Главные тезисы
— Выручка выросла на 102,7% год к году, и рост ускорился с 45,0% в первом квартале
— EBITDA прибавила 81,4%, но маржа снизилась до 89,1% с 99,6% годом ранее
— Чистая прибыль подскочила на 287,1% до 838,9 млн долларов, а рентабельность по чистой прибыли достигла 22,6%
— Долговая нагрузка комфортна: отношение чистого долга к EBITDA LTM составляет 0,38
— Дивидендная доходность 9,6% и payout привлекательны на фоне снижения долга
— EV/EBITDA 2,09 ниже среднего за три года 2,32, что указывает на недооценённость
— Модель портала оценивает потенциал роста акций в 94%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,83 | 3,70 | +102,7% |
| EBITDA | 1,82 | 3,30 | +81,4% |
| Операционная прибыль | 0,72 | 2,20 | +206,9% |
| Чистая прибыль | 0,22 | 0,84 | +287,1% |
| Операционный денежный поток | 0,77 | 2,08 | +171,1% |
| Рентабельность по EBITDA | 99,6% | 89,1% | -10,5 п.п. |
| Чистая маржа | 11,9% | 22,6% | +10,7 п.п. |
Выручка выросла на 102,7% год к году, и рост ускорился с 45,0% в первом квартале
Во втором квартале 2026 года выручка Var Energi составила 3704,8 млн долларов, что на 102,7% больше, чем за аналогичный период прошлого года. Это заметное ускорение по сравнению с ростом на 45,0% в первом квартале. Основной причиной такого скачка, вероятно, стал рост цен на углеводороды и увеличение объёмов добычи, хотя точные драйверы в отчёте не раскрываются.
Ускорение роста выручки – позитивный сигнал для инвесторов, так как указывает на улучшение рыночной конъюнктуры и, возможно, на успешную операционную деятельность. Однако без детализации по сегментам сложно оценить устойчивость этого тренда.
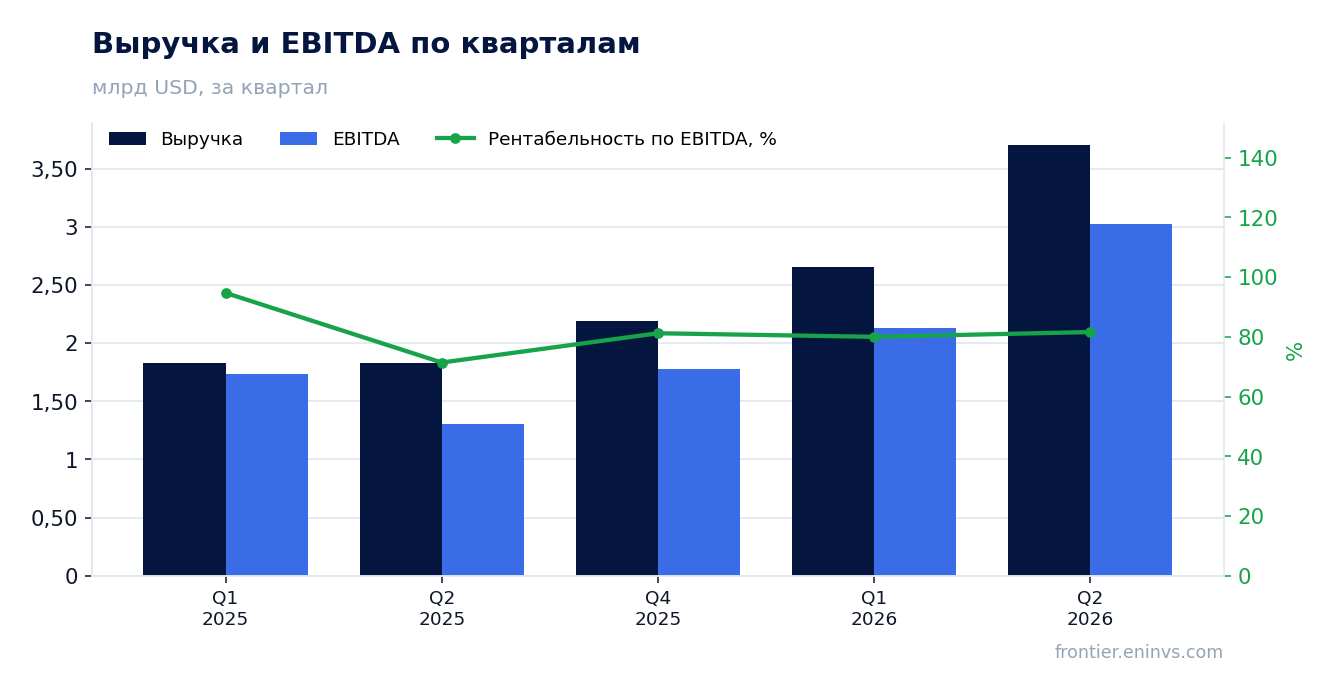
EBITDA прибавила 81,4%, но маржа снизилась до 89,1% с 99,6% годом ранее
EBITDA во втором квартале 2026 года составила 3301,7 млн долларов, увеличившись на 81,4% год к году. Однако рентабельность по EBITDA снизилась до 89,1% с 99,6% во втором квартале 2025 года. Снижение маржи может быть связано с ростом операционных затрат или изменением структуры выручки.
Несмотря на снижение маржи, абсолютный уровень EBITDA остаётся высоким, что свидетельствует о сильной операционной эффективности. Дальнейшее движение маржи будет зависеть от динамики цен на нефть и газ и контроля над издержками.
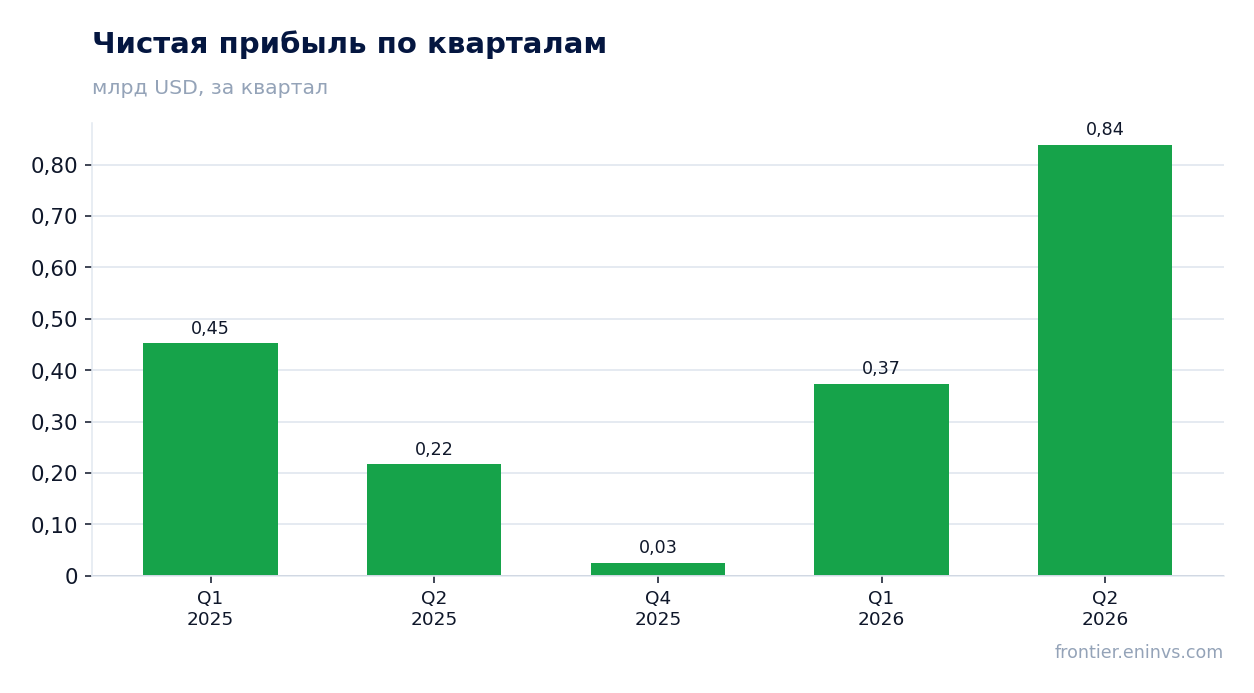
Чистая прибыль подскочила на 287,1% до 838,9 млн долларов, а рентабельность по чистой прибыли достигла 22,6%
Чистая прибыль Var Energi во втором квартале 2026 года составила 838,9 млн долларов, что на 287,1% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 22,6% с 11,9% в прошлом году. Такой рост прибыли объясняется как увеличением выручки, так и, возможно, снижением финансовых расходов или налоговой нагрузки.
Столь значительный рост чистой прибыли позитивно отражается на показателе EPS и дивидендных возможностях компании. Однако устойчивость этого роста будет зависеть от сохранения благоприятной ценовой конъюнктуры.
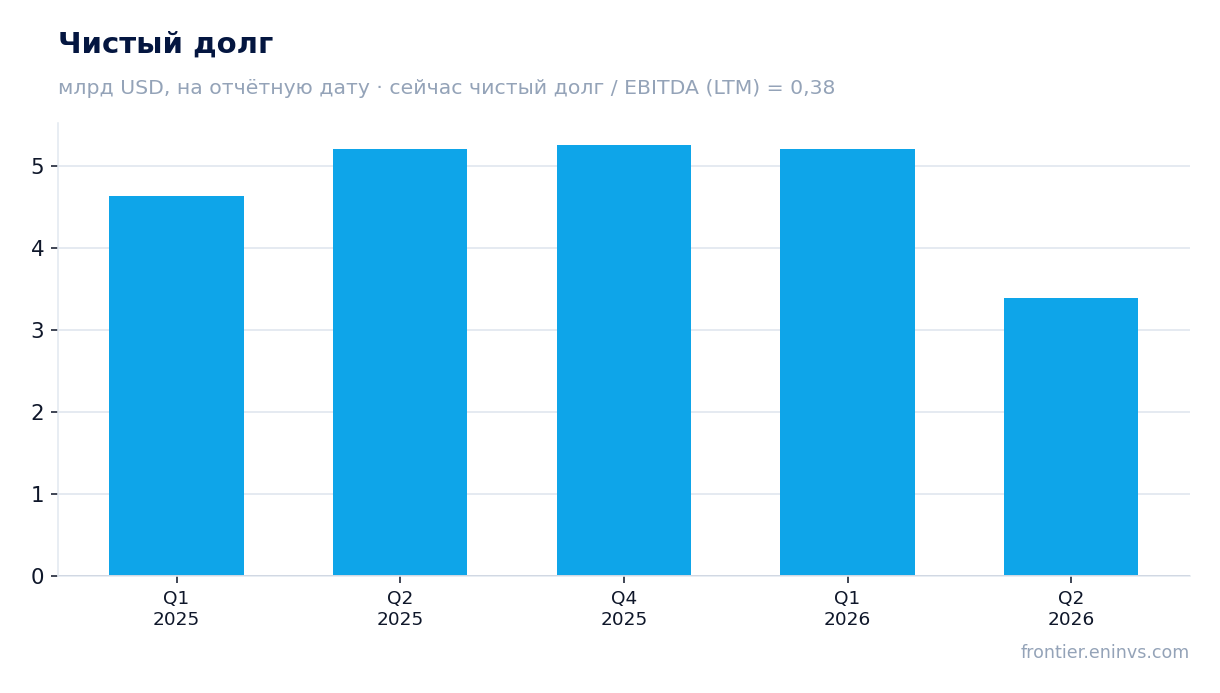
Долговая нагрузка комфортна: отношение чистого долга к EBITDA LTM составляет 0,38
Чистый долг Var Energi на 30 июня 2026 года составил 3387,6 млн долларов, снизившись с 5201,7 млн на 31 марта 2026 года и с 5208,7 млн на 30 июня 2025 года. Снижение за квартал и за год составило 1,8 млрд долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,38, что является низким уровнем и говорит о высокой финансовой устойчивости.
Снижение долга и низкий коэффициент долговой нагрузки дают компании пространство для манёвра в случае ухудшения рыночной конъюнктуры и позволяют поддерживать высокие дивидендные выплаты.
Дивидендная доходность 9,6% и payout привлекательны на фоне снижения долга
Дивидендная доходность Var Energi за последние 12 месяцев составляет 9,6%. Компания выплачивает дивиденды, и текущая доходность значительно превышает доходность по многим аналогам и ключевую ставку. Снижение долговой нагрузки создаёт основу для сохранения или увеличения выплат.
Ожидаемый дивиденд за текущий год, по нашей оценке, может быть на уровне прошлогоднего или выше, учитывая рост прибыли. Однако размер выплаты зависит от прибыли и возможных разовых факторов. Риск снижения дивиденда связан с падением цен на нефть и газ.
EV/EBITDA 2,09 ниже среднего за три года 2,32, что указывает на недооценённость
Текущий мультипликатор EV/EBITDA Var Energi составляет 2,09, что ниже среднего за последние три года значения 2,32. Это говорит о том, что акции торгуются с дисконтом к своей исторической оценке. Для сравнения, P/E LTM равен 9,0.
Столь низкий мультипликатор может быть связан с циклическим характером отрасли и опасениями инвесторов относительно устойчивости высоких цен на энергоносители. Тем не менее, на фоне сильных финансовых результатов и низкой долговой нагрузки текущая оценка выглядит привлекательной.
Модель портала оценивает потенциал роста акций в 94%
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акций Var Energi предполагает потенциал роста 94% относительно текущей рыночной капитализации. Это наша собственная оценка, а не консенсус-прогноз.
Столь значительный потенциал роста объясняется низким текущим мультипликатором и высокими операционными показателями. Однако модель чувствительна к допущениям о ценах на сырьё и может не учитывать риски, связанные с волатильностью рынка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13,2 млрд USD |
| P/E (LTM) | 9,0 |
| EV/EBITDA (LTM) | 2,1 |
| P/B | 23,60 |
| Чистый долг / EBITDA | 0,38 |
| Операционный денежный поток (LTM) | 5,92 млрд |
| ROE | 18,0% |
| Дивидендная доходность (12 мес) | 9,6% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Var Energi показала впечатляющие результаты за второй квартал 2026 года: выручка выросла на 102,7%, чистая прибыль – на 287,1%. Снижение маржи EBITDA до 89,1% с 99,6% остаётся предметом для наблюдения, но абсолютные показатели остаются высокими. Долговая нагрузка снизилась, коэффициент чистый долг/EBITDA LTM составляет 0,38. Дивидендная доходность 9,6% и потенциал роста 94% по модели портала делают акции привлекательными для инвесторов, несмотря на возможные риски.
Перейти к финансовой карточке компании VAR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций