Vista Energy: выручка выросла на 83,4%, но прибыль упала – рост оплачен маржой
Vista Energy раскрыла результаты за третий квартал 2026 года. Выручка выросла на 83,4% год к году до 1 295,0 млн долларов, EBITDA – на 90,9% до 884,3 млн, а чистая прибыль снизилась на 6,9% до 293,5 млн. Маржа EBITDA поднялась до 68,3%, но чистая маржа упала с 44,6% до 22,7%. Долговая нагрузка 1,11 EBITDA LTM, а мультипликатор EV/EBITDA 4,2 ниже собственной трёхлетней средней 5,3 – акция выглядит дешевле своей истории, и вердикт «скорее привлекательно».
Главные тезисы
— Выручка выросла на 83,4% год к году, но темп замедлился относительно 102,3% во втором квартале
— EBITDA прибавила 90,9%, а её маржа поднялась до 68,3% с 65,6% годом ранее
— Чистая прибыль снизилась на 6,9% при росте выручки – чистая маржа упала с 44,6% до 22,7%
— Долговая нагрузка 1,11 EBITDA LTM – умеренный уровень при чистом долге 2,9 млрд долларов
— EV/EBITDA 4,2 ниже собственной трёхлетней средней 5,3 на 20% – акция дешевле своей истории
— По модели портала потенциал роста к справедливой стоимости оценивается в +67%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,71 | 1,29 | +83,4% |
| EBITDA | 0,46 | 0,88 | +90,9% |
| Операционная прибыль | 0,25 | 0,59 | +134,3% |
| Чистая прибыль | 0,32 | 0,29 | -6,9% |
| Операционный денежный поток | 0,30 | 0,77 | +154,3% |
| Капзатраты | 0,34 | — | — |
| Рентабельность по EBITDA | 65,6% | 68,3% | +2,7 п.п. |
| Чистая маржа | 44,6% | 22,7% | -21,9 п.п. |
Выручка выросла на 83,4% год к году, но темп замедлился относительно 102,3% во втором квартале
В третьем квартале 2026 года выручка составила 1 295,0 млн долларов, что на 83,4% выше уровня третьего квартала 2025 года. Рост остаётся очень высоким, но он замедлился по сравнению со вторым кварталом, когда выручка прибавила 102,3% год к году. Замедление – естественное следствие роста базы: годом ранее выручка квартала была 706,1 млн долларов, теперь она почти вдвое больше.
Последовательный рост тоже сохраняется: во втором квартале 2026 года выручка была 1 234,9 млн долларов, в третьем – 1 295,0 млн. Это умеренное прибавление, а не рывок, и оно указывает на то, что основной вклад в годовой рост даёт низкая база прошлого года, а не ускорение бизнеса в последние три месяца.
Для инвестора важнее не сам темп, а его устойчивость. Замедление с 102,3% до 83,4% – это всё ещё очень высокий рост, но он задаёт вопрос, насколько долго компания сможет удерживать такую динамику при сопоставимой базе следующего года.
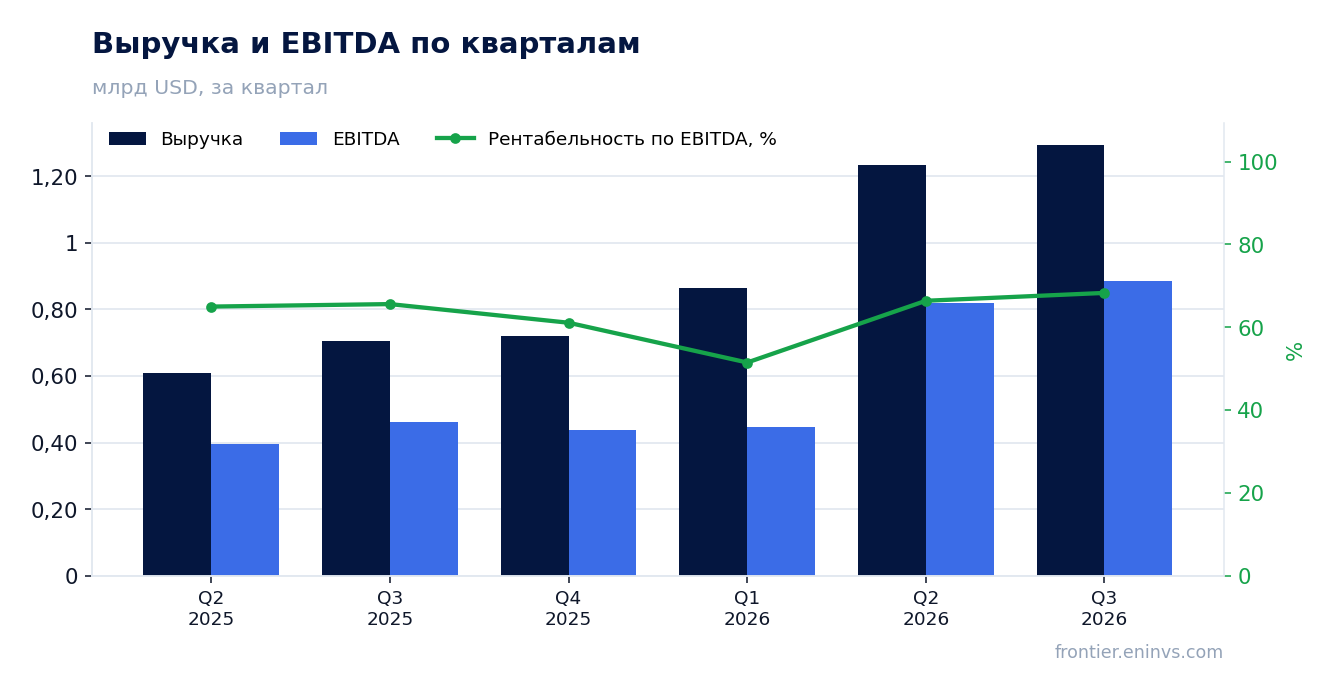
EBITDA прибавила 90,9%, а её маржа поднялась до 68,3% с 65,6% годом ранее
EBITDA в третьем квартале 2026 года составила 884,3 млн долларов, увеличившись на 90,9% год к году. Это быстрее роста выручки, поэтому маржа EBITDA поднялась до 68,3% против 65,6% в третьем квартале 2025 года. Операционная прибыль достигла 591,1 млн долларов.
Рост маржи означает, что расходы росли медленнее выручки. Компания не раскрывает в этих данных, какая именно статья издержек дала экономию, поэтому ограничимся констатацией: при выручке 1 295,0 млн долларов EBITDA 884,3 млн оставляет на операционные и прочие расходы около трети выручки, тогда как годом ранее – около 35%.
Уровень маржи выше 68% – очень высокий для нефтегазового сектора, и он делает EBITDA чувствительной к цене продукции. Небольшое изменение цен на нефть транслируется в непропорционально большое изменение абсолютной EBITDA, и это главный фактор, который определит результат следующего квартала.
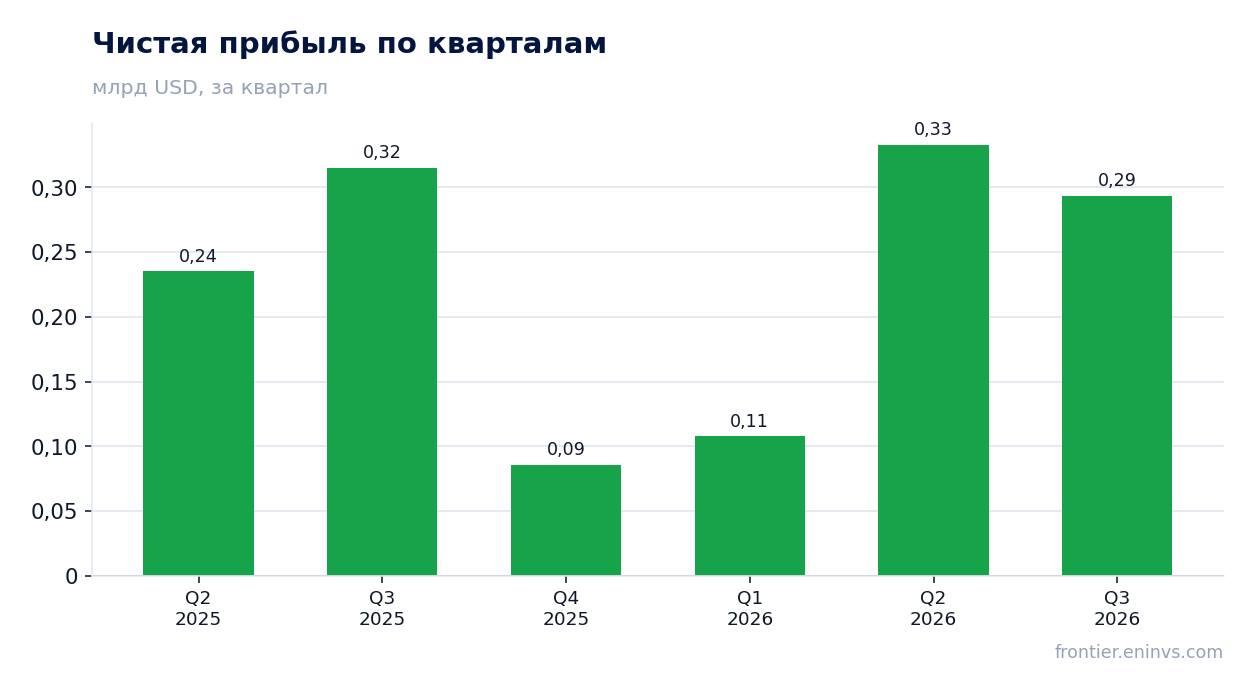
Чистая прибыль снизилась на 6,9% при росте выручки – чистая маржа упала с 44,6% до 22,7%
Чистая прибыль в третьем квартале 2026 года составила 293,5 млн долларов, что на 6,9% ниже, чем годом ранее. При росте выручки на 83,4% и EBITDA на 90,9% это расхождение означает, что ниже операционной прибыли возникли расходы, которых не было в сопоставимом периоде. Чистая маржа упала до 22,7% с 44,6%.
Операционная прибыль выросла до 591,1 млн долларов, поэтому всё расхождение сформировалось между операционной и чистой прибылью. В этих данных нет расшифровки, какая именно статья – процентные расходы, налоги, курсовые разницы или иное – дала такой эффект, поэтому называть конкретную причину было бы догадкой.
Для держателя это ключевой момент отчёта: бизнес на операционном уровне работает лучше, чем год назад, но до акционера доходит меньшая часть прибыли. Если разрыв носит разовый характер, прибыль следующего квартала восстановится; если он связан с постоянными процентными расходами при выросшем долге, картина иная.
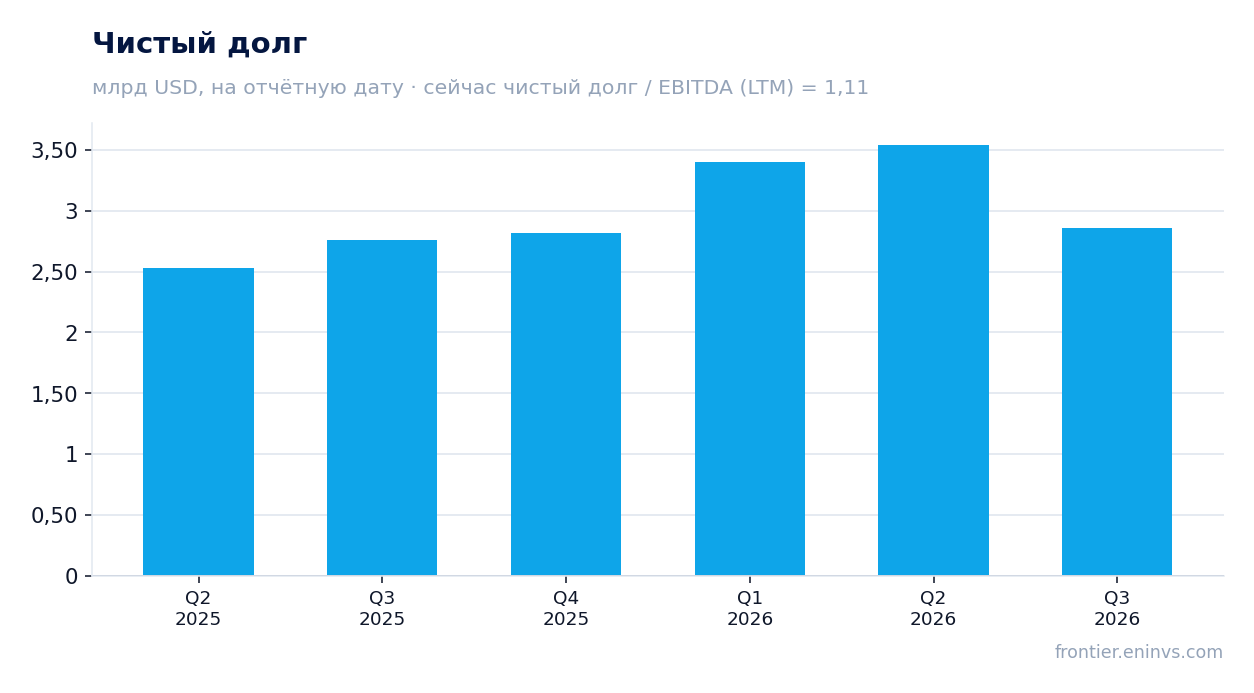
Долговая нагрузка 1,11 EBITDA LTM – умеренный уровень при чистом долге 2,9 млрд долларов
Чистый долг на 30 сентября 2026 года составил 2,9 млрд долларов. Относительно EBITDA за последние 12 месяцев, которая равна 2 580,1 млн долларов, это даёт коэффициент 1,11. Такой уровень долговой нагрузки оставляет компании пространство для манёвра и не создаёт давления на прибыль через процентные расходы.
Динамика долга: с 30 июня 2026 года чистый долг снизился с 3,5 млрд до 2,9 млрд долларов, то есть на 0,7 млрд за квартал. За год, с 30 сентября 2025 года, он вырос с 2,8 млрд до 2,9 млрд – на 0,1 млрд. Квартальное снижение при этом заметно больше годового прироста, что говорит о сильном операционном денежном потоке в третьем квартале.
Операционный денежный поток за третий квартал 2026 года составил 772,8 млн долларов. Этого более чем достаточно для обслуживания долга, и именно он позволил снизить чистый долг за квартал. При коэффициенте 1,11 EBITDA LTM компания сохраняет возможность финансировать развитие без существенного увеличения заимствований.
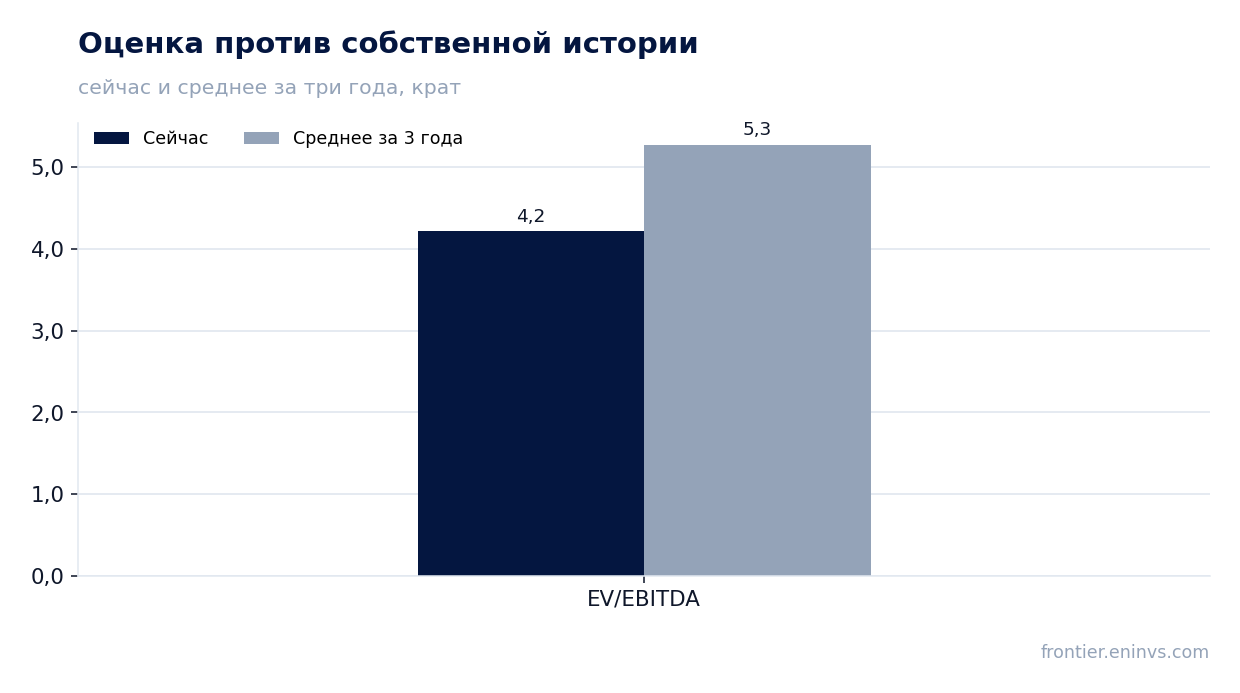
EV/EBITDA 4,2 ниже собственной трёхлетней средней 5,3 на 20% – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев равен 4,2. Собственная трёхлетняя средняя этого мультипликатора – 5,3. Текущее значение ниже исторического уровня на 20%, то есть по этому показателю акция торгуется дешевле, чем обычно за последние три года.
P/E за последние 12 месяцев составляет 9,8 при прибыли LTM 819,9 млн долларов. Рентабельность собственного капитала – 33,1%. Сочетание невысокого P/E и высокой ROE указывает на то, что рынок оценивает прибыль компании с осторожностью, несмотря на её текущую доходность.
Рыночная капитализация – 8 050,9 млн долларов. При EBITDA LTM 2 580,1 млн и чистом долге 2,9 млрд эволюция мультипликатора будет зависеть от того, сохранится ли высокая маржа. Если EBITDA останется на уровне последних 12 месяцев, текущая оценка выглядит заниженной относительно собственной истории; если маржа сожмётся, мультипликатор окажется выше расчётного.
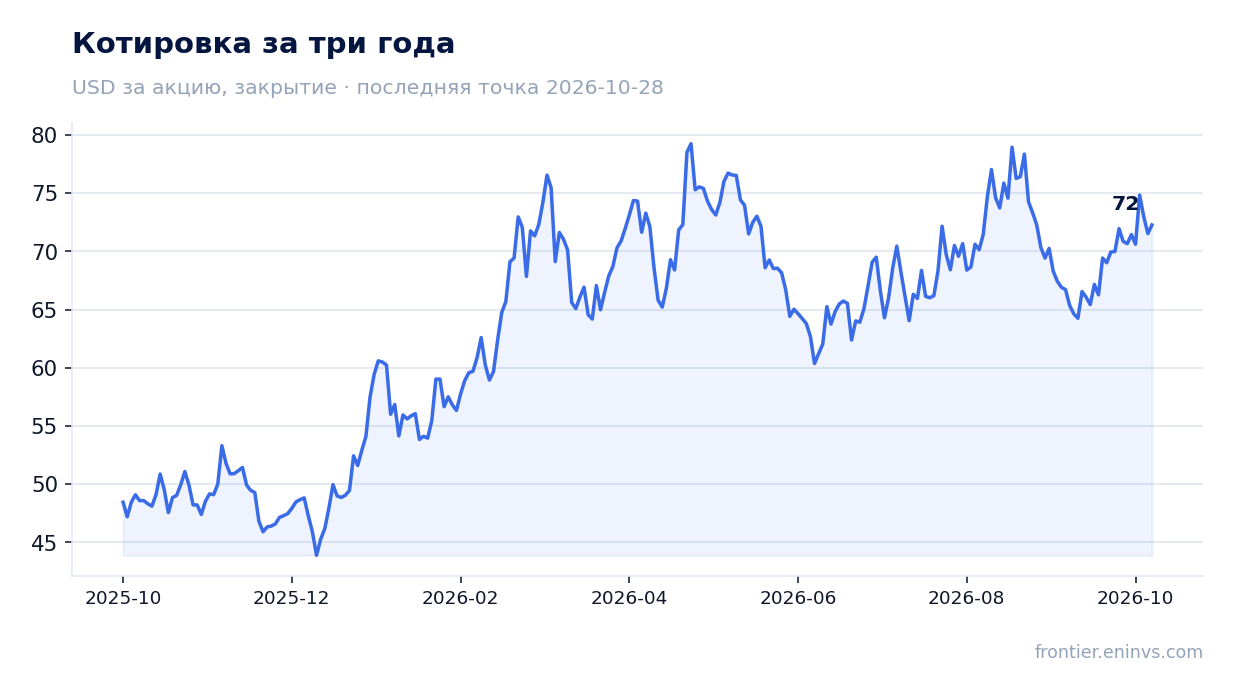
По модели портала потенциал роста к справедливой стоимости оценивается в +67%
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, потенциал роста акции к справедливой стоимости оценивается в +67%. Это собственная оценка портала, а не рыночный консенсус и не целевая цена.
Модель опирается на два допущения: текущие товарные цены и целевой мультипликатор. Если цены на нефть снизятся, пересчитанная EBITDA окажется ниже, и потенциал сократится. Если рынок продолжит оценивать компанию ниже её исторической средней, разрыв может сохраняться дольше, чем предполагает модель.
Тем не менее сочетание мультипликатора ниже собственной истории, умеренного долга и высокой операционной маржи делает такую оценку обоснованной. Для инвестора это ориентир, а не гарантия: реализация потенциала зависит от того, сохранит ли компания текущий уровень EBITDA.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,05 млрд USD |
| P/E (LTM) | 9,8 |
| EV/EBITDA (LTM) | 4,2 |
| P/B | 3,21 |
| Чистый долг / EBITDA | 1,11 |
| Операционный денежный поток (LTM) | 2,28 млрд |
| ROE | 33,1% |
| EV/EBITDA, среднее за 3 года | 5,3 |
Итог
Сильная сторона отчёта – операционная: выручка выросла на 83,4%, EBITDA – на 90,9%, маржа поднялась до 68,3%, а чистый долг за квартал снизился с 3,5 млрд до 2,9 млрд долларов. Слабая сторона – чистая прибыль: она упала на 6,9%, и чистая маржа сократилась с 44,6% до 22,7%, что требует объяснения в следующем отчёте. Мультипликатор EV/EBITDA 4,2 ниже собственной трёхлетней средней 5,3 на 20%, а нагрузка 1,11 EBITDA LTM остаётся умеренной. Вопрос для держателя сейчас в том, разовый ли характер носит падение чистой прибыли и сохранится ли высокая маржа EBITDA при текущих ценах. Вердикт – «скорее привлекательно»: оценка ниже собственной истории и умеренный долг перевешивают неопределённость по чистой прибыли.
Перейти к финансовой карточке компании VIST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций