Whitecap Resources: прибыль выросла почти втрое, но выручка растёт всё медленнее
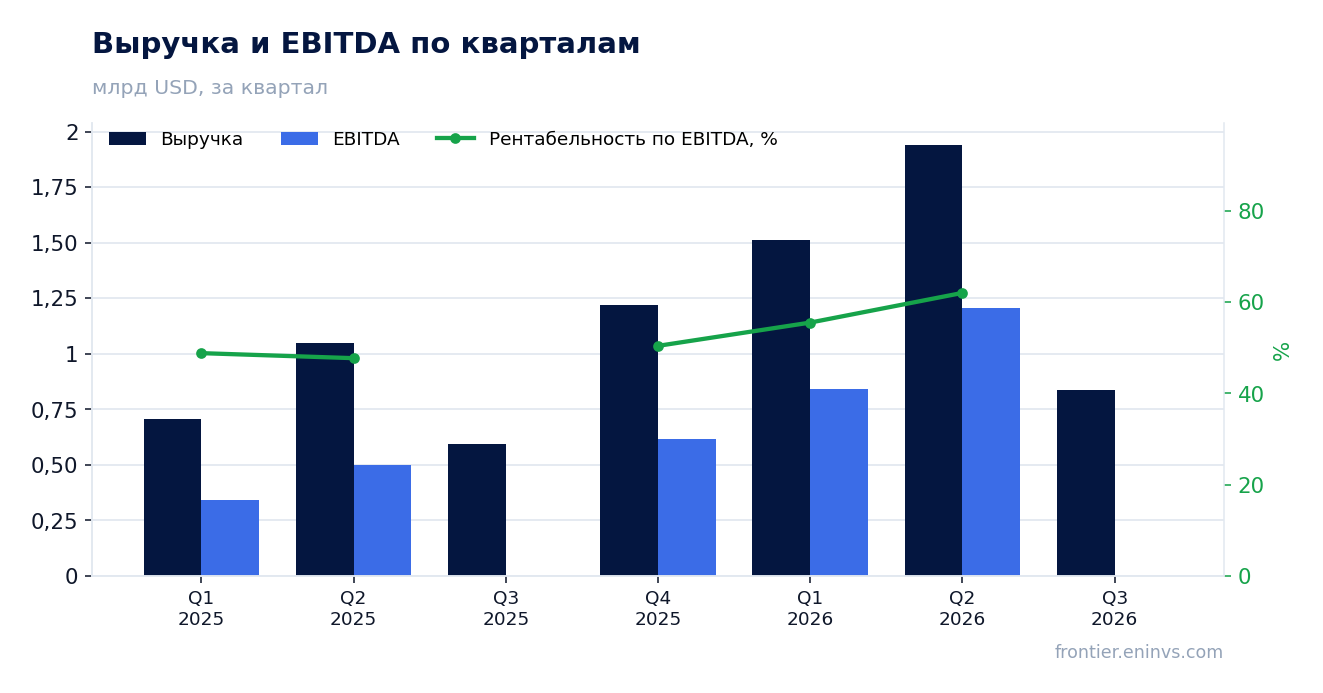
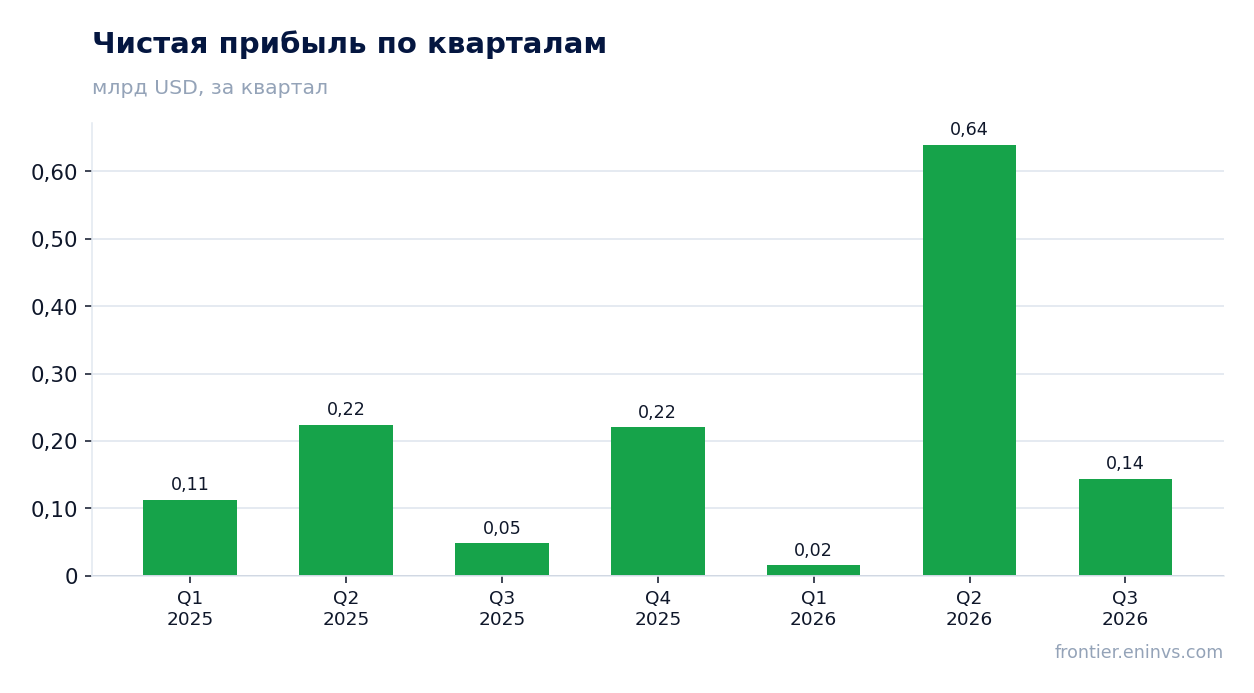
30 августа Whitecap Resources раскрыла результаты за третий квартал 2026 года. Выручка составила 835,6 млн, операционная прибыль – 221,5 млн, чистая прибыль – 144,1 млн. Год к году выручка прибавила 41,1%, чистая прибыль – 198,0%, а рентабельность по чистой прибыли поднялась до 17,2% против 8,2% годом ранее. При этом рост выручки замедлился относительно второго квартала, когда он составлял 85,5%. Акция торгуется дороже собственной истории по EV/EBITDA, а дивидендная доходность в 3,67% не догоняет ключевую ставку, поэтому при текущей цене бумага выглядит скорее привлекательной лишь с оговорками.
Главные тезисы
— Выручка выросла на 41,1% год к году, но это замедление против 85,5% кварталом ранее
— Чистая прибыль подскочила на 198,0% год к году, а рентабельность достигла 17,2%
— Операционный денежный поток в 216,6 млн оказался меньше чистой прибыли в 144,1 млн
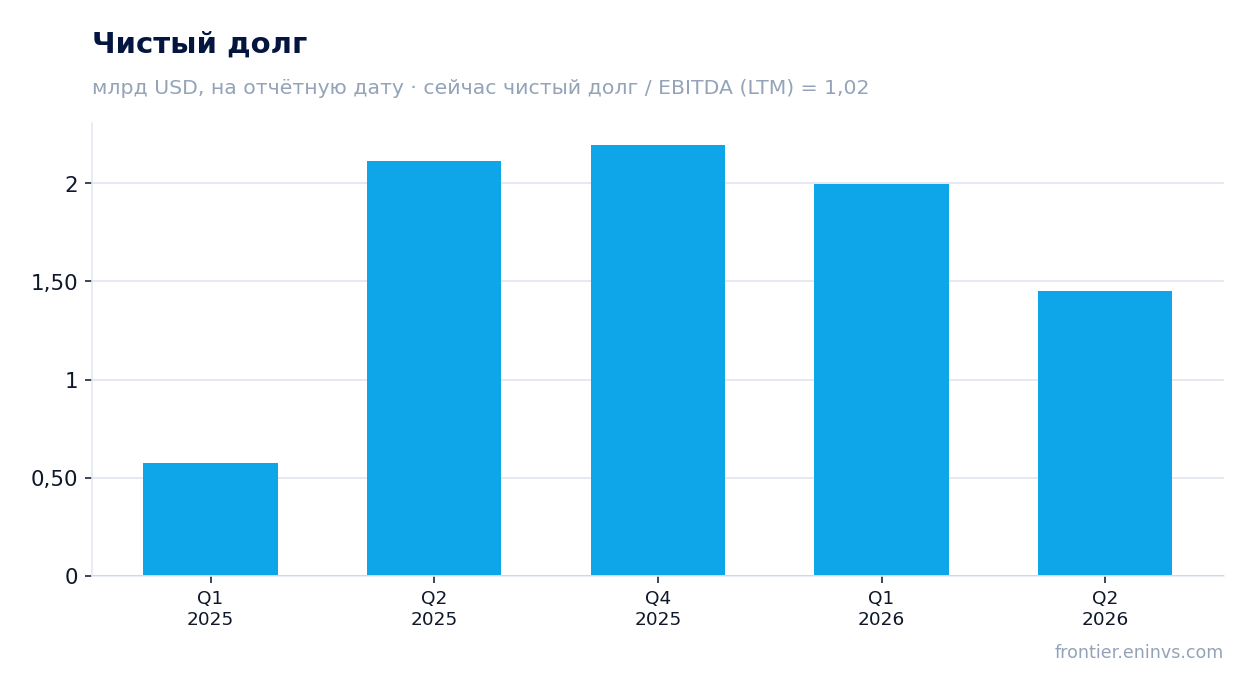
— Долг в 2 196,4 млн составляет 1,02 EBITDA за последние 12 месяцев
— Дивидендная доходность 3,67% отстаёт от ключевой ставки
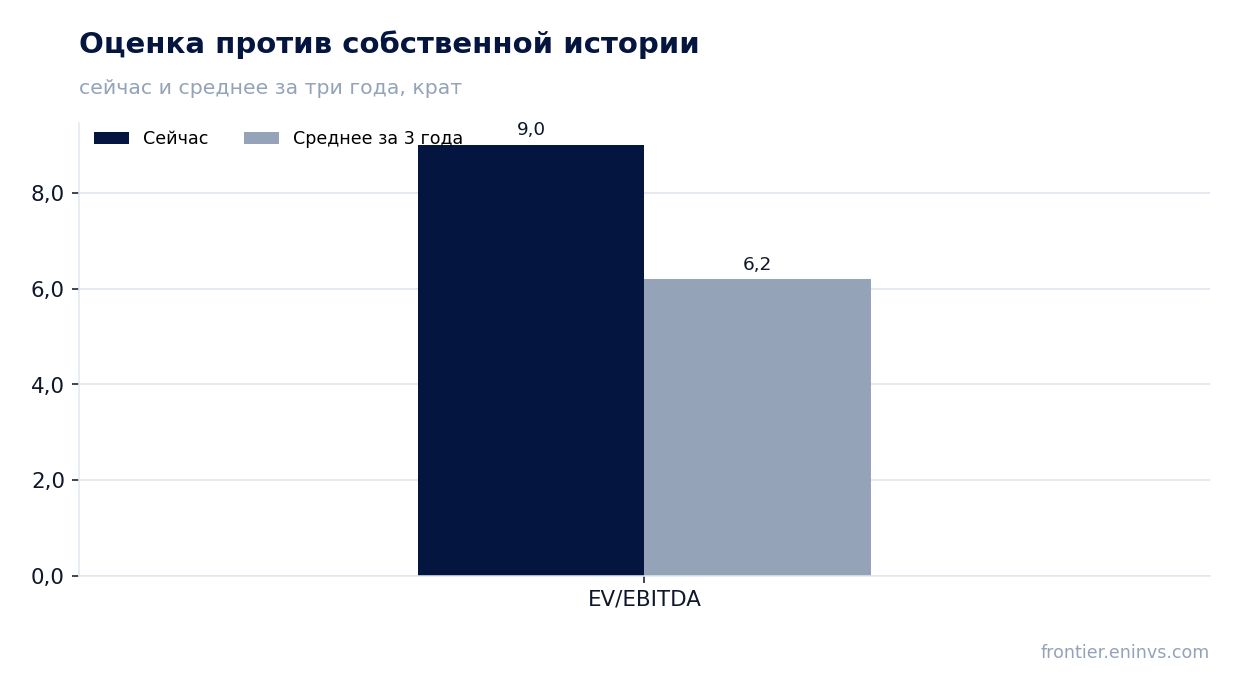
— EV/EBITDA 9,0 выше собственной трёхлетней средней 6,2 на 45%
— Модель портала даёт потенциал роста к справедливой стоимости в 65%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,59 | 0,84 | +41,1% |
| Операционная прибыль | 0,07 | 0,22 | +233,0% |
| Чистая прибыль | 0,05 | 0,14 | +198,0% |
| Операционный денежный поток | 0,11 | 0,22 | +104,6% |
| Чистая маржа | 8,2% | 17,2% | +9,0 п.п. |
Выручка выросла на 41,1% год к году, но это замедление против 85,5% кварталом ранее
В третьем квартале 2026 года выручка составила 835,6 млн, что на 41,1% больше, чем годом ранее. Однако во втором квартале рост был 85,5%, то есть динамика замедлилась. Это замедление важно, потому что оно показывает, что импульс прошлых кварталов ослабевает.
Замедление может быть связано с тем, что годом ранее база была ниже, а теперь эффект низкой базы исчезает. В любом случае, компания всё ещё растёт быстрыми темпами, но уже не такими, как в предыдущем квартале.
Стоит следить за тем, сохранится ли этот тренд в следующем отчёте, так как дальнейшее замедление может повлиять на оценку компании.
Чистая прибыль подскочила на 198,0% год к году, а рентабельность достигла 17,2%
Чистая прибыль в третьем квартале 2026 года составила 144,1 млн, что на 198,0% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 17,2% с 8,2% годом ранее. Такой рост прибыли при скромном росте выручки говорит о значительном улучшении операционной эффективности.
Операционная прибыль составила 221,5 млн, что также выше прошлогоднего уровня. Это подтверждает, что компания лучше контролирует затраты или получает выгоду от более высоких цен на свою продукцию.
Однако важно понимать, что рост прибыли может быть частично обусловлен разовыми факторами, которые не повторятся в будущем. В отчёте не указано, какие именно факторы привели к такому росту, поэтому стоит дождаться дополнительной информации.
Операционный денежный поток в 216,6 млн оказался меньше чистой прибыли в 144,1 млн
Операционный денежный поток в третьем квартале 2026 года составил 216,6 млн, что выше чистой прибыли в 144,1 млн. Это означает, что компания генерирует достаточно денег для финансирования своей деятельности и инвестиций.
Однако стоит отметить, что операционный денежный поток может быть волатильным от квартала к кварталу. В предыдущем квартале он был значительно выше – 1 100,9 млн, что связано с сезонными факторами или изменениями в оборотном капитале.
В целом, положительный операционный денежный поток является хорошим знаком, но для полной картины нужно учитывать капитальные затраты, которые в отчёте не раскрыты.
Долг в 2 196,4 млн составляет 1,02 EBITDA за последние 12 месяцев
Чистый долг на последнюю отчётную дату составляет 2 196,4 млн, что равно 1,02 EBITDA за последние 12 месяцев. Это умеренный уровень долговой нагрузки, который не вызывает опасений.
EBITDA за последние 12 месяцев составила 2 146,2 млн, что позволяет компании комфортно обслуживать долг. Отношение долга к EBITDA ниже 2 раз считается безопасным для большинства отраслей.
Важно отметить, что в фактах нет данных о предыдущем значении этого коэффициента, поэтому нельзя утверждать, выросла или снизилась нагрузка. Можно лишь констатировать текущий уровень.
Дивидендная доходность 3,67% отстаёт от ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 3,67%. Это ниже текущей ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на доход.
Компания выплачивает дивиденды, но их размер не раскрыт в предоставленных фактах. Мы оцениваем, что текущий год может принести дивиденды, сопоставимые с прошлогодними, если прибыль останется на достигнутом уровне.
Однако если прибыль снизится или компания увеличит капитальные затраты, дивиденд может быть меньше. Доходность в 3,67% не компенсирует риски, связанные с волатильностью цен на сырьё.
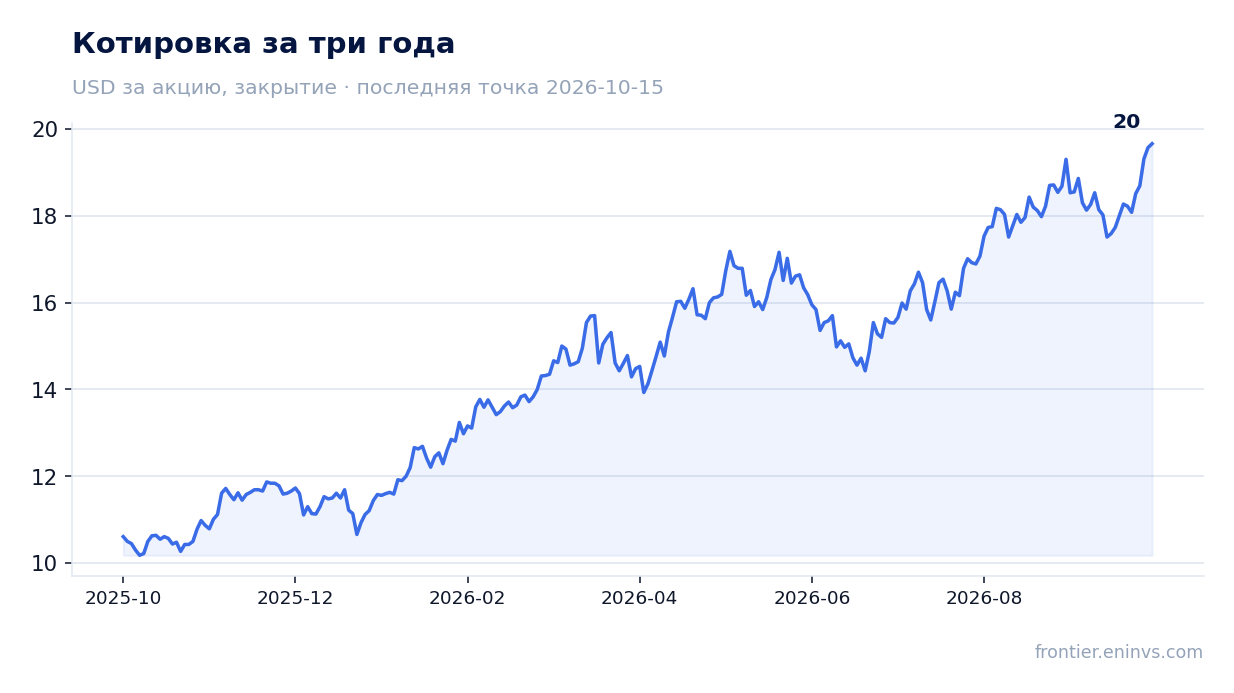
EV/EBITDA 9,0 выше собственной трёхлетней средней 6,2 на 45%
Текущий мультипликатор EV/EBITDA составляет 9,0, что на 45% выше собственной трёхлетней средней в 6,2. Это указывает на то, что акция оценена дороже, чем обычно, относительно своей истории.
Для сравнения, P/E за последние 12 месяцев равен 24,3, что также может говорить о премиальной оценке. Инвесторам стоит учитывать, что текущая оценка предполагает сохранение высоких показателей прибыли.
Если прибыль или EBITDA снизятся, мультипликатор может вырасти ещё больше, что сделает акцию менее привлекательной. Таким образом, текущая оценка ограничивает потенциал роста.
Модель портала даёт потенциал роста к справедливой стоимости в 65%
По модели портала, справедливая стоимость акции предполагает потенциал роста в 65% от текущей рыночной цены. Это оценка нашей собственной модели, а не консенсус-прогноз рынка.
Модель учитывает переоценку EBITDA по текущим товарным ценам при целевом мультипликаторе EV/EBITDA. Если цены на сырьё останутся на текущем уровне, акция может быть недооценена.
Однако этот потенциал зависит от волатильности commodity-рынков и может быть реализован только при благоприятном сценарии. Инвесторам следует рассматривать его как ориентир, а не гарантию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,1 млрд USD |
| P/E (LTM) | 24,3 |
| EV/EBITDA (LTM) | 9,0 |
| P/B | 2,13 |
| Чистый долг / EBITDA | 1,02 |
| ROE | 4,2% |
| Дивидендная доходность (12 мес) | 3,7% |
| EV/EBITDA, среднее за 3 года | 6,2 |
Итог
Сильной стороной отчёта стал почти трёхкратный рост чистой прибыли и расширение рентабельности до 17,2%. Однако замедление роста выручки и оценка выше собственной истории вызывают вопросы. Долговая нагрузка умеренная, но дивидендная доходность не догоняет ключевую ставку. Модель портала указывает на потенциал в 65%, но он зависит от commodity-цен. Вердикт: скорее привлекательно, но с оговорками.
Перейти к финансовой карточке компании WCP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций