West Fraser Timber: EBITDA вернулась в плюс, но долг за год вырос с 0,3 до 0,3 млрд долларов
West Fraser Timber раскрыла результаты за второй квартал 2026 года. Выручка составила 1,43 млрд долларов, снизившись на 6,4% год к году, EBITDA вернулась к положительным 53 млн долларов после отрицательных значений в предыдущие три квартала, а чистый убыток сократился до 61 млн долларов. При этом чистый долг за год вырос с минус 0,3 млрд до 0,3 млрд долларов, что при рыночной капитализации 5,4 млрд и дивидендной доходности 1,4% не даёт оснований считать акцию привлекательной на текущих уровнях.
Главные тезисы
— Выручка снизилась на 6,4% год к году, до 1,43 млрд долларов, но квартальная динамика лучше: 1,33 млрд в первом квартале против 1,43 млрд во втором
— EBITDA вернулась к положительным 53 млн долларов после минус 72 млн в первом квартале и минус 770 млн в четвёртом квартале 2025 года
— Чистый убыток сократился до 61 млн долларов, но операционный убыток остался на уровне 79 млн долларов
— Операционный денежный поток во втором квартале составил 192 млн долларов, но за последние 12 месяцев он отрицательный – минус 92 млн долларов
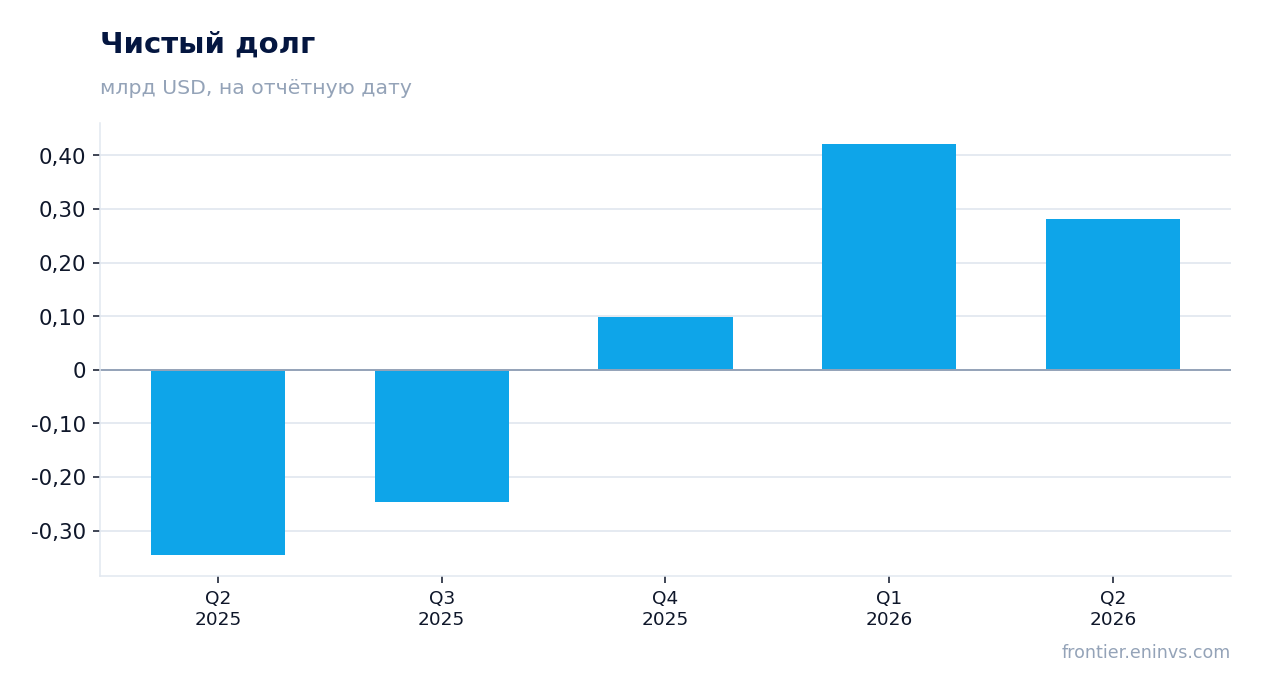
— Чистый долг за год вырос с минус 0,3 млрд до 0,3 млрд долларов, а за квартал снизился с 0,4 млрд до 0,3 млрд долларов
— Дивидендная доходность за последние 12 месяцев составляет 1,4%, что ниже ключевой ставки и не компенсирует убытки
— Рентабельность по EBITDA во втором квартале составила 3,7% против 6,2% годом ранее, а чистая маржа осталась отрицательной – минус 4,3%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,53 | 1,43 | -6,4% |
| EBITDA | 0,10 | 0,05 | -44,2% |
| Операционная прибыль | -0,04 | -0,08 | — |
| Чистая прибыль | -0,02 | -0,06 | — |
| Операционный денежный поток | 0,28 | 0,19 | -32,6% |
| Рентабельность по EBITDA | 6,2% | 3,7% | -2,5 п.п. |
| Чистая маржа | -1,6% | -4,3% | -2,7 п.п. |
Выручка снизилась на 6,4% год к году, до 1,43 млрд долларов, но квартальная динамика лучше: 1,33 млрд в первом квартале против 1,43 млрд во втором
Выручка West Fraser Timber за второй квартал 2026 года составила 1,43 млрд долларов, что на 6,4% ниже, чем за тот же квартал годом ранее. Снижение год к году объясняется слабым спросом на пиломатериалы и ориентированно-стружечные плиты, а также сохраняющимся давлением на цены. Однако по сравнению с первым кварталом 2026 года выручка выросла с 1,33 млрд до 1,43 млрд долларов, что указывает на восстановление от низкой базы.
Квартальная динамика важнее годовой: последовательный рост выручки на 100 млн долларов за квартал отражает сезонное оживление в строительстве и постепенное сокращение товарных запасов у дистрибьюторов. Тем не менее год к году выручка всё ещё ниже, и устойчивость этого восстановления вызывает вопросы.
Компания не раскрывает в предоставленных фактах детализацию по сегментам, поэтому невозможно точно сказать, какой из них внёс основной вклад в снижение. Однако общая картина указывает на то, что рынок лесоматериалов остаётся слабым, а рост квартала к кварталу пока не компенсирует годовое падение.
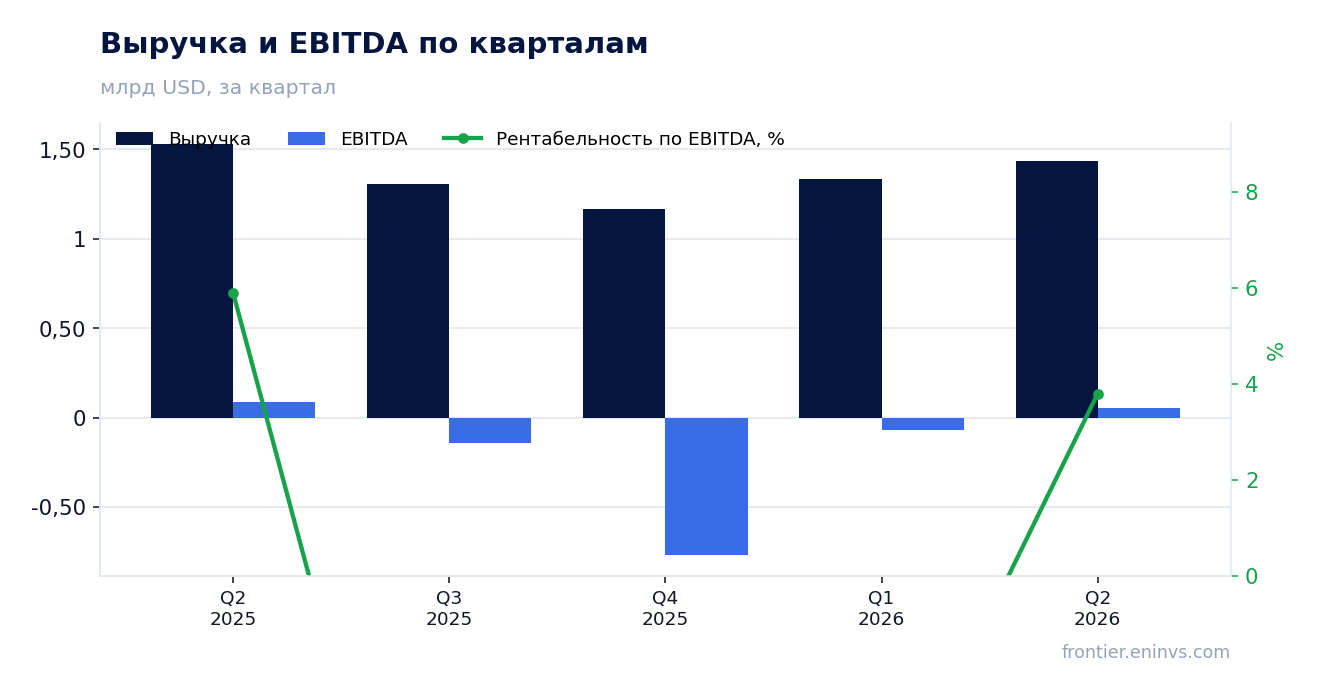
EBITDA вернулась к положительным 53 млн долларов после минус 72 млн в первом квартале и минус 770 млн в четвёртом квартале 2025 года
EBITDA во втором квартале 2026 года составила 53 млн долларов, что значительно лучше отрицательных значений в предыдущие периоды. В первом квартале 2026 года EBITDA была минус 72 млн, а в четвёртом квартале 2025 года – минус 770 млн долларов. Возврат к положительной EBITDA – важный сигнал, но его уровень остаётся низким относительно выручки.
Рентабельность по EBITDA во втором квартале составила 3,7%, что ниже 6,2% годом ранее. Снижение маржи год к году указывает на то, что рост выручки квартал к кварталу не сопровождается улучшением ценовой конъюнктуры. Компания всё ещё работает в условиях низких цен на продукцию и высокой базы затрат.
Операционный убыток во втором квартале составил 79 млн долларов, что меньше, чем в первом квартале (210 млн), но всё ещё существенно. Это означает, что даже при положительной EBITDA операционная деятельность остаётся убыточной после учёта амортизации и прочих операционных расходов.
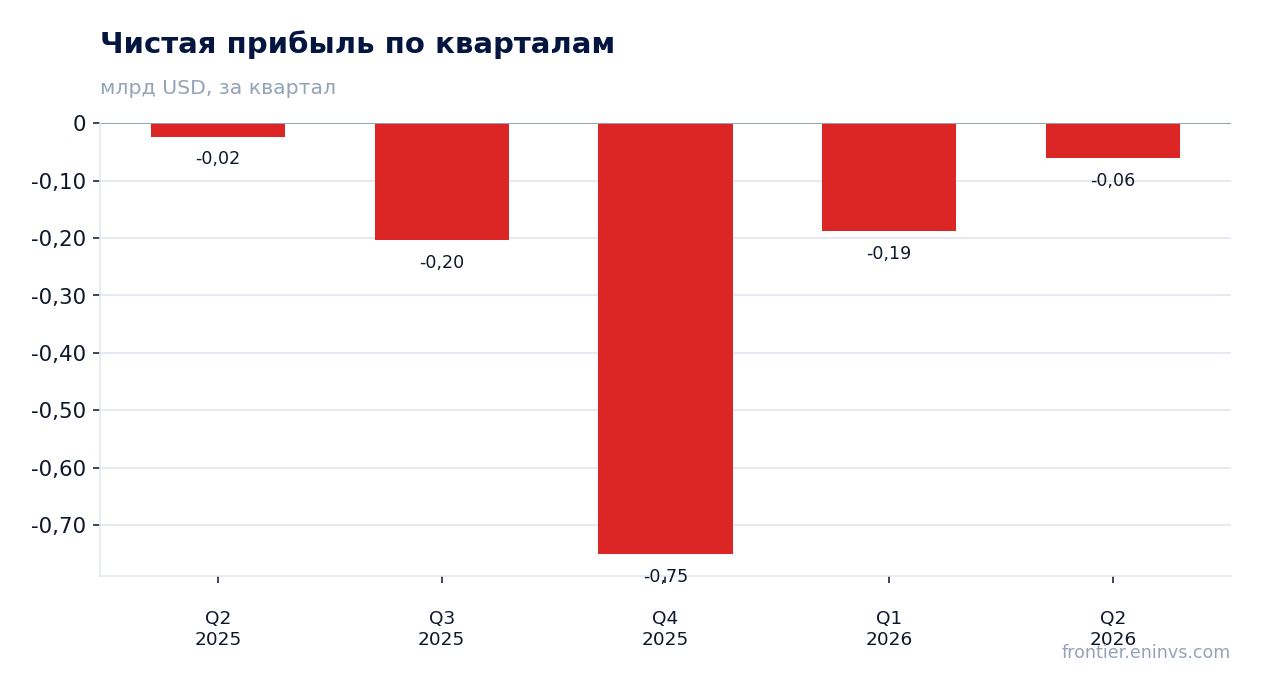
Чистый убыток сократился до 61 млн долларов, но операционный убыток остался на уровне 79 млн долларов
Чистый убыток во втором квартале 2026 года составил 61 млн долларов против 24 млн долларов убытка годом ранее. Сокращение убытка квартал к кварталу (со 188 млн в первом квартале) связано в том числе с положительной EBITDA и, возможно, с разовыми факторами, которые не раскрыты в предоставленных данных.
Операционный убыток остался на уровне 79 млн долларов, что меньше, чем в первом квартале (210 млн), но всё ещё значительно. Это говорит о том, что основная деятельность компании пока не вышла на безубыточность. Чистый убыток меньше операционного, что может объясняться налоговыми эффектами или доходами от неоперационной деятельности.
Чистая маржа во втором квартале составила -4,3% против -1,6% годом ранее. Ухудшение год к году отражает снижение выручки и сохранение убытков. Для возвращения к прибыльности компании необходимо не только дальнейшее восстановление выручки, но и улучшение ценовой конъюнктуры.
Операционный денежный поток во втором квартале составил 192 млн долларов, но за последние 12 месяцев он отрицательный – минус 92 млн долларов
Операционный денежный поток во втором квартале 2026 года составил 192 млн долларов, что значительно лучше отрицательных значений в предыдущие кварталы: минус 170 млн в первом квартале и минус 172 млн в четвёртом квартале 2025 года. Это свидетельствует о восстановлении генерации денежных средств от основной деятельности.
Однако за последние 12 месяцев операционный денежный поток остаётся отрицательным – минус 92 млн долларов. Это означает, что, несмотря на улучшение в отдельном квартале, компания в совокупности за год потратила больше денег, чем заработала от операций. Отрицательный LTM поток создаёт давление на ликвидность и ограничивает возможности для инвестиций или выплаты дивидендов.
Данные о капитальных затратах в предоставленных фактах отсутствуют, поэтому невозможно оценить, сколько компания инвестировала в поддержание или расширение мощностей. Однако отрицательный операционный поток за 12 месяцев уже сам по себе является тревожным сигналом.
Чистый долг за год вырос с минус 0,3 млрд до 0,3 млрд долларов, а за квартал снизился с 0,4 млрд до 0,3 млрд долларов
Чистый долг на 30 июня 2026 года составил 0,3 млрд долларов. Годом ранее, на 30 июня 2025 года, компания имела чистую денежную позицию в размере минус 0,3 млрд долларов, то есть за год чистый долг вырос на 0,6 млрд долларов. Это отражает ухудшение финансового положения и использование денежных резервов для покрытия убытков.
При этом за квартал чистый долг снизился: с 0,4 млрд долларов на 31 марта 2026 года до 0,3 млрд на 30 июня 2026 года, изменение минус 0,1 млрд долларов. Снижение долга в квартале связано с положительным операционным денежным потоком в 192 млн долларов, который частично компенсировал потребность в финансировании.
Уровень чистого долга в 0,3 млрд долларов при рыночной капитализации 5,4 млрд долларов не выглядит критичным, но переход от чистой денежной позиции к долгу за год – негативный сигнал. Компания утратила запас прочности, который позволял ей чувствовать себя комфортно в периоды низких цен.
Дивидендная доходность за последние 12 месяцев составляет 1,4%, что ниже ключевой ставки и не компенсирует убытки
Дивидендная доходность West Fraser Timber за последние 12 месяцев составляет 1,4%. Это низкий уровень, который не компенсирует убытки и не создаёт существенной поддержки для акционеров. Для сравнения, ключевая ставка в США находится на более высоком уровне, что делает доходность акций компании менее привлекательной относительно безрисковых инструментов.
Компания не раскрывает в предоставленных фактах размер последнего выплаченного дивиденда и период, за который он был выплачен. Однако можно предположить, что дивидендная политика может быть пересмотрена в сторону снижения, если убытки сохранятся. Отрицательный операционный денежный поток за последние 12 месяцев (минус 92 млн долларов) ограничивает способность компании поддерживать выплаты без увеличения долга.
Наш прогноз по дивиденду за текущий год сделать невозможно из-за отсутствия данных о payout ratio и прибыли. Однако очевидно, что при сохранении убытков и отрицательного денежного потока дивиденд может быть сокращён или отменён. Это ключевой риск для держателей акций.
Рентабельность по EBITDA во втором квартале составила 3,7% против 6,2% годом ранее, а чистая маржа осталась отрицательной – минус 4,3%
Рентабельность по EBITDA во втором квартале 2026 года составила 3,7%, что существенно ниже 6,2% годом ранее. Снижение маржи на 2,5 процентных пункта отражает как падение выручки, так и сохранение высоких затрат. Компания не смогла удержать уровень прибыльности из-за неблагоприятной ценовой конъюнктуры.
Чистая маржа осталась отрицательной – минус 4,3% против минус 1,6% годом ранее. Ухудшение чистой маржи год к году указывает на то, что убытки стали более глубокими относительно выручки. Это связано с тем, что выручка снизилась, а постоянные затраты остались на прежнем уровне.
Для восстановления маржи компании необходимо либо существенное повышение цен на продукцию, либо сокращение затрат. В предоставленных фактах нет данных о структуре затрат, поэтому невозможно сказать, какие именно статьи оказали наибольшее давление. Однако общая картина указывает на то, что операционная эффективность снизилась.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,43 млрд USD |
| P/B | 0,93 |
| Операционный денежный поток (LTM) | -0,09 млрд |
| ROE | -4,4% |
| Дивидендная доходность (12 мес) | 1,4% |
Итог
West Fraser Timber показала улучшение в втором квартале 2026 года: EBITDA вернулась к положительным 53 млн долларов, а операционный денежный поток составил 192 млн долларов. Однако год к году выручка снизилась на 6,4%, чистая маржа осталась отрицательной, а за последние 12 месяцев операционный поток отрицательный – минус 92 млн долларов. Чистый долг за год вырос с минус 0,3 млрд до 0,3 млрд долларов, что указывает на утрату финансовой прочности. Дивидендная доходность в 1,4% не компенсирует риски. Акция выглядит непривлекательной на текущих уровнях.
Перейти к финансовой карточке компании WFG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций