Weyerhaeuser: выручка ускорилась до +8,4%, но прибыль упала на четверть – заработали на цене, а не на объёме
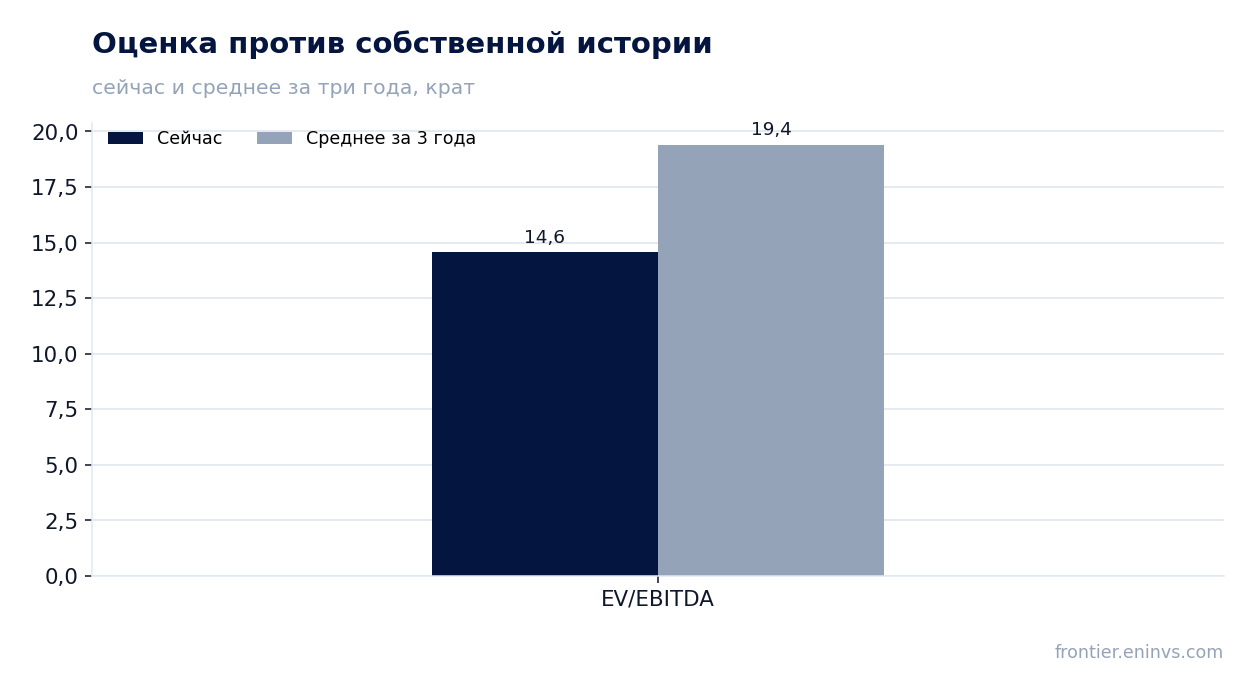
29 октября Weyerhaeuser раскрыла результаты за третий квартал 2026 года: выручка 1 862,0 млн долларов, скорректированная EBITDA 248,0 млн, чистая прибыль 61,0 млн. Рост выручки ускорился до 8,4% год к году против 0,9% снижения кварталом ранее, но EBITDA сократилась на 2,0%, а чистая прибыль – на 23,8%, и маржа сжалась с 14,7% до 13,3%. Бумага торгуется дешевле собственной истории по EV/EBITDA (14,6 против 19,4 за три года), платит дивиденд с доходностью 4,3% и выглядит скорее привлекательной, но слабость прибыли и долг в 3,92 EBITDA оставляют запас сомнения.
Главные тезисы
— Выручка выросла на 8,4% год к году, и почти весь прирост дали деревообработка и цена пиломатериалов
— EBITDA сократилась на 2,0%, потому что маржа сжалась с 14,7% до 13,3%
— Чистая прибыль упала на 23,8% до 61,0 млн долларов, и разовых доходов в ней больше нет
— Долг в 3,92 EBITDA обслуживается процентными расходами в 63,0 млн долларов за квартал
— Дивиденд в 0,21 доллара на акцию даёт 4,3% доходности и опирается на прибыль без разовых статей
— Бумага дешевле собственной истории по EV/EBITDA: 14,6 против 19,4 за три года
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,72 | 1,86 | +8,4% |
| EBITDA | 0,25 | 0,25 | -2,0% |
| Операционная прибыль | 0,12 | 0,10 | -18,7% |
| Чистая прибыль | 0,08 | 0,06 | -23,8% |
| Операционный денежный поток | 0,21 | 0,19 | -8,1% |
| Капзатраты | 0,59 | — | — |
| Рентабельность по EBITDA | 14,7% | 13,3% | -1,4 п.п. |
| Чистая маржа | 4,7% | 3,3% | -1,4 п.п. |
Выручка выросла на 8,4% год к году, и почти весь прирост дали деревообработка и цена пиломатериалов
Выручка третьего квартала 2026 года составила 1 862,0 млн долларов против 1 717,0 млн годом ранее, рост 8,4%. Кварталом раньше было снижение на 0,9%, то есть динамика ускорилась. Основной вклад дала деревообработка: её продажи выросли до 1 385,0 млн долларов с 1 228,0 млн годом ранее.
Внутри деревообработки выручка от конструкционной древесины поднялась до 629,0 млн долларов с 509,0 млн, а цена реализации – до 510 долларов за тысячу досок против 405 долларов годом ранее. Объём продаж при этом почти не изменился: 1 233 против 1 259. Прирост сделан ценой, а не количеством.
Лесной сегмент, наоборот, просел: продажи третьим лицам снизились до 378,0 млн долларов с 386,0 млн. Стратегические земельные решения дали 99,0 млн против 103,0 млн, причём продажи недвижимости упали до 51,0 млн с 62,0 млн, а цена за акр – до 3 945 долларов с 5 128. Рост верхней строки держится на одном сегменте.
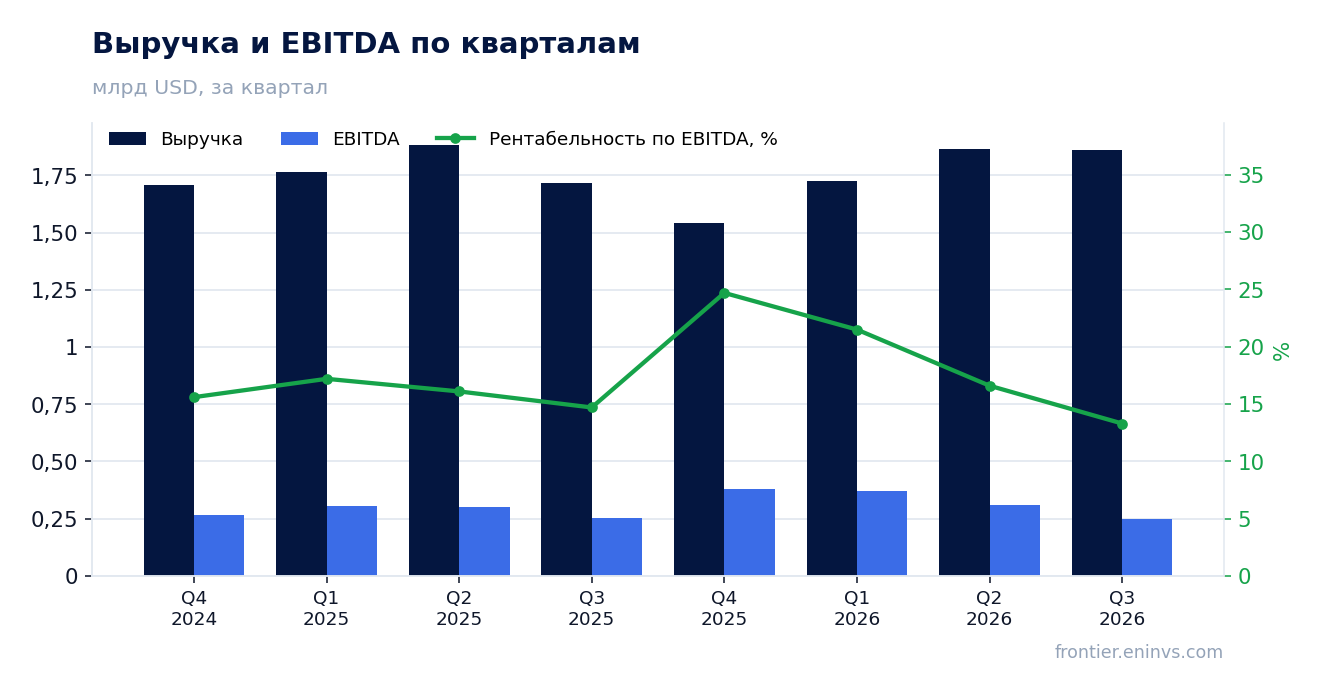
EBITDA сократилась на 2,0%, потому что маржа сжалась с 14,7% до 13,3%
Скорректированная EBITDA третьего квартала 2026 года составила 248,0 млн долларов против 253,0 млн годом ранее, снижение на 2,0%. Маржа упала с 14,7% до 13,3%. Выручка при этом выросла, так что весь эффект дала себестоимость: она поднялась до 1 605,0 млн долларов с 1 513,0 млн, и валовая маржа сжалась до 257,0 млн с 204,0 млн лишь номинально.
По сегментам картина расходится. EBITDA лесного сегмента снизилась до 133,0 млн с 148,0 млн, стратегических земельных решений – до 86,0 млн с 91,0 млн. Деревообработка, наоборот, выросла до 91,0 млн с 8,0 млн годом ранее, но там год назад были разовые списания, и сравнение искажено.
Операционная прибыль упала до 100,0 млн долларов со 123,0 млн. В ней больше нет продаж лесных угодий, которые принесли 129,0 млн за первое полугодие 2026 года. Без них база прибыли стала тоньше, и это видно по итоговой строке.
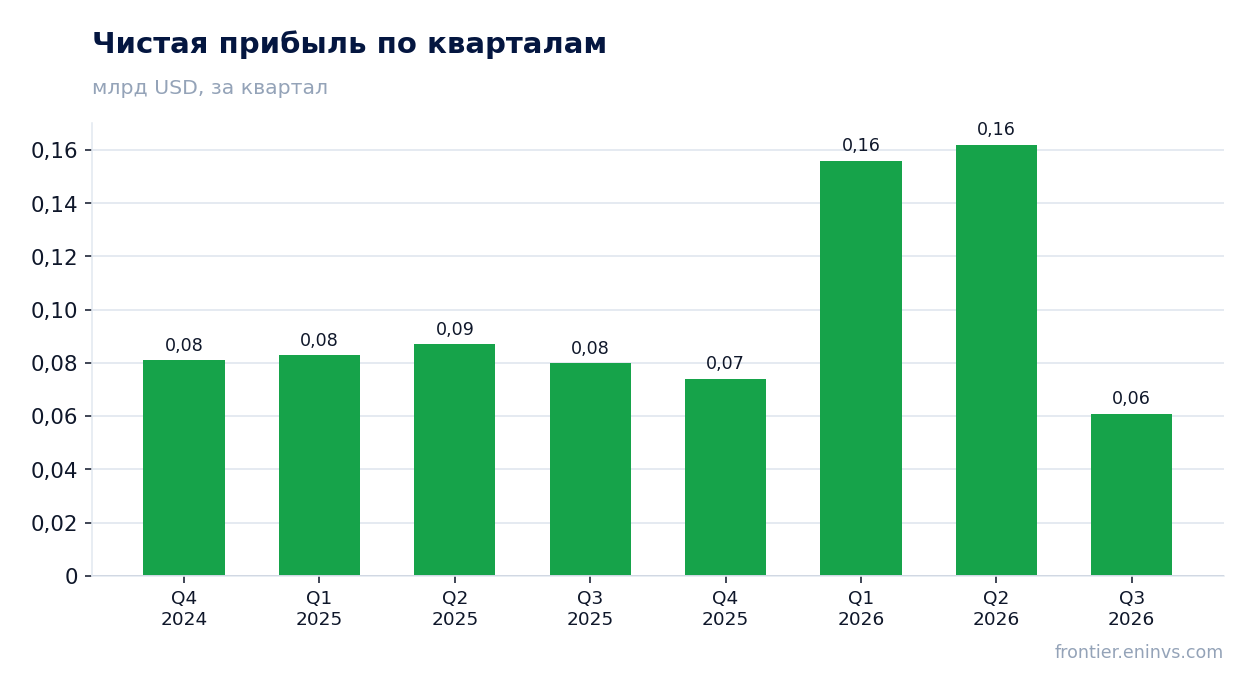
Чистая прибыль упала на 23,8% до 61,0 млн долларов, и разовых доходов в ней больше нет
Чистая прибыль третьего квартала 2026 года составила 61,0 млн долларов против 80,0 млн годом ранее, снижение на 23,8%. Рентабельность по чистой прибыли упала с 4,7% до 3,3%. Прибыль на акцию – 0,08 доллара против 0,11.
В отчётном квартале разовых статей не было вовсе, тогда как годом ранее они добавляли к прибыли продажу лесопилки, страховое возмещение и продажу лесных угодий. Прибыль до разовых статей составила 61,0 млн долларов против 40,0 млн годом ранее, то есть базовый результат вырос, а падение итоговой строки объясняется именно исчезновением разовых доходов.
За девять месяцев 2026 года прибыль до разовых статей составила 229,0 млн долларов против 210,0 млн годом ранее. Разовые статьи за этот период дали 150,0 млн, и почти всё – продажи лесных угодий в первом и втором кварталах. Дальше эта подпорка работать не будет.
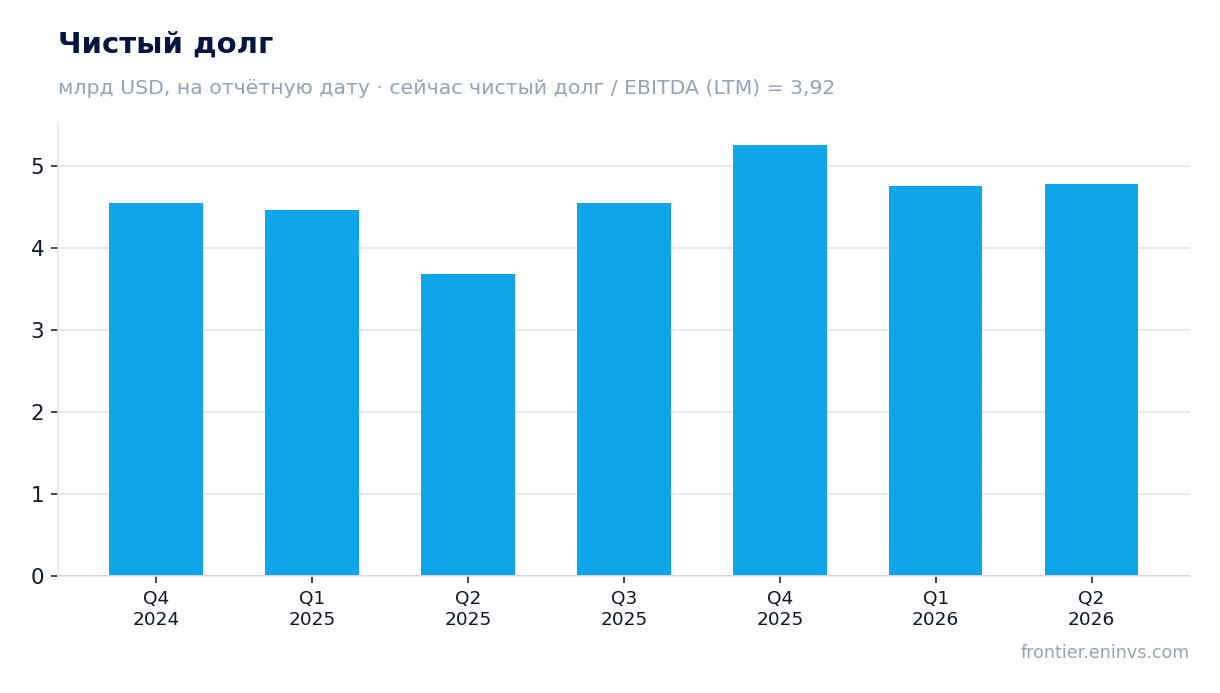
Долг в 3,92 EBITDA обслуживается процентными расходами в 63,0 млн долларов за квартал
Чистый долг на последнюю годовую отчётную дату – 5 255,0 млн долларов, это 3,92 скорректированной EBITDA за последние 12 месяцев. Процентные расходы за третий квартал 2026 года составили 63,0 млн долларов, за девять месяцев – 195,0 млн. При EBITDA 248,0 млн за квартал проценты съедают около четверти операционного результата.
Долг рефинансируется: в третьем квартале компания привлекла 50,0 млн долларов коммерческих бумаг и погасила 122,0 млн долгосрочного долга. Текущие погашения на балансе обнулились, долгосрочная часть выросла до 5 354,0 млн с 5 050,0 млн на конец 2025 года.
Операционный денежный поток за квартал – 193,0 млн долларов, за девять месяцев – 644,0 млн. Капитальные вложения за квартал – 130,0 млн, из них 54,0 млн ушло на строительство завода в Монтичелло. Свободный поток после стройки и процентов остаётся скромным, и дивиденд в 151,0 млн за квартал покрывается им не полностью.
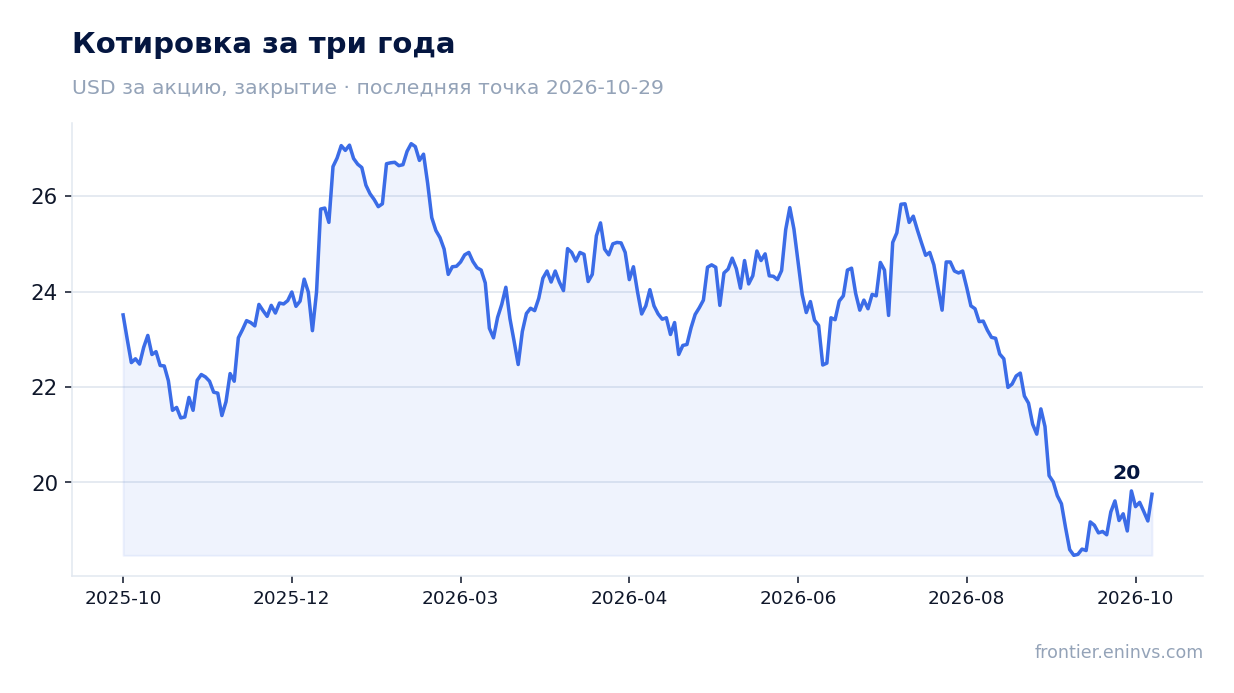
Дивиденд в 0,21 доллара на акцию даёт 4,3% доходности и опирается на прибыль без разовых статей
За третий квартал 2026 года выплачен дивиденд 0,21 доллара на акцию, столько же за каждый из трёх кварталов года. За девять месяцев выплачено 454,0 млн долларов. Доходность по текущей цене – 4,3%.
Наша оценка: при прибыли до разовых статей 229,0 млн за девять месяцев и выплатах 454,0 млн годовой дивиденд превышает прибыль без разовых статей. Покрытие держится на денежном потоке и на продажах лесных угодий, которые принесли 306,0 млн за девять месяцев. Если такие продажи прекратятся, а EBITDA останется на уровне 248,0 млн за квартал, выплату придётся либо сокращать, либо финансировать долгом.
Доходность 4,3% заметно выше того, что даёт короткий государственный долг, но для бумаги с долгом в 3,92 EBITDA и падающей прибылью это не щедрая премия. Сократить выплату может дальнейшее сжатие маржи деревообработки или пауза в продажах земель.
Бумага дешевле собственной истории по EV/EBITDA: 14,6 против 19,4 за три года
EV/EBITDA за последние 12 месяцев – 14,6, среднее за три года – 19,4. Бумага торгуется на 25% ниже собственной истории по этому мультипликатору. P/E за последние 12 месяцев – 31,5, что отражает слабую прибыль: 453,0 млн за 12 месяцев при капитализации 14 282,4 млн долларов.
Дисконт объясним: прибыль падает, разовые доходы исчезли, а долг в 3,92 EBITDA ограничивает манёвр. Но и цена уже учитывает слабость. Рентабельность капитала – 6,9%, что для лесного бизнеса скромно, и именно её восстановление станет триггером переоценки.
Следить в следующем отчёте стоит за ценой реализации пиломатериалов и за объёмом продаж земель. Цена в 510 долларов за тысячу досок – главный драйвер выручки, а её разворот вниз ударит по марже быстрее, чем поможет лесной сегмент.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 14,3 млрд USD |
| P/E (LTM) | 31,5 |
| EV/EBITDA (LTM) | 14,6 |
| P/B | 1,52 |
| Чистый долг / EBITDA | 3,92 |
| Операционный денежный поток (LTM) | 0,53 млрд |
| ROE | 6,9% |
| Дивидендная доходность (12 мес) | 4,3% |
| EV/EBITDA, среднее за 3 года | 19,4 |
Итог
Сильной стороной квартала стала выручка: рост ускорился до 8,4% с 0,9% снижения кварталом ранее, и его дала цена пиломатериалов, а не объём. Слабость – в прибыли: EBITDA минус 2,0%, чистая прибыль минус 23,8%, и годом ранее её поддерживали разовые доходы, которых теперь нет. Дивиденд с доходностью 4,3% и мультипликатор 14,6 против 19,4 за три года делают бумагу скорее привлекательной, но долг в 3,92 EBITDA и покрытие выплат прибылью без разовых статей – главный вопрос для держателя. Вердикт – скорее привлекательная.
Перейти к финансовой карточке компании WY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций