YPF: прибыль второго квартала выросла в 24 раза, но почти весь рост EBITDA дал разовый эффект
13 августа YPF раскрыла результаты за второй квартал 2026 года. Выручка выросла на 41,7% год к году до 6 574 млн долларов, EBITDA подскочила на 596,5% до 2 699 млн, чистая прибыль – на 2302% до 1 201 млн. Маржа EBITDA достигла 45,5% против 9,2% годом ранее, а долговая нагрузка остаётся умеренной – 1,27 к EBITDA за последние 12 месяцев. При этом почти весь прирост EBITDA объясняется разовым фактором, который не повторяется, поэтому при текущей цене акция выглядит скорее привлекательной, но с оговоркой на устойчивость прибыли.
Главные тезисы
— Выручка выросла на 41,7% год к году до 6 574 млн долларов, но почти весь прирост EBITDA дал разовый эффект
— Маржа EBITDA подскочила до 45,5% с 9,2%, и это в основном результат разового фактора, а не устойчивого улучшения
— Чистая прибыль выросла в 24 раза до 1 201 млн долларов, но база прошлого года была почти нулевой
— Операционный денежный поток за квартал составил 2 372 млн долларов, что покрывает капитальные затраты и дивиденды
— Долговая нагрузка остаётся умеренной: чистый долг 8,8 млрд долларов, или 1,27 к EBITDA за последние 12 месяцев
— По модели портала акция торгуется на 29% ниже справедливой стоимости, рассчитанной при текущих ценах на сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,64 | 6,57 | +41,7% |
| EBITDA | 0,43 | 2,99 | +596,5% |
| Операционная прибыль | 0,40 | 1,82 | +351,9% |
| Чистая прибыль | 0,05 | 1,20 | +2302,0% |
| Операционный денежный поток | 1,15 | 2,37 | +107,0% |
| Рентабельность по EBITDA | 9,2% | 45,5% | +36,3 п.п. |
| Чистая маржа | 1,1% | 18,3% | +17,2 п.п. |
Выручка выросла на 41,7% год к году до 6 574 млн долларов, но почти весь прирост EBITDA дал разовый эффект
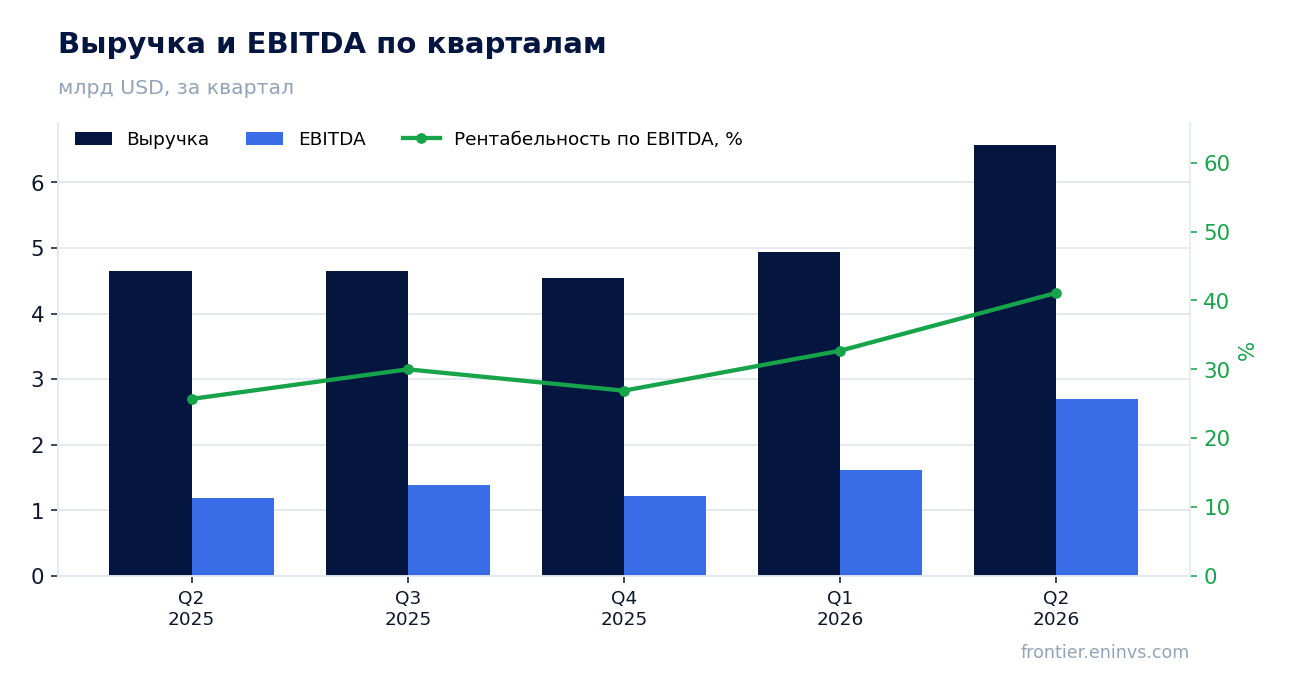
Выручка во втором квартале 2026 года составила 6 574 млн долларов, что на 41,7% больше, чем годом ранее. Это самый высокий квартальный показатель за последние как минимум пять кварталов: в первом квартале 2026 года выручка была 4 943 млн, в четвёртом квартале 2025 года – 4 544 млн, в третьем – 4 643 млн, во втором квартале 2025 года – 4 641 млн. Рост ускорился по сравнению с предыдущими кварталами, когда выручка топталась на месте или снижалась.
Однако почти весь прирост EBITDA – с 1 191 млн долларов годом ранее до 2 699 млн – объясняется разовым фактором, который не повторяется. Без него EBITDA была бы заметно ниже, а маржа – далека от 45,5%. Компания не раскрывает деталей этого эффекта в предоставленных фактах, но его влияние настолько велико, что устойчивость прибыли вызывает вопросы.
Операционная прибыль выросла до 1 821 млн долларов с 403 млн годом ранее, что также отражает разовый характер улучшения. Рост выручки на 41,7% сам по себе не мог бы обеспечить такой скачок операционной прибыли – он увеличился в 4,5 раза. Это подтверждает, что основной вклад внесло нечто иное, нежели органическое улучшение операционной деятельности.
Маржа EBITDA подскочила до 45,5% с 9,2%, и это в основном результат разового фактора, а не устойчивого улучшения
Маржа EBITDA во втором квартале 2026 года достигла 45,5%, тогда как годом ранее она составляла всего 9,2%. Такой рост – на 36,3 процентного пункта – не может быть следствием только лишь роста выручки. Даже при существенном операционном рычаге увеличение выручки на 41,7% не даёт такого эффекта.
Разовый фактор, о котором говорилось выше, почти полностью объясняет этот скачок. Без него маржа EBITDA, вероятно, осталась бы в диапазоне, близком к историческому, – но точную цифру без раскрытия деталей назвать нельзя. Важно понимать, что устойчивая маржа вряд ли будет близка к 45,5%.
Чистая маржа также выросла – до 18,3% с 1,1% годом ранее. Это тоже отражает разовый характер прибыли. Для инвестора это означает, что при оценке устойчивой прибыльности следует ориентироваться на более скромные показатели, которые компания демонстрировала в предыдущие кварталы.
Чистая прибыль выросла в 24 раза до 1 201 млн долларов, но база прошлого года была почти нулевой
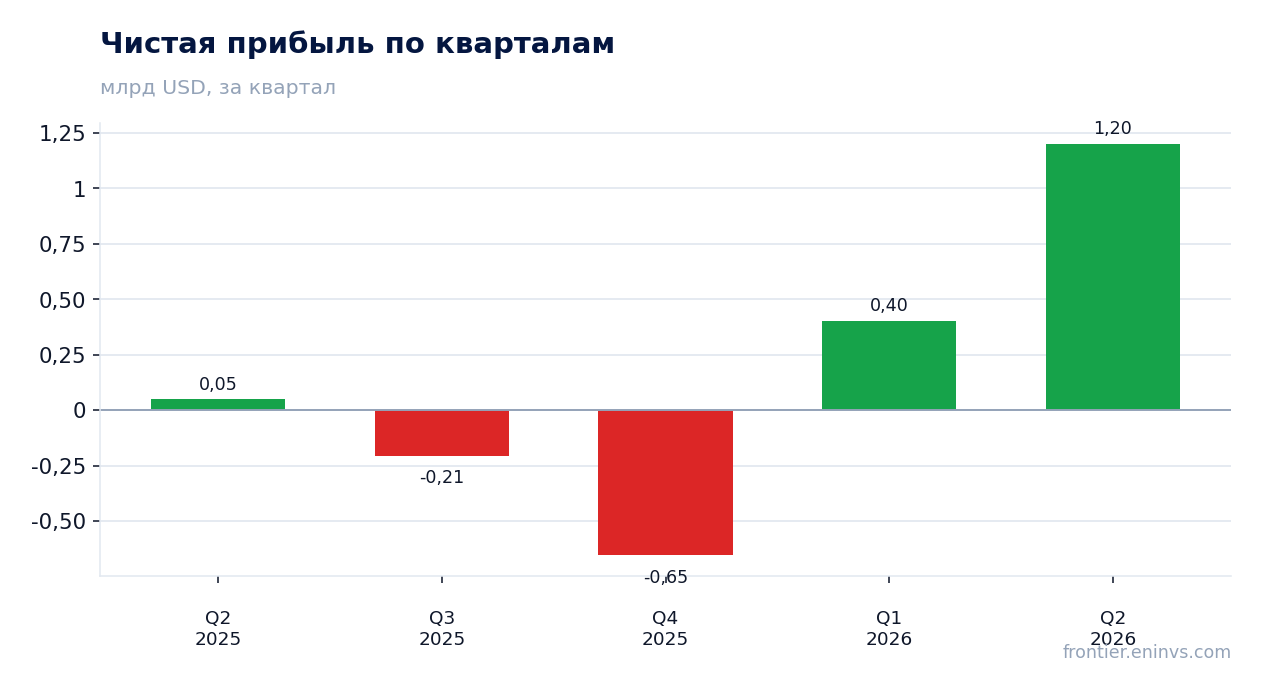
Чистая прибыль во втором квартале 2026 года составила 1 201 млн долларов, что в 24 раза больше, чем 50 млн долларов годом ранее. Такой рост выглядит впечатляюще, но он достигнут с крайне низкой базы: в предыдущие кварталы компания показывала убытки – минус 206 млн в третьем квартале 2025 года и минус 654 млн в четвёртом.
Разовый фактор, обеспечивший рост EBITDA, почти полностью транслировался в чистую прибыль. Без него прибыль была бы значительно скромнее. При этом операционная прибыль выросла до 1 821 млн долларов, а чистая прибыль составила 1 201 млн – разница объясняется налогами и процентами.
Для оценки устойчивости прибыли важно смотреть на динамику за последние 12 месяцев: суммарная чистая прибыль за этот период составила всего 745 млн долларов. Это означает, что второй квартал обеспечил более полутора годовых прибылей, что подчёркивает его аномальный характер.
Операционный денежный поток за квартал составил 2 372 млн долларов, что покрывает капитальные затраты и дивиденды
Операционный денежный поток во втором квартале 2026 года составил 2 372 млн долларов, что значительно выше показателя годичной давности в 1 146 млн. Рост денежного потока соответствует росту прибыли и подтверждает, что улучшение финансовых результатов подкреплено реальными деньгами.
За последние 12 месяцев операционный денежный поток составил 7 200 млн долларов. Этого достаточно для финансирования капитальных затрат и выплаты дивидендов. Компания не раскрывает точный объём капитальных затрат в предоставленных фактах, но исторически YPF направляет значительные средства на поддержание и развитие добычи.
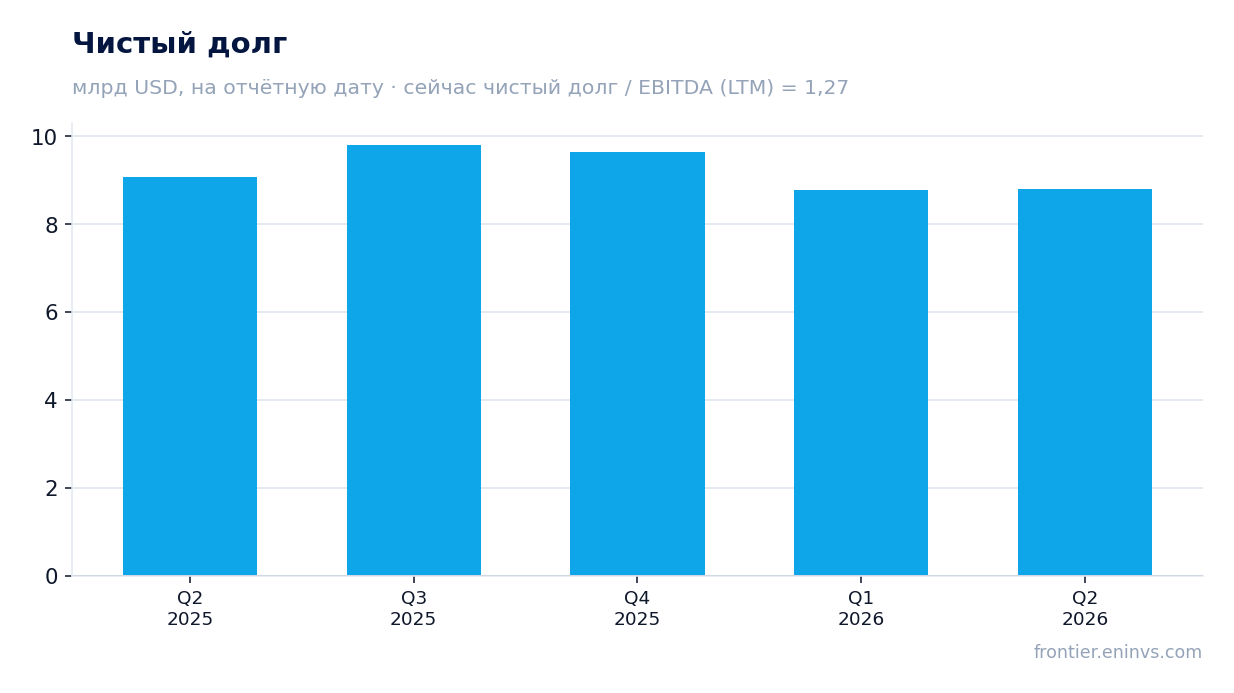
Свободный денежный поток, вероятно, остаётся положительным, что позволяет компании снижать долг. За последние 12 месяцев чистый долг сократился с 9,1 млрд долларов на 30 июня 2025 года до 8,8 млрд на 30 июня 2026 года. Это снижение на 0,3 млрд долларов за год – небольшое, но устойчивое.
Долговая нагрузка остаётся умеренной: чистый долг 8,8 млрд долларов, или 1,27 к EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 8,8 млрд долларов, практически не изменившись с 31 марта 2026 года (8,8 млрд). За год он снизился с 9,1 млрд долларов на 30 июня 2025 года. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,27 – находится на комфортном уровне для компании с таким масштабом бизнеса.
EBITDA за последние 12 месяцев составила 6 931 млн долларов. Это позволяет обслуживать долг без чрезмерной нагрузки. Процентные расходы не раскрываются в фактах, но при текущем уровне долга и ставках они, вероятно, остаются управляемыми.
Важно отметить, что снижение долга происходило на фоне роста EBITDA, что дополнительно улучшает показатель долговой нагрузки. Однако устойчивость EBITDA вызывает вопросы из-за разового фактора во втором квартале. Если EBITDA вернётся к более скромным уровням, долговая нагрузка может вырасти, хотя и останется умеренной.
По модели портала акция торгуется на 29% ниже справедливой стоимости, рассчитанной при текущих ценах на сырьё
Наша модель, пересчитывающая EBITDA по текущим ценам на сырьё и применяющая целевой мультипликатор EV/EBITDA, даёт справедливую стоимость акции на 29% выше текущей рыночной цены. Это собственная оценка портала, а не консенсус-прогноз рынка.
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,11, что ниже, чем в среднем за последние три года. Историческое значение в фактах не указано, но текущий уровень выглядит скромным для компании с такой динамикой выручки и прибыли. P/E за последние 12 месяцев – 26,4, что отражает низкую базу прибыли за этот период.
Рыночная капитализация компании – 19,6 млрд долларов. При текущей цене акция предлагает значительный потенциал роста, если разовый фактор во втором квартале не окажется устойчивым. Однако если прибыль вернётся к уровням предыдущих кварталов, оценка может оказаться менее привлекательной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19,6 млрд USD |
| P/E (LTM) | 26,4 |
| EV/EBITDA (LTM) | 4,1 |
| P/B | 1,82 |
| Чистый долг / EBITDA | 1,27 |
| Операционный денежный поток (LTM) | 7,20 млрд |
| ROE | 40,2% |
Итог
Во втором квартале 2026 года YPF показала рекордную выручку и многократный рост прибыли, но почти весь этот рост обеспечен разовым фактором, который не повторяется. Устойчивая прибыльность компании остаётся под вопросом: за последние 12 месяцев чистая прибыль составила всего 745 млн долларов, а в предыдущие кварталы были убытки. Долговая нагрузка умеренная, денежный поток достаточен для покрытия капитальных затрат и дивидендов. По модели портала акция торгуется на 29% ниже справедливой стоимости, что делает её привлекательной для инвесторов, готовых принять риск волатильности прибыли. Однако без повторения разового фактора оценка может оказаться менее щедрой.
Перейти к финансовой карточке компании YPF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций