Прибыль ID_ASII упала на 11,7% при почти плоской выручке, а долг за год вырос на 13,7 трлн IDR
Отчёт ID_ASII за девять месяцев 2026 года вышел с почти неизменной выручкой и более слабой прибылью: выручка составила 243 869 млрд IDR (+0,1% год к году), чистая прибыль – 21 602 млрд IDR (–11,7%), чистая маржа опустилась до 8,9% с 10,0%. Чистый долг на 30 сентября 2026 года – 64 894 млрд IDR против 51 204 млрд годом ранее, отношение чистого долга к EBITDA за последние 12 месяцев – 1,32. При мультипликаторе EV/EBITDA 5,0 против собственной трёхлетней средней 4,4 и оценке портала с потенциалом –11% акция при текущей цене выглядит скорее непривлекательной, хотя дивидендная доходность 8,1% удерживает её от полного неприятия.
Главные тезисы
— Выручка за девять месяцев прибавила лишь 0,1%, до 243 869 млрд IDR, – рост практически остановился
— Чистая прибыль снизилась на 11,7%, до 21 602 млрд IDR, а маржа упала до 8,9% с 10,0% годом ранее
— Чистый долг вырос с 51 204 млрд IDR на 30 сентября 2025 года до 64 894 млрд на 30 сентября 2026 года
— Операционный денежный поток за девять месяцев составил 28 608 млрд IDR – он покрывает прибыль, но не рост долга
— Дивидендная доходность 8,1% – главная опора оценки, но выплата держится на прибыли, которая падает
— EV/EBITDA 5,0 выше собственной трёхлетней средней 4,4 на 12% – акция дороже своей истории
— Модель портала даёт потенциал –11% к справедливой стоимости, то есть рынок уже заложил больше, чем модель
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 243 608 | 243 869 | +0,1% |
| EBITDA | 41 659 | — | — |
| Операционная прибыль | 28 390 | — | — |
| Чистая прибыль | 24 473 | 21 602 | -11,7% |
| Операционный денежный поток | 35 071 | 28 608 | -18,4% |
| Рентабельность по EBITDA | 17,1% | — | — |
| Чистая маржа | 10,0% | 8,9% | -1,1 п.п. |
Выручка за девять месяцев прибавила лишь 0,1%, до 243 869 млрд IDR, – рост практически остановился
За девять месяцев 2026 года выручка составила 243 869 млрд IDR, что всего на 0,1% выше уровня того же периода годом ранее. Такой прирост означает, что компания фактически вышла на плато: ни один из сегментов не дал заметного вклада в рост, и общая динамика определяется небольшой положительной переоценкой базы.
Отдельный квартал Q1 2026 года показывает снижение выручки на 5,6% год к году, до 78 668 млрд IDR. Это квартальные данные, и они не описывают весь девятимесячный период, но они подтверждают, что внутри года были месяцы с падающей выручкой, а не только с ростом.
Для оценки это важно: при выручке, которая не растёт, вся нагрузка по обслуживанию выросшего долга ложится на прибыль и денежный поток. Компания не может рассчитывать на операционный рычаг – рост издержек при плоской выручке прямо бьёт по марже.
Чистая прибыль снизилась на 11,7%, до 21 602 млрд IDR, а маржа упала до 8,9% с 10,0% годом ранее
Чистая прибыль за девять месяцев 2026 года составила 21 602 млрд IDR, на 11,7% меньше, чем годом ранее. При почти неизменной выручке падение прибыли означает, что расходы росли быстрее доходов, и чистая маржа опустилась до 8,9% с 10,0%.
Сжатие маржи на 1,1 процентного пункта при выручке 243 869 млрд IDR – это порядка 2,7 трлн IDR недополученной прибыли в годовом выражении. Источник этого давления в фактах не раскрыт: известно только, что прибыль упала сильнее выручки, а значит, дело в издержках или в процентных расходах, а не в объёме продаж.
Для акционера это ключевой сигнал: компания теряет эффективность на операционном уровне, и при сохранении такой динамики дивидендная база будет сокращаться. Прибыль за последние 12 месяцев – 29 898 млрд IDR, и она уже ниже, чем можно было бы ожидать при стабильной марже.
Чистый долг вырос с 51 204 млрд IDR на 30 сентября 2025 года до 64 894 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 64 894 млрд IDR против 51 204 млрд на 30 сентября 2025 года – рост на 13 690 млрд IDR за год. За квартал долг снизился: с 72 940 млрд на 30 июня 2026 года до 64 894 млрд на 30 сентября, то есть на 8 046 млрд IDR.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,32. Это умеренный уровень, который сам по себе не создаёт долгового риска, но он посчитан на базе EBITDA 49 192 млрд IDR за последние 12 месяцев, и при падающей прибыли знаменатель будет уменьшаться.
Процентные расходы при таком долге – существенная статья, которая объясняет часть расхождения между выручкой и прибылью. Компания наращивает долг в период, когда выручка стоит на месте, и это ограничивает свободу манёвра: refinancing придётся проводить при более слабых операционных результатах.
Операционный денежный поток за девять месяцев составил 28 608 млрд IDR – он покрывает прибыль, но не рост долга
Операционный денежный поток за девять месяцев 2026 года – 28 608 млрд IDR, что выше чистой прибыли 21 602 млрд IDR. Это означает, что компания генерирует деньги, и амортизация частично компенсирует неденежные списания.
Однако прирост чистого долга за год – 13 690 млрд IDR – сопоставим с половиной операционного потока за девять месяцев. То есть значительная часть денег, заработанных операционно, уходит не на погашение долга, а на инвестиции или выплаты акционерам.
За последние 12 месяцев операционный денежный поток составил 38 231 млрд IDR. Этого достаточно для обслуживания долга, но при падающей прибыли и растущем долге запас прочности сокращается: если операционный поток снизится, компании придётся либо резать капитальные расходы, либо занимать ещё.
Дивидендная доходность 8,1% – главная опора оценки, но выплата держится на прибыли, которая падает
Дивидендная доходность за последние 12 месяцев – 8,1%. Это высокая доходность, которая при текущей цене обеспечивает существенную часть общей доходности акционера и объясняет, почему акция не выглядит дорогой по P/E 6,2.
Выплата опирается на прибыль, а прибыль за девять месяцев упала на 11,7%. Если годовой результат окажется на этом уровне, дивидендная база сократится, и при сохранении коэффициента выплат дивиденд на акцию будет ниже. Наша оценка – при текущей прибыли дивиденд может снизиться примерно пропорционально падению прибыли, если политика выплат не изменится.
Доходность 8,1% нужно сопоставлять с ключевой ставкой, но в фактах её нет, поэтому ограничимся тем, что скажем: доходность высокая, но она компенсирует риск, а не создаёт запас. Если прибыль продолжит падать, рынок переоценит и дивиденд, и саму акцию.
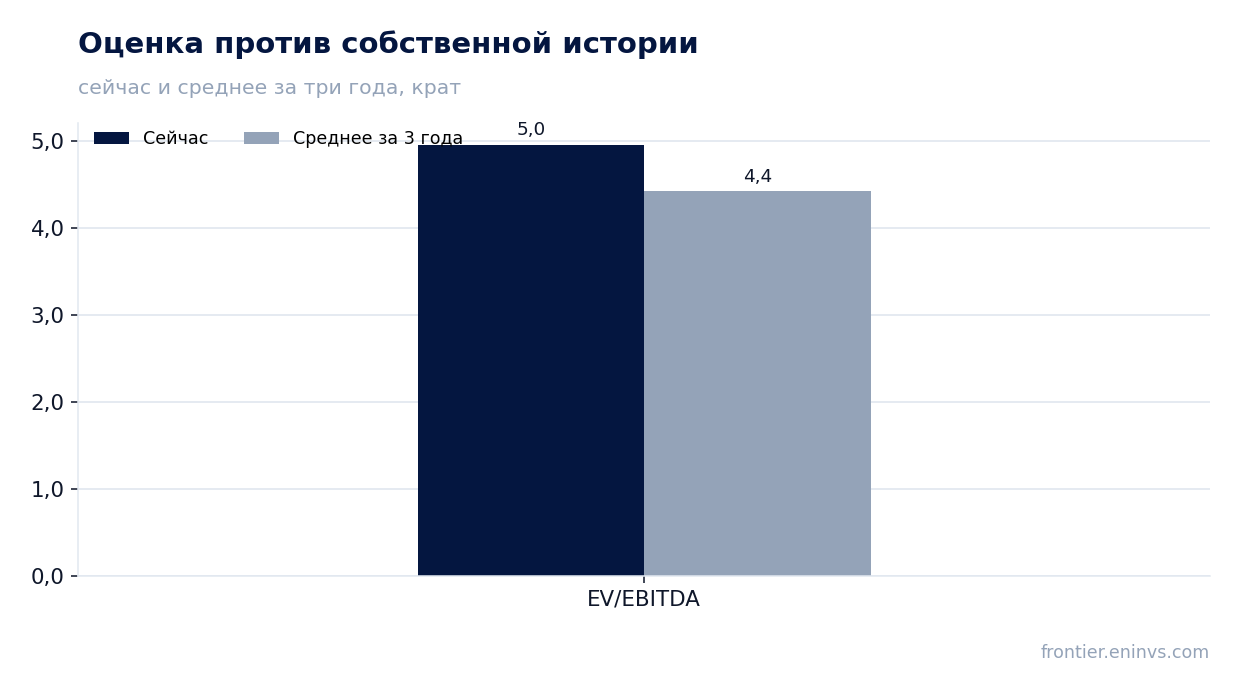
EV/EBITDA 5,0 выше собственной трёхлетней средней 4,4 на 12% – акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,0 против собственной трёхлетней средней 4,4. Акция торгуется на 12% выше своей истории по этому мультипликатору, то есть рынок оценивает её дороже, чем в среднем за последние три года.
P/E за последние 12 месяцев – 6,2, что ниже, чем можно было бы ожидать при такой динамике прибыли. Расхождение между P/E и EV/EBITDA объясняется долгом: EV включает чистый долг 64 894 млрд IDR, и чем больше долг, тем выше EV/EBITDA при том же P/E.
Для инвестора это означает, что текущая цена уже учитывает часть будущего восстановления. Если прибыль не восстановится, мультипликатор окажется завышенным относительно истории, и акция будет корректироваться.
Модель портала даёт потенциал –11% к справедливой стоимости, то есть рынок уже заложил больше, чем модель
По модели портала справедливая стоимость акции на 11% ниже текущей цены. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, и она не является рыночным консенсусом или целевой ценой.
Отрицательный потенциал означает, что рынок оценивает компанию выше, чем предполагает модель. При падающей прибыли и растущем долге это создаёт риск коррекции: если результаты следующего отчёта не покажут восстановления маржи, рынок может пересмотреть оценку в сторону модели.
Модель чувствительна к двум параметрам – росту EBITDA и целевому мультипликатору. Если прибыль восстановится, потенциал может стать положительным, но пока данных за восстановление нет.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 186 135 млрд IDR |
| P/E (LTM) | 6,2 |
| EV/EBITDA (LTM) | 5,0 |
| P/B | 0,81 |
| Чистый долг / EBITDA | 1,32 |
| Операционный денежный поток (LTM) | 38 231 млрд |
| ROE | 12,3% |
| Дивидендная доходность (12 мес) | 8,1% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Итог
Сильной стороной отчёта остаётся денежный поток: операционный поток за девять месяцев 28 608 млрд IDR покрывает прибыль, а дивидендная доходность 8,1% поддерживает цену. Слабое место – прибыль: она упала на 11,7%, маржа сжалась до 8,9%, и выручка не растёт. Долг вырос до 64 894 млрд IDR, и хотя отношение к EBITDA 1,32 остаётся умеренным, при падающей прибыли оно будет ухудшаться. Главный вопрос для держателя – удержится ли дивиденд на текущем уровне и когда восстановится маржа; пока модель портала даёт –11% к справедливой стоимости, и акция при текущей цене выглядит скорее непривлекательной.
Перейти к финансовой карточке компании ASII →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций