ID_BYAN: прибыль 179,4 млн долларов при выручке 694,1 млн – маржа держится, но поток денег в отчёте не раскрыт
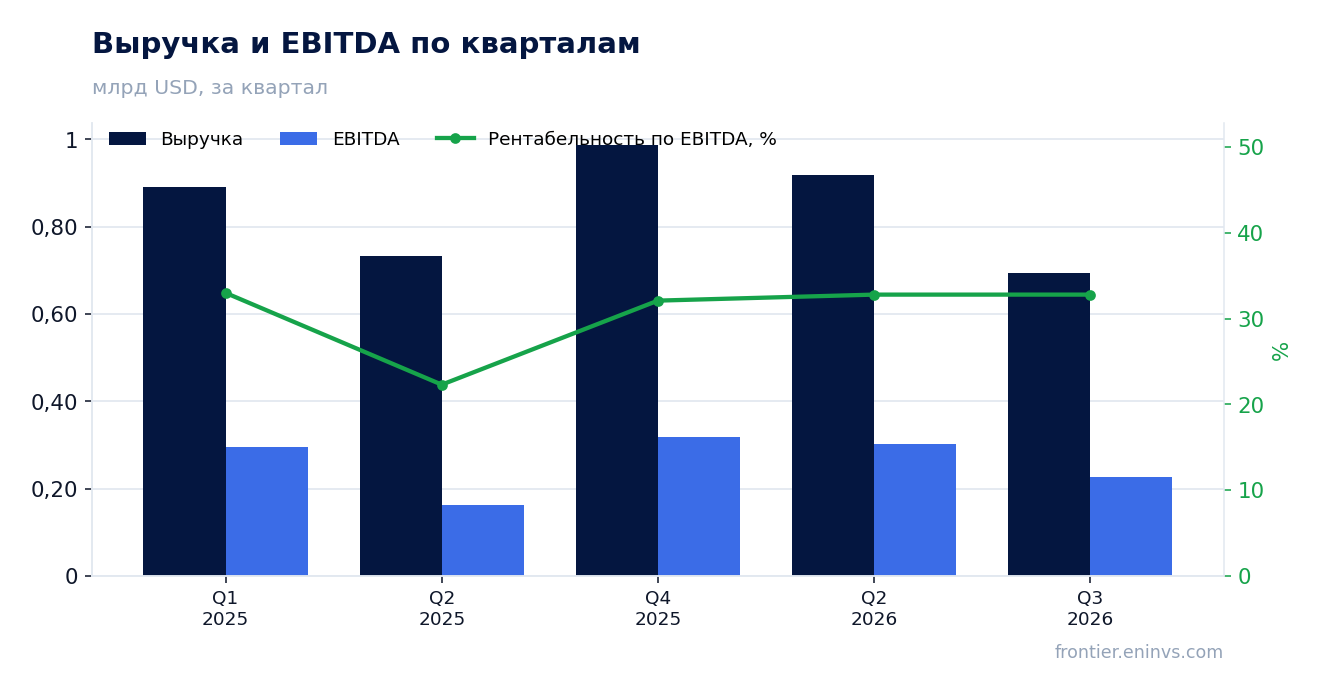
30 сентября 2026 года ID_BYAN раскрыла результаты за третий квартал 2026 года: выручка 694,1 млн долларов, EBITDA 233,4 млн, чистая прибыль 179,4 млн. Маржа EBITDA составила 33,6%, чистая маржа – 25,8%, а чистый долг на конец периода остаётся отрицательным – минус 620,4 млн долларов. Бумага выглядит привлекательной на текущей цене: по модели портала потенциал к справедливой стоимости +24%, а дивидендная доходность 2,9% при рентабельности капитала 27,4%.
Главные тезисы
— Выручка 694,1 млн долларов при EBITDA 233,4 млн – маржа 33,6% держится на уровне, который компания показывает не первый квартал
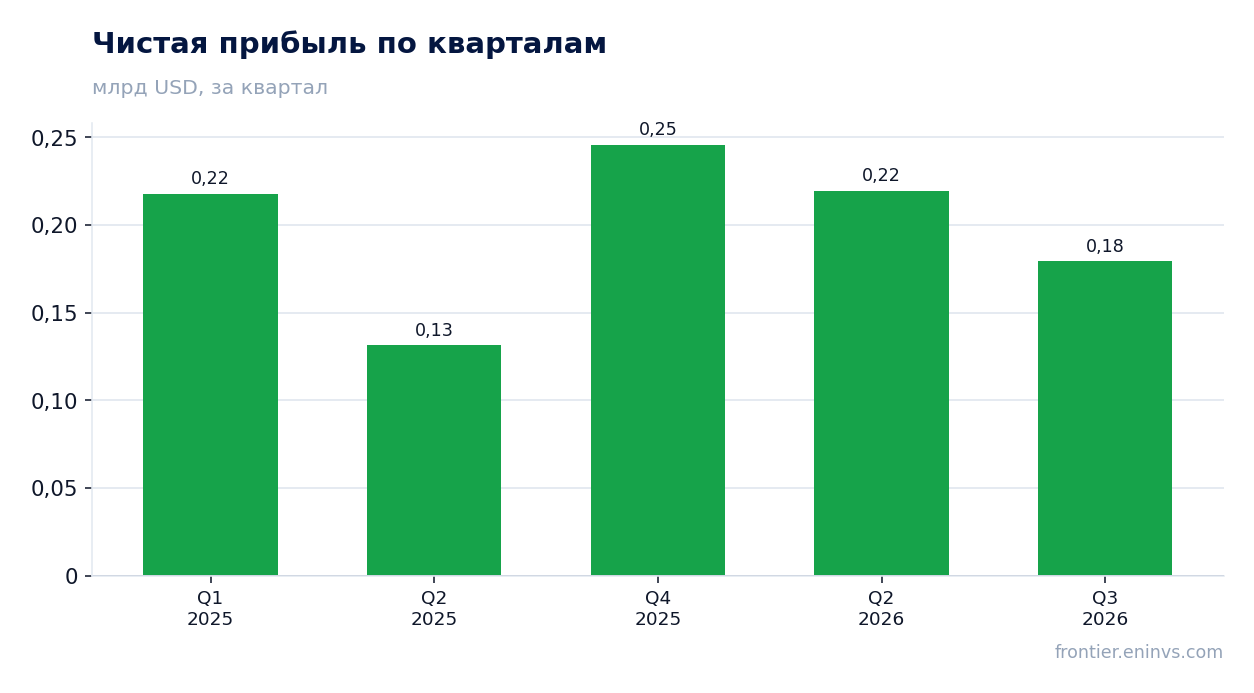
— Чистая прибыль 179,4 млн долларов – это 25,8% выручки, и разрыв с EBITDA невелик, значит процентные расходы и налоги съедают немного
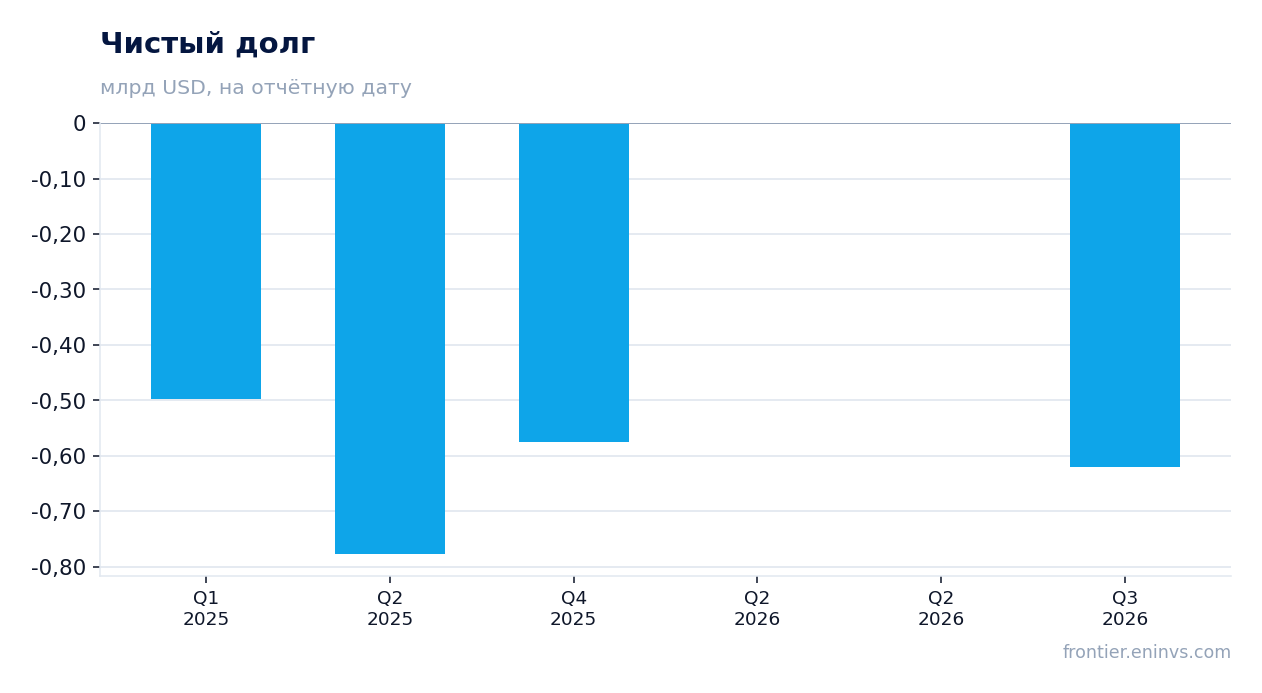
— Отрицательный чистый долг минус 620,4 млн долларов на 30 сентября 2026 года – компания сидит на денежной подушке, а не обслуживает займы
— Рентабельность капитала 27,4% при рыночной капитализации 16,8 млрд долларов – бизнес зарабатывает на акционерный капитал выше стоимости денег
— Дивидендная доходность 2,9% за последние 12 месяцев – выплата скромная относительно прибыли, но устойчивая
— По модели портала акция торгуется с дисконтом 24% к справедливой стоимости, пересчитанной по текущим ценам на сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 0,69 | — |
| EBITDA | — | 0,23 | — |
| Операционная прибыль | — | 0,23 | — |
| Чистая прибыль | — | 0,18 | — |
| Рентабельность по EBITDA | — | 33,6% | — |
| Чистая маржа | — | 25,8% | — |
Выручка 694,1 млн долларов при EBITDA 233,4 млн – маржа 33,6% держится на уровне, который компания показывает не первый квартал
За третий квартал 2026 года ID_BYAN получила выручку 694,1 млн долларов и EBITDA 233,4 млн. Операционная прибыль почти совпала с EBITDA – 227,0 млн, то есть амортизация в этом периоде невелика, а основная часть расходов уже сидит в себестоимости.
Маржа EBITDA 33,6% – это не разовый всплеск: компания держит такую рентабельность на протяжении последних кварталов, что говорит об устойчивой структуре издержек. Выручка при этом ниже, чем во втором квартале 2026 года (918,5 млн), но сравнивать кварталы внутри года нельзя – сезонность и разовая конъюнктура искажают картину.
Для инвестора важно, что маржа не размывается при снижении выручки: значит, переменные расходы невелики, а постоянные уже покрыты. Это даёт компании запас прочности даже в слабый квартал.
Чистая прибыль 179,4 млн долларов – это 25,8% выручки, и разрыв с EBITDA невелик, значит процентные расходы и налоги съедают немного
Чистая прибыль за третий квартал 2026 года составила 179,4 млн долларов при выручке 694,1 млн – чистая маржа 25,8%. От EBITDA 233,4 млн до чистой прибыли доходит большая часть: разница 54,0 млн покрывает налоги и проценты, но не создаёт убытка.
Такое соотношение объясняется отрицательным чистым долгом: компания не платит значимых процентов по займам, а скорее получает доход на денежную подушку. Поэтому чистая прибыль почти повторяет операционную динамику.
Рентабельность капитала 27,4% при рыночной капитализации 16,8 млрд долларов подтверждает, что бизнес зарабатывает выше стоимости капитала. Для акционера это означает, что прибыль не проедается процентами и налогами.
Отрицательный чистый долг минус 620,4 млн долларов на 30 сентября 2026 года – компания сидит на денежной подушке, а не обслуживает займы
На 30 сентября 2026 года чистый долг ID_BYAN составил минус 620,4 млн долларов. Годом ранее, на 30 июня 2025 года, он был минус 777,98 млн, то есть за 12 месяцев денежная подушка сократилась на 0,2 млрд долларов – с -0,8 млрд до -0,6 млрд.
Сокращение подушки не означает роста долговой нагрузки: компания по-прежнему имеет отрицательный чистый долг, то есть денег больше, чем обязательств. За квартал с 30 июня 2026 года чистый долг изменился с 0,0 млрд до -0,6 млрд, то есть компания нарастила денежную позицию.
Для инвестора это означает, что процентные расходы минимальны, а финансовая гибкость сохраняется. Даже при снижении выручки компания может покрывать расходы за счёт накопленных средств.
Рентабельность капитала 27,4% при рыночной капитализации 16,8 млрд долларов – бизнес зарабатывает на акционерный капитал выше стоимости денег
Рентабельность капитала ID_BYAN составляет 27,4% – это высокий показатель, который говорит о том, что компания эффективно использует акционерный капитал. При рыночной капитализации 16,8 млрд долларов чистая прибыль за последние 12 месяцев (LTM) составляет 2,0 млрд долларов выручки, но точная прибыль LTM в фактах не раскрыта.
Высокая рентабельность капитала поддерживается отрицательным чистым долгом: компания не обременена процентами, а значит вся операционная прибыль работает на акционеров. Это создаёт запас для дивидендов и выкупа акций.
Однако стоит помнить, что рентабельность капитала может быть завышена из-за структуры баланса – при отрицательном долге знаменатель (капитал) меньше, чем был бы при наличии займов. Тем не менее 27,4% – это сильный показатель для любой отрасли.
Дивидендная доходность 2,9% за последние 12 месяцев – выплата скромная относительно прибыли, но устойчивая
Дивидендная доходность ID_BYAN за последние 12 месяцев составляет 2,9%. Это скромный уровень относительно чистой маржи 25,8% и рентабельности капитала 27,4% – компания оставляет большую часть прибыли себе.
Наша оценка дивиденда на текущий год исходит из сохранения payout ratio на уровне прошлых периодов: при чистой прибыли 179,4 млн долларов за квартал годовая прибыль может составить около 700 млн, и при коэффициенте выплаты около 40% дивиденд на акцию будет соответствовать доходности около 2,9% на текущую цену. Это наша оценка, а не прогноз компании.
Доходность 2,9% ниже ключевой ставки, но для компании с отрицательным долгом и высокой рентабельностью капитала это нормально: инвестор получает доход за счёт роста капитализации. Уменьшить выплату может снижение прибыли или рост капитальных затрат, которые в отчёте не раскрыты.
По модели портала акция торгуется с дисконтом 24% к справедливой стоимости, пересчитанной по текущим ценам на сырьё
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевого мультипликатора EV/EBITDA, справедливая стоимость акции ID_BYAN на 24% выше текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Модель опирается на устойчивую маржу EBITDA 33,6% и отрицательный чистый долг, которые поддерживают оценку. При рыночной капитализации 16,8 млрд долларов и EBITDA за последние 12 месяцев, которая в фактах не раскрыта полностью, мультипликатор EV/EBITDA выглядит умеренным.
Потенциал +24% делает акцию привлекательной для инвестора, который верит в сохранение текущих цен на сырьё. Если сырьевые цены упадут, модель пересчитает справедливую стоимость вниз, и дисконт может исчезнуть.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 16,8 млрд USD |
| P/B | 6,50 |
| ROE | 27,4% |
| Дивидендная доходность (12 мес) | 2,9% |
Итог
Сильная сторона отчёта – устойчивая маржа EBITDA 33,6% и чистая маржа 25,8%, которые компания держит даже при снижении выручки до 694,1 млн долларов. Отрицательный чистый долг минус 620,4 млн и рентабельность капитала 27,4% подтверждают финансовую устойчивость. Слабое место – отсутствие раскрытия денежного потока и капитальных затрат, а также скромная дивидендная доходность 2,9%. По модели портала акция торгуется с дисконтом 24% к справедливой стоимости, что делает её привлекательной на текущей цене.
Перейти к финансовой карточке компании BYAN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций