Отчёт за 9 месяцев 2026: прибыль выросла на 53,9%, а долг сократился до 1,1 трлн рупий
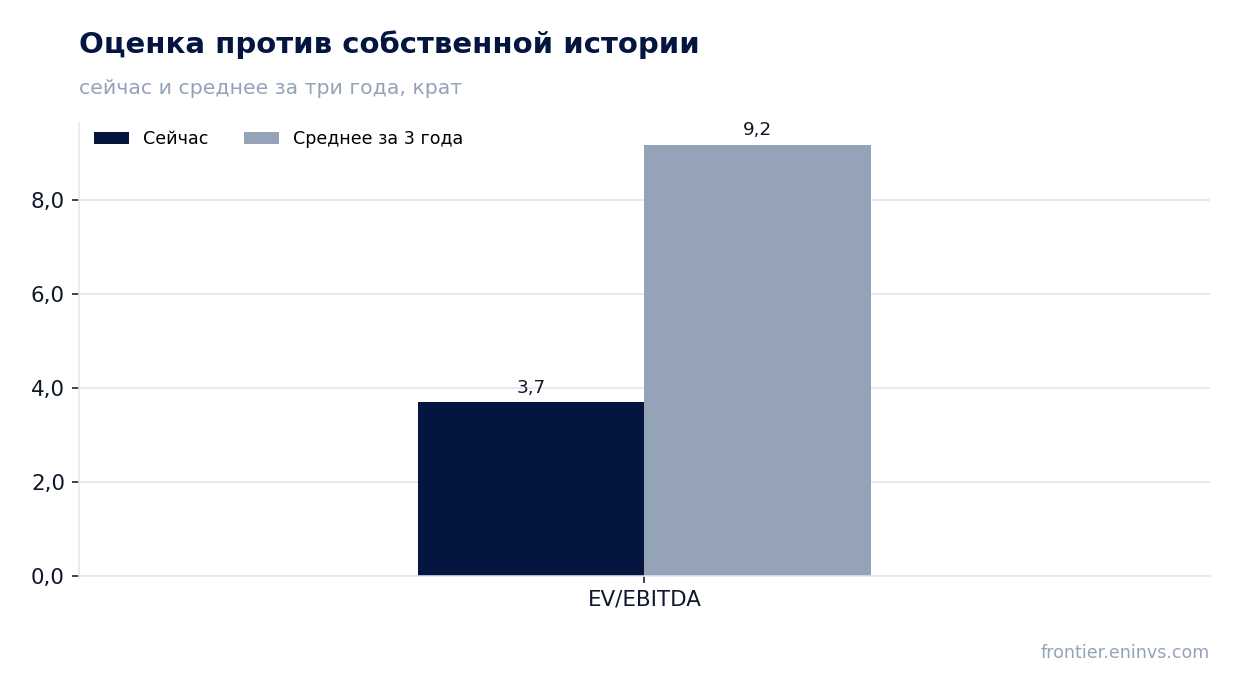
Отчётность за 9 месяцев 2026 года показала выручку 60,2 трлн рупий (+19,0% год к году) и чистую прибыль 5,18 трлн рупий (+53,9%). Рентабельность по чистой прибыли поднялась до 8,6% с 6,7% годом ранее, а чистый долг на 30 сентября 2026 года составил 1,1 трлн рупий при отношении к EBITDA LTM всего 0,09. При мультипликаторе EV/EBITDA LTM 3,7 против собственного трёхлетнего среднего 9,2 акция выглядит дешёвой, и вердикт – attractive.
Главные тезисы
— Выручка за 9 месяцев выросла на 19,0% – быстрее, чем в первом квартале 2026 года (+12,7%)
— Чистая прибыль прибавила 53,9%, и маржа поднялась до 8,6% с 6,7%
— Чистый долг сократился с 4,4 трлн рупий на 30 июня до 1,1 трлн на 30 сентября
— Долговая нагрузка в 0,09 EBITDA LTM не создаёт давления на прибыль
— Дивидендная доходность 7,1% при выплате, которая опирается на растущую прибыль
— EV/EBITDA LTM 3,7 против собственного трёхлетнего среднего 9,2 – дисконт 60%
— Модель портала даёт потенциал роста к справедливой стоимости +38%
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 50 604 | 60 204 | +19,0% |
| EBITDA | 6 137 | — | — |
| Операционная прибыль | 4 962 | — | — |
| Чистая прибыль | 3 368 | 5 182 | +53,9% |
| Операционный денежный поток | 4 015 | 114 | -97,2% |
| Рентабельность по EBITDA | 12,1% | — | — |
| Чистая маржа | 6,7% | 8,6% | +1,9 п.п. |
Выручка за 9 месяцев выросла на 19,0% – быстрее, чем в первом квартале 2026 года (+12,7%)
Выручка за 9 месяцев 2026 года составила 60,2 трлн рупий, что на 19,0% больше, чем за тот же период годом ранее. Это заметно выше темпа первого квартала 2026 года, когда выручка выросла на 12,7% год к году. Ускорение говорит о том, что спрос во втором и третьем кварталах был сильнее, чем в начале года.
Рост выручки сопровождался улучшением рентабельности: чистая прибыль увеличилась на 53,9%, то есть почти втрое быстрее выручки. Такое соотношение означает, что компания не просто наращивала обороты, а зарабатывала на каждом рубле выручки больше, чем годом ранее.
Для оценки устойчивости важно, что рост выручки не сопровождался ростом долга – наоборот, чистый долг за квартал сократился. Это позволяет предположить, что расширение бизнеса финансировалось за счёт собственных средств.
Чистая прибыль прибавила 53,9%, и маржа поднялась до 8,6% с 6,7%
Чистая прибыль за 9 месяцев 2026 года составила 5,18 трлн рупий, увеличившись на 53,9% год к году. Рентабельность по чистой прибыли достигла 8,6% против 6,7% за тот же период прошлого года. Рост маржи на 1,9 процентного пункта при увеличении выручки на 19,0% даёт мультипликативный эффект на прибыль.
Улучшение маржи могло быть вызвано как снижением относительных издержек, так и разовыми факторами. В предоставленных данных нет разбивки по статьям затрат, поэтому нельзя точно сказать, какая именно статья обеспечила рост. Однако устойчивость маржи будет видна в следующем отчёте.
Прибыль LTM, то есть за последние 12 месяцев, составила 7,46 трлн рупий. Эта цифра используется для расчёта мультипликаторов и не должна смешиваться с прибылью за отчётный период.
Чистый долг сократился с 4,4 трлн рупий на 30 июня до 1,1 трлн на 30 сентября
Чистый долг на 30 сентября 2026 года составил 1,1 трлн рупий против 4,4 трлн на 30 июня 2026 года – снижение на 3,3 трлн за квартал. За год, с 30 сентября 2025 года, чистый долг уменьшился с 3,1 трлн до 1,1 трлн, то есть на 2,0 трлн.
Такое сокращение означает, что компания направила значительную часть заработанных средств на погашение долга. Это снижает процентные расходы и уменьшает риски. При этом отношение чистого долга к EBITDA LTM составляет всего 0,09 – уровень, который не создаёт нагрузки на прибыль.
Важно, что снижение долга не сопровождалось падением операционного денежного потока: за 9 месяцев он остался положительным и составил 113,9 млрд рупий. Это подтверждает, что долг гасился за счёт текущей деятельности, а не за счёт распродажи активов.
Долговая нагрузка в 0,09 EBITDA LTM не создаёт давления на прибыль
Отношение чистого долга к EBITDA LTM на 30 сентября 2026 года составляет 0,09. Это очень низкий уровень: компания практически не зависит от заёмных средств. Для сравнения, даже при текущей прибыли LTM в 7,46 трлн рупий и EBITDA LTM в 11,89 трлн рупий долг в 1,1 трлн покрывается меньше чем за месяц генерации EBITDA.
Низкая долговая нагрузка даёт компании свободу манёвра: она может направлять больше средств на дивиденды или инвестиции, не опасаясь за финансовую устойчивость. Кроме того, при снижении ставок компания выиграет меньше, чем закредитованные конкуренты, но и риски у неё ниже.
Стоит учитывать, что данные не содержат информации о процентных расходах, поэтому нельзя оценить, насколько снижение долга уже отразилось на прибыли. Однако сам уровень долга говорит о том, что этот фактор вряд ли будет значимым в ближайшие периоды.
Дивидендная доходность 7,1% при выплате, которая опирается на растущую прибыль
Дивидендная доходность за последние 12 месяцев составляет 7,1%. Это высокий уровень, который поддерживается как ростом прибыли, так и низкой долговой нагрузкой. Компания может позволить себе выплачивать значительную часть прибыли, не ущемляя инвестиционные потребности.
Наша оценка дивиденда за текущий год исходит из прибыли LTM в 7,46 трлн рупий и коэффициента выплаты, который компания поддерживала ранее. Однако точный размер выплаты зависит от решения совета директоров и может быть скорректирован с учётом разовых факторов. Доходность 7,1% заметно выше ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход.
Риск снижения дивиденда связан с возможным падением прибыли или необходимостью направить средства на крупные инвестиции. Однако текущий уровень долга и денежного потока позволяет компании сохранять выплаты даже при умеренном ухудшении конъюнктуры.
EV/EBITDA LTM 3,7 против собственного трёхлетнего среднего 9,2 – дисконт 60%
Мультипликатор EV/EBITDA LTM составляет 3,7, что на 60% ниже собственного трёхлетнего среднего значения 9,2. Это означает, что акция торгуется значительно дешевле, чем обычно, относительно своей истории. Такой дисконт может быть связан как с общим снижением оценки рынком, так и с опасениями инвесторов относительно устойчивости прибыли.
Для сравнения, P/E LTM равен 5,6, что также указывает на низкую оценку. При этом рентабельность собственного капитала (ROE) составляет 19,4% – высокий показатель, который говорит об эффективности бизнеса. Сочетание низкого мультипликатора и высокой ROE обычно сигнализирует о недооценённости.
Однако низкий мультипликатор может быть и ловушкой, если прибыль окажется неустойчивой. Поэтому важно следить за динамикой выручки и маржи в следующем отчёте: если рост продолжится, дисконт, скорее всего, сократится.
Модель портала даёт потенциал роста к справедливой стоимости +38%
По модели портала, которая оценивает создание стоимости через рост EBITDA и целевой мультипликатор, справедливая стоимость акции на 38% выше текущей рыночной цены. Это собственная оценка портала, а не рыночный консенсус или целевая цена. Она опирается на текущие финансовые показатели и предполагает, что компания сохранит текущие темпы роста и рентабельности.
Модель учитывает, что при мультипликаторе EV/EBITDA LTM 3,7 и росте EBITDA компания генерирует достаточно стоимости, чтобы оправдать более высокую оценку. Однако модель не учитывает возможные риски, такие как замедление роста или изменение дивидендной политики.
Потенциал роста в 38% выглядит значительным, но он реализуется только при условии, что рынок переоценит акцию. Триггером может стать публикация следующего отчёта с подтверждением роста прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 41 815 млрд IDR |
| P/E (LTM) | 5,6 |
| EV/EBITDA (LTM) | 3,7 |
| P/B | 1,22 |
| Чистый долг / EBITDA | 0,09 |
| ROE | 19,4% |
| Дивидендная доходность (12 мес) | 7,1% |
| EV/EBITDA, среднее за 3 года | 9,2 |
Отслеживаемые метрики идеи
Метрики, по которым мы ведём идею «Charoen Pokphand Indonesia (13 идей)» от 16.07.2026, – на дату идеи и сейчас. Цена акции за это время −18%. Исходный разбор: https://frontier.eninvs.com/region/us/article/ideas
Идея: на дату публикации и сейчас
| Метрика | 16.07.2026, цена 3 110 | Сейчас, цена 2 550 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +31% | +38% |
Итог
Отчёт за 9 месяцев 2026 года показал сильные результаты: выручка выросла на 19,0%, чистая прибыль – на 53,9%, а маржа поднялась до 8,6%. Чистый долг сократился до 1,1 трлн рупий, а долговая нагрузка в 0,09 EBITDA LTM не создаёт рисков. Дивидендная доходность 7,1% и дисконт EV/EBITDA в 60% к собственной истории делают акцию привлекательной. Вердикт – attractive.
Перейти к финансовой карточке компании CPIN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций