Прибыль впервые за годы, и держится она на разнице между ростом выручки и почти неподвижными расходами
30 сентября компания раскрыла результаты за девять месяцев 2026 года: выручка 16 549,0 млрд IDR (+24,5% год к году), чистая прибыль 864,2 млрд IDR против убытка при марже -7,5% годом ранее, чистая денежная позиция 20 531,3 млрд IDR. При EV/EBITDA LTM 3,1 и оценке портала с потенциалом +30% бумага выглядит скорее привлекательной, но прибыль пока тонка относительно выручки и держится на операционном рычаге, а не на устойчивой марже.
Главные тезисы
— Выручка за девять месяцев выросла на 24,5%, и почти вся прибыль – это эффект операционного рычага, а не рост маржи
— Чистая маржа 5,2% против минус 7,5% годом ранее – разворот произошёл за счёт расходов, а не разовых статей
— Чистая денежная позиция 20 531,3 млрд IDR выросла на 4 439,0 млрд за квартал и на 6 974,9 млрд за год
— Операционный поток 2 496,2 млрд IDR за девять месяцев покрывает капитальные затраты с большим запасом
— EV/EBITDA LTM 3,1 и оценка портала с потенциалом +30% – бумага дешева относительно собственной истории
— Следующий отчёт покажет, удержится ли маржа, когда рост выручки перестанет опережать расходы
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 13 296 | 16 549 | +24,5% |
| EBITDA | 330 | — | — |
| Операционная прибыль | -222 | — | — |
| Чистая прибыль | -997 | 864 | в прибыль |
| Операционный денежный поток | -161 | 2 496 | в прибыль |
| Капзатраты | 291 | — | — |
| Рентабельность по EBITDA | 2,5% | — | — |
| Чистая маржа | -7,5% | 5,2% | +12,7 п.п. |
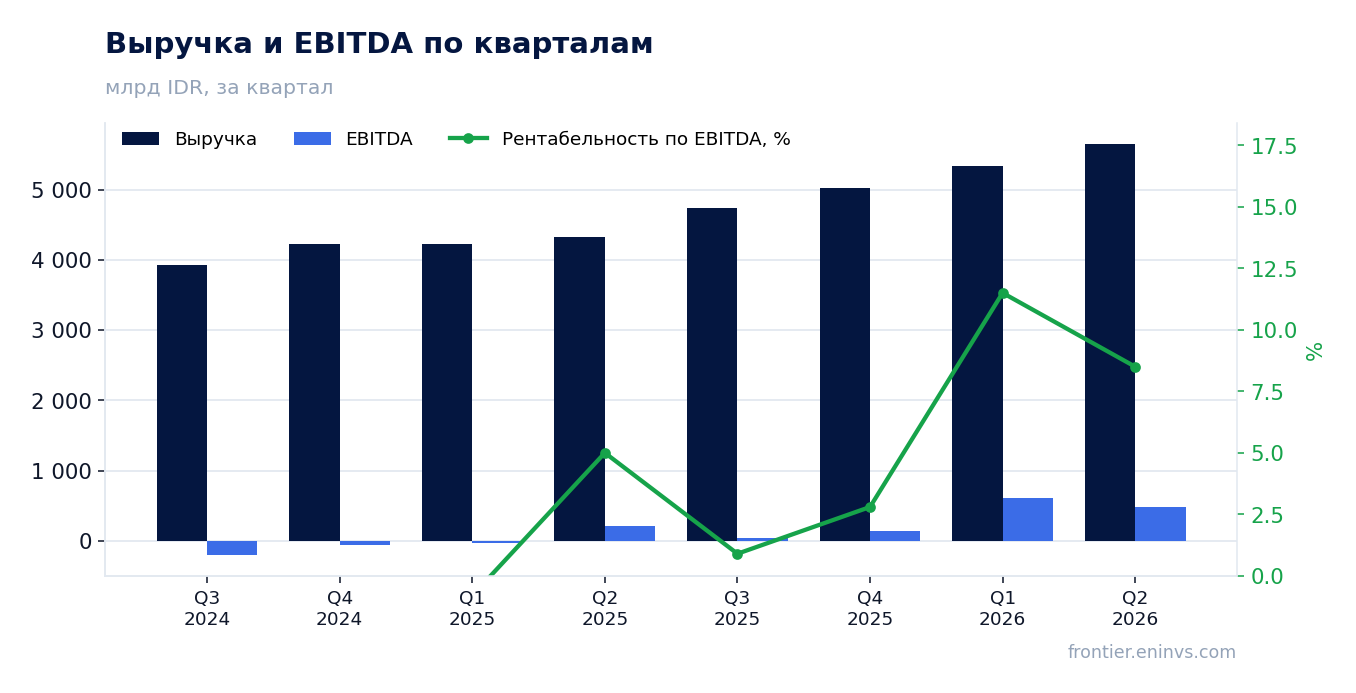
Выручка за девять месяцев выросла на 24,5%, и почти вся прибыль – это эффект операционного рычага, а не рост маржи
Выручка за девять месяцев 2026 года составила 16 549,0 млрд IDR, что на 24,5% больше, чем годом ранее. Такой темп заметно выше, чем в среднем за прошлые периоды: в первом квартале 2026 года рост был 26,3%, во втором – 30,6% год к году, но эти цифры относятся к отдельным кварталам и не описывают отчётный период напрямую.
Главное в отчёте – не сама выручка, а то, как она преобразовалась в прибыль. Чистая прибыль за девять месяцев составила 864,2 млрд IDR при марже 5,2% против убытка с маржой -7,5% годом ранее. Разворот такого масштаба при росте выручки на четверть означает, что расходы почти не выросли вслед за выручкой: компания получила прибыль за счёт того, что фиксированные издержки распределились на больший объём продаж.
Для держателя это одновременно и хорошая, и настораживающая новость. Хорошая – компания вышла в прибыль и сделала это без видимых разовых статей. Настораживающая – маржа 5,2% всё ещё тонка, и если рост выручки замедлится, операционный рычаг сработает в обратную сторону.
Чистая маржа 5,2% против минус 7,5% годом ранее – разворот произошёл за счёт расходов, а не разовых статей
Разница между маржой 5,2% и минус 7,5% – это 12,7 процентного пункта, и она почти целиком объясняется соотношением выручки и расходов. При выручке 16 549,0 млрд IDR и прибыли 864,2 млрд IDR компания зарабатывает примерно 5 IDR на каждые 100 IDR продаж. Годом ранее при меньшей выручке она теряла 7,5 IDR на каждые 100 IDR.
В отчёте нет указания на крупные разовые доходы, которые могли бы объяснить такой разворот. Это важно: прибыль выглядит операционной, а не бумажной. Но та же логика означает, что маржа 5,2% – это результат текущего соотношения выручки и затрат, а не новая нормальность.
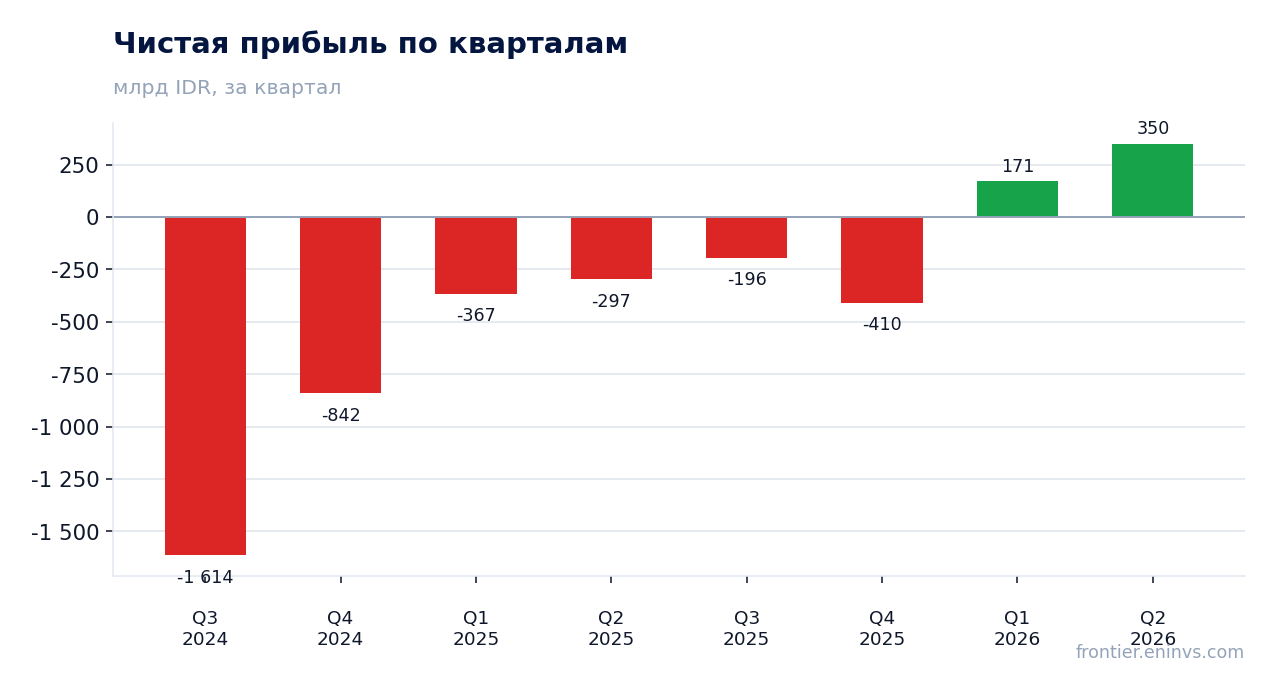
Стоит смотреть не на абсолютную маржу, а на то, как она меняется от квартала к кварталу. В первом квартале 2026 года чистая прибыль была 170,7 млрд IDR, во втором – 349,5 млрд IDR. Рост прибыли при росте выручки говорит о том, что рычаг пока работает в нужную сторону.
Чистая денежная позиция 20 531,3 млрд IDR выросла на 4 439,0 млрд за квартал и на 6 974,9 млрд за год
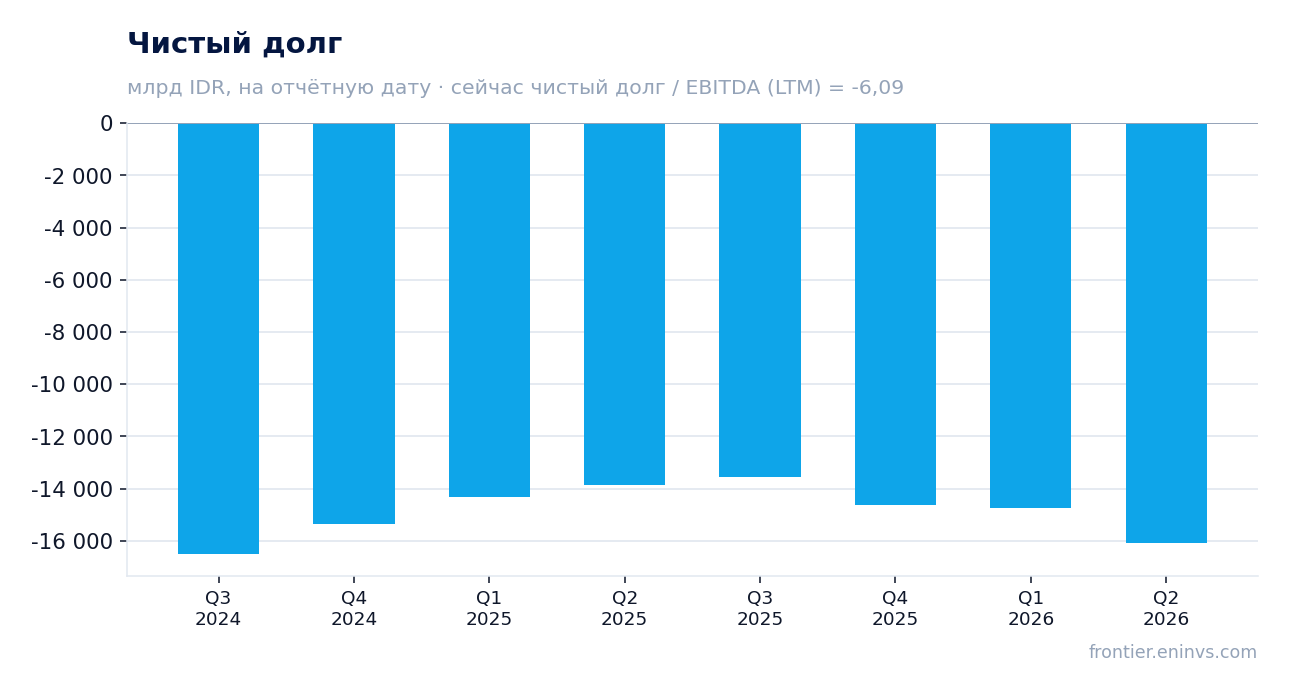
На 30 сентября 2026 года чистая денежная позиция составила 20 531,3 млрд IDR – компания держит больше денег, чем долга. За квартал она выросла на 4 439,0 млрд IDR: на 30 июня было 16 092,3 млрд IDR. За год рост ещё больше – на 6 974,9 млрд IDR с 13 556,4 млрд IDR на 30 сентября 2025 года.
Такая подушка означает, что компания не зависит от заимствований для финансирования текущей деятельности. Отношение чистого долга к EBITDA LTM составляет -6,09 – отрицательное значение подтверждает чистую денежную позицию. Это уровень, а не динамика: сравнения с прошлым значением в фактах нет, поэтому говорить о снижении или росте нагрузки нельзя.
Для оценки это важно: при рыночной капитализации 24 520,1 млрд IDR и EV/EBITDA LTM 3,1 компания торгуется дёшево относительно собственных денежных потоков. Чистая касса – это то, что поддерживает оценку снизу и ограничивает риск для держателя.
Операционный поток 2 496,2 млрд IDR за девять месяцев покрывает капитальные затраты с большим запасом
Операционный денежный поток за девять месяцев 2026 года составил 2 496,2 млрд IDR. Это меньше чистой прибыли за тот же период (864,2 млрд IDR), что нормально: часть прибыли оседает в оборотном капитале. Но поток положительный и стабильный, а не разовый.
Капитальные затраты в отчётном периоде были небольшими. В первом квартале 2026 года они составили 34,3 млрд IDR, во втором – 101,5 млрд IDR. Даже с учётом третьего квартала, данных по которому в фактах нет, capex остаётся на порядок меньше операционного потока. Это значит, что компания финансирует развитие из собственных средств и ещё оставляет запас.
Свободный денежный поток, таким образом, положительный и значительный. Именно он, а не бухгалтерская прибыль, объясняет рост чистой денежной позиции за квартал и за год. Для держателя это важнее отчётной маржи: деньги есть, и они накапливаются.
EV/EBITDA LTM 3,1 и оценка портала с потенциалом +30% – бумага дешева относительно собственной истории
Мультипликатор EV/EBITDA LTM составляет 3,1 при рыночной капитализации 24 520,1 млрд IDR. Это низкий уровень для компании, которая вышла в прибыль и наращивает денежную позицию. Собственная трёхлетняя история мультипликатора в фактах не приведена, поэтому сравнение с ней невозможно, но абсолютное значение 3,1 говорит о том, что рынок оценивает бизнес дёшево относительно его текущей EBITDA.
Наша модель оценки, построенная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста цены акции до справедливой стоимости +30%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она опирается на текущую EBITDA LTM 3 370,1 млрд IDR и предполагает, что компания удержит текущий уровень рентабельности.
Рентабельность собственного капитала составляет 3,94% – скромно, но положительно. При чистой денежной позиции и низком мультипликаторе даже небольшая прибыль даёт заметную отдачу на капитал. Если прибыль продолжит расти, ROE будет увеличиваться быстрее, чем балансовый капитал.
Следующий отчёт покажет, удержится ли маржа, когда рост выручки перестанет опережать расходы
Главный вопрос для держателя – не текущая прибыль, а её устойчивость. Маржа 5,2% держится на том, что выручка растёт быстрее расходов. Как только этот разрыв закроется, прибыль может сжаться быстро. В отчёте нет данных о структуре затрат, поэтому нельзя сказать, какая их часть фиксирована, а какая следует за выручкой.
Второй вопрос – качество роста выручки. Рост на 24,5% за девять месяцев выглядит сильным, но в фактах нет разбивки по сегментам или направлениям, поэтому источник роста не раскрыт. Если он пришёл из одного направления, риск концентрации выше, чем кажется по общей цифре.
Третий вопрос – капитальные затраты. Они пока малы, и это поддерживает денежный поток. Если компания начнёт инвестировать в рост активнее, свободный поток сократится, и рост денежной позиции замедлится. Следить стоит за тем, как capex соотносится с операционным потоком в следующем отчёте.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 24 520 млрд IDR |
| EV/EBITDA (LTM) | 3,1 |
| P/B | 0,85 |
| Чистый долг / EBITDA | -6,09 |
| Операционный денежный поток (LTM) | 4 026 млрд |
| ROE | 3,9% |
Итог
Сильная сторона отчёта – разворот в прибыль: 864,2 млрд IDR за девять месяцев против убытка годом ранее, и сделано это без видимых разовых статей. Слабая – маржа 5,2% всё ещё тонка и держится на опережающем росте выручки. Чистая денежная позиция 20 531,3 млрд IDR и операционный поток 2 496,2 млрд IDR дают запас прочности. Оценка по модели портала с потенциалом +30% и EV/EBITDA LTM 3,1 поддерживают привлекательность бумаги. Вопрос для держателя – удержится ли маржа, когда рост выручки замедлится.
Перейти к финансовой карточке компании GOTO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций