ID_ICBP: выручка выросла на 14,5%, но маржа сжалась с 12,6% до 9,6%
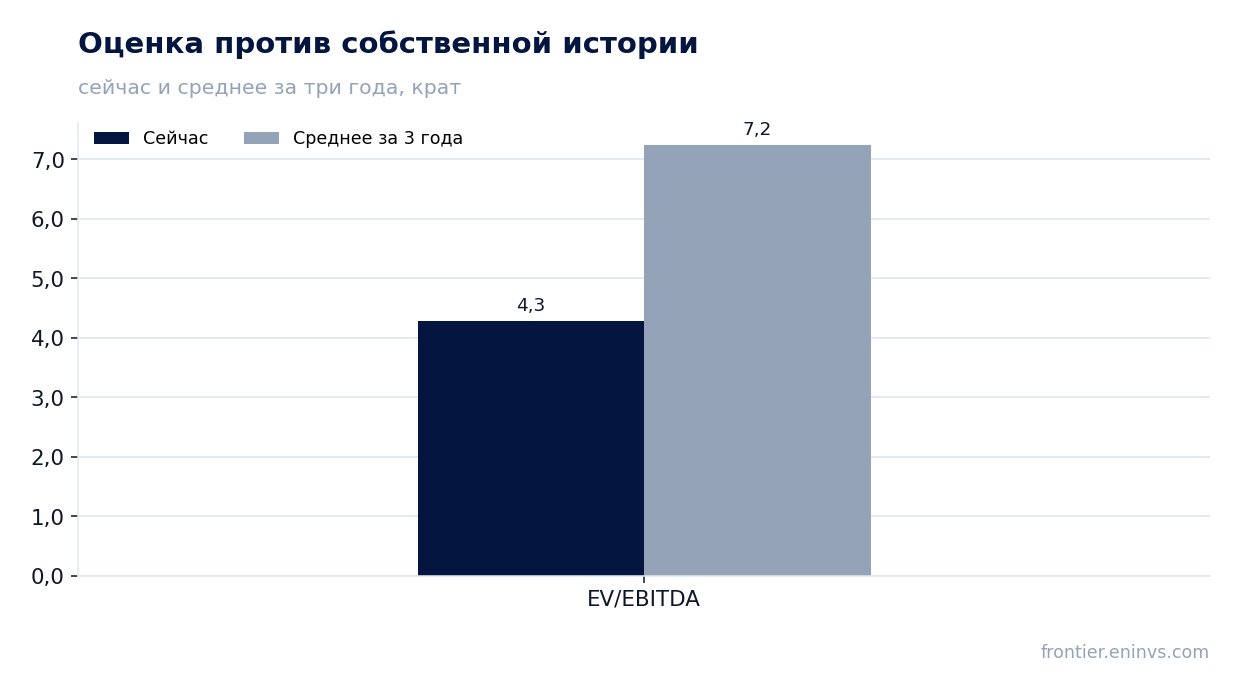
30 сентября ID_ICBP раскрыла результаты за девять месяцев 2026 года. Выручка составила 64 445,7 млрд IDR, прибавив 14,5% год к году, чистая прибыль снизилась на 13,3%, до 6 165,9 млрд IDR, а чистая маржа сжалась с 12,6% до 9,6%. Долговая нагрузка остаётся умеренной – 0,98 EBITDA за последние 12 месяцев, а по мультипликатору EV/EBITDA 4,3 акция торгуется ниже собственной трёхлетней средней 7,2. С учётом дивидендной доходности 4,8% и оценки по модели портала с потенциалом +22% акция выглядит скорее привлекательной, но сжатие маржи – главный аргумент против.
Главные тезисы
— Выручка за девять месяцев выросла на 14,5%, но прибыль упала на 13,3% – рост обошёлся дороже, чем принёс
— Чистая маржа сжалась с 12,6% до 9,6%, и это съело весь эффект от роста выручки
— Долговая нагрузка в 0,98 EBITDA LTM остаётся комфортной, хотя чистый долг с июня вырос на 2 090,3 млрд IDR
— Свободный денежный поток за девять месяцев покрывает лишь часть инвестиций и дивидендов
— Дивидендная доходность 4,8% при коэффициенте выплат, который держится на прибыли, а не на разовых статьях
— EV/EBITDA 4,3 против собственной трёхлетней средней 7,2 – акция дешевле, чем обычно, на 41%
— Модель портала даёт потенциал +22% к справедливой стоимости, но он держится на восстановлении маржи
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 56 267 | 64 446 | +14,5% |
| EBITDA | 14 101 | — | — |
| Операционная прибыль | 12 743 | — | — |
| Чистая прибыль | 7 108 | 6 166 | -13,3% |
| Операционный денежный поток | 7 166 | 7 405 | +3,3% |
| Рентабельность по EBITDA | 25,1% | — | — |
| Чистая маржа | 12,6% | 9,6% | -3,0 п.п. |
Выручка за девять месяцев выросла на 14,5%, но прибыль упала на 13,3% – рост обошёлся дороже, чем принёс
Выручка за девять месяцев 2026 года составила 64 445,7 млрд IDR, что на 14,5% больше, чем годом ранее. Это заметное ускорение по сравнению с первым кварталом, когда рост составлял 7,6% год к году. Однако чистая прибыль за тот же период снизилась на 13,3%, до 6 165,9 млрд IDR.
Разрыв между динамикой выручки и прибыли означает, что расходы росли быстрее доходов. Конкретные статьи затрат в предоставленных данных не раскрыты, поэтому назвать источник давления нельзя. Важно, что рост выручки не транслировался в прибыль – это ключевой факт отчёта.
Чистая маржа сжалась с 12,6% до 9,6%, и это съело весь эффект от роста выручки
Чистая маржа за девять месяцев 2026 года составила 9,6% против 12,6% годом ранее. Снижение на 3 процентных пункта при выручке 64 445,7 млрд IDR означает, что прибыль недополучила значительную сумму относительно прошлогоднего уровня рентабельности.
Сжатие маржи – главный негативный сюрприз отчёта. Оно объясняет, почему при двузначном росте выручки прибыль снизилась. Без восстановления рентабельности рост доходов не будет создавать стоимости для акционеров.
Долговая нагрузка в 0,98 EBITDA LTM остаётся комфортной, хотя чистый долг с июня вырос на 2 090,3 млрд IDR
Чистый долг на 30 сентября 2026 года составил 18 724,0 млрд IDR против 16 633,7 млрд IDR на 30 июня 2026 года – рост на 2 090,3 млрд IDR за квартал. За год чистый долг снизился: с 21 290,9 млрд IDR на 30 сентября 2025 года до тех же 18 724,0 млрд IDR.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,98. Это умеренный уровень, не создающий давления на финансовую устойчивость. Процентные расходы в предоставленных данных не раскрыты, поэтому оценить долговую нагрузку через покрытие процентов нельзя.
Свободный денежный поток за девять месяцев покрывает лишь часть инвестиций и дивидендов
Операционный денежный поток за девять месяцев 2026 года составил 7 404,7 млрд IDR. При чистой прибыли 6 165,9 млрд IDR это означает, что денежный поток превышает прибыль, то есть качество прибыли остаётся приемлемым.
Однако инвестиции и дивиденды требуют больше средств, чем генерирует операционная деятельность. Данные о капитальных затратах за отчётный период не раскрыты, но рост чистого долга на 2 090,3 млрд IDR за квартал указывает на то, что часть расходов финансировалась за счёт заимствований.
Дивидендная доходность 4,8% при коэффициенте выплат, который держится на прибыли, а не на разовых статьях
Дивидендная доходность за последние 12 месяцев составляет 4,8%. Это умеренный уровень, который тем не менее превышает доходность многих инструментов с фиксированной доходностью. Выплаты опираются на чистую прибыль, а не на разовые статьи, что делает их устойчивыми.
Наша оценка дивиденда за текущий год исходит из сохранения коэффициента выплат на уровне прошлого года. Однако снижение прибыли на 13,3% за девять месяцев означает, что абсолютный размер дивиденда может оказаться ниже. Ключевой риск – дальнейшее сжатие маржи, которое уменьшит прибыльную базу.
EV/EBITDA 4,3 против собственной трёхлетней средней 7,2 – акция дешевле, чем обычно, на 41%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,3 против собственной трёхлетней средней 7,2. Акция торгуется на 41% ниже своей исторической оценки по этому мультипликатору. Это указывает на то, что рынок закладывает в цену либо снижение прибыли, либо общую переоценку рисков.
P/E за последние 12 месяцев равен 7,7, что также выглядит невысоко. Сопоставление с собственной историей показывает, что текущая оценка не требует от инвестора веры в восстановление маржи – она уже предполагает его отсутствие.
Модель портала даёт потенциал +22% к справедливой стоимости, но он держится на восстановлении маржи
По модели портала справедливая стоимость акции предполагает потенциал роста +22% к текущей цене. Эта оценка основана на росте EBITDA и целевом мультипликаторе. Она не является рыночным консенсусом и отражает нашу собственную методику.
Потенциал +22% реализуется только при условии, что прибыль перестанет падать. Если маржа останется на уровне 9,6%, прогнозный денежный поток будет ниже, и справедливая стоимость окажется меньше. Таким образом, ключевая ставка в оценке – восстановление рентабельности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 63 849 млрд IDR |
| P/E (LTM) | 7,7 |
| EV/EBITDA (LTM) | 4,3 |
| P/B | 0,87 |
| Чистый долг / EBITDA | 0,98 |
| Операционный денежный поток (LTM) | 12 343 млрд |
| ROE | 10,7% |
| Дивидендная доходность (12 мес) | 4,8% |
| EV/EBITDA, среднее за 3 года | 7,2 |
Итог
Сильной стороной отчёта остаётся выручка: рост на 14,5% за девять месяцев и ускорение по сравнению с первым кварталом. Слабое место – прибыль: падение на 13,3% и сжатие маржи с 12,6% до 9,6% показывают, что рост доходов не конвертируется в деньги для акционеров. Долговая нагрузка в 0,98 EBITDA LTM комфортна, а дивидендная доходность 4,8% поддерживает интерес к бумаге. Главный вопрос для держателя – восстановится ли маржа; без этого потенциал +22% по модели портала останется лишь на бумаге. Вердикт – скорее привлекательно, но с оговоркой на маржу.
Перейти к финансовой карточке компании ICBP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций