ID_INCO: прибыль за 9 месяцев выросла в 2,8 раза, но денег от этого почти не прибавилось
Отчётность ID_INCO за 9 месяцев 2026 года показала выручку 896,1 млн долларов, рост на 27,0% год к году, и чистую прибыль 147,1 млн – в 2,8 раза больше, чем годом ранее. Маржа чистой прибыли поднялась с 7,4% до 16,4%, операционный денежный поток составил 103,988 млн, а чистый долг на конец периода остаётся отрицательным, минус 57,387 млн. При этом бумага торгуется дешевле собственной истории: EV/EBITDA LTM 9,2 против среднего за три года 10,3, – но модель портала даёт минус 35% к справедливой стоимости, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка за 9 месяцев выросла на 27,0% до 896,1 млн долларов, и это лучший темп в доступной истории компании
— Чистая прибыль прибавила 180,5% до 147,1 млн, но маржа 16,4% держится на уровне, который ещё предстоит подтвердить следующим отчётом
— Операционный денежный поток 103,988 млн отстаёт от прибыли 147,1 млн, то есть в деньги превращается около 71% заработка
— Чистый долг остаётся отрицательным, минус 57,387 млн на 30 сентября 2026 года, а отношение к EBITDA LTM составляет минус 0,33
— Бумага торгуется с EV/EBITDA LTM 9,2 против среднего за три года 10,3, то есть на 10% дешевле собственной истории
— Дивидендная доходность за последние 12 месяцев 2,28% при P/E LTM 11,6 – выплата скромная относительно прибыли
— Модель портала при переоценке EBITDA по текущим сырьевым ценам даёт минус 35% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,71 | 0,90 | +27,0% |
| EBITDA | 0,17 | — | — |
| Операционная прибыль | 0,04 | — | — |
| Чистая прибыль | 0,05 | 0,15 | +180,5% |
| Операционный денежный поток | 0,19 | 0,10 | -44,8% |
| Рентабельность по EBITDA | 23,8% | — | — |
| Чистая маржа | 7,4% | 16,4% | +9,0 п.п. |
Выручка за 9 месяцев выросла на 27,0% до 896,1 млн долларов, и это лучший темп в доступной истории компании
Выручка за отчётный период составила 896,1 млн долларов, что на 27,0% больше, чем за те же девять месяцев годом ранее. Это самый высокий темп роста, который можно увидеть в доступных данных: в первом квартале 2026 года выручка прибавила 22,3% год к году, а в первом квартале 2025 года снижалась на 10,2%.
Квартальная динамика внутри отчётного периода не раскрыта, поэтому опереться можно только на накопленный итог. Ускорение относительно первого квартала означает, что второй и третий кварталы дали более сильный вклад в рост, чем начало года.
Для компании с выручкой около 1,2 млрд долларов за последние 12 месяцев рост на 27,0% – это заметное ускорение бизнеса, а не разовый всплеск. Следующий отчёт покажет, удержался ли этот темп в четвёртом квартале.
Чистая прибыль прибавила 180,5% до 147,1 млн, но маржа 16,4% держится на уровне, который ещё предстоит подтвердить следующим отчётом
Чистая прибыль за 9 месяцев составила 147,1 млн долларов против 52,4 млн годом ранее – рост на 180,5%. Маржа чистой прибыли поднялась с 7,4% до 16,4%, то есть более чем вдвое.
Такой скачок маржи при росте выручки на 27,0% означает, что расходы росли медленнее выручки. В отчётности не раскрыто, какая именно статья дала основной эффект, поэтому назвать источник экономии нельзя – можно лишь зафиксировать, что прибыль выросла быстрее выручки в 6,7 раза.
Устойчивость маржи 16,4% – главный вопрос к следующему отчёту. Если она удержится, прибыль за последние 12 месяцев в 170,7 млн долларов окажется не разовым уровнем, а новой базой.
Операционный денежный поток 103,988 млн отстаёт от прибыли 147,1 млн, то есть в деньги превращается около 71% заработка
Операционный денежный поток за 9 месяцев составил 103,988 млн долларов при чистой прибыли 147,1 млн. Разрыв в 43,1 млн означает, что в деньги превратилось около 71% прибыли – для растущего бизнеса это нормально, но не идеально.
За последние 12 месяцев операционный денежный поток составил 150,2 млн при прибыли 170,7 млн, то есть конверсия около 88%. Накопленный период выглядит слабее годового, что указывает на отток оборотного капитала внутри девяти месяцев.
Капитальные затраты в отчётном периоде не раскрыты, поэтому свободный денежный поток оценить нельзя. Именно он определит, хватит ли компании средств на дивиденды и развитие без наращивания долга.
Чистый долг остаётся отрицательным, минус 57,387 млн на 30 сентября 2026 года, а отношение к EBITDA LTM составляет минус 0,33
Чистый долг на 30 сентября 2026 года составил минус 57,387 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,33, что означает чистую денежную позицию.
За квартал чистый долг изменился с минус 0,1 млрд долларов на 30 июня 2026 года до минус 0,1 млрд на 30 сентября 2026 года, прирост 0,1 млрд. За год, с 30 сентября 2025 года, изменение составило плюс 0,4 млрд – с минус 0,5 млрд до минус 0,1 млрд.
Компания не имеет долговой нагрузки, и это снимает риск процентных расходов. Однако рост чистого долга за год на 0,4 млрд означает, что денежная подушка сокращается – при сохранении такой динамики преимущество может исчезнуть.
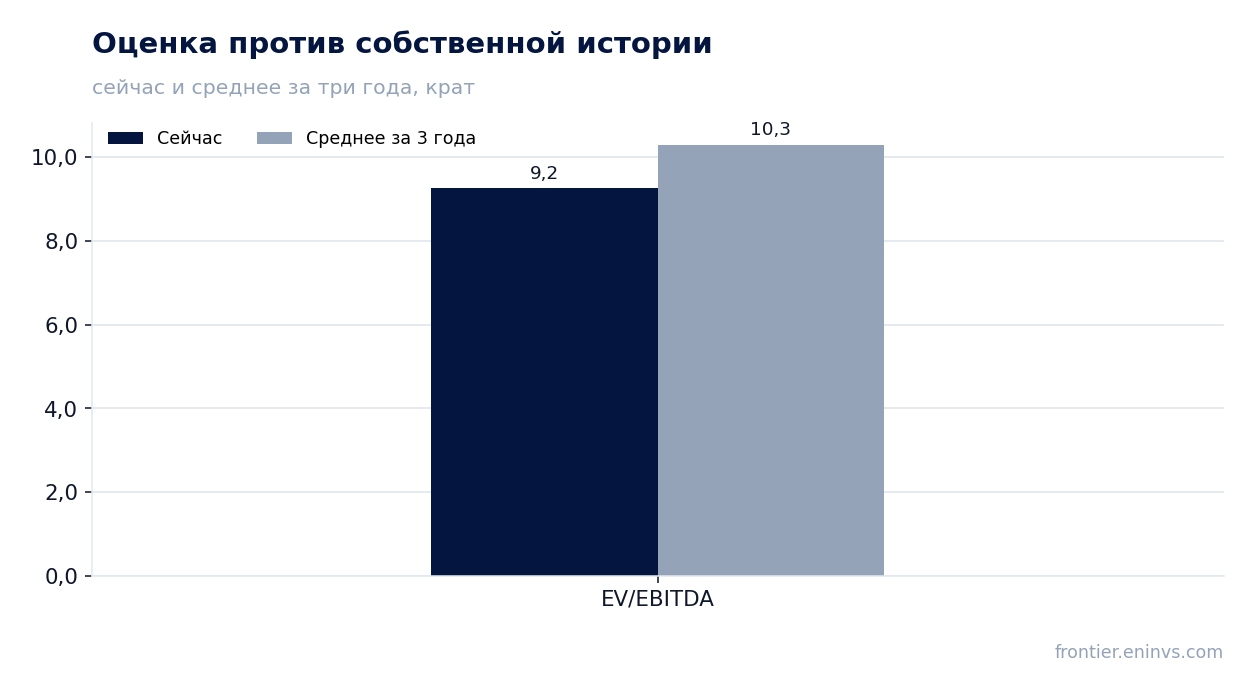
Бумага торгуется с EV/EBITDA LTM 9,2 против среднего за три года 10,3, то есть на 10% дешевле собственной истории
EV/EBITDA за последние 12 месяцев составляет 9,2 против среднего за три года 10,3. Бумага торгуется на 10% ниже собственной исторической оценки, что при росте выручки на 27,0% и прибыли на 180,5% выглядит как недооценка.
P/E LTM равен 11,6, что при прибыли 170,7 млн и капитализации 1,99 млрд долларов даёт доходность на акцию около 8,6%. Для компании с чистой денежной позицией и растущей выручкой это умеренная оценка.
Модель портала, однако, даёт минус 35% к справедливой стоимости при переоценке EBITDA по текущим сырьевым ценам. Это означает, что рынок уже заложил в цену более высокие сырьевые цены, чем текущие, и при их снижении оценка может оказаться завышенной.
Дивидендная доходность за последние 12 месяцев 2,28% при P/E LTM 11,6 – выплата скромная относительно прибыли
Дивидендная доходность за последние 12 месяцев составляет 2,28%. При P/E LTM 11,6 это означает, что на дивиденды направляется около 26% прибыли – скромная доля для компании с чистой денежной позицией.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio около 26% и прибыли за последние 12 месяцев 170,7 млн долларов. Это даёт выплату порядка 44 млн долларов, или около 2,3% к текущей капитализации. Оценка зависит от того, сохранится ли маржа 16,4% и не потребует ли рост капитальных затрат пересмотра политики.
Доходность 2,28% ниже ключевой ставки, что делает дивиденд непривлекательным для консервативного инвестора. Однако при росте прибыли на 180,5% и отсутствии долга компания может позволить себе увеличить выплаты, если менеджмент решит повысить payout ratio.
Модель портала при переоценке EBITDA по текущим сырьевым ценам даёт минус 35% к справедливой стоимости
Наша модель переоценивает EBITDA по текущим сырьевым ценам и применяет целевой EV/EBITDA. При текущей капитализации это даёт минус 35% к справедливой стоимости, то есть бумага выглядит дороже, чем предполагает модель.
Расхождение с рыночной оценкой объясняется тем, что рынок закладывает более высокие сырьевые цены, чем текущие. Если сырьевые цены останутся на текущем уровне, модель указывает на переоценку; если вырастут, оценка может оказаться консервативной.
Бумага входит в живые модельные стратегии портала – ID Commodity-Upside и ID FVC (quality). Это факт, а не аргумент в пользу вердикта: membership определяется скринингом каждой стратегии.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,99 млрд USD |
| P/E (LTM) | 11,6 |
| EV/EBITDA (LTM) | 9,2 |
| P/B | 0,72 |
| Чистый долг / EBITDA | -0,33 |
| Операционный денежный поток (LTM) | 0,15 млрд |
| ROE | 6,9% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 10,3 |
Итог
Сильной стороной отчёта стал рост выручки на 27,0% и прибыли на 180,5% при марже 16,4%, а также чистая денежная позиция с отношением чистого долга к EBITDA минус 0,33. Слабой – конверсия прибыли в денежный поток около 71% и скромный дивиденд с доходностью 2,28%. Бумага торгуется на 10% ниже собственной истории по EV/EBITDA, но модель портала даёт минус 35% к справедливой стоимости, и эти аргументы уравновешивают друг друга. Вердикт – нейтральный: для повышения привлекательности нужны подтверждение маржи в следующем отчёте и рост сырьевых цен, для понижения – возврат маржи к прошлогоднему уровню.
Перейти к финансовой карточке компании INCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций