Прибыль выросла втрое, но почти вся она уже в цене: долг ушёл в минус, а мультипликатор выше своей истории
Результаты за девять месяцев 2026 года показали выручку 35,2 трлн IDR и чистую прибыль 4,4 трлн IDR – рост год к году на 12,4% и 216,4% соответственно. Рентабельность по чистой прибыли поднялась с 4,4% до 12,5%, а чистый долг на 30 сентября 2026 года стал отрицательным – минус 197,4 млрд IDR. Бумага торгуется по EV/EBITDA LTM 5,0 – на 8% выше собственной трёхлетней средней 4,6, и при дивидендной доходности 3,5% выглядит скорее привлекательной, чем нет, но лишь за счёт модели портала, обещающей +62% к справедливой стоимости.
Главные тезисы
— Выручка за девять месяцев выросла на 12,4%, до 35,2 трлн IDR, но в первом квартале 2026 года она уже сократилась на 0,3% год к году
— Чистая прибыль за девять месяцев выросла втрое, до 4,4 трлн IDR, а рентабельность поднялась с 4,4% до 12,5%
— Операционный денежный поток за девять месяцев составил 4,4 трлн IDR, и он почти совпал с чистой прибылью
— Чистый долг на 30 сентября 2026 года стал отрицательным – минус 197,4 млрд IDR против минус 3,9 трлн IDR на 30 июня
— Дивидендная доходность за последние 12 месяцев – 3,5%, и выплата держится на прибыли, а не на заёмных деньгах
— EV/EBITDA LTM 5,0 выше собственной трёхлетней средней 4,6 на 8%, то есть бумага дороже своей истории
— Модель портала даёт +62% к справедливой стоимости при переоценке EBITDA под текущие сырьевые цены
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 31 330 | 35 201 | +12,4% |
| EBITDA | 3 072 | — | — |
| Операционная прибыль | 1 596 | — | — |
| Чистая прибыль | 1 394 | 4 411 | +216,4% |
| Операционный денежный поток | 4 204 | 4 436 | +5,5% |
| Капзатраты | 2 449 | — | — |
| Рентабельность по EBITDA | 9,8% | — | — |
| Чистая маржа | 4,4% | 12,5% | +8,1 п.п. |
Выручка за девять месяцев выросла на 12,4%, до 35,2 трлн IDR, но в первом квартале 2026 года она уже сократилась на 0,3% год к году
За девять месяцев 2026 года выручка составила 35,2 трлн IDR – на 12,4% больше, чем годом ранее. Это итог накопленным счётом, и он держится на первых двух кварталах, а не на последнем.
Отдельно первый квартал 2026 года дал 9,9 трлн IDR – на 0,3% меньше, чем в первом квартале 2025 года. Годом ранее тот же квартал прибавлял 5,8%, так что рост верхней строки к началу 2026 года остановился. Причины в фактах не раскрыты, и подставлять сезонность или разовые факторы не стоит.
Для держателя это значит, что годовой рост выручки на 12,4% – скорее база прошлых периодов, чем текущая динамика. Следующий отчёт покажет, вернулась ли выручка к росту или первый квартал был началом более слабого года.
Чистая прибыль за девять месяцев выросла втрое, до 4,4 трлн IDR, а рентабельность поднялась с 4,4% до 12,5%
Чистая прибыль за девять месяцев 2026 года составила 4,4 трлн IDR против 1,4 трлн IDR годом ранее – рост на 216,4%. Рентабельность по чистой прибыли поднялась с 4,4% до 12,5%, то есть на каждые 100 IDR выручки теперь остаётся 12,5 IDR прибыли вместо 4,4.
Такой скачок маржи при выручке, выросшей лишь на 12,4%, означает, что прибыль вытянули расходы, а не продажи. Какая именно строка затрат сократилась, факты не раскрывают, поэтому назвать источник нельзя – видно только результат.
Для оценки важно, что уровень прибыли в 4,4 трлн IDR – это девять месяцев, а не год. За последние 12 месяцев чистая прибыль составила 5,9 трлн IDR, и именно эта база используется в мультипликаторах ниже.
Операционный денежный поток за девять месяцев составил 4,4 трлн IDR, и он почти совпал с чистой прибылью
Операционный денежный поток за девять месяцев 2026 года составил 4,4 трлн IDR – практически столько же, сколько чистая прибыль. Прибыль превращается в деньги, а не оседает в оборотном капитале.
За последние 12 месяцев операционный поток был 6,5 трлн IDR при чистой прибыли 5,9 трлн IDR, то есть денег пришло даже больше, чем прибыли. Это снимает главный вопрос к отчётности – качество прибыли здесь подтверждается кассой.
Свободный денежный поток после капитальных затрат в фактах не раскрыт, поэтому судить о том, сколько остаётся на дивиденды после инвестиций, можно только по косвенным признакам. Но сам операционный поток положительный и стабильный.
Чистый долг на 30 сентября 2026 года стал отрицательным – минус 197,4 млрд IDR против минус 3,9 трлн IDR на 30 июня
На 30 сентября 2026 года чистый долг составил минус 197,4 млрд IDR, то есть денег на счетах больше, чем долга. На 30 июня тот же показатель был минус 3,9 трлн IDR, и за квартал он изменился на +3,7 трлн IDR.
Годом ранее, на 30 сентября 2025 года, чистый долг был положительным – 304,4 млрд IDR. За 12 месяцев он сместился на минус 501,8 млрд IDR и ушёл в отрицательную зону. Компания не просто сократила заимствования, а накопила подушку.
Отношение чистого долга к EBITDA LTM – минус 0,03, то есть долг фактически отсутствует. Направление этого коэффициента факты не дают, поэтому ограничимся уровнем: рычага нет, и это снимает процентный риск из уравнения.
Дивидендная доходность за последние 12 месяцев – 3,5%, и выплата держится на прибыли, а не на заёмных деньгах
Дивидендная доходность за последние 12 месяцев составляет 3,5% к текущей цене. Выплата опирается на прибыль 5,9 трлн IDR за тот же период и на операционный поток 6,5 трлн IDR – деньги на дивиденд есть внутри бизнеса.
Наша оценка дивиденда за текущий год – 3,5–4,0% к цене, и держится она на двух вещах: сохранении прибыли около 5,9 трлн IDR и текущей доле выплат. Если прибыль удержится на уровне девяти месяцев, выплата не уменьшится; если первый квартал 2026 года окажется началом слабого года, дивиденд придётся пересматривать.
Доходность 3,5% скромнее, чем даёт безрисковая ставка, но для сырьевой компании с нулевым долгом и рентабельностью 12,5% это нормальный уровень. Уменьшить выплату может падение прибыли или рост капитальных затрат, которые в фактах не раскрыты.
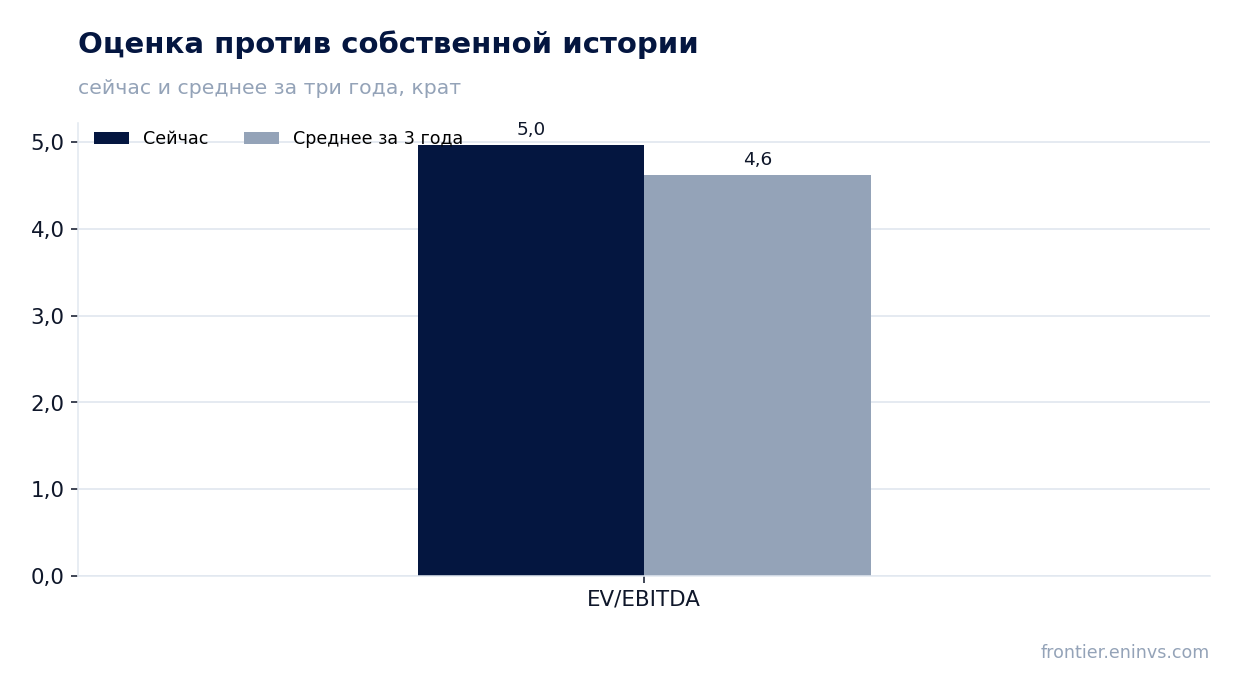
EV/EBITDA LTM 5,0 выше собственной трёхлетней средней 4,6 на 8%, то есть бумага дороже своей истории
По мультипликатору EV/EBITDA LTM бумага торгуется на уровне 5,0 при собственной трёхлетней средней 4,6 – на 8% выше. Это единственное корректное сравнение: с отраслью или аналогами факты сравнивать не позволяют.
P/E LTM составляет 5,9, а EV/EBITDA LTM – 5,0. При рыночной капитализации 35,2 трлн IDR и EBITDA LTM 7,0 трлн IDR оценка выглядит невысокой в абсолюте, но относительно себя самой бумага сейчас дороже, чем была в среднем за три года.
Для держателя это значит, что дальнейший рост возможен только за счёт прибыли, а не за счёт переоценки мультипликатора. Если прибыль удержится на уровне 5,9 трлн IDR, текущая цена оправдана; если прибыль вернётся к уровню прошлого года, мультипликатор окажется завышенным.
Модель портала даёт +62% к справедливой стоимости при переоценке EBITDA под текущие сырьевые цены
По модели портала, где EBITDA пересчитана под текущие сырьевые цены при целевом EV/EBITDA, справедливая стоимость бумаги на 62% выше текущей цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Модель опирается на два допущения: текущие сырьевые цены сохранятся и мультипликатор останется на целевом уровне. Первое – главный риск: если цены упадут, EBITDA LTM в 7,0 трлн IDR окажется завышенной базой, и весь расчёт развалится.
Бумага входит в живые модельные стратегии портала – ID Commodity-Upside и ID FVC (quality). Это факт членства по экранам стратегий, а не аргумент в пользу вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 35 234 млрд IDR |
| P/E (LTM) | 5,9 |
| EV/EBITDA (LTM) | 5,0 |
| P/B | 1,57 |
| Чистый долг / EBITDA | -0,03 |
| Операционный денежный поток (LTM) | 6 494 млрд |
| ROE | 22,5% |
| Дивидендная доходность (12 мес) | 3,5% |
| EV/EBITDA, среднее за 3 года | 4,6 |
Итог
Сильной стороной отчёта стала не выручка, выросшая на 12,4%, а прибыль: 4,4 трлн IDR за девять месяцев и рентабельность 12,5% против 4,4% годом ранее. Деньги подтверждают прибыль – операционный поток 4,4 трлн IDR почти совпал с ней, а чистый долг на 30 сентября 2026 года ушёл в минус 197,4 млрд IDR. Слабое место – первый квартал 2026 года с падением выручки на 0,3%, и именно он определяет, удержится ли прибыль. Бумага дороже своей истории: EV/EBITDA LTM 5,0 против трёхлетней средней 4,6. Вердикт – скорее привлекательная: дивиденд 3,5% и модель портала с +62% перевешивают премию к собственной истории, но только пока прибыль держится на уровне 5,9 трлн IDR.
Перейти к финансовой карточке компании PTBA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций