Coforge: выручка выросла на 54,8%, но долг за полгода прибавил 45,2 млрд рупий
Coforge раскрыла результаты за третий квартал 2026 года: выручка составила 61 708 млн рупий, прибавив 54,8% год к году, EBITDA достигла 11 919 млн рупий при марже 19,3% против 4,4% годом ранее, чистая прибыль выросла на 56,5% до 5 881 млн рупий. Рост ускоряется – во втором квартале 2026 года выручка прибавляла 54,8% против 49,2% в первом, – но за полгода с 31 марта по 30 сентября чистый долг вырос с минус 6,9 млрд до 38,2 млрд рупий, и это главный вопрос к отчёту. При мультипликаторе EV/EBITDA 22,0 против собственного трёхлетнего среднего 26,7 бумага выглядит дешевле своей истории, и по совокупности аргументов мы оцениваем её как скорее привлекательную.
Главные тезисы
— Выручка прибавила 54,8% год к году, и рост ускорился относительно первого квартала 2026 года
— EBITDA-маржа поднялась до 19,3% с 4,4% годом ранее, и это главный источник роста прибыли
— Чистая прибыль выросла на 56,5% до 5 881 млн рупий при стабильной марже 9,5%
— Чистый долг вырос с минус 6,9 млрд до 38,2 млрд рупий за полгода, и это оплата роста
— Долговая нагрузка в 1,01 EBITDA LTM – умеренная для компании с такой динамикой
— EV/EBITDA 22,0 ниже собственного трёхлетнего среднего 26,7 на 18%
— Дивидендная доходность 0,6% слишком мала, чтобы влиять на оценку бумаги
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 39,9 | 61,7 | +54,8% |
| EBITDA | 1,73 | 11,9 | +587,4% |
| Операционная прибыль | 5,61 | 9,85 | +75,7% |
| Чистая прибыль | 3,76 | 5,88 | +56,5% |
| Рентабельность по EBITDA | 4,4% | 19,3% | +14,9 п.п. |
| Чистая маржа | 9,4% | 9,5% | +0,1 п.п. |
Выручка прибавила 54,8% год к году, и рост ускорился относительно первого квартала 2026 года
В третьем квартале 2026 года выручка составила 61 708 млн рупий, что на 54,8% больше, чем годом ранее. Это продолжение сильной динамики: во втором квартале 2026 года рост составлял 54,8% против 49,2% в первом, то есть ускорение относительно начала года сохраняется.
Квартальная выручка растёт последовательно: 44 504 млн в первом квартале, 55 277 млн во втором и 61 708 млн в третьем. Такой профиль говорит о том, что компания набирает обороты внутри года, а не только за счёт низкой базы прошлого года.
Для компании, которая растёт быстрее 50% год к году, ключевой вопрос – за счёт чего этот рост достигается. В отчёте нет разбивки по сегментам, поэтому мы фиксируем сам факт ускорения и ждём следующего отчёта, чтобы увидеть, сохраняется ли темп.
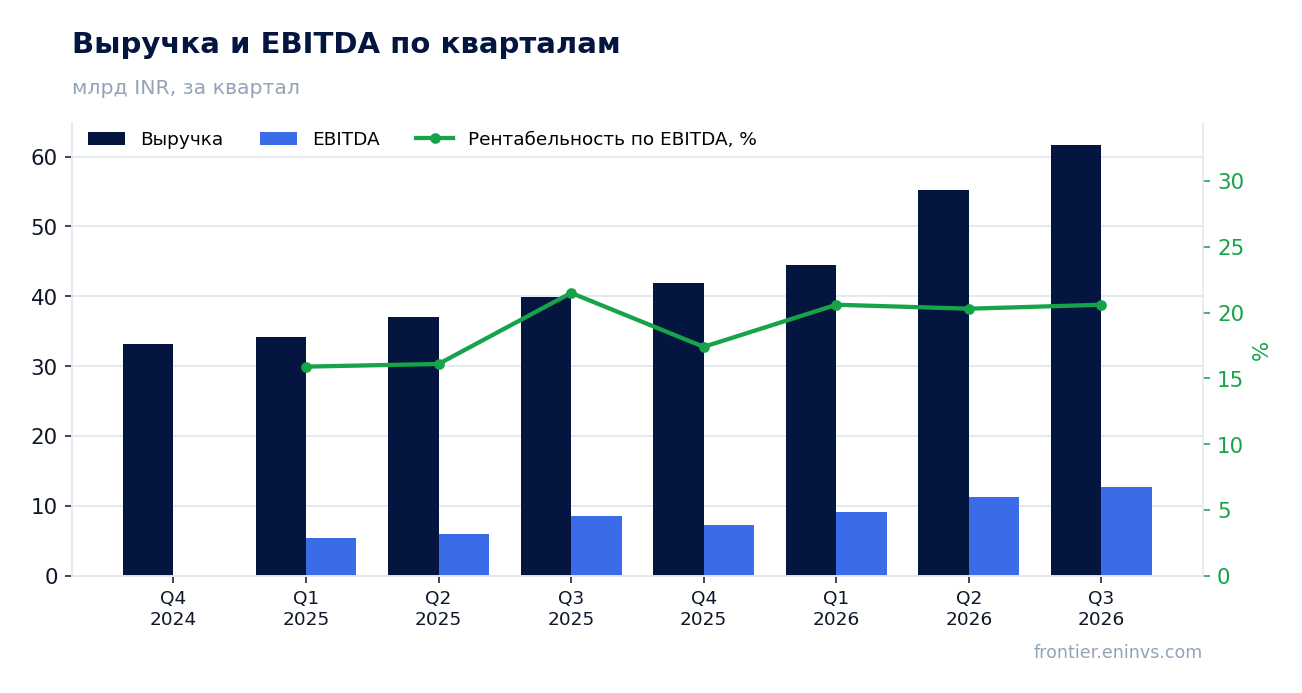
EBITDA-маржа поднялась до 19,3% с 4,4% годом ранее, и это главный источник роста прибыли
EBITDA в третьем квартале 2026 года составила 11 919 млн рупий, а маржа – 19,3% против 4,4% годом ранее. Такой скачок маржи и обеспечил рост EBITDA на 587,4% год к году, тогда как выручка выросла на 54,8%.
Операционная прибыль составила 9 847 млн рупий, то есть разница между EBITDA и операционной прибылью – около 2,1 млрд рупий – приходится на амортизацию. Это умеренная величина относительно выручки, и она не искажает картину маржи.
Рост маржи с 4,4% до 19,3% – это не косметическое улучшение, а смена уровня рентабельности. Если он удержится, прибыль будет расти быстрее выручки и дальше, но именно устойчивость маржи – главный предмет наблюдения в следующем отчёте.
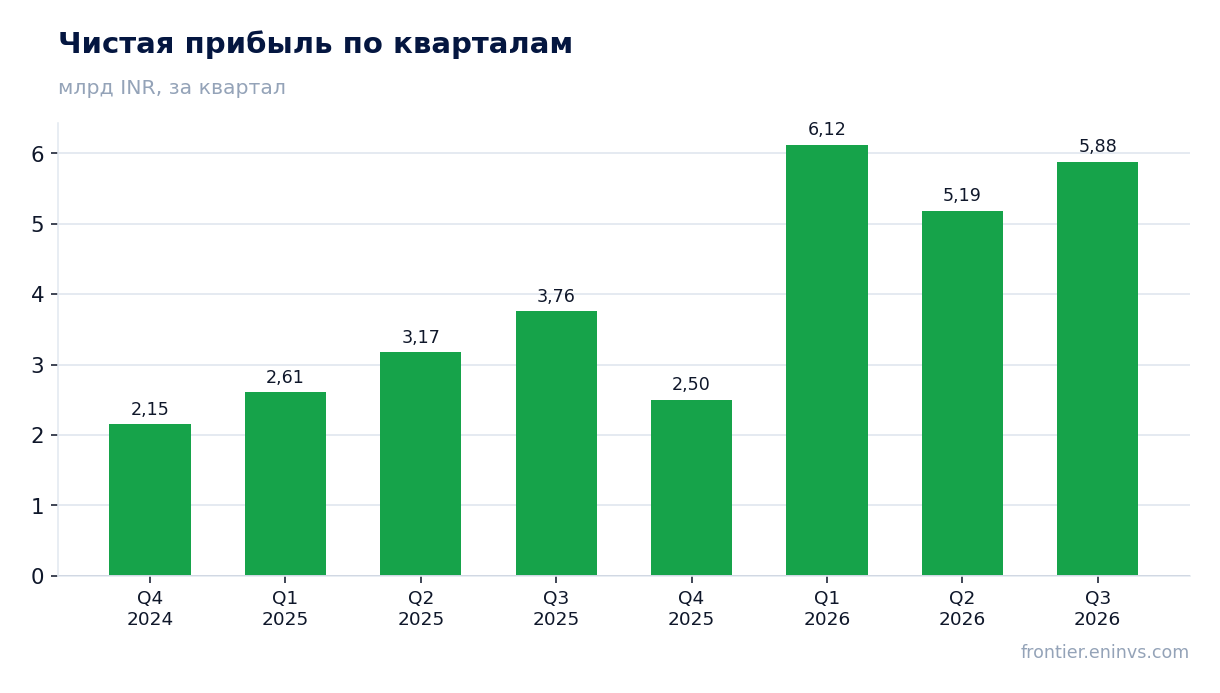
Чистая прибыль выросла на 56,5% до 5 881 млн рупий при стабильной марже 9,5%
Чистая прибыль за третий квартал 2026 года составила 5 881 млн рупий, что на 56,5% больше, чем годом ранее. Маржа чистой прибыли при этом почти не изменилась – 9,5% против 9,4%, – то есть прибыль выросла вместе с выручкой, а не за счёт разовых статей.
Рост прибыли на 56,5% при росте выручки на 54,8% означает, что операционный рычаг сработал умеренно: основную часть прироста дал объём, а не расширение маржи. Это здоровый профиль роста, хотя он и не такой впечатляющий, как скачок EBITDA.
За последние 12 месяцев чистая прибыль составила 19 692 млн рупий. Эта база важна для оценки мультипликатора P/E 42,5, который мы разбираем ниже.
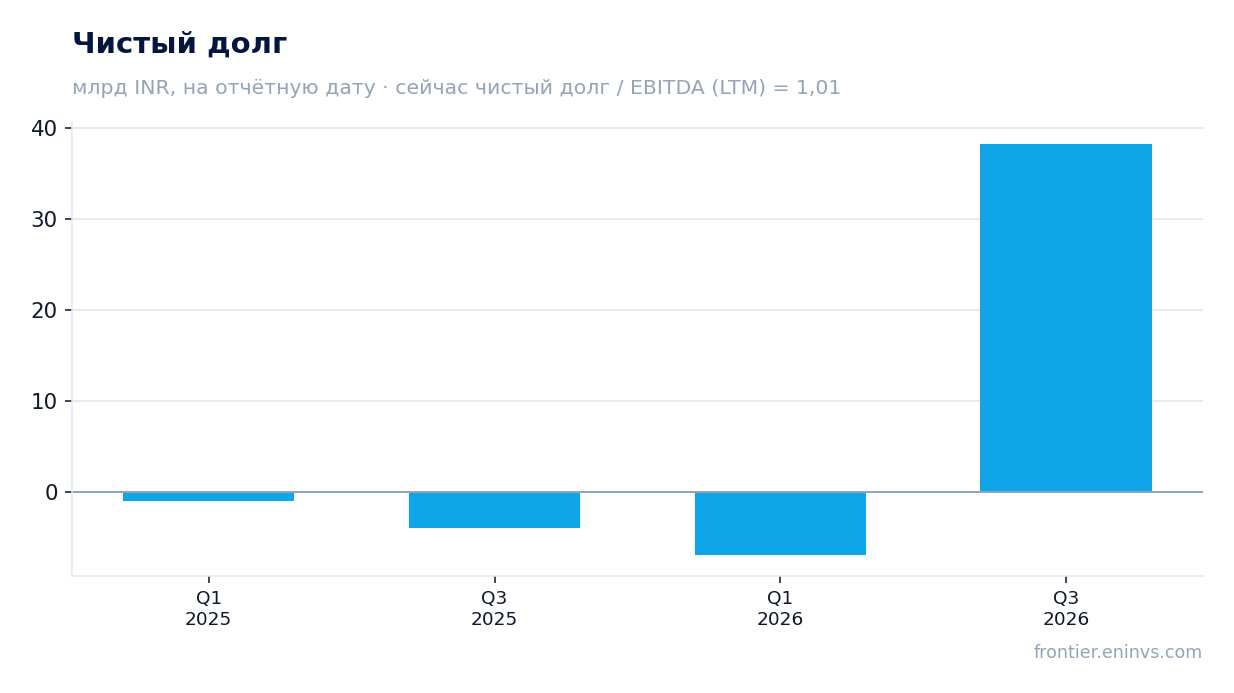
Чистый долг вырос с минус 6,9 млрд до 38,2 млрд рупий за полгода, и это оплата роста
На 30 сентября 2026 года чистый долг составил 38,2 млрд рупий против минус 6,9 млрд на 31 марта 2026 года – изменение на 45,2 млрд за полгода. Годом ранее, на 30 сентября 2025 года, чистый долг был минус 3,9 млрд, то есть за 12 месяцев он вырос на 42,2 млрд.
Такой переход от чистой денежной позиции к долгу – это следствие роста: компания финансирует расширение бизнеса. Отношение чистого долга к EBITDA LTM составляет 1,01, и это умеренный уровень для компании с ростом выручки выше 50%.
Мы не располагаем более ранним значением этого коэффициента, поэтому не утверждаем, что нагрузка выросла или снизилась, – фиксируем только текущий уровень. Вопрос в том, остановится ли рост долга, когда темп расширения бизнеса замедлится.
Долговая нагрузка в 1,01 EBITDA LTM – умеренная для компании с такой динамикой
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,01. При EBITDA LTM в 37 812 млн рупий и чистом долге 38,2 млрд рупий это означает, что долг примерно равен годовой EBITDA.
Для растущей компании такой уровень – не тревожный сигнал: он оставляет пространство для дальнейшего финансирования роста. Но он и не позволяет игнорировать долг: при замедлении роста обслуживание станет заметнее.
Процентные расходы в отчёте отдельно не раскрыты, поэтому мы не можем оценить, сколько стоит обслуживание долга. Это ограничение анализа, а не повод для домыслов.
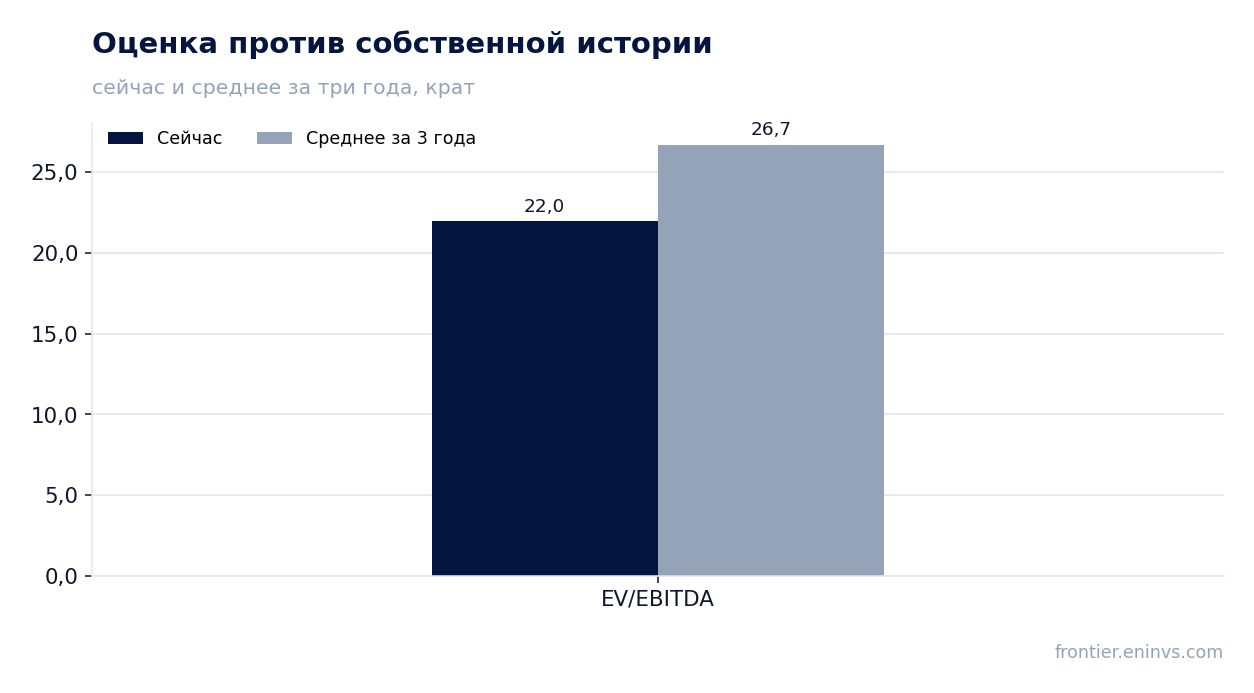
EV/EBITDA 22,0 ниже собственного трёхлетнего среднего 26,7 на 18%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 22,0 против собственного трёхлетнего среднего 26,7, то есть бумага торгуется на 18% ниже своей истории. Это единственное сравнение, которое мы делаем: с сектором или аналогами мы не сравниваем, таких данных у нас нет.
P/E LTM составляет 42,5 – высокий уровень, но он отражает ожидания роста, а не переоценённость относительно собственной истории. По EV/EBITDA бумага дешевле, чем обычно, и это главный аргумент в пользу текущей оценки.
По модели портала потенциал роста к справедливой стоимости составляет +21%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Дивидендная доходность 0,6% слишком мала, чтобы влиять на оценку бумаги
Дивидендная доходность за последние 12 месяцев составляет 0,6%. Это низкий уровень, который не играет роли в оценке бумаги: основной возврат инвестору здесь должен приходить от роста бизнеса, а не от выплат.
При такой доходности дивиденд не покрывает даже инфляцию, и мы не ждём, что он станет аргументом в пользу бумаги в ближайшие кварталы. Компания направляет средства на рост, и это логично при текущей динамике.
Если рост замедлится, вопрос о дивидендной политике станет актуальнее, но пока выплаты слишком малы, чтобы влиять на решение держателя.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 838 млрд INR |
| P/E (LTM) | 42,5 |
| EV/EBITDA (LTM) | 22,0 |
| P/B | 8,78 |
| Чистый долг / EBITDA | 1,01 |
| ROE | 14,7% |
| Дивидендная доходность (12 мес) | 0,6% |
| EV/EBITDA, среднее за 3 года | 26,7 |
Итог
Сильной стороной отчёта стал рост выручки на 54,8% с ускорением относительно первого квартала и восстановление EBITDA-маржи до 19,3%. Однако рост оплачен долгом: чистый долг вырос с минус 6,9 млрд до 38,2 млрд рупий за полгода, и это главный вопрос для держателя. Мультипликатор EV/EBITDA 22,0 ниже собственного трёхлетнего среднего 26,7, что делает бумагу дешевле её истории. По совокупности аргументов мы оцениваем бумагу как скорее привлекательную, но устойчивость маржи и динамика долга требуют подтверждения в следующем отчёте.
Перейти к финансовой карточке компании COFORGE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций