Dr. Reddy's: выручка почти вернулась к прошлогодней, но прибыль упала на треть из-за сжатия маржи
В отчёте за квартал, закончившийся 30 сентября 2026 года, Dr. Reddy's показала выручку 86 708 млн INR – на 1,5% меньше, чем годом ранее, EBITDA 18 794 млн INR (–22,7%) и чистую прибыль 9 250 млн INR (–35,6%). Маржа EBITDA сжалась с 27,6% до 21,7%, чистая маржа – с 16,3% до 10,7%, а чистый долг на 30 сентября 2026 года составил 59,0 млрд INR. При мультипликаторе EV/EBITDA 22,0 против собственного трёхлетнего среднего 13,5 акция выглядит дороже своей истории, поэтому вердикт – «скорее непривлекательная».
Главные тезисы
— Выручка почти догнала прошлогоднюю: спад замедлился с 5,6% в предыдущем квартале до 1,5%
— EBITDA упала на 22,7%, и маржа сжалась с 27,6% до 21,7%
— Чистая прибыль сократилась на 35,6% – сильнее EBITDA, потому что маржа упала до 10,7%
— Свободный денежный поток остаётся положительным, но тонким: 959 млн INR после капзатрат
— Чистый долг вырос до 59,0 млрд INR, а отношение долга к EBITDA LTM составляет 1,13
— Дивидендная доходность 0,6% почти не компенсирует падение прибыли
— EV/EBITDA 22,0 на 62% выше собственного трёхлетнего среднего 13,5
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 88,1 | 86,7 | -1,5% |
| EBITDA | 24,3 | 18,8 | -22,7% |
| Операционная прибыль | 17,9 | 12,8 | -28,3% |
| Чистая прибыль | 14,4 | 9,25 | -35,6% |
| Операционный денежный поток | 15,6 | 5,28 | -66,1% |
| Капзатраты | 10,1 | 4,33 | -57,3% |
| Рентабельность по EBITDA | 27,6% | 21,7% | -5,9 п.п. |
| Чистая маржа | 16,3% | 10,7% | -5,6 п.п. |
Выручка почти догнала прошлогоднюю: спад замедлился с 5,6% в предыдущем квартале до 1,5%
В квартале, закончившемся 30 сентября 2026 года, выручка составила 86 708 млн INR – на 1,5% меньше, чем годом ранее.
Годом ранее выручка в том же квартале была 88 051 млн INR, так что абсолютное сокращение – около 1,3 млрд INR. Компания почти вернулась к прошлогоднему уровню продаж, но всё ещё ниже него.
Для оценки устойчивости важно, что спад не ускоряется: два квартала подряд темпы улучшаются. Однако одного квартала недостаточно, чтобы говорить о развороте тренда, – следующий отчёт покажет, закрепилось ли улучшение.
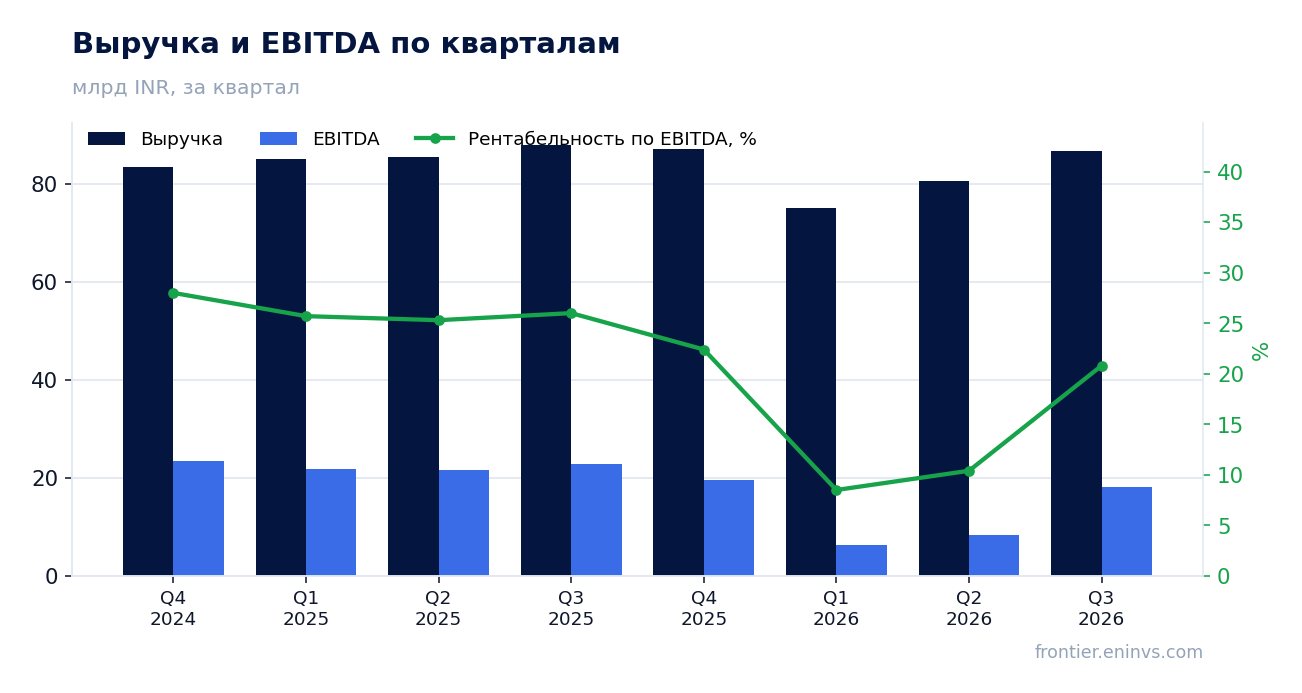
EBITDA упала на 22,7%, и маржа сжалась с 27,6% до 21,7%
EBITDA за квартал, закончившийся 30 сентября 2026 года, составила 18 794 млн INR против 22 918 млн INR годом ранее – падение на 22,7%. При почти неизменной выручке это означает, что основное давление пришло со стороны рентабельности, а не объёмов.
Маржа EBITDA сжалась с 27,6% до 21,7% – на 5,9 процентного пункта. Операционная прибыль сократилась до 12 806 млн INR с 17 867 млн INR годом ранее, то есть на 28,3%, – быстрее выручки, что подтверждает рост издержек относительно продаж.
Сжатие маржи на 5,9 п.п. – главный фактор, объясняющий падение прибыли. Без восстановления рентабельности даже возврат выручки к росту не вернёт прибыль к прошлым уровням.
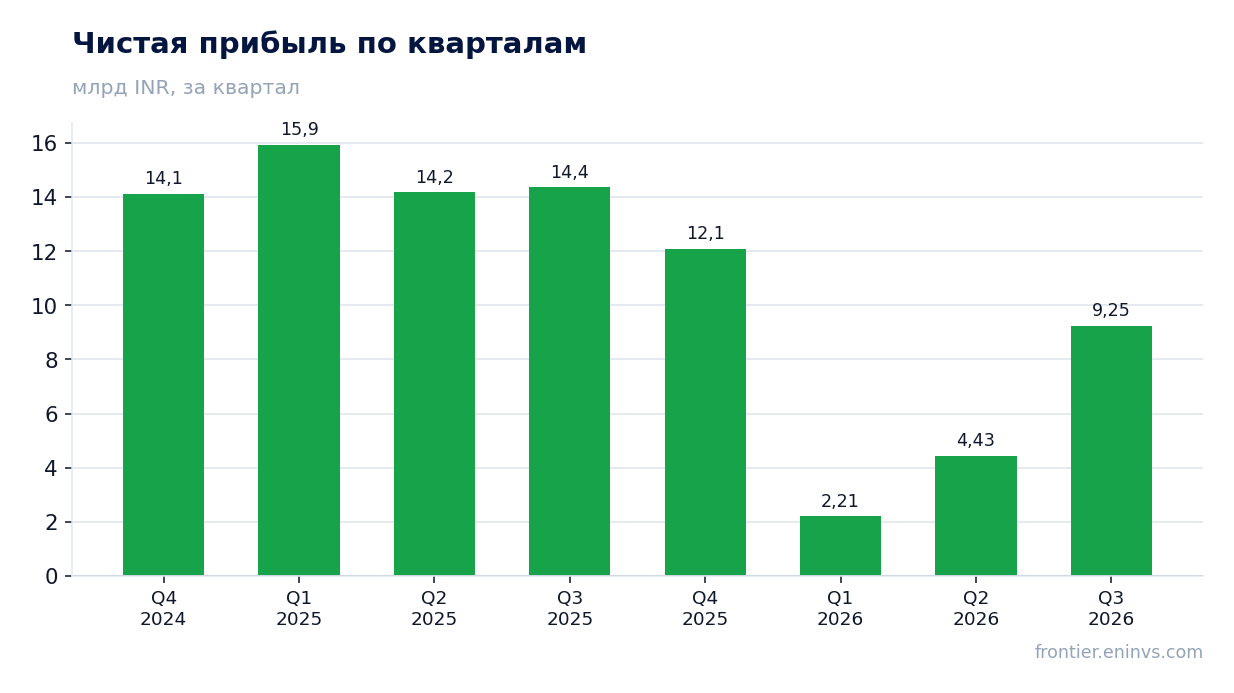
Чистая прибыль сократилась на 35,6% – сильнее EBITDA, потому что маржа упала до 10,7%
Чистая прибыль за квартал, закончившийся 30 сентября 2026 года, составила 9 250 млн INR против 14 372 млн INR годом ранее – снижение на 35,6%. Это больше, чем падение EBITDA, что указывает на давление ниже операционной линии.
Чистая маржа упала с 16,3% до 10,7% – на 5,6 процентного пункта. При выручке 86 708 млн INR и чистой прибыли 9 250 млн INR компания зарабатывает примерно 10,7 пайсы на каждый рупий продаж.
Разрыв между падением EBITDA (–22,7%) и чистой прибыли (–35,6%) говорит о том, что часть прибыли съели статьи ниже EBITDA – вероятно, амортизация и процентные расходы, – но в фактах нет разбивки, поэтому точную причину назвать нельзя. Для инвестора важно, что давление на прибыль сильнее, чем на операционный результат.
Свободный денежный поток остаётся положительным, но тонким: 959 млн INR после капзатрат
Операционный денежный поток за квартал, закончившийся 30 сентября 2026 года, составил 5 284 млн INR, капитальные затраты – 4 325 млн INR. Свободный денежный поток после капзатрат – 959 млн INR, что при чистой прибыли 9 250 млн INR означает, что в деньги превратилась лишь малая часть прибыли.
Для сравнения: годом ранее операционный поток был 15 573 млн INR при капзатратах 10 135 млн INR, то есть свободный поток составлял 5 438 млн INR. Сейчас он почти в шесть раз меньше – при том что выручка сократилась лишь на 1,5%.
Тонкий свободный поток ограничивает способность компании снижать долг и платить дивиденды без наращивания заимствований. Это ключевой риск, который стоит держать в поле зрения.
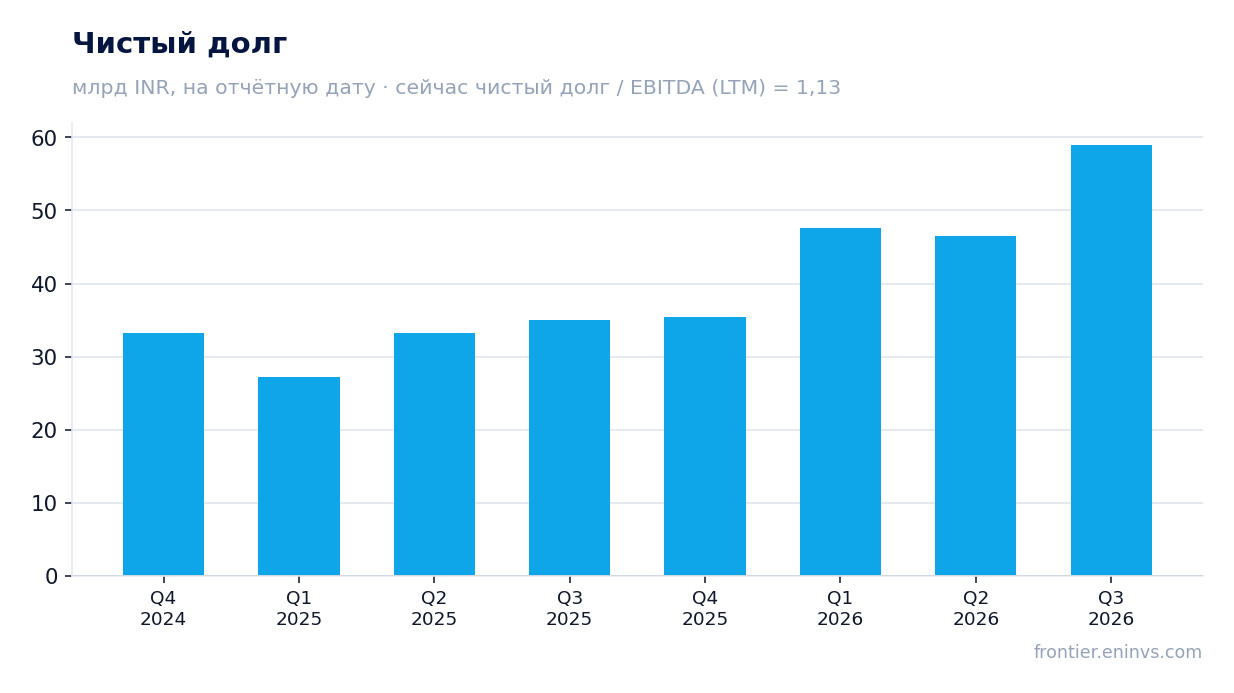
Чистый долг вырос до 59,0 млрд INR, а отношение долга к EBITDA LTM составляет 1,13
Чистый долг на 30 сентября 2026 года составил 59,0 млрд INR. С 30 июня 2026 года он вырос с 46,5 млрд INR до 59,0 млрд INR (+12,5 млрд), а за 12 месяцев – с 35,0 млрд INR на 30 сентября 2025 года до 59,0 млрд INR (+23,9 млрд).
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,13. Это умеренный уровень, но он рассчитан на базе LTM EBITDA 52 162,8 млн INR, которая включает более сильные предыдущие кварталы; при сохранении текущего уровня EBITDA нагрузка будет выше.
Рост долга на 23,9 млрд INR за год при тонком свободном потоке означает, что компания финансирует выплаты и инвестиции в том числе за счёт заимствований. Это ограничивает финансовую гибкость.
Дивидендная доходность 0,6% почти не компенсирует падение прибыли
Дивидендная доходность за последние 12 месяцев – 0,6%. При рыночной капитализации 1 098 160 млн INR это соответствует выплатам около 6,7 млрд INR, что составляет примерно четверть чистой прибыли за последние 12 месяцев (27 985 млн INR).
Наша оценка дивиденда на текущий год исходит из сохранения payout на уровне около четверти прибыли; при чистой прибыли LTM 27 985 млн INR выплата может составить порядка 7 млрд INR, что даёт доходность около 0,6% на текущую цену. Оценка чувствительна к прибыли: если квартальная прибыль останется на уровне 9 250 млн INR, годовая база снизится, и выплата уменьшится.
Доходность 0,6% значительно ниже ключевой ставки и не компенсирует падение прибыли на 35,6%. Дивиденд не является аргументом в пользу акции при текущей цене; снизить выплату может дальнейшее сжатие маржи и слабый свободный поток.
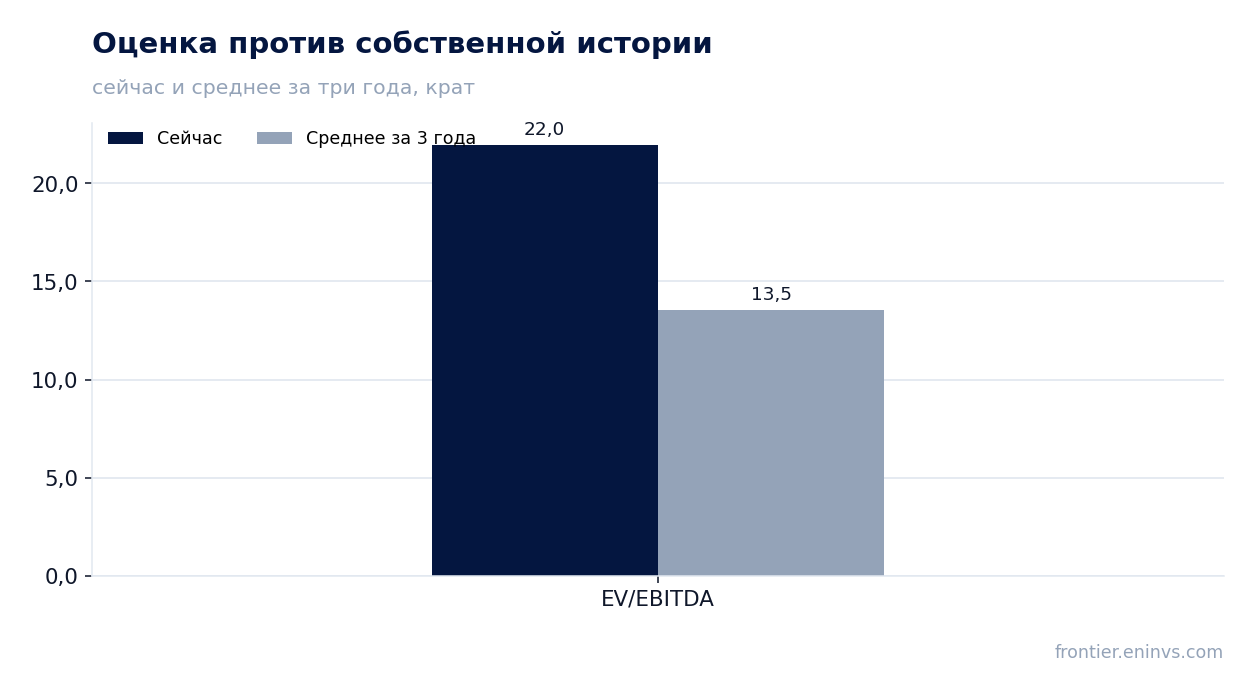
EV/EBITDA 22,0 на 62% выше собственного трёхлетнего среднего 13,5
EV/EBITDA за последние 12 месяцев – 22,0 против собственного трёхлетнего среднего 13,5, то есть на 62% выше. Акция торгуется заметно дороже своей истории по этому мультипликатору.
P/E LTM – 39,2, что при чистой прибыли LTM 27 985 млн INR и рыночной капитализации 1 098 160 млн INR отражает высокую оценку прибыли. Рентабельность капитала (ROE) – 9,6%, что ниже стоимости капитала для большинства инвесторов.
По модели портала справедливая стоимость акции на 23% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка; она опирается на рост EBITDA и целевой мультипликатор.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 098 млрд INR |
| P/E (LTM) | 39,2 |
| EV/EBITDA (LTM) | 22,0 |
| P/B | 2,91 |
| Чистый долг / EBITDA | 1,13 |
| Операционный денежный поток (LTM) | 30,9 млрд |
| ROE | 9,6% |
| Дивидендная доходность (12 мес) | 0,6% |
| EV/EBITDA, среднее за 3 года | 13,5 |
Итог
Сильной стороной отчёта стало замедление спада выручки: падение с 5,6% до 1,5% год к году показывает, что продажи почти вернулись к прошлогоднему уровню. Но прибыль упала на 35,6%, маржа EBITDA сжалась с 27,6% до 21,7%, а свободный поток составил лишь 959 млн INR. Чистый долг вырос до 59,0 млрд INR, дивидендная доходность 0,6% не компенсирует потерь, а EV/EBITDA 22,0 на 62% выше собственного трёхлетнего среднего. Вердикт – «скорее непривлекательная»: для улучшения нужны восстановление маржи и рост прибыли, а не только стабилизация выручки.
Перейти к финансовой карточке компании DRREDDY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций