ICICI Bank: прибыль выросла на 22,3%, но её обогнал рост чистого процентного дохода
В отчёте за третий квартал 2026 года ICICI Bank показала чистую прибыль 163 331,8 млн рупий и чистый процентный доход 401 531,7 млн рупий. Прибыль выросла на 22,3% год к году, а темп роста процентного дохода ускорился с 7,7% в первом квартале до 16,0% во втором. Банк торгуется с P/E 16,9 при рентабельности капитала 16,9%, и по модели портала акция имеет потенциал около +7% к справедливой стоимости – бумага выглядит скорее привлекательной, но рост прибыли отстаёт от роста процентного дохода.
Главные тезисы
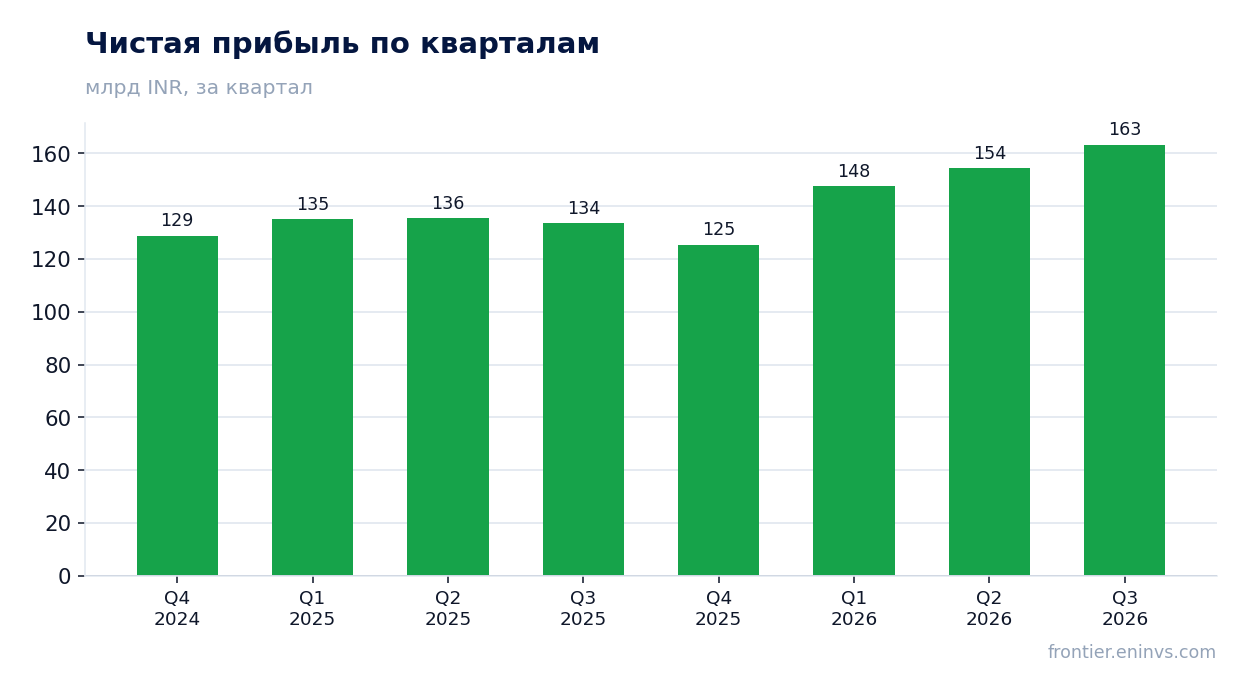
— Чистая прибыль выросла на 22,3% год к году, но чистый процентный доход прибавил больше – прибыль отстаёт от роста основного дохода
— Чистый процентный доход ускорил рост с 7,7% в первом квартале до 16,0% во втором – это главный драйвер отчёта
— Рентабельность капитала 16,9% при P/E 16,9 – банк зарабатывает на уровне своей оценки, без запаса на переоценку
— Дивидендная доходность 0,86% слишком мала, чтобы поддерживать цену акции на фоне высокой ставки
— По модели портала акция имеет потенциал +7% к справедливой стоимости – умеренный, но положительный сигнал
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 134 | 163 | +22,3% |
Чистая прибыль выросла на 22,3% год к году, но чистый процентный доход прибавил больше – прибыль отстаёт от роста основного дохода
Чистая прибыль за третий квартал 2026 года составила 163 331,8 млн рупий, что на 22,3% больше, чем годом ранее. Это сильный результат, но он скромнее роста чистого процентного дохода, который за тот же квартал достиг 401 531,7 млн рупий.
Разрыв объясняется тем, что прибыль растёт медленнее основного дохода: часть процентного дохода съедают расходы и резервы. Без детализации по статьям затрат из отчёта нельзя сказать, какая именно строка дала отставание, но сам факт важен – банк наращивает процентный доход быстрее, чем доводит его до прибыли.
Для держателя это означает, что качество роста пока не подтверждено: ускорение выручки есть, а ускорения прибыли нет. Следующий отчёт покажет, догонит ли прибыль процентный доход или разрыв сохранится.
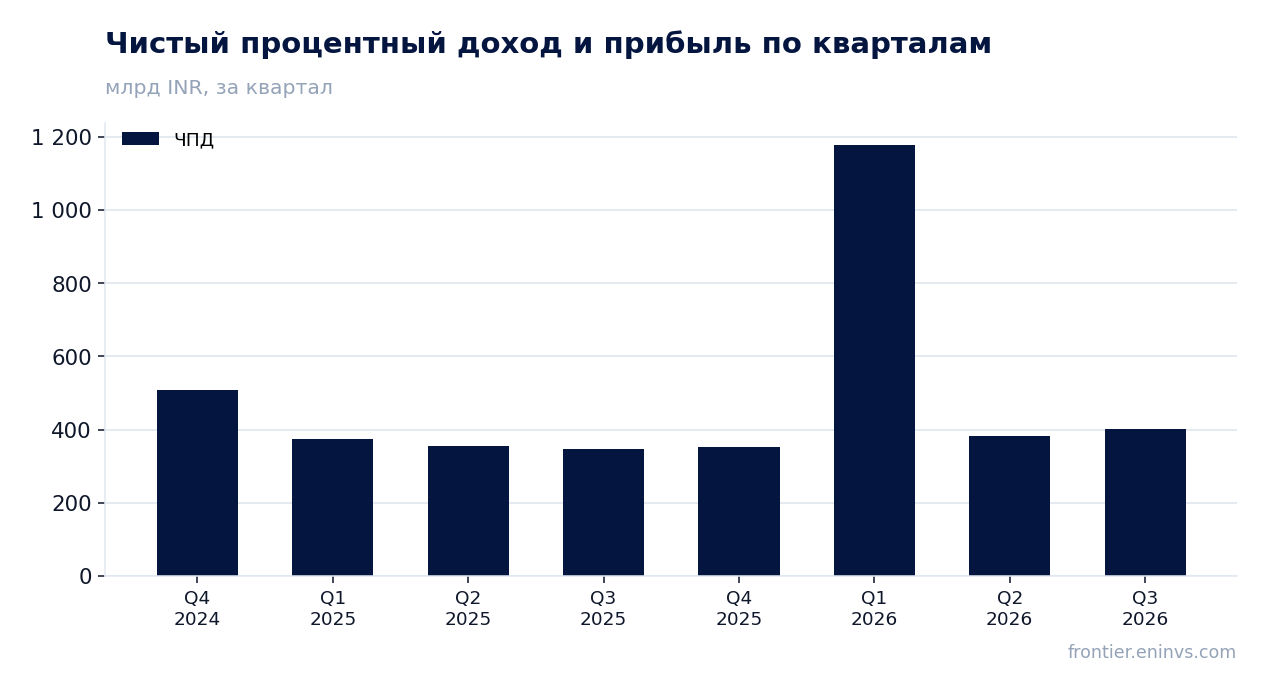
Чистый процентный доход ускорил рост с 7,7% в первом квартале до 16,0% во втором – это главный драйвер отчёта
Рост чистого процентного дохода ускорился: в первом квартале 2026 года он составлял 7,7% год к году, во втором – уже 16,0%. Это ускорение – ключевой позитив отчёта, потому что процентный доход остаётся главным источником выручки банка.
Ускорение видно и в абсолютных цифрах: за третий квартал 2026 года чистый процентный доход составил 401 531,7 млн рупий против 383 657,4 млн кварталом ранее. Рост квартал к кварталу небольшой, но он идёт на фоне уже высокого темпа год к году.
Причина ускорения в отчёте не раскрыта. Важно, что оно устойчиво: два квартала подряд темп роста увеличивается, а не колеблется. Если третий квартал подтвердит динамику, это укрепит базу для прибыли.
Рентабельность капитала 16,9% при P/E 16,9 – банк зарабатывает на уровне своей оценки, без запаса на переоценку
ICICI Bank торгуется с P/E 16,9 по прибыли за последние 12 месяцев и показывает рентабельность капитала 16,9%. Соотношение почти единичное: инвестор платит за рубль прибыли примерно столько же, сколько банк зарабатывает на рубль капитала.
Для банка это нейтральная оценка. С одной стороны, 16,9% рентабельности – достойный уровень, который оправдывает мультипликатор. С другой – запас на переоценку отсутствует: чтобы акция росла дальше, нужен либо рост прибыли, либо снижение ставки дисконтирования.
По модели портала справедливая стоимость акции на 7% выше текущей цены. Это умеренный потенциал, который не создаёт большой подушки безопасности, но и не сигнализирует о переоценке.
Дивидендная доходность 0,86% слишком мала, чтобы поддерживать цену акции на фоне высокой ставки
Дивидендная доходность ICICI Bank за последние 12 месяцев составляет 0,86%. Это низкий уровень, который не создаёт конкуренции безрисковым инструментам и не удерживает цену акции при коррекции рынка.
При рентабельности капитала 16,9% и P/E 16,9 банк мог бы платить больше, но фактическая выплата скромная. Причина в том, что прибыль направляется на рост капитала, а не на дивиденды, – это типично для банка, который наращивает процентный доход.
Для держателя дивиденд здесь – не источник дохода, а скорее сигнал стабильности. Ожидать роста выплат в ближайшие кварталы не стоит: пока прибыль отстаёт от процентного дохода, свободного капитала на увеличение дивиденда немного.
По модели портала акция имеет потенциал +7% к справедливой стоимости – умеренный, но положительный сигнал
По модели портала справедливая стоимость акции ICICI Bank на 7% выше текущей рыночной цены. Это наш собственный расчёт, основанный на рентабельности капитала и мультипликаторе P/B, а не рыночный консенсус.
Потенциал в 7% – умеренный. Он не создаёт большого запаса прочности, но и не говорит о переоценке. При P/E 16,9 и рентабельности капитала 16,9% рынок оценивает банк почти по справедливости, и модель это подтверждает.
Сигнал был бы сильнее, если бы прибыль росла быстрее процентного дохода. Пока разрыв между ними сохраняется, потенциал остаётся скромным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10 002 млрд INR |
| P/E (LTM) | 16,9 |
| P/B | 2,75 |
| ROE | 16,9% |
| Дивидендная доходность (12 мес) | 0,9% |
Итог
Сильная сторона отчёта – ускорение чистого процентного дохода с 7,7% до 16,0% год к году и прибыль в 163 331,8 млн рупий, выросшая на 22,3%. Слабая сторона – прибыль растёт медленнее дохода, а дивидендная доходность 0,86% не создаёт поддержки. Оценка нейтральна: P/E 16,9 при рентабельности капитала 16,9% не оставляет запаса, а потенциал по модели портала всего +7%. Вердикт – скорее привлекательная, но без большого запаса прочности: для роста нужен либо ускоренный рост прибыли, либо снижение ставки.
Перейти к финансовой карточке компании ICICIBANK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций