Reliance Industries: выручка выросла на 29,8%, но EBITDA упала на 28,1% – прибыль держится не на операциях
Reliance Industries раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Выручка составила 3 306,0 млрд INR, прибавив 29,8% год к году, чистая прибыль выросла на 40,6% до 255,5 млрд INR, а EBITDA сократилась на 28,1% до 470,9 млрд INR, и маржа упала до 14,2% с 25,7%. При мультипликаторе EV/EBITDA 12,5, который совпадает со средним за три года 12,9, и оценке портала, дающей минус 44% к справедливой стоимости, бумага выглядит нейтрально: рост выручки и прибыли не подкреплён операционной рентабельностью.
Главные тезисы
— Выручка прибавила 29,8% год к году, и это ускорение против 27,0% кварталом ранее
— EBITDA сократилась на 28,1%, а маржа упала до 14,2% с 25,7% – рост выручки не дошёл до операционной прибыли
— Чистая прибыль выросла на 40,6% при падении EBITDA, и разрыв между ними показывает, что прибыль держится не на операциях
— Долговая нагрузка 1,29 EBITDA LTM – умеренная, но за 12 месяцев чистый долг вырос с 1 479,6 млрд до 2 032,3 млрд INR
— Дивидендная доходность 0,46% почти не отличается от нуля и не создаёт поддержки цене
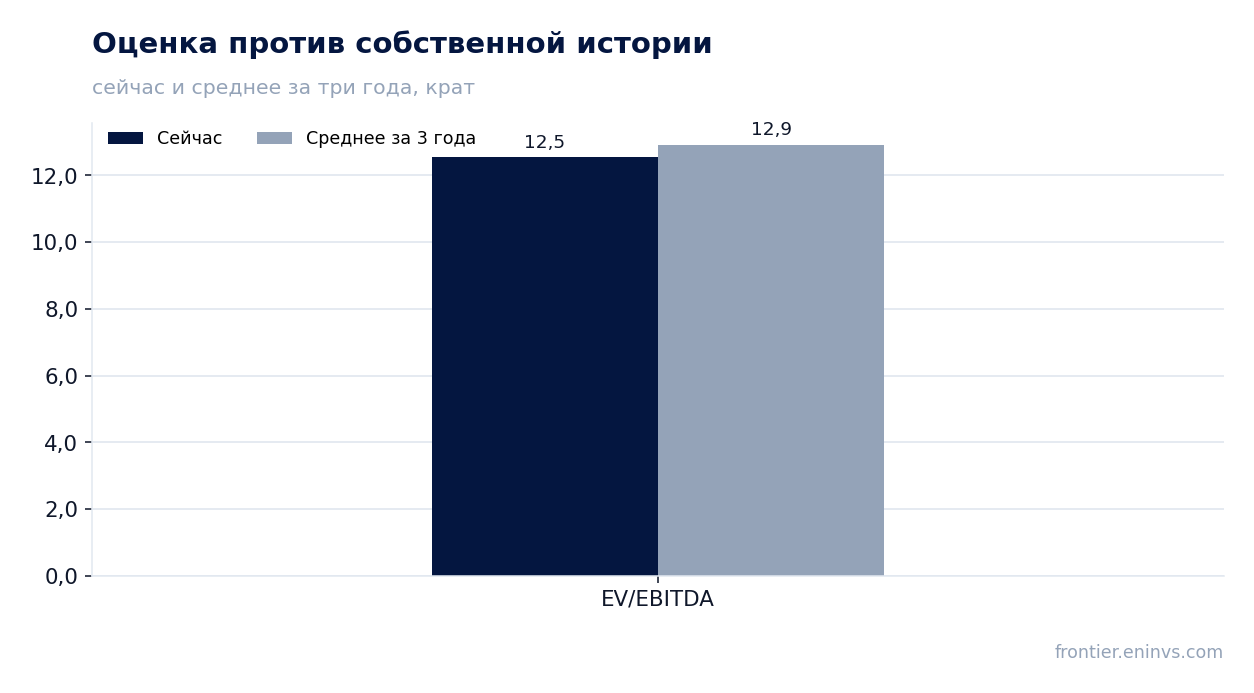
— EV/EBITDA 12,5 совпадает со средним за три года 12,9, так что рынок оценивает компанию ровно так, как привык
— Модель портала даёт минус 44% к справедливой стоимости – рост EBITDA не оправдывает текущую капитализацию
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2 546 | 3 306 | +29,8% |
| EBITDA | 655 | 471 | -28,1% |
| Операционная прибыль | 315 | 413 | +31,2% |
| Чистая прибыль | 182 | 255 | +40,6% |
| Рентабельность по EBITDA | 25,7% | 14,2% | -11,5 п.п. |
| Чистая маржа | 7,1% | 7,7% | +0,6 п.п. |
Выручка прибавила 29,8% год к году, и это ускорение против 27,0% кварталом ранее
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 3 306,0 млрд INR, что на 29,8% больше, чем годом ранее. Кварталом ранее рост был 27,0%, то есть темп ускорился. Это уже второй квартал подряд с ростом около 30% после 12,5% в конце 2025 года.
Ускорение видно и в абсолютных значениях: выручка выросла с 3 094,7 млрд INR в предыдущем квартале до 3 306,0 млрд INR. Такой шаг за один квартал – сильный сигнал спроса, но он не сопровождается ростом операционной прибыли, и это главное противоречие отчёта.
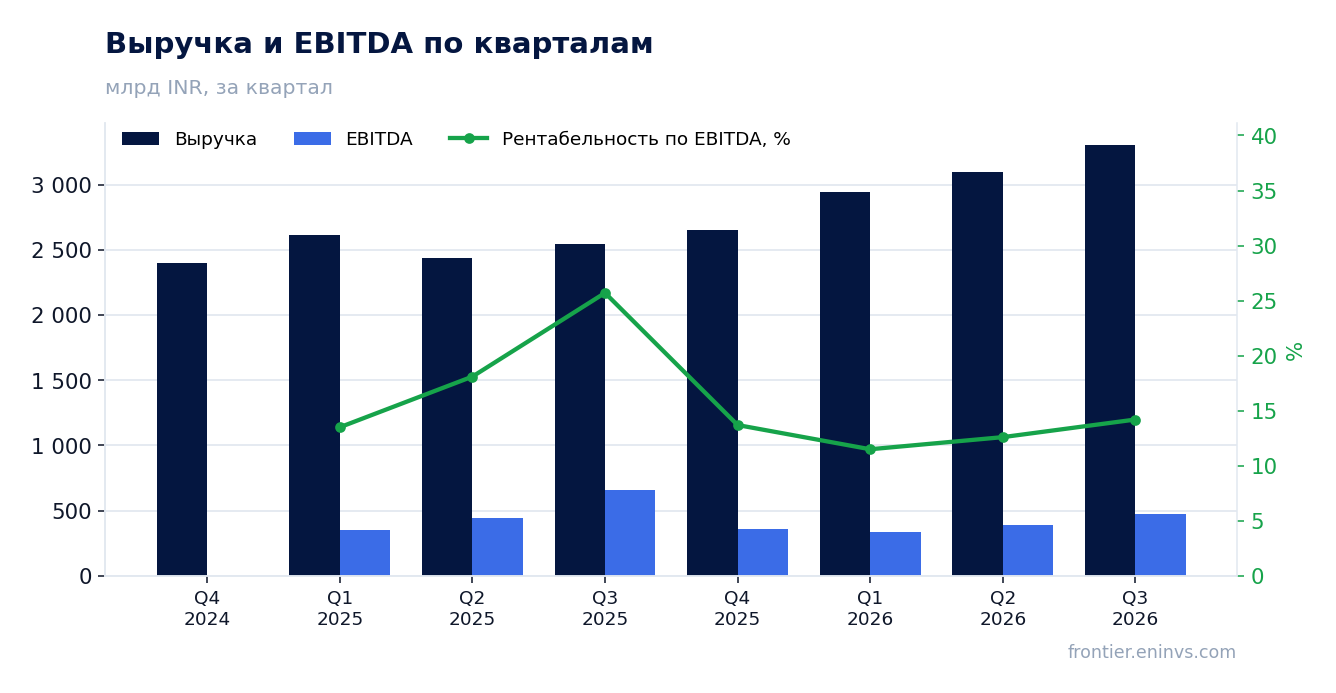
EBITDA сократилась на 28,1%, а маржа упала до 14,2% с 25,7% – рост выручки не дошёл до операционной прибыли
EBITDA за отчётный квартал составила 470,9 млрд INR против 655,2 млрд INR годом ранее, падение на 28,1%. Маржа по EBITDA сжалась до 14,2% с 25,7% – более чем на 11 процентных пунктов. Операционная прибыль при этом выросла до 413,0 млрд INR, то есть разрыв между EBITDA и операционной прибылью сократился.
Такая динамика означает, что рост выручки сопровождался непропорциональным ростом затрат ниже операционной прибыли – амортизации, процентов или иных статей, которые не входят в операционную прибыль, но входят в EBITDA. Именно они съели почти всю операционную рентабельность.
Для держателя это ключевой риск: компания наращивает обороты, но каждый рубль выручки приносит всё меньше EBITDA. Пока маржа не стабилизируется, сильный рост выручки не транслируется в стоимость.
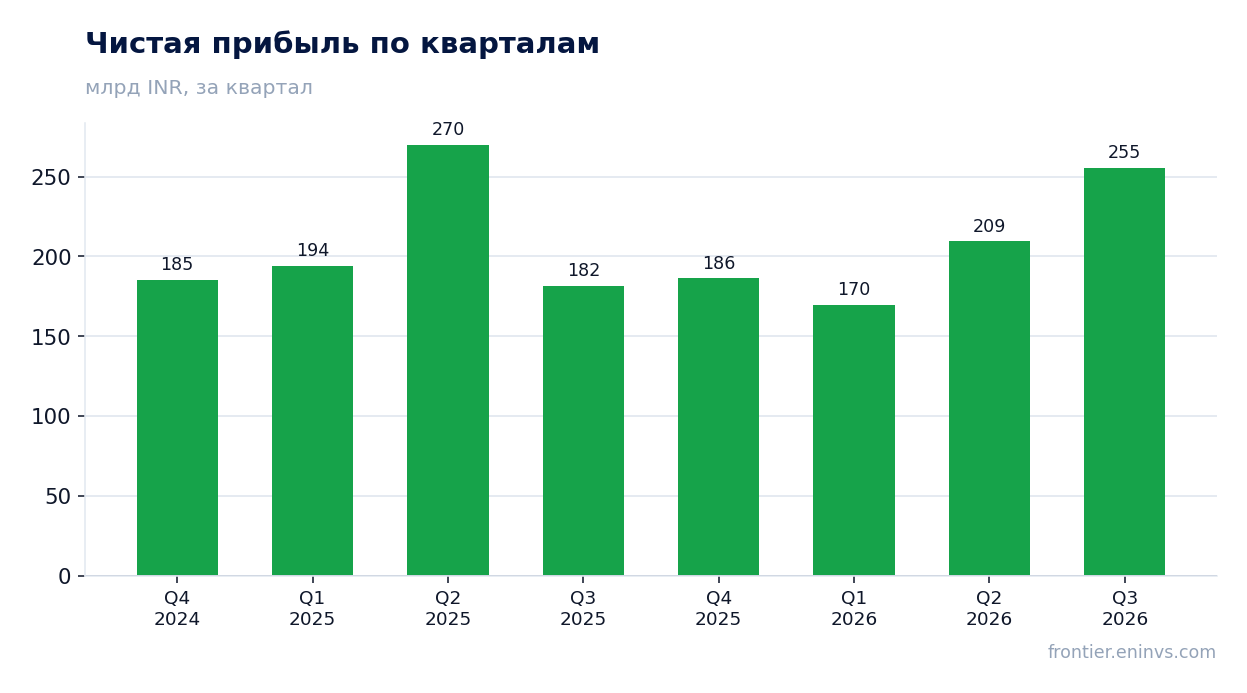
Чистая прибыль выросла на 40,6% при падении EBITDA, и разрыв между ними показывает, что прибыль держится не на операциях
Чистая прибыль за квартал составила 255,5 млрд INR, на 40,6% больше, чем годом ранее. При этом EBITDA упала на 28,1%, а операционная прибыль выросла лишь до 413,0 млрд INR. Рост прибыли при падающей EBITDA означает, что результат поддержали статьи ниже операционной линии – вероятно, финансовые доходы или разовые поступления, но в фактах их состав не раскрыт.
Чистая маржа выросла до 7,7% с 7,1%, то есть прибыль росла быстрее выручки. Это расхождение с динамикой EBITDA – главный вопрос к качеству прибыли: операционная рентабельность падает, а чистая растёт, и держателю важно понимать, насколько устойчив этот разрыв.
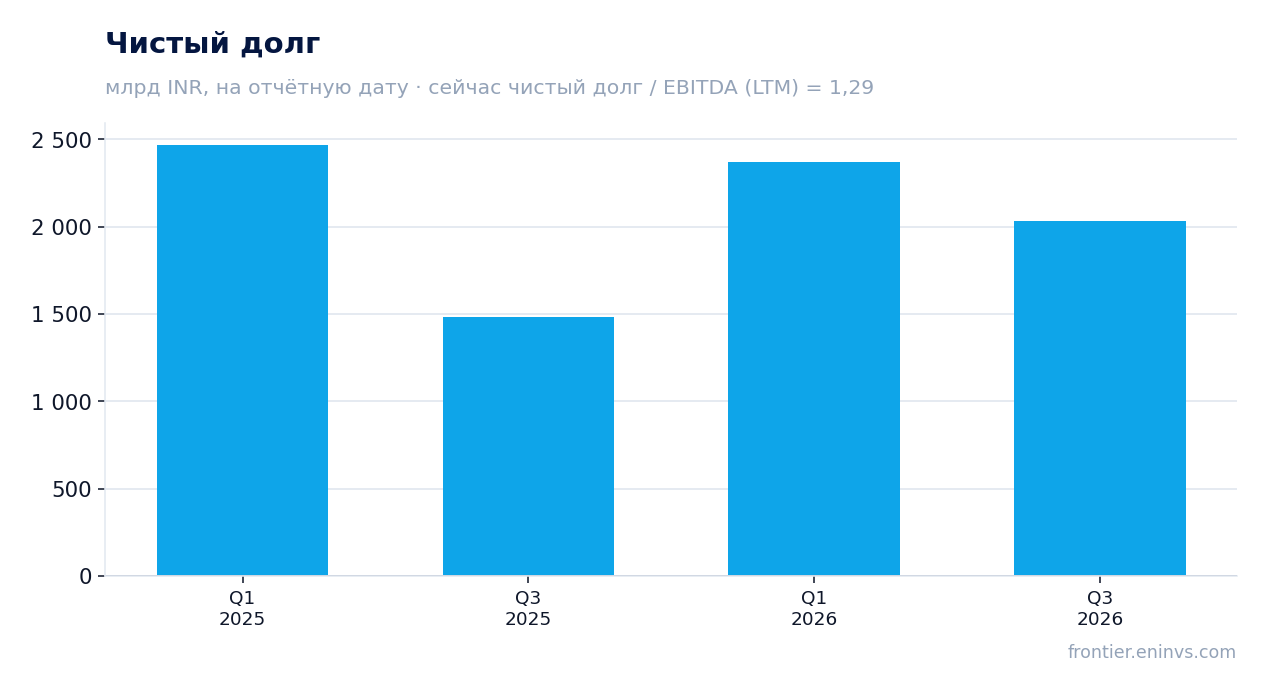
Долговая нагрузка 1,29 EBITDA LTM – умеренная, но за 12 месяцев чистый долг вырос с 1 479,6 млрд до 2 032,3 млрд INR
Чистый долг на 30 сентября 2026 года составил 2 032,3 млрд INR, что равно 1,29 EBITDA за последние 12 месяцев. Это умеренный уровень: компания обслуживает долг без напряжения, и запас по нагрузке остаётся.
Однако за 12 месяцев чистый долг вырос с 1 479,6 млрд INR до 2 032,3 млрд INR, то есть на 552,7 млрд INR. С начала года, с 31 марта 2026 года, долг, наоборот, снизился с 2 370,9 млрд INR до 2 032,3 млрд INR – на 338,6 млрд INR. Разнонаправленная динамика показывает, что компания активно управляет долгом, но годовой тренд – рост.
Рост долга при падающей EBITDA – сочетание, которое стоит держать в поле зрения: если маржа не восстановится, нагрузка будет расти быстрее, чем операционная прибыль.
Дивидендная доходность 0,46% почти не отличается от нуля и не создаёт поддержки цене
Дивидендная доходность за последние 12 месяцев составляет 0,46% – это почти ноль. При текущей цене дивиденд не является аргументом в пользу бумаги и не создаёт поддержки котировкам.
Наша оценка дивиденда на текущий год исходит из фактической выплаты за последние 12 месяцев и текущей цены; она не предполагает роста выплат, поскольку прибыль держится на статьях ниже операционной линии, а не на устойчивом операционном результате. Если прибыль сохранится на уровне LTM 821,1 млрд INR, выплата останется незначительной относительно капитализации.
Доходность 0,46% несопоставима с ключевой ставкой и не компенсирует риск падающей маржи. Для держателя дивиденд здесь – не источник дохода, а символическая выплата.
EV/EBITDA 12,5 совпадает со средним за три года 12,9, так что рынок оценивает компанию ровно так, как привык
EV/EBITDA за последние 12 месяцев составляет 12,5, что совпадает со средним за три года 12,9 – отклонение минус 3%, в пределах 5%. Рынок оценивает компанию ровно так, как привык за последние три года, без премии и без дисконта.
P/E LTM при этом 21,3, а ROE – 10,1%. Доходность на капитал скромная для такой оценки: инвестор платит 21 прибыль за 10% отдачи на капитал. Это не создаёт запаса безопасности, но и не выглядит перегретым.
Модель портала, основанная на росте EBITDA и целевом мультипликаторе, даёт минус 44% к справедливой стоимости. Это наша собственная оценка, и она указывает на то, что текущая капитализация не оправдана операционной динамикой.
Модель портала даёт минус 44% к справедливой стоимости – рост EBITDA не оправдывает текущую капитализацию
По модели портала справедливая стоимость бумаги на 44% ниже текущей рыночной цены. Модель учитывает рост EBITDA и целевой мультипликатор, и при падающей EBITDA даже умеренный мультипликатор не оправдывает капитализацию 17 452,9 млрд INR.
Это не консенсус и не целевая цена, а наша собственная оценка. Она согласуется с динамикой маржи: если EBITDA продолжит падать, разрыв между ценой и стоимостью будет только расти. Для держателя это аргумент в пользу осторожности, а не сигнал к действию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17 453 млрд INR |
| P/E (LTM) | 21,3 |
| EV/EBITDA (LTM) | 12,5 |
| P/B | 1,93 |
| Чистый долг / EBITDA | 1,29 |
| ROE | 10,1% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 12,9 |
Итог
Сильной стороной отчёта остаётся выручка: рост на 29,8% год к году и ускорение против 27,0% кварталом ранее. Но EBITDA упала на 28,1%, маржа сжалась до 14,2% с 25,7%, и рост прибыли на 40,6% не подкреплён операционной динамикой. Долговая нагрузка 1,29 EBITDA LTM умеренная, однако за 12 месяцев чистый долг вырос с 1 479,6 млрд до 2 032,3 млрд INR. Дивидендная доходность 0,46% не создаёт поддержки, а EV/EBITDA 12,5 совпадает со средним за три года 12,9. Вердикт – нейтральный: бумага оценена так же, как исторически, но падающая маржа и слабый дивиденд не дают повода для оптимизма.
Перейти к финансовой карточке компании RELIANCE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций