Tata Consultancy Services: прибыль выросла на 15%, но рост выручки замедлился до 11,2%
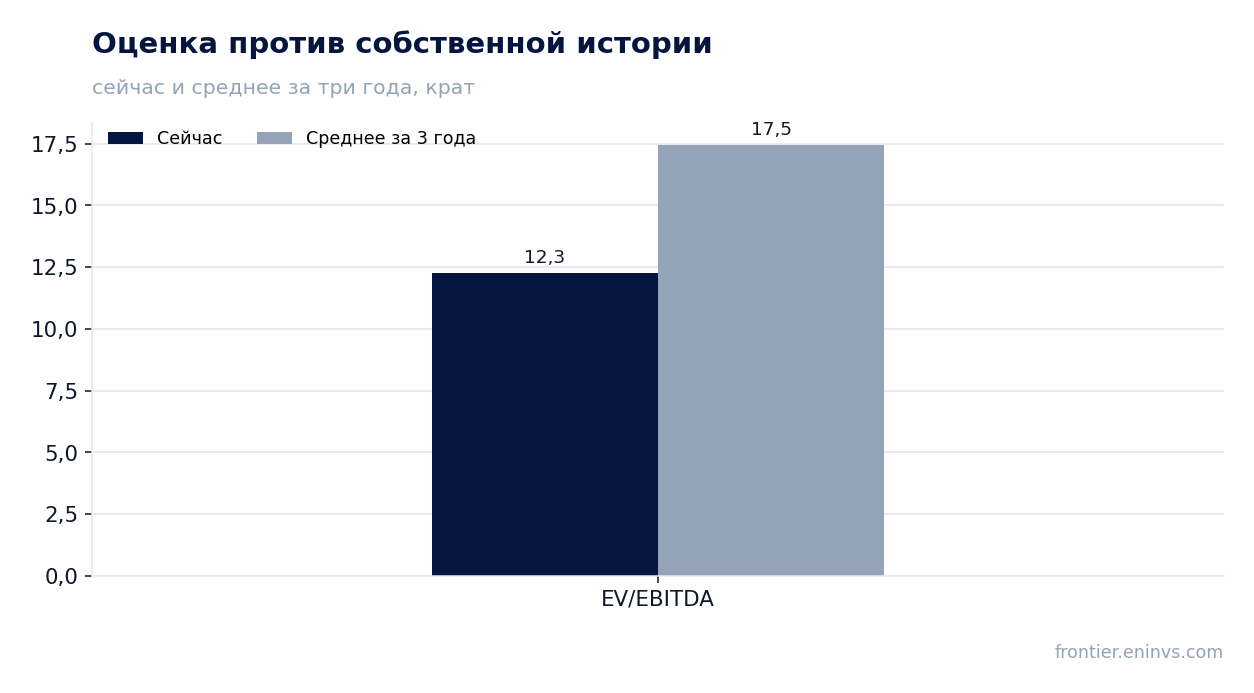
Tata Consultancy Services раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Выручка составила 731 880 млн рупий, EBITDA — 201 520 млн рупий, чистая прибыль — 138 840 млн рупий. Рост выручки год к году замедлился до 11,2% с 13,9% кварталом ранее, при этом рентабельность по EBITDA улучшилась до 27,5%, а чистая маржа — до 19,0%. Акция выглядит привлекательной: мультипликатор EV/EBITDA в 12,3 ниже собственной трёхлетней средней в 17,5, долговая нагрузка минимальна, а дивидендная доходность в 4,4% поддерживает оценку.
Главные тезисы
— Выручка выросла на 11,2% год к году, но темп замедлился с 13,9% кварталом ранее
— Рентабельность по EBITDA поднялась до 27,5%, чистая маржа — до 19,0%
— Чистая прибыль прибавила 15,0% год к году и достигла 138 840 млн рупий
— Долговая нагрузка остаётся минимальной: чистый долг 67 020 млн рупий, или 0,09 EBITDA за последние 12 месяцев
— Свободный денежный поток за квартал составил 121 580 млн рупий при капитальных затратах 14 720 млн рупий
— Дивидендная доходность в 4,4% обеспечивает поддержку оценки при коэффициенте P/E 17,7
— EV/EBITDA в 12,3 ниже собственной трёхлетней средней в 17,5 на 30%
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 658 | 732 | +11,2% |
| EBITDA | 180 | 202 | +12,1% |
| Операционная прибыль | 166 | 176 | +5,9% |
| Чистая прибыль | 121 | 139 | +15,0% |
| Операционный денежный поток | 130 | 136 | +4,6% |
| Капзатраты | 16,3 | 14,7 | -9,8% |
| Рентабельность по EBITDA | 27,3% | 27,5% | +0,2 п.п. |
| Чистая маржа | 18,4% | 19,0% | +0,6 п.п. |
Выручка выросла на 11,2% год к году, но темп замедлился с 13,9% кварталом ранее
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 731 880 млн рупий, что на 11,2% больше, чем годом ранее. Кварталом ранее рост был 13,9%, то есть динамика замедлилась. Замедление видно и в сравнении с началом года: в первом квартале 2026 года выручка прибавляла 13,9%, во втором — 11,2%.
Абсолютный уровень выручки всё равно рекордный для компании: 731 880 млн рупий против 657 990 млн рупий годом ранее. Замедление темпа не означает падения — компания продолжает наращивать обороты, но делает это медленнее, чем в предыдущие кварталы.
Причина замедления в предоставленных материалах не раскрыта. Можно лишь констатировать, что рост остаётся двузначным, а его устойчивость определит следующий отчёт.
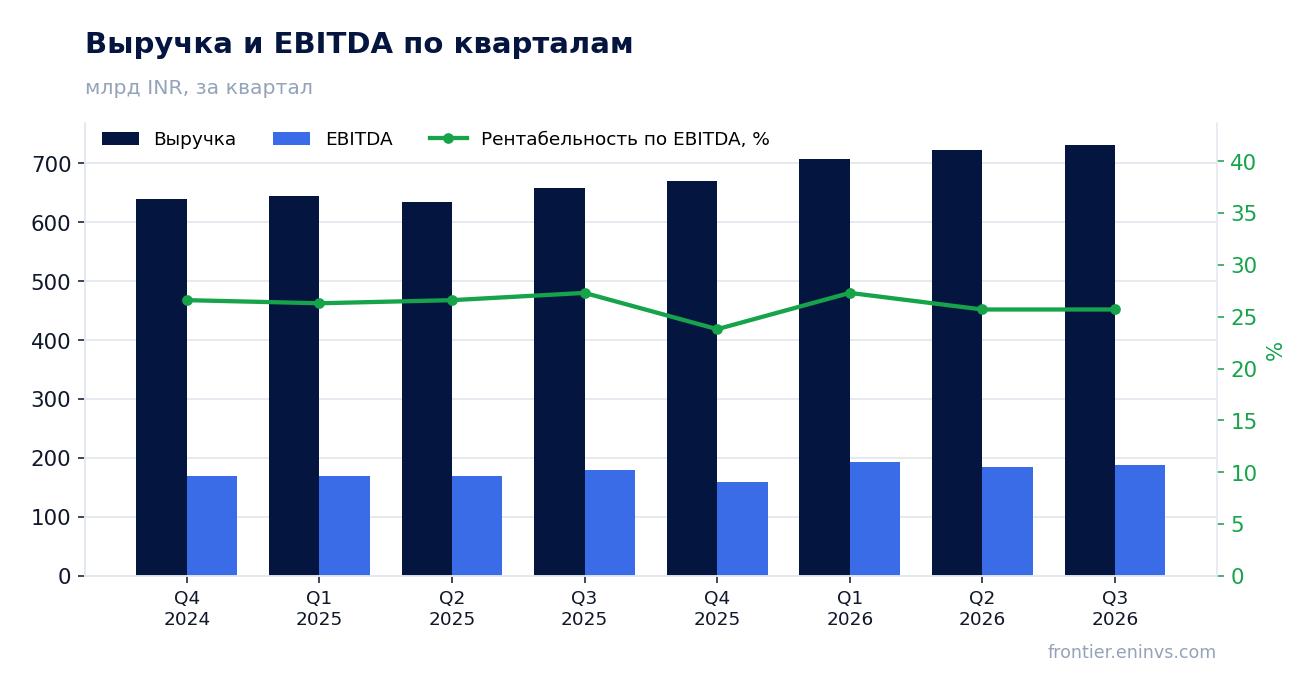
Рентабельность по EBITDA поднялась до 27,5%, чистая маржа — до 19,0%
EBITDA за квартал составила 201 520 млн рупий, рентабельность по EBITDA — 27,5% против 27,3% годом ранее. Рост маржи на 0,2 процентного пункта при замедлении выручки означает, что компания удержала издержки под контролем.
Чистая прибыль достигла 138 840 млн рупий, чистая маржа — 19,0% против 18,4% годом ранее. Опережающий рост прибыли относительно выручки (15,0% против 11,2%) частично объясняется улучшением маржи, частично — эффектом базы.
Улучшение маржи на 0,2 п.п. по EBITDA и на 0,6 п.п. по чистой прибыли — небольшое, но устойчивое. Оно показывает, что компания способна поддерживать прибыльность даже при замедлении роста.
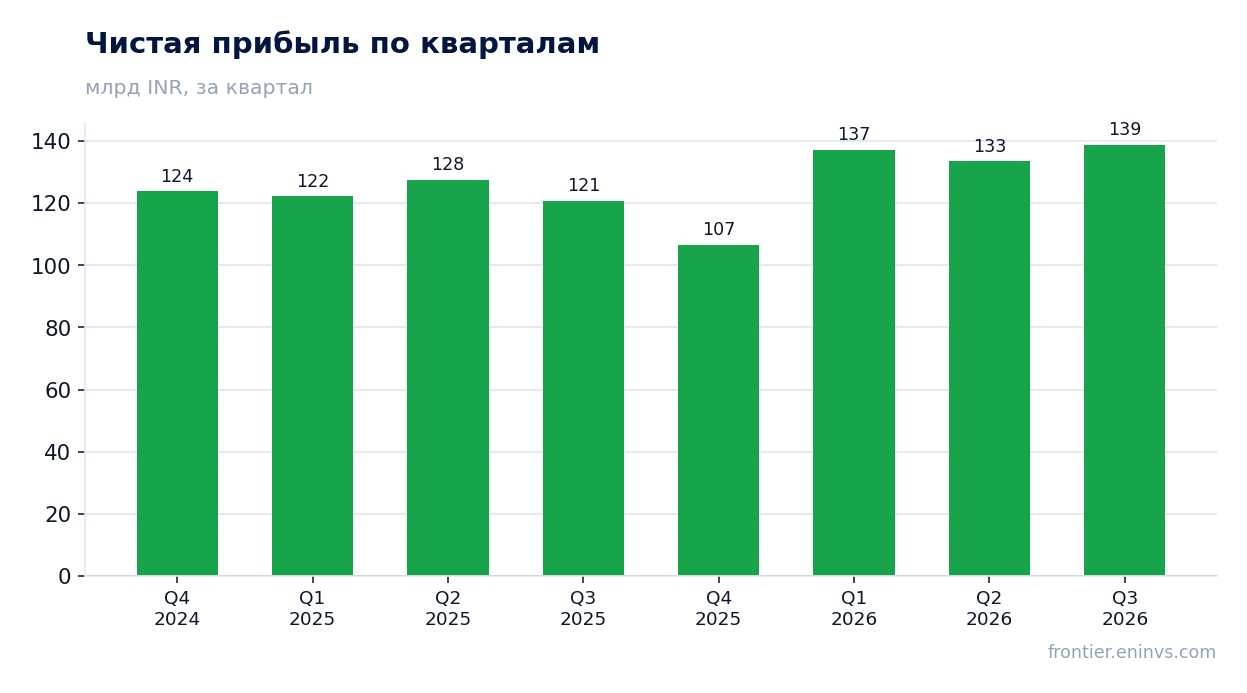
Чистая прибыль прибавила 15,0% год к году и достигла 138 840 млн рупий
Чистая прибыль за квартал, закончившийся 30 сентября 2026 года, составила 138 840 млн рупий, что на 15,0% больше, чем годом ранее. Рост прибыли опережает рост выручки на 3,8 процентного пункта.
Опережение обеспечено главным образом улучшением чистой маржи до 19,0% с 18,4%. Разовых факторов в прибыли предоставленные материалы не выделяют, поэтому рост выглядит органическим.
Для держателя важен именно этот разрыв: компания зарабатывает больше с каждого рупия выручки, и прибыль растёт быстрее оборота.
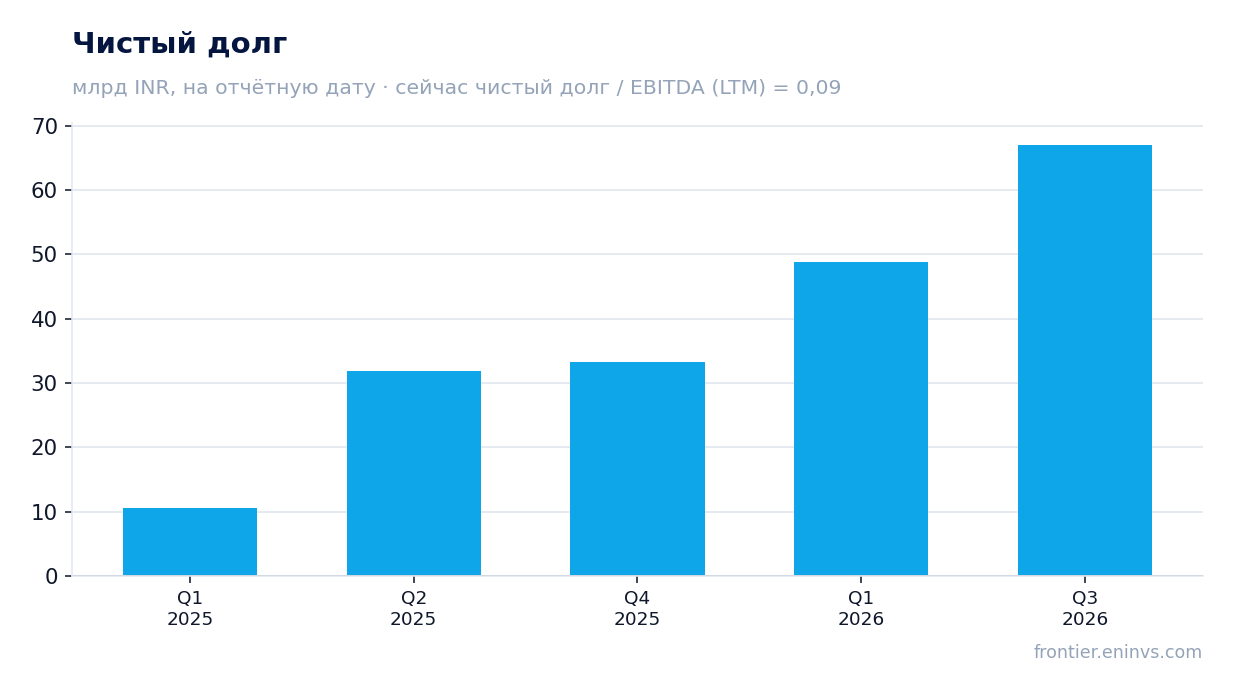
Долговая нагрузка остаётся минимальной: чистый долг 67 020 млн рупий, или 0,09 EBITDA за последние 12 месяцев
Чистый долг на 30 сентября 2026 года составил 67 020 млн рупий, что соответствует 0,09 EBITDA за последние 12 месяцев. Это уровень, при котором долг практически не влияет на оценку компании.
С 31 марта 2026 года чистый долг вырос с 48 780 млн рупий до 67 020 млн рупий (+18 240 млн рупий). За 12 месяцев, с 30 июня 2025 года, он увеличился с 31 780 млн рупий до 67 020 млн рупий (+35 240 млн рупий).
Рост абсолютного долга при такой низкой базе не создаёт риска: соотношение чистого долга к EBITDA в 0,09 остаётся незначительным. Направление изменения коэффициента в материалах не раскрыто, поэтому ограничимся уровнем.
Свободный денежный поток за квартал составил 121 580 млн рупий при капитальных затратах 14 720 млн рупий
Операционный денежный поток за квартал, закончившийся 30 сентября 2026 года, составил 136 300 млн рупий. Капитальные затраты — 14 720 млн рупий, таким образом свободный денежный поток достиг 121 580 млн рупий.
Свободный поток покрывает чистую прибыль квартала в 138 840 млн рупий на 88%. Компания конвертирует прибыль в деньги почти полностью, что при низком долге даёт запас для дивидендов.
За последние 12 месяцев операционный денежный поток составил 529 510 млн рупий — устойчивая база для выплат акционерам.
Дивидендная доходность в 4,4% обеспечивает поддержку оценки при коэффициенте P/E 17,7
Дивидендная доходность за последние 12 месяцев составляет 4,4%. При коэффициенте P/E 17,7 и чистой прибыли за последние 12 месяцев в 516 080 млн рупий дивидендная база выглядит устойчивой.
Компания выплачивает дивиденды из прибыли, которая растёт: за квартал чистая прибыль прибавила 15,0%. Свободный денежный поток за квартал в 121 580 млн рупий покрывает выплаты.
Доходность в 4,4% при низкой долговой нагрузке и стабильном денежном потоке — весомый аргумент в пользу акции. Риск снижения выплат связан прежде всего с замедлением роста выручки, если оно продолжится.
EV/EBITDA в 12,3 ниже собственной трёхлетней средней в 17,5 на 30%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 12,3 против собственной трёхлетней средней в 17,5. Акция торгуется на 30% ниже своей исторической оценки по этому мультипликатору.
P/E за последние 12 месяцев — 17,7. При ROE в 48,3% и дивидендной доходности в 4,4% текущая оценка выглядит скромной относительно качества бизнеса.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +4%. Это собственная оценка модели, а не рыночный консенсус.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9 154 млрд INR |
| P/E (LTM) | 17,7 |
| EV/EBITDA (LTM) | 12,3 |
| P/B | 8,54 |
| Чистый долг / EBITDA | 0,09 |
| Операционный денежный поток (LTM) | 530 млрд |
| ROE | 48,3% |
| Дивидендная доходность (12 мес) | 4,4% |
| EV/EBITDA, среднее за 3 года | 17,5 |
Итог
Сильной стороной отчёта стал рост прибыли на 15,0% при выручке плюс 11,2%: компания улучшила чистую маржу до 19,0% и удержала EBITDA-маржу на уровне 27,5%. Свободный денежный поток в 121 580 млн рупий почти полностью покрывает прибыль, а чистый долг в 0,09 EBITDA не создаёт риска. Вопрос для держателя — в замедлении выручки: если темп роста продолжит снижаться, прибыль и дивиденд окажутся под давлением. Оценка по EV/EBITDA в 12,3 против трёхлетней средней в 17,5 оставляет запас, а дивидендная доходность в 4,4% поддерживает акцию.
Перейти к финансовой карточке компании TCS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций