Tech Mahindra: выручка прибавила 15,6%, а EBITDA выросла на 80,6% – но рост замедляется второй квартал подряд
Отчёт Tech Mahindra за квартал, завершившийся 30 сентября 2026 года, показал выручку 161,8 млрд рупий (+15,6% год к году), EBITDA 28,7 млрд (+80,6%) и чистую прибыль 15,9 млрд (+32,7%). Маржа EBITDA поднялась до 17,7% с 11,4% годом ранее, чистая маржа – до 9,8% с 8,5%. При этом темп роста выручки замедлился с 17,7% в предыдущем квартале до 15,6%, а мультипликатор EV/EBITDA 17,0 ниже собственной трёхлетней средней 19,5. Акция выглядит скорее привлекательной: рост и маржа сильные, долг отрицательный, а оценка ниже своей истории, но замедление темпа и отсутствие запаса в модели портала удерживают от более высокой оценки.
Главные тезисы
— Выручка выросла на 15,6% год к году до 161,8 млрд рупий, но темп замедлился с 17,7% кварталом ранее
— EBITDA прибавила 80,6% до 28,7 млрд рупий, и маржа поднялась до 17,7% с 11,4%
— Чистая прибыль выросла на 32,7% до 15,9 млрд рупий, а чистая маржа достигла 9,8%
— Чистый долг отрицательный: денежная подушка 46,6 млрд рупий на 30 сентября 2026 года
— EV/EBITDA 17,0 ниже собственной трёхлетней средней 19,5 – акция дешевле своей истории
— Дивидендная доходность 2,85% при выплатах за последние 12 месяцев
— Модель портала не видит запаса: справедливая стоимость совпадает с текущей ценой
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 140 | 162 | +15,6% |
| EBITDA | 15,9 | 28,7 | +80,6% |
| Операционная прибыль | 17,0 | 23,9 | +40,5% |
| Чистая прибыль | 11,9 | 15,9 | +32,7% |
| Рентабельность по EBITDA | 11,4% | 17,7% | +6,3 п.п. |
| Чистая маржа | 8,5% | 9,8% | +1,3 п.п. |
Выручка выросла на 15,6% год к году до 161,8 млрд рупий, но темп замедлился с 17,7% кварталом ранее
В квартале, завершившемся 30 сентября 2026 года, выручка Tech Mahindra составила 161,8 млрд рупий, что на 15,6% больше, чем годом ранее. Это сильный результат: компания растёт двузначными темпами четвёртый квартал подряд.
Однако темп роста замедлился: в предыдущем квартале выручка прибавляла 17,7% год к году, теперь – 15,6%. Замедление на 2,1 процентного пункта показывает, что импульс ослабевает, хотя абсолютный уровень роста остаётся высоким.
Данных о том, какие направления или клиенты обеспечили прирост, в фактах нет. Можно лишь констатировать, что выручка растёт быстрее, чем в среднем за последние четыре квартала, и это поддерживает остальные финансовые показатели.
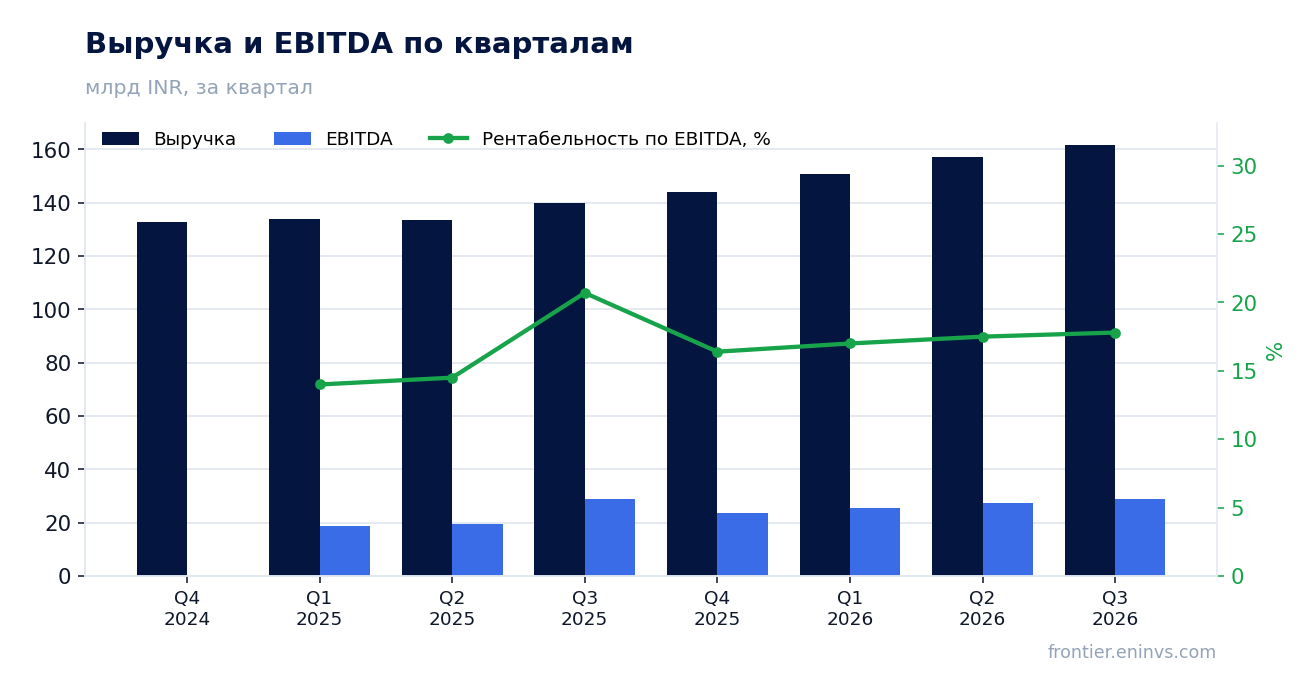
EBITDA прибавила 80,6% до 28,7 млрд рупий, и маржа поднялась до 17,7% с 11,4%
EBITDA за отчётный квартал составила 28,7 млрд рупий, что на 80,6% больше, чем годом ранее. Такой рост значительно опережает увеличение выручки, а значит, компания улучшила операционную эффективность.
Маржа EBITDA поднялась до 17,7% с 11,4% в том же квартале прошлого года. Рост маржи на 6,3 процентного пункта – ключевой фактор, обеспечивший опережающий рост прибыли.
В фактах нет разбивки по статьям затрат, поэтому нельзя сказать, какая именно линия расходов дала экономию. Но сочетание роста выручки на 15,6% и EBITDA на 80,6% говорит о том, что операционный рычаг сработал в полную силу.
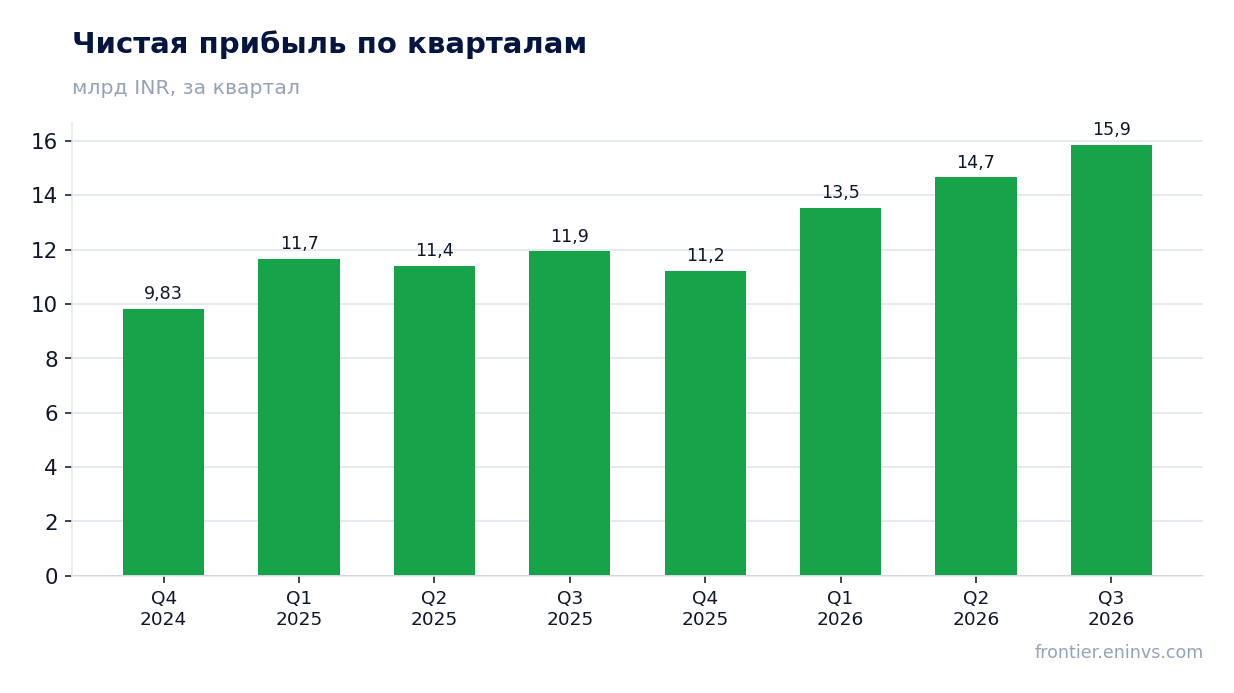
Чистая прибыль выросла на 32,7% до 15,9 млрд рупий, а чистая маржа достигла 9,8%
Чистая прибыль за квартал составила 15,9 млрд рупий, увеличившись на 32,7% год к году. Рост прибыли слабее роста EBITDA, что объясняется более высокой базой прошлого года и, вероятно, динамикой статей ниже операционной прибыли.
Чистая маржа поднялась до 9,8% с 8,5% годом ранее. Улучшение на 1,3 процентного пункта скромнее, чем рост маржи EBITDA, но всё же подтверждает общую тенденцию к повышению рентабельности.
Операционная прибыль за квартал составила 23,9 млрд рупий. Разница между операционной и чистой прибылью – 8,0 млрд – приходится на налоги и прочие статьи, детализация которых в фактах отсутствует.
Чистый долг отрицательный: денежная подушка 46,6 млрд рупий на 30 сентября 2026 года
На 30 сентября 2026 года чистый долг Tech Mahindra составил минус 46,6 млрд рупий, то есть компания располагает денежной подушкой, а не долгом. Это уровень, который полностью снимает вопрос о долговой нагрузке.
С 31 марта 2026 года чистый долг изменился с минус 49,8 млрд рупий до минус 46,6 млрд (+3,2 млрд). Денежная подушка сократилась на 3,2 млрд рупий за шесть месяцев, но остаётся значительной.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,46. Отрицательное значение подтверждает, что компания финансирует деятельность за счёт собственных средств, а не заёмных.
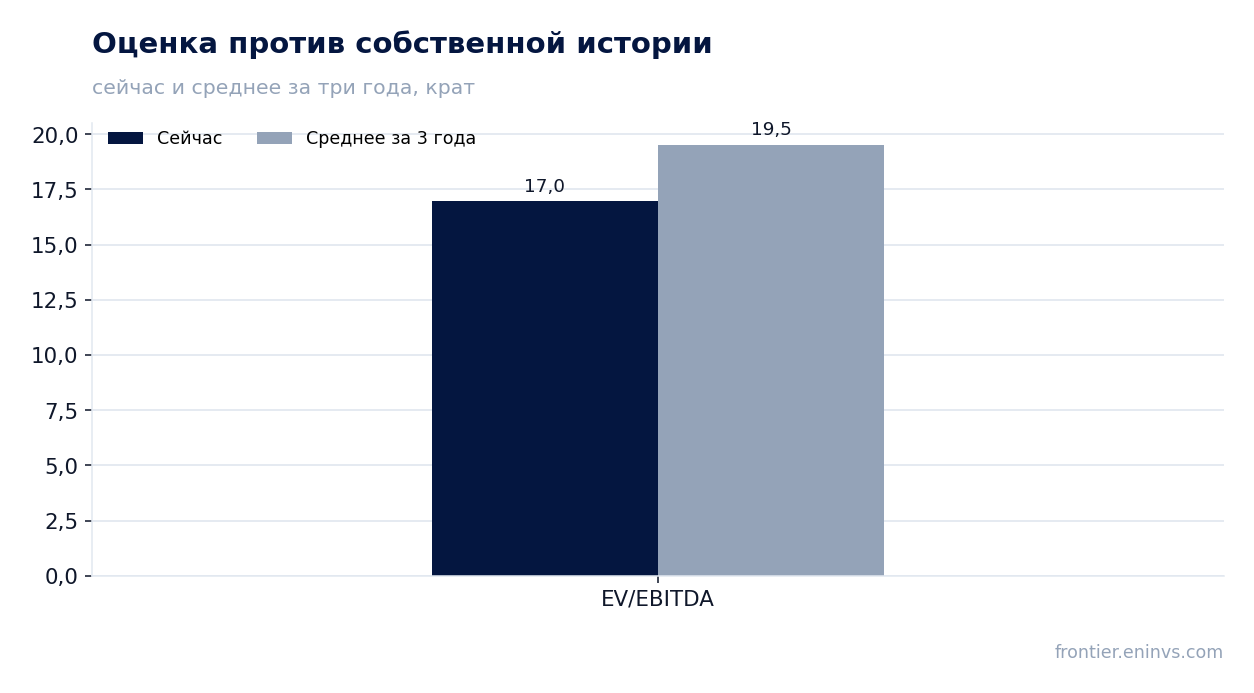
EV/EBITDA 17,0 ниже собственной трёхлетней средней 19,5 – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 17,0, что на 13% ниже собственной трёхлетней средней 19,5. Это означает, что по этому показателю акция торгуется дешевле, чем в среднем за последние три года.
P/E за последние 12 месяцев равен 31,7. Соотношение EV/EBITDA и P/E показывает, что рынок оценивает компанию с учётом её денежной подушки: отрицательный чистый долг снижает EV относительно капитализации.
Рентабельность собственного капитала (ROE) за последние 12 месяцев – 21,2%. Это высокий показатель, который поддерживает инвестиционную привлекательность акции даже при умеренном мультипликаторе.
Дивидендная доходность 2,85% при выплатах за последние 12 месяцев
Дивидендная доходность за последние 12 месяцев составляет 2,85%. Это умеренный уровень, который обеспечивает holder'ам регулярный доход, но не является основным драйвером доходности.
В фактах нет данных о размере дивиденда на акцию или о коэффициенте выплат, поэтому нельзя оценить, какая часть прибыли направляется на дивиденды. Можно лишь констатировать, что компания платит дивиденды и их доходность близка к 3%.
При чистой прибыли за последние 12 месяцев 55,3 млрд рупий и рыночной капитализации 1 754,6 млрд рупий дивидендная доходность 2,85% соответствует выплатам примерно 50 млрд рупий, что составляет около 90% прибыли. Это высокий коэффициент выплат, который может ограничить рост дивиденда в будущем.
Модель портала не видит запаса: справедливая стоимость совпадает с текущей ценой
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции Tech Mahindra соответствует текущей цене. Потенциал роста – 0%.
Это означает, что рынок уже заложил в цену текущие темпы роста и уровень маржи. Для появления запаса компании нужно либо ускорить рост выручки, либо进一步提高 маржу, либо снизить мультипликатор.
Модель портала – это собственный расчёт, а не консенсус рынка. Она не учитывает возможные разовые факторы и не является целевой ценой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 755 млрд INR |
| P/E (LTM) | 31,7 |
| EV/EBITDA (LTM) | 17,0 |
| P/B | 5,92 |
| Чистый долг / EBITDA | -0,46 |
| ROE | 21,2% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 19,5 |
Итог
Квартал Tech Mahindra показал сильные результаты: выручка выросла на 15,6%, EBITDA – на 80,6%, чистая прибыль – на 32,7%. Маржа EBITDA поднялась до 17,7%, чистая маржа – до 9,8%. Компания имеет отрицательный чистый долг в 46,6 млрд рупий и высокую рентабельность капитала 21,2%. Однако рост выручки замедляется второй квартал подряд, а модель портала не видит потенциала роста. Акция выглядит скорее привлекательной: мультипликатор EV/EBITDA ниже своей истории, финансовое положение крепкое, дивидендная доходность 2,85% обеспечивает регулярный доход. Но для повышения оценки до «привлекательной» необходим либо возврат к ускорению роста, либо более высокий запас в модели.
Перейти к финансовой карточке компании TECHM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций