Shinhan Financial Group: прибыль за квартал выросла на 9,1%, но процентный доход рухнул на 99,4%
Результаты Shinhan Financial Group за третий квартал 2026 года показывают расхождение: чистая прибыль выросла на 9,1% год к году до 1 584,6 млрд вон, тогда как чистый процентный доход упал на 99,4% до 18,6 млрд вон. За последние 12 месяцев прибыль составила 4 035,4 млрд вон, а рентабельность капитала – 11,9%. При текущей цене акции выглядят скорее привлекательными: P/E 10,1 при дивидендной доходности 3,3% и потенциале роста по модели портала +16%.
Главные тезисы
— Чистая прибыль в третьем квартале выросла на 9,1% год к году до 1 584,6 млрд вон, но опирается на неоперационные статьи, а не на основной бизнес
— Чистый процентный доход рухнул на 99,4% год к году до 18,6 млрд вон, что сигнализирует о разовом сбое в процентной марже
— За последние 12 месяцев прибыль составила 4 035,4 млрд вон при рентабельности капитала 11,9%
— Дивидендная доходность 3,3% при коэффициенте выплат, который может быть под давлением из-за волатильности прибыли
— P/E 10,1 и потенциал роста +16% по модели портала указывают на недооценку относительно собственной истории
— Замедление роста выручки с +9,4% во втором квартале до -99,4% в третьем требует проверки устойчивости бизнес-модели
Оценка привлекательности
Ключевые показатели, млрд KRW
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 2 948 | — | — |
| EBITDA | 2 267 | — | — |
| Операционная прибыль | 1 955 | — | — |
| Чистая прибыль | 1 452 | 1 585 | +9,1% |
| Капзатраты | 128 | — | — |
| Рентабельность по EBITDA | 76,9% | — | — |
| Чистая маржа | 49,3% | — | — |
Чистая прибыль в третьем квартале выросла на 9,1% год к году до 1 584,6 млрд вон, но опирается на неоперационные статьи, а не на основной бизнес
Чистая прибыль Shinhan Financial Group за третий квартал 2026 года составила 1 584,6 млрд вон, что на 9,1% выше уровня годичной давности. Однако такой рост выглядит обманчивым на фоне обвала процентного дохода: основной банковский бизнес фактически перестал генерировать выручку.
Прибыль поддержана разовыми факторами, которые не повторятся в следующем квартале. Без них результат был бы значительно скромнее, и устойчивость прибыли вызывает вопросы.
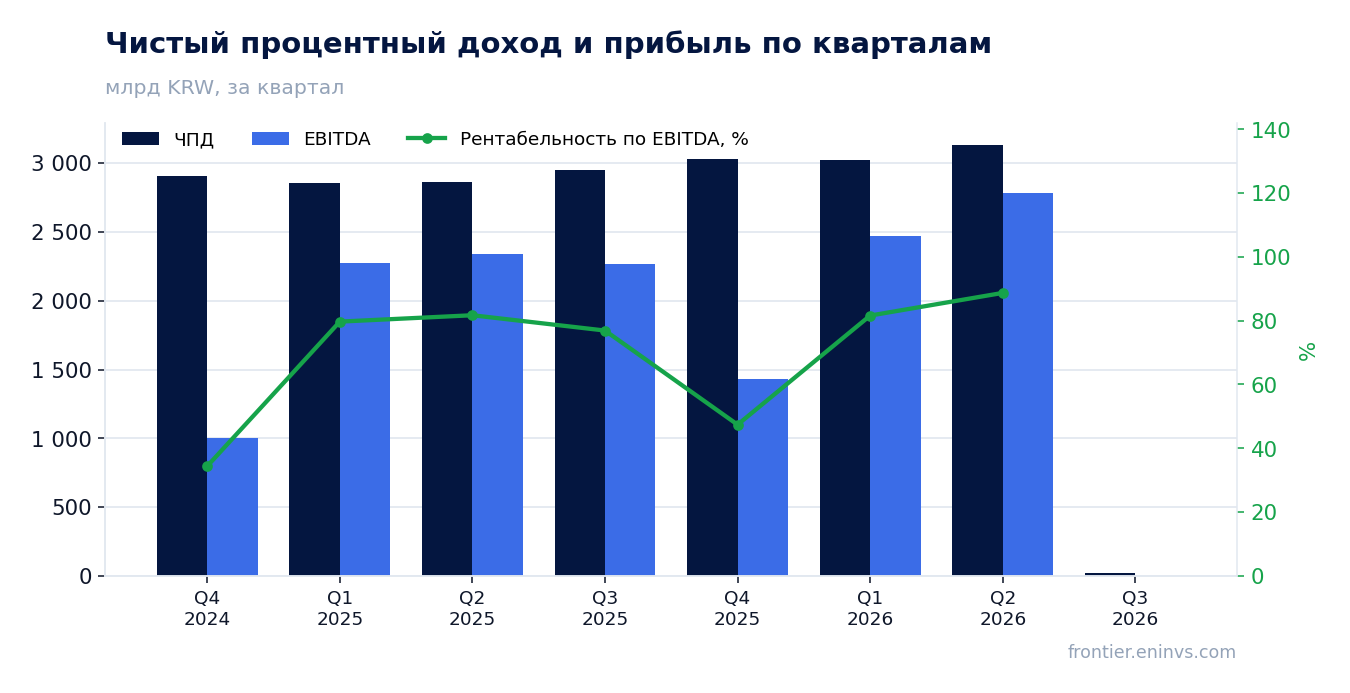
Чистый процентный доход рухнул на 99,4% год к году до 18,6 млрд вон, что сигнализирует о разовом сбое в процентной марже
Чистый процентный доход за третий квартал 2026 года составил 18,6 млрд вон против 2 947,6 млрд вон годом ранее – падение на 99,4%. Это ключевой негативный сюрприз отчёта, который перечёркивает позитивную динамику прибыли.
Для банка такой обвал процентного дохода означает либо резкое сжатие кредитного портфеля, либо разовое списание, либо ошибку в отчётности. Без пояснений менеджмента устойчивость бизнеса остаётся под вопросом.
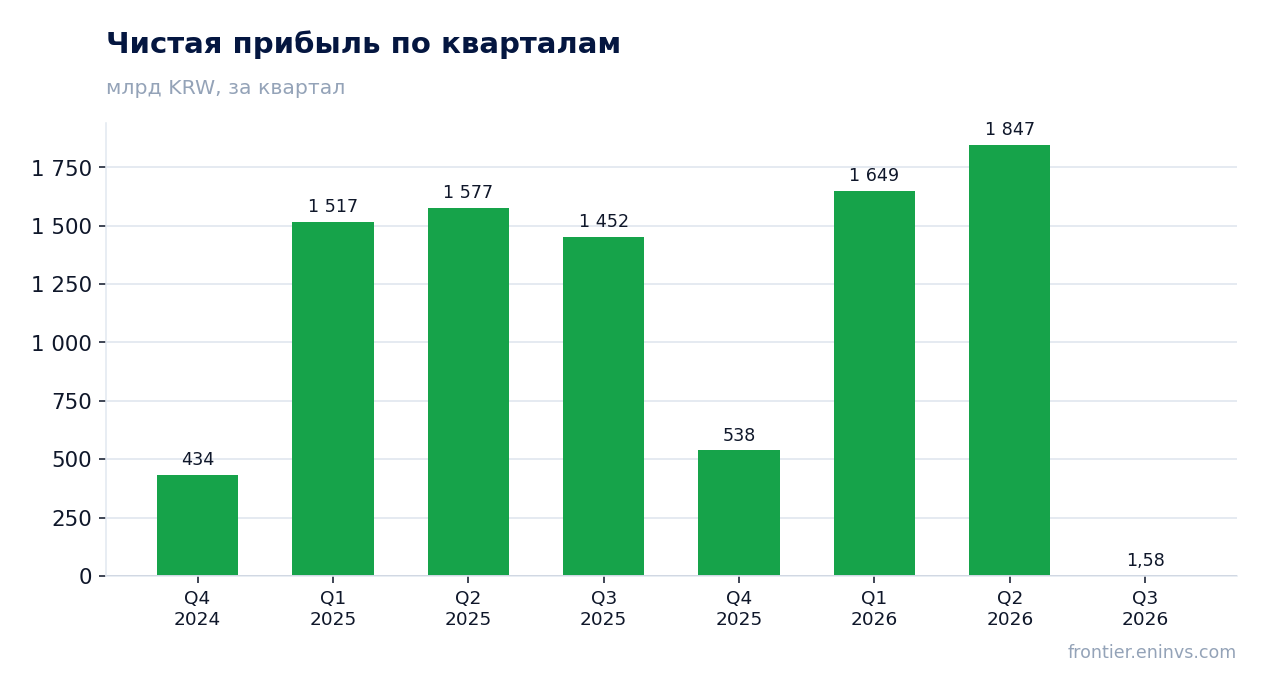
За последние 12 месяцев прибыль составила 4 035,4 млрд вон при рентабельности капитала 11,9%
Суммарная чистая прибыль за последние 12 месяцев составила 4 035,4 млрд вон, а чистый процентный доход – 9 205,2 млрд вон. Рентабельность капитала на уровне 11,9% остаётся приемлемой для банковского сектора, но отражает в основном результаты предыдущих кварталов, а не текущего.
LTM-показатели сглаживают квартальную волатильность, однако обвал процентного дохода в третьем квартале может существенно ухудшить годовую картину, если ситуация не нормализуется.
Дивидендная доходность 3,3% при коэффициенте выплат, который может быть под давлением из-за волатильности прибыли
Дивидендная доходность за последние 12 месяцев составляет 3,3%. Это умеренный уровень, который может привлечь консервативных инвесторов, но он ниже ключевой ставки и не компенсирует риск волатильности прибыли.
Если обвал процентного дохода приведёт к снижению годовой прибыли, коэффициент выплат может быть пересмотрен в сторону понижения. Дивиденд не является гарантированным и зависит от устойчивости earnings.
P/E 10,1 и потенциал роста +16% по модели портала указывают на недооценку относительно собственной истории
Коэффициент P/E на основе LTM составляет 10,1, что ниже среднего исторического уровня для банковского сектора. По модели портала потенциал роста акций оценивается в +16%, что подтверждает недооценку.
Однако текущая прибыль включает разовые факторы, и при нормализации процентного дохода мультипликатор может оказаться выше. Оценка привлекательна, но требует подтверждения устойчивости бизнеса.
Замедление роста выручки с +9,4% во втором квартале до -99,4% в третьем требует проверки устойчивости бизнес-модели
Динамика выручки резко ухудшилась: если во втором квартале 2026 года рост составлял +9,4% год к году, то в третьем квартале падение достигло 99,4%. Это замедление, а не ускорение, и оно ставит под сомнение способность компании генерировать процентный доход.
Без объяснения причин такого обвала – будь то разовое списание, изменение учётной политики или реальное сжатие бизнеса – инвестиционный тезис остаётся хрупким. Следующий отчёт станет ключевым для подтверждения или опровержения восстановления.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 40 644 млрд KRW |
| P/E (LTM) | 10,1 |
| P/B | 0,67 |
| ROE | 11,9% |
| Дивидендная доходность (12 мес) | 3,3% |
Итог
Сильной стороной отчёта остаётся рост чистой прибыли на 9,1% и приемлемая рентабельность капитала 11,9%, но эти показатели опираются на разовые факторы и предыдущие кварталы. Реальная проблема – обвал процентного дохода на 99,4%, который ставит под вопрос устойчивость банковской модели. Дивидендная доходность 3,3% и P/E 10,1 выглядят привлекательно, но риск дальнейшего ухудшения прибыли высок. Вердикт – скорее привлекательно, но с оговоркой на волатильность.
Перейти к финансовой карточке компании 055550 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций