TSMC: выручка ускорилась до +50,9%, но маржа EBITDA просела с 67,0% до 58,7%
TSMC раскрыла результаты за третий квартал 2026 года. Выручка составила 1 494,2 млрд TWD, прибавив 50,9% год к году, чистая прибыль достигла 763,1 млрд TWD (+68,7%), а EBITDA — 876,4 млрд TWD (+32,1%). . При мультипликаторе EV/EBITDA 17,6 против собственной трёхлетней средней 14,0 акция выглядит дороже своей истории, поэтому при текущей цене она скорее привлекательна, чем нет, но без запаса на ошибку.
Главные тезисы
— Выручка выросла на 50,9% год к году, и темп ускорился с 36,0% во втором квартале
— Чистая прибыль прибавила 68,7%, обогнав выручку за счёт роста маржи до 51,1%
— EBITDA выросла лишь на 32,1%, потому что её маржа упала с 67,0% до 58,7%
— Долговая нагрузка отрицательная: чистый долг к EBITDA LTM составляет -0,51
— Дивидендная доходность 1,0% скромна на фоне ROE 45,9% и цены выше истории
— EV/EBITDA 17,6 на 26% выше собственной трёхлетней средней 14,0
— Модель портала даёт потенциал к справедливой стоимости +17%
Оценка привлекательности
Ключевые показатели, млрд TWD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 990 | 1 494 | +50,9% |
| EBITDA | 663 | 876 | +32,1% |
| Операционная прибыль | 501 | 876 | +75,0% |
| Чистая прибыль | 452 | 763 | +68,7% |
| Операционный денежный поток | 427 | — | — |
| Капзатраты | 288 | — | — |
| Рентабельность по EBITDA | 67,0% | 58,7% | -8,3 п.п. |
| Чистая маржа | 45,7% | 51,1% | +5,4 п.п. |
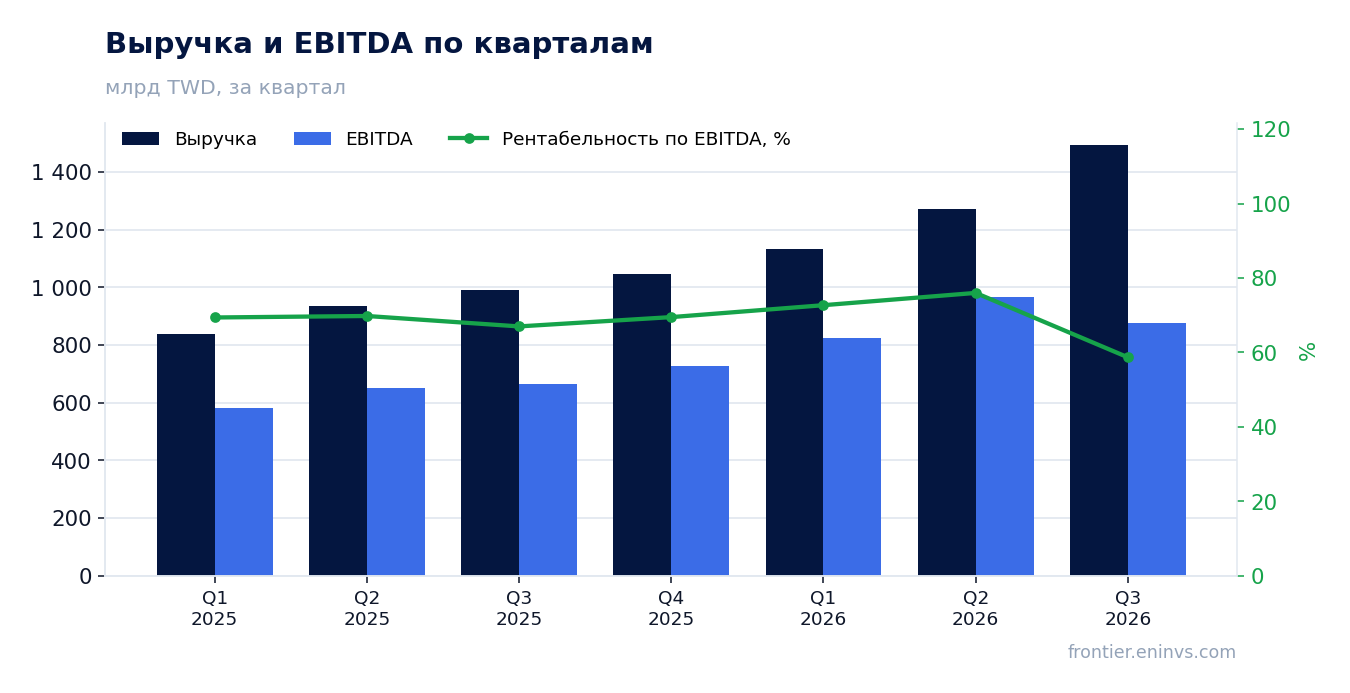
Выручка выросла на 50,9% год к году, и темп ускорился с 36,0% во втором квартале
В третьем квартале 2026 года выручка TSMC составила 1 494,2 млрд TWD, что на 50,9% больше, чем годом ранее. Во втором квартале рост был скромнее – 36,0%, в первом – 35,1%. Ускорение к предыдущему кварталу заметное: компания прибавила более чем на 15 процентных пунктов к темпу.
За последние двенадцать месяцев выручка достигла 4 944,8 млрд TWD. Квартальная динамика показывает, что спрос не сбавляет обороты: каждый следующий квартал 2026 года крупнее предыдущего, а третий квартал стал самым сильным в году.
Ускорение выручки – главный аргумент в пользу истории роста. Однако оно не обязательно означает, что прибыль будет расти теми же темпами: ниже видно, что расходы растут быстрее выручки.
Чистая прибыль прибавила 68,7%, обогнав выручку за счёт роста маржи до 51,1%
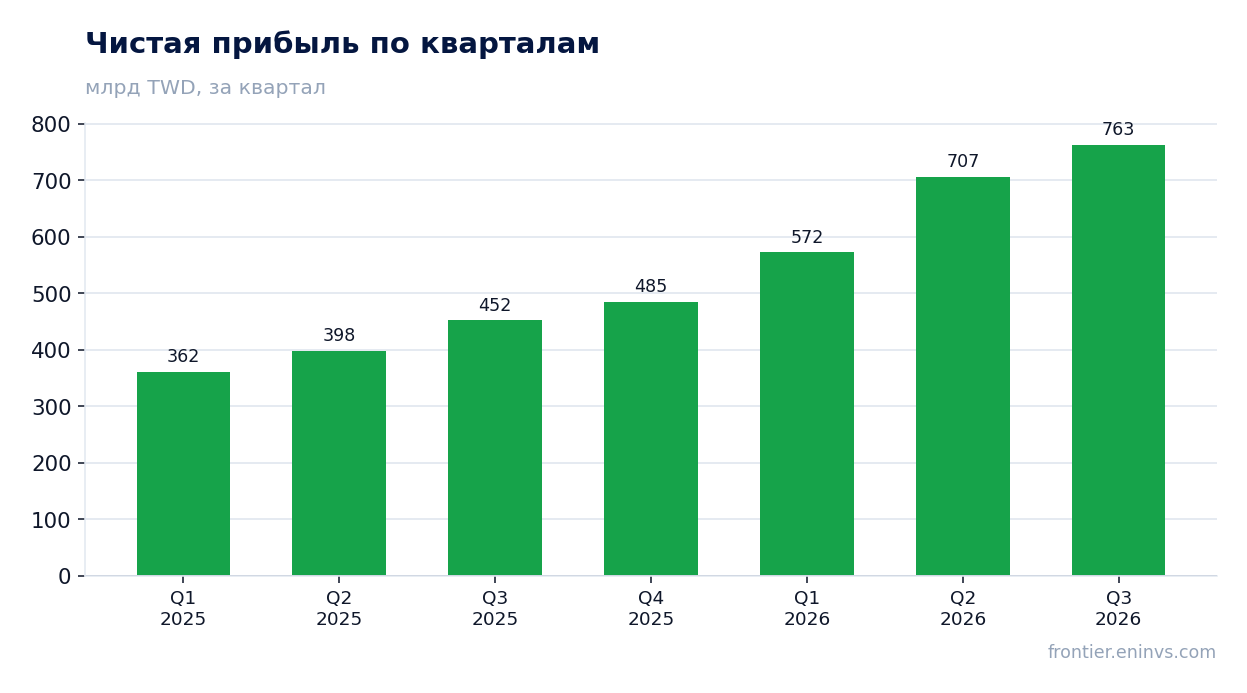
Чистая прибыль за третий квартал 2026 года составила 763,1 млрд TWD, что на 68,7% больше, чем годом ранее. Рост прибыли обогнал рост выручки на 17,8 процентных пункта. Причина – в марже: чистая маржа поднялась до 51,1% с 45,7% годом ранее.
За последние двенадцать месяцев чистая прибыль составила 2 527,6 млрд TWD. Это уровень, а не темп: темп относится к отчётному кварталу. Рентабельность собственного капитала за тот же период – 45,9%, что говорит о высокой отдаче на капитал.
Рост чистой маржи при падении маржи EBITDA – расхождение, которое стоит держать в уме. Оно означает, что ниже операционной строки что-то улучшилось: либо финансовые доходы, либо налоговая нагрузка. В фактах причины нет, поэтому ограничимся констатацией: прибыль росла быстрее выручки, а EBITDA – медленнее.
EBITDA выросла лишь на 32,1%, потому что её маржа упала с 67,0% до 58,7%
EBITDA за третий квартал 2026 года составила 876,4 млрд TWD, прибавив 32,1% год к году. Это заметно медленнее выручки (+50,9%). Маржа EBITDA снизилась до 58,7% с 67,0% годом ранее – падение на 8,3 процентных пункта.
Операционная прибыль в отчётном квартале равна EBITDA – 876,4 млрд TWD. Это означает, что амортизация в операционной строке не выделена, и вся разница между выручкой и операционной прибылью приходится на себестоимость и операционные расходы. Именно они и съели маржу.
За последние двенадцать месяцев EBITDA составила 3 413,8 млрд TWD. Снижение маржи при ускорении выручки – главный тревожный сигнал отчёта. Если расходы продолжат расти быстрее выручки, прибыль перестанет обгонять выручку, и текущая оценка станет уязвимой.
Долговая нагрузка отрицательная: чистый долг к EBITDA LTM составляет -0,51
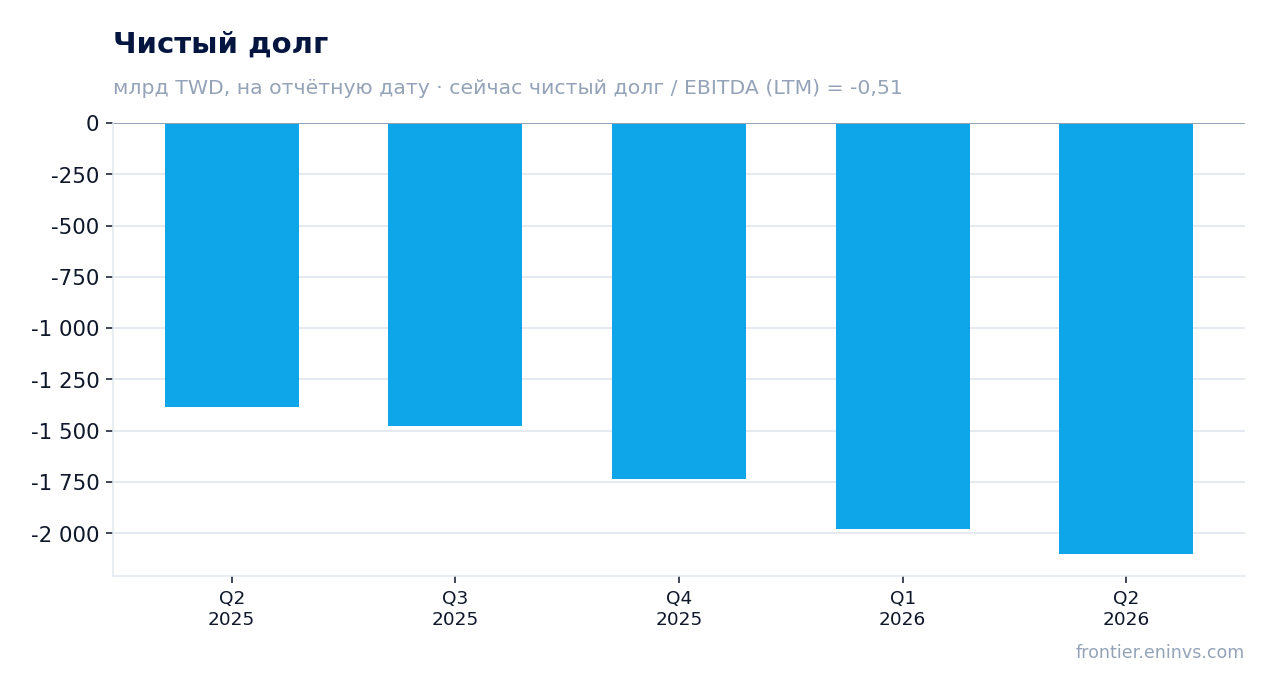
Чистый долг TSMC на последнюю годовую отчётную дату отрицательный – -1 734,9 млрд TWD. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет -0,51.
Отрицательная нагрузка – сильная сторона баланса. Она даёт компании свободу в капитальных расходах и дивидендах и снижает риск при замедлении спроса. Уровень отношения мы приводим как есть, без сравнения с прошлым: более раннего значения в фактах нет.
Денежный поток за третий квартал 2026 года в фактах не раскрыт, поэтому судить о том, как прибыль конвертируется в деньги, по этому отчёту нельзя. За второй квартал 2026 года операционный поток составлял 783,4 млрд TWD при капитальных расходах 508,4 млрд TWD – это последняя полная пара цифр в фактах.
Дивидендная доходность 1,0% скромна на фоне ROE 45,9% и цены выше истории
Дивидендная доходность TSMC за последние двенадцать месяцев составляет 1,0%. При рыночной капитализации 61 848,8 млрд TWD это небольшая выплата относительно стоимости компании. Для растущего эмитента с ROE 45,9% такая доходность типична: прибыль в основном реинвестируется.
Наша оценка дивиденда на текущий год исходит из фактов: при чистой прибыли LTM 2 527,6 млрд TWD и доходности 1,0% выплаты составляют порядка 1% капитализации. Точный коэффициент выплат в фактах не раскрыт, поэтому оценка держится на двух вещах – прибыли и политике распределения. Если прибыль останется на уровне LTM, дивиденд вряд ли вырастет заметно быстрее.
Доходность 1,0% ниже ключевой ставки, но для акции роста это не главный критерий. Дивиденд здесь – скорее подтверждение способности генерировать деньги, чем источник дохода. Уменьшить выплату может падение прибыли или рост капитальных расходов, которые уже во втором квартале 2026 года составили 508,4 млрд TWD.
EV/EBITDA 17,6 на 26% выше собственной трёхлетней средней 14,0
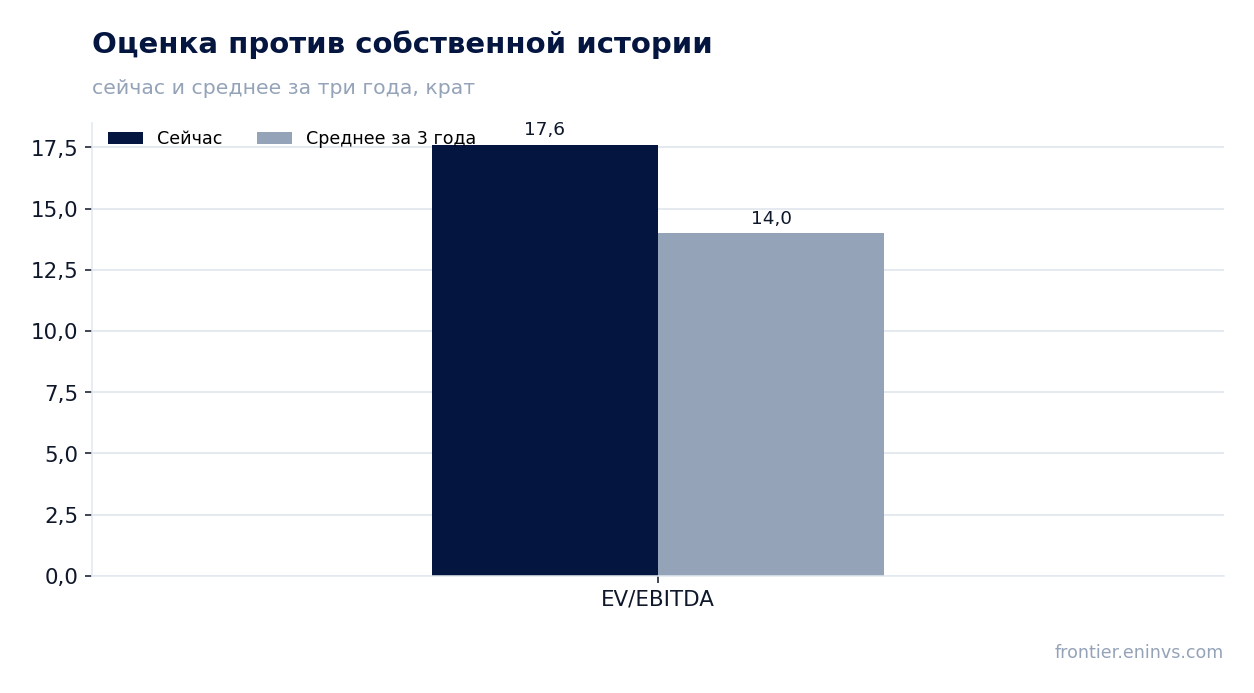
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 17,6. Собственная трёхлетняя средняя – 14,0. Акция торгуется на 26% выше своей истории по этому мультипликатору. Это дорого относительно себя, а не относительно отрасли: сравнение с сектором в фактах отсутствует.
P/E за последние двенадцать месяцев – 24,5. При ROE 45,9% и отрицательном чистом долге такой уровень не выглядит пузырём, но и запаса на ошибку не оставляет. Рынок уже заложил в цену продолжение ускорения выручки.
Модель портала даёт потенциал к справедливой стоимости +17%. Это наша собственная оценка, а не консенсус рынка. Она опирается на рост EBITDA и целевой мультипликатор. Если маржа EBITDA продолжит падать, модель придётся пересматривать вниз.
Модель портала даёт потенциал к справедливой стоимости +17%
По модели портала справедливая стоимость акции TSMC на 17% выше текущей рыночной цены. Модель связывает рост EBITDA с целевым мультипликатором и сопоставляет результат с капитализацией 61 848,8 млрд TWD. Это наша внутренняя оценка, а не рекомендация и не прогноз рынка.
Потенциал +17% умеренный. Он не перекрывает риск дальнейшего сжатия маржи EBITDA. Если маржа вернётся к прошлогодним 67,0%, потенциал вырастет; если снижение продолжится, он исчезнет.
Для держателя сейчас важны две вещи: удержит ли компания маржу и сохранится ли ускорение выручки. Первое влияет на прибыль, второе – на оценку. Пока оба фактора в пользу акции, но запас прочности невелик.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 61 849 млрд TWD |
| P/E (LTM) | 24,5 |
| EV/EBITDA (LTM) | 17,6 |
| P/B | 11,55 |
| Чистый долг / EBITDA | -0,51 |
| ROE | 45,9% |
| Дивидендная доходность (12 мес) | 1,0% |
| EV/EBITDA, среднее за 3 года | 14,0 |
Итог
Сильной стороной отчёта остаётся выручка: 1 494,2 млрд TWD за третий квартал, рост 50,9% год к году и ускорение с 36,0% во втором квартале. Чистая прибыль прибавила 68,7%, а ROE держится на 45,9%. Но маржа EBITDA упала до 58,7% с 67,0%, и это главный вопрос для держателя: сможет ли компания удержать расходы. Оценка уже выше своей истории – EV/EBITDA 17,6 против средней 14,0, – а дивидендная доходность 1,0% не даёт поддержки. При текущей цене акция скорее привлекательна, но без запаса на ошибку.
Перейти к финансовой карточке компании 2330 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций