Japan Tobacco: выручка прибавила 17%, но прибыль выросла быстрее выручки за счёт маржи
Результаты за второй квартал 2026 года Japan Tobacco раскрыла 31 июля. Выручка составила 1 062,1 млрд иен, прибавив 17,0% год к году, EBITDA – 407,6 млрд иен (+36,1%), чистая прибыль – 234,8 млрд иен (+44,6%). Маржа EBITDA поднялась до 38,4% против 33,0% годом ранее, а чистый долг на конец июня составил 848,9 млрд иен при отношении к EBITDA LTM 0,7. Акция торгуется по EV/EBITDA LTM 11,8 – вровень со своей трёхлетней средней 11,5, а по модели портала потенциал к справедливой стоимости оценивается в +22%; с учётом дивидендной доходности 3,5% и сильной маржи бумага выглядит скорее привлекательной.
Главные тезисы
— Выручка выросла на 17,0% во втором квартале, и рост ускорился относительно предыдущих кварталов
— Маржа EBITDA поднялась до 38,4% с 33,0%, и это дало прибыли больше, чем сам рост выручки
— Чистая прибыль прибавила 44,6%, но квартал Q4 2025 был убыточным, поэтому годовая база прибыли неровная
— Чистый долг снизился до 848,9 млрд иен с 1 083,0 млрд на 31 марта, а отношение к EBITDA LTM составляет 0,7
— Операционный денежный поток за квартал составил 291,7 млрд иен при капитальных затратах 33,3 млрд
— Дивидендная доходность 3,5% при выплатах, которые компания финансирует из прибыли, а не из долга
— EV/EBITDA LTM 11,8 находится вровень с трёхлетней средней 11,5, а модель портала даёт потенциал +22%
Оценка привлекательности
Ключевые показатели, млрд JPY
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 908 | 1 062 | +17,0% |
| EBITDA | 299 | 408 | +36,1% |
| Операционная прибыль | 227 | 337 | +48,7% |
| Чистая прибыль | 162 | 235 | +44,6% |
| Операционный денежный поток | 174 | 292 | +67,6% |
| Капзатраты | -30,6 | -33,3 | — |
| Рентабельность по EBITDA | 33,0% | 38,4% | +5,4 п.п. |
| Чистая маржа | 17,9% | 22,1% | +4,2 п.п. |
Выручка выросла на 17,0% во втором квартале, и рост ускорился относительно предыдущих кварталов
Выручка за второй квартал 2026 года составила 1 062,1 млрд иен, что на 17,0% больше, чем годом ранее. Для сравнения: в первом квартале выручка была 924,0 млрд иен, в четвёртом квартале 2025 года – 833,6 млрд, а во втором квартале 2025 года – 907,6 млрд. Таким образом, второй квартал стал самым сильным по выручке за последние пять кварталов.
Рост выручки на 17,0% заметно опережает динамику предыдущих периодов. В первом квартале 2026 года выручка была на 1,8% выше, чем в первом квартале 2025 года, а в четвёртом квартале 2025 года – на 8,1% ниже, чем годом ранее. Ускорение во втором квартале связано с восстановлением объёмов и ценовыми факторами, хотя точные причины в отчёте не раскрыты.
Выручка за последние 12 месяцев составила 3 719,2 млрд иен. Это уровень, который включает как сильные кварталы, так и слабый четвёртый квартал 2025 года, поэтому годовая база выглядит более сглаженной, чем квартальная динамика.
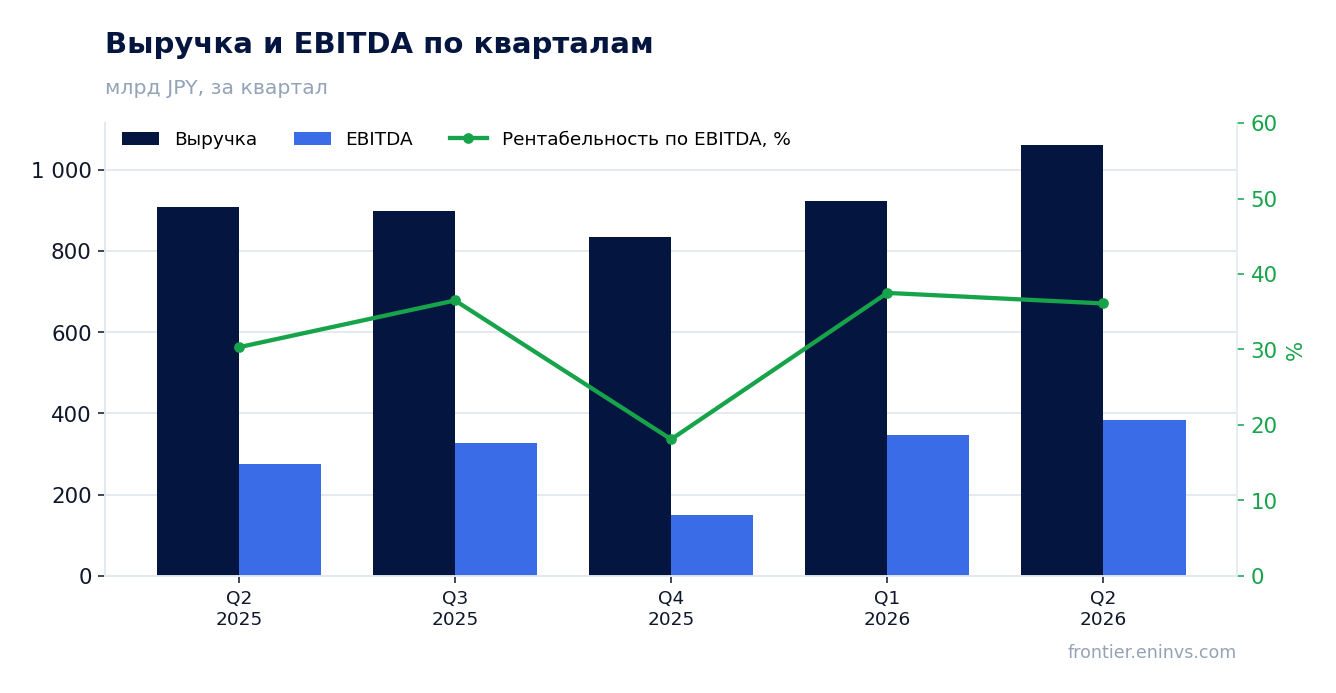
Маржа EBITDA поднялась до 38,4% с 33,0%, и это дало прибыли больше, чем сам рост выручки
EBITDA за второй квартал 2026 года составила 407,6 млрд иен против 275,3 млрд годом ранее, то есть выросла на 36,1%. При росте выручки на 17,0% это означает, что маржа EBITDA увеличилась с 33,0% до 38,4%. Такой прирост маржи дал примерно 5,4 процентного пункта, что в абсолютном выражении добавляет к EBITDA около 57 млрд иен.
Операционная прибыль выросла до 337,1 млрд иен с 226,7 млрд годом ранее, или на 48,7%. Это чуть быстрее роста EBITDA, что говорит о том, что амортизация и прочие операционные расходы росли медленнее выручки. Чистая прибыль составила 234,8 млрд иен против 162,4 млрд, прибавив 44,6%.
Рост маржи мог быть поддержан снижением доли коммерческих и административных расходов в выручке, а также эффектом операционного рычага при более высокой загрузке. Однако в отчёте не раскрывается, какая именно статья затрат дала основной вклад, поэтому ограничимся констатацией: маржа выросла существенно, и это главный источник роста прибыли.
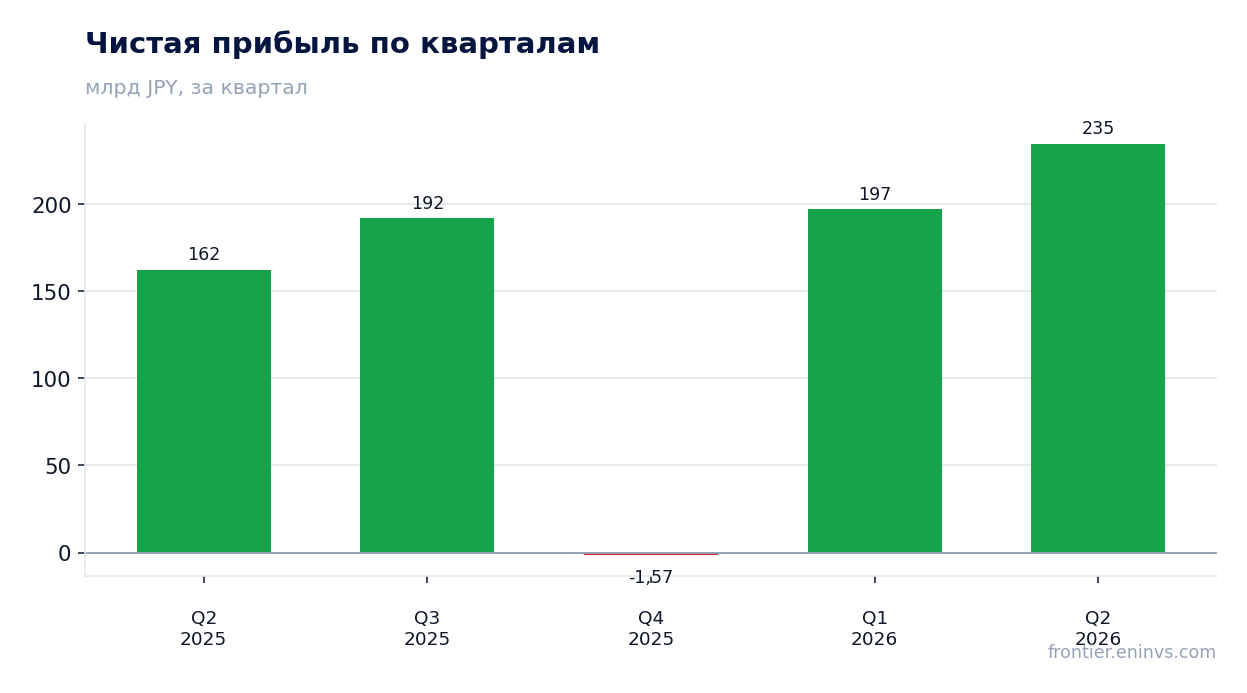
Чистая прибыль прибавила 44,6%, но квартал Q4 2025 был убыточным, поэтому годовая база прибыли неровная
Чистая прибыль за второй квартал 2026 года составила 234,8 млрд иен, что на 44,6% больше, чем во втором квартале 2025 года. Однако стоит помнить, что в четвёртом квартале 2025 года компания получила убыток в 1,6 млрд иен. Это делает квартальную динамику неровной и затрудняет сравнение годовых показателей.
За последние 12 месяцев чистая прибыль составила 622,1 млрд иен. Это включает сильные второй и третий кварталы 2025 года, слабый четвёртый квартал и восстановительный первый квартал 2026 года. Поэтому годовая база прибыли ниже, чем можно было бы ожидать при устойчивой квартальной динамике.
Рост прибыли во втором квартале 2026 года частично объясняется низкой базой второго квартала 2025 года, когда маржа была ниже. Но и абсолютный уровень прибыли – 234,8 млрд иен – является самым высоким за последние пять кварталов, что говорит о силе текущего периода.
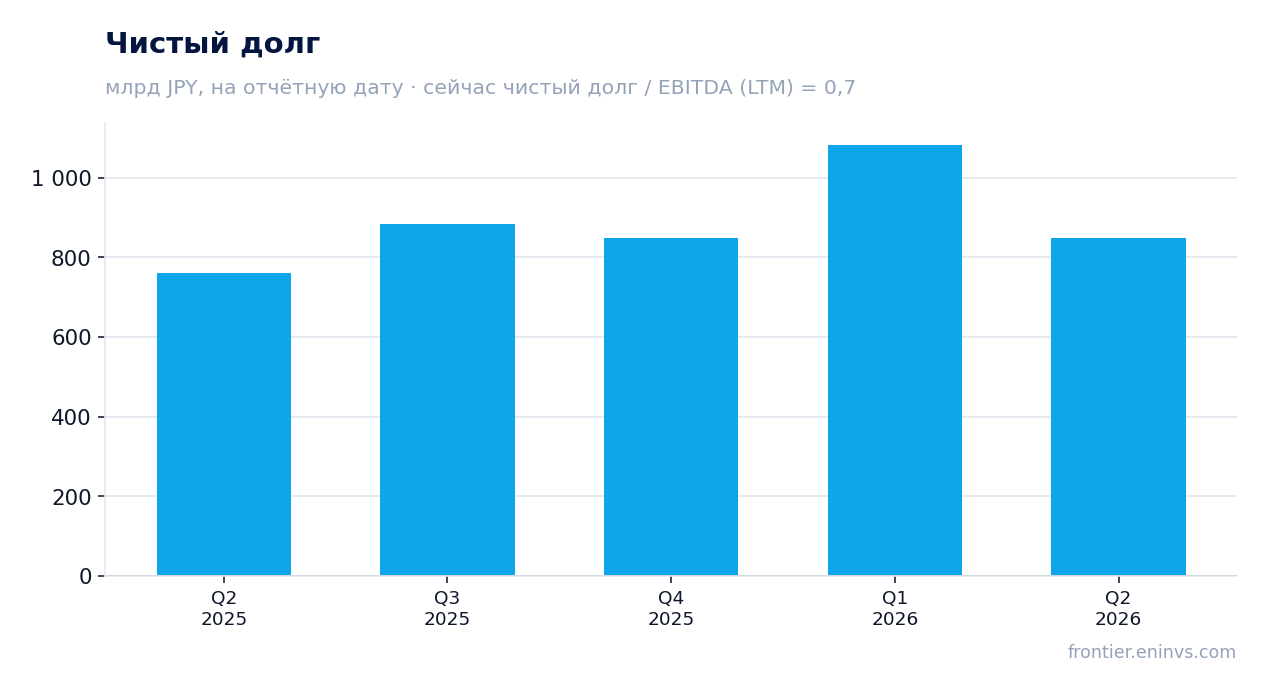
Чистый долг снизился до 848,9 млрд иен с 1 083,0 млрд на 31 марта, а отношение к EBITDA LTM составляет 0,7
Чистый долг на 30 июня 2026 года составил 848,9 млрд иен против 1 083,0 млрд иен на 31 марта 2026 года, то есть снизился на 234,1 млрд иен за квартал. Годом ранее, на 30 июня 2025 года, чистый долг был 761,2 млрд иен, таким образом, за 12 месяцев он вырос на 87,6 млрд иен.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,7. Это умеренный уровень, который не создаёт давления на финансовую устойчивость. Снижение долга за квартал произошло на фоне сильного операционного денежного потока, который составил 291,7 млрд иен.
Процентные расходы не раскрыты в предоставленных данных, но при таком уровне долга и сильной EBITDA компания имеет значительный запас по обслуживанию обязательств. Важно отметить, что снижение долга за квартал не обязательно означает устойчивую тенденцию, так как долг может колебаться в зависимости от сезонных факторов и графика погашения.
Операционный денежный поток за квартал составил 291,7 млрд иен при капитальных затратах 33,3 млрд
Операционный денежный поток во втором квартале 2026 года составил 291,7 млрд иен, что значительно выше, чем в первом квартале (39,6 млрд иен) и во втором квартале 2025 года (174,0 млрд иен). Такой сильный поток отражает высокую прибыльность и эффективное управление оборотным капиталом.
Капитальные затраты за квартал составили 33,3 млрд иен, что немного выше, чем во втором квартале 2025 года (30,6 млрд иен). Свободный денежный поток, таким образом, составил около 258,4 млрд иен, что покрывает дивидендные выплаты и снижение долга.
За последние 12 месяцев операционный денежный поток составил 677,9 млрд иен. Это солидная база для финансирования капитальных затрат и дивидендов. Компания сохраняет высокую способность генерировать денежные средства даже в периоды с более слабыми квартальными результатами.
Дивидендная доходность 3,5% при выплатах, которые компания финансирует из прибыли, а не из долга
Дивидендная доходность за последние 12 месяцев составляет 3,5%. Компания выплачивает дивиденды из чистой прибыли, которая за последние 12 месяцев составила 622,1 млрд иен. При такой прибыли и денежном потоке выплаты выглядят устойчивыми.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне, близком к текущему. При чистой прибыли LTM 622,1 млрд иен и коэффициенте выплат около 50% дивиденд может составить примерно 311 млрд иен, что при текущей рыночной капитализации 13 385,0 млрд иен даёт доходность около 2,3%. Однако эта оценка зависит от финального решения совета директоров и может быть скорректирована.
Доходность 3,5% превышает ключевую ставку, что делает бумагу привлекательной для инвесторов, ориентированных на доход. Однако стоит учитывать, что дивидендные выплаты могут быть снижены в случае ухудшения прибыли или роста капитальных затрат. Основным риском является возможное сокращение payout ratio при сохранении слабых квартальных результатов, подобных четвёртому кварталу 2025 года.
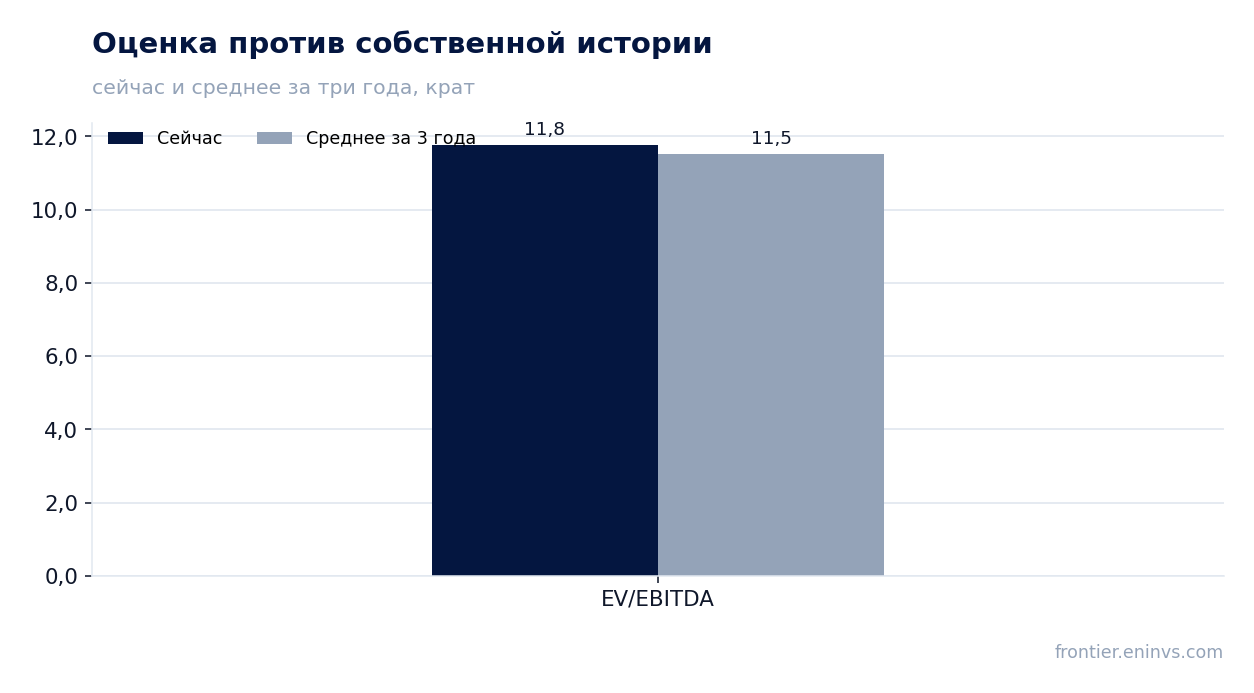
EV/EBITDA LTM 11,8 находится вровень с трёхлетней средней 11,5, а модель портала даёт потенциал +22%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,8, что всего на 2% выше трёхлетней средней 11,5. Это означает, что акция оценивается рынком практически так же, как и в среднем за последние три года, без заметного премии или дисконта к собственной истории.
Модель портала, которая связывает рост EBITDA с целевым мультипликатором, оценивает потенциал акции к справедливой стоимости в +22%. Это наша собственная оценка, а не консенсус рынка. Она опирается на текущий уровень прибыли и предполагает сохранение маржи и темпов роста.
Для сравнения, P/E LTM составляет 21,5, а ROE – 22,2%. Сочетание умеренного EV/EBITDA и высокой рентабельности капитала говорит о том, что компания эффективно использует капитал, а текущая оценка не выглядит завышенной. Однако для реализации потенциала необходимо, чтобы компания удержала маржу и не допустила нового квартального убытка, подобного четвёртому кварталу 2025 года.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13 385 млрд JPY |
| P/E (LTM) | 21,5 |
| EV/EBITDA (LTM) | 11,8 |
| P/B | 3,28 |
| Чистый долг / EBITDA | 0,70 |
| Операционный денежный поток (LTM) | 678 млрд |
| ROE | 22,2% |
| Дивидендная доходность (12 мес) | 3,5% |
| EV/EBITDA, среднее за 3 года | 11,5 |
Итог
Сильные стороны отчёта – рост выручки на 17,0%, расширение маржи EBITDA до 38,4% и чистая прибыль 234,8 млрд иен. Однако часть этого роста объясняется низкой базой второго квартала 2025 года, а годовая прибыль LTM в 622,1 млрд иен ниже, чем можно было бы ожидать при устойчивой динамике. Долг снизился за квартал, но за год вырос. Главный вопрос для держателя – сможет ли компания удержать маржу и избежать нового квартального убытка. С учётом оценки EV/EBITDA вровень с историей и дивидендной доходности 3,5% акция выглядит скорее привлекательной.
Перейти к финансовой карточке компании 2914 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций