AltynGold: прибыль выросла в 2,3 раза, и почти весь рост дали цена золота и полная загрузка фабрики
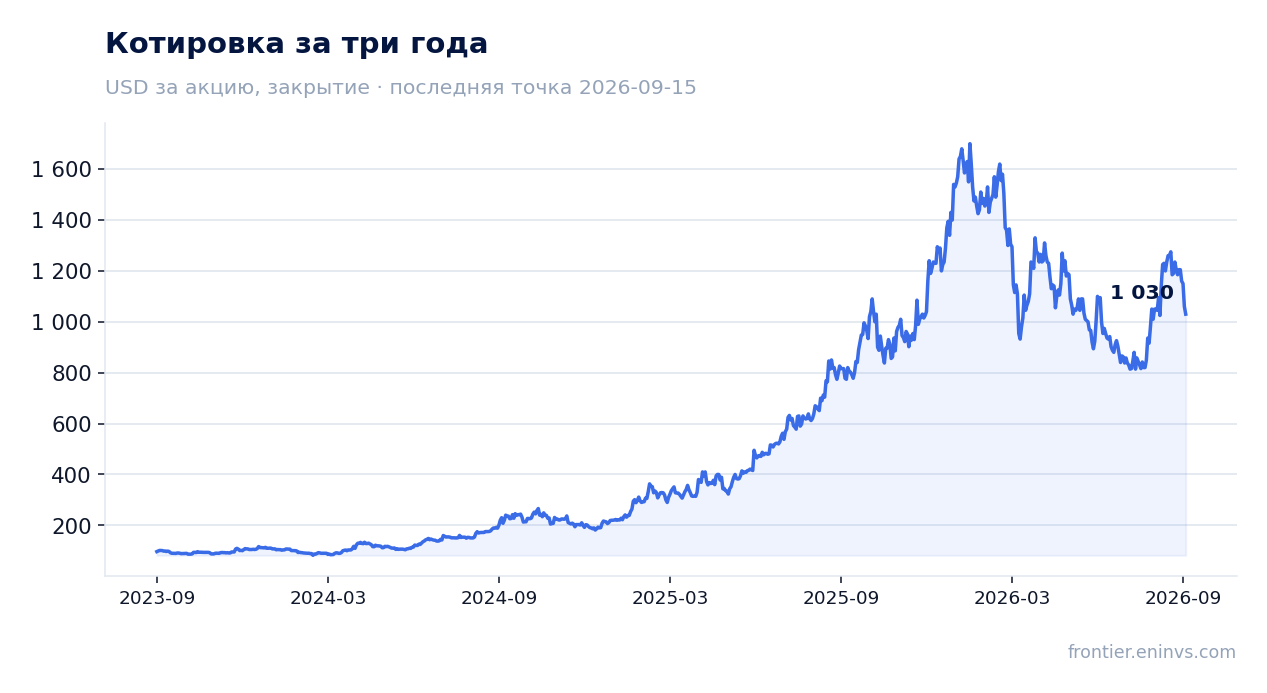
28 апреля AltynGold plc опубликовала отчёт за 2025 год. Выручка выросла на 81,7% до 175,4 млн долларов, EBITDA – на 97,2% до 101,4 млн, чистая прибыль – на 134,7% до 62,0 млн. Маржа EBITDA поднялась до 57,8% против 53,3% годом ранее, а чистый долг сократился до 18,5 млн долларов при отношении к EBITDA за последние 12 месяцев 0,18. По нашей модели портала акция недооценена на 26% относительно справедливой стоимости, и при мультипликаторе EV/EBITDA 3,87 против собственного трёхлетнего среднего 155,5 бумага выглядит привлекательно.
Главные тезисы
— Выручка выросла на 81,7% до 175,4 млн долларов, и почти весь прирост дали цена золота и полная загрузка фабрики
— Маржа EBITDA поднялась до 57,8% с 53,3%, потому что выручка росла быстрее издержек
— Чистая прибыль прибавила 134,7% до 62,0 млн, и 2 млн из этого – разовый списанный НДС
— Операционный денежный поток составил 55,7 млн, а капитальные затраты упали до 15,6 млн
— Чистый долг сократился до 18,5 млн долларов, и отношение к EBITDA за последние 12 месяцев – 0,18
— EV/EBITDA 3,87 против собственного трёхлетнего среднего 155,5 – бумага торгуется ниже своей истории
— По модели портала акция недооценена на 26% относительно справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | FY 2024 | FY 2025 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,18 | +81,7% |
| EBITDA | 0,05 | 0,10 | +97,2% |
| Операционная прибыль | 0,04 | 0,09 | +101,1% |
| Чистая прибыль | 0,03 | 0,06 | +134,7% |
| Операционный денежный поток | 0,03 | 0,06 | +89,8% |
| Рентабельность по EBITDA | 53,3% | 57,8% | +4,5 п.п. |
| Чистая маржа | 27,4% | 35,4% | +8,0 п.п. |
Выручка выросла на 81,7% до 175,4 млн долларов, и почти весь прирост дали цена золота и полная загрузка фабрики
Выручка за 2025 год составила 175,4 млн долларов против 96,5 млн годом ранее. Компания продала 50 442 унции золота против 38 708 унций, то есть на 30% больше, а средняя цена реализации поднялась до 3 474 долларов за унцию с 2 441 доллара – на 42%. Оба фактора сработали одновременно, и именно поэтому прирост выручки оказался таким большим.
Фабрика Sekisovskoye впервые отработала полный год на мощности 1 млн тонн в год. Переработка выросла до 967 тыс. тонн с 594 тыс. тонн, добыча руды – до 926 тыс. тонн с 750 тыс. тонн. Золота отлито 53 852 унции против 37 279 унций, что выше собственного ориентира компании в 50 тыс. унций.
Содержание золота в переработке снизилось до 2,05 г/т с 2,29 г/т, а извлечение – до 85,07% с 85,42%. Рост производства целиком обеспечен объёмом переработки, а не качеством руды. Это важно для следующего года: удержать выпуск можно будет только за счёт дальнейшего увеличения тоннажа или более богатой руды с нижних горизонтов.
Маржа EBITDA поднялась до 57,8% с 53,3%, потому что выручка росла быстрее издержек
EBITDA за 2025 год составила 101,4 млн долларов против 50,9 млн годом ранее, рост на 97,2%. Маржа EBITDA поднялась до 57,8% с 53,3%. Выручка выросла на 81,7%, а себестоимость продаж – с 47 млн до 79 млн долларов, то есть на 68%. Операционный рычаг сработал: постоянные затраты распределились на больший объём.
Внутри себестоимости быстрее всего росли субподрядные работы – на 15,5 млн долларов, что компания объясняет большим объёмом добычи, ставками оплаты труда и подорожавшими расходными материалами. Налог на добычу полезных ископаемых прибавил 6,8 млн из-за роста добычи на 24% и цены золота на 42%. Амортизация выросла на 7,2 млн после ввода нового оборудования.
Полная себестоимость производства (AISC) поднялась до 1 562 долларов за унцию с 1 318 долларов. Компания относит это к переходу на стабильную работу, оптимизации технологии и капитальным вложениям. При текущей цене золота около 4 800 долларов за унцию маржа остаётся очень широкой, но рост издержек – главный вопрос к следующему году.
Чистая прибыль прибавила 134,7% до 62,0 млн, и 2 млн из этого – разовый списанный НДС
Чистая прибыль за 2025 год составила 62,0 млн долларов против 26,4 млн годом ранее. Чистая маржа поднялась до 35,4% с 27,4%. Валовая прибыль почти удвоилась – до 96 млн с 49 млн долларов. Налоговые платежи составили 17,5 млн при эффективной ставке 19% после использования убытков прошлых лет.
Административные расходы выросли до 9,7 млн с 6,6 млн долларов. Из этого прироста 2 млн – списанный безнадёжный НДС, ещё 0,8 млн – окончательные платежи за тестирование и внедрение третьей производственной линии. Без этих двух статей прибыль была бы примерно на 2,8 млн меньше, то есть разовые факторы объясняют заметную часть прироста.
Прибыль на акцию и ROE на уровне 46,7% отражают и высокую маржу, и сократившийся долг. Но качество прибыли стоит проверять по денежному потоку: именно он показывает, сколько из этих 62 млн дошло до кассы.
Операционный денежный поток составил 55,7 млн, а капитальные затраты упали до 15,6 млн
Операционный денежный поток за 2025 год составил 55,7 млн долларов против 29,4 млн годом ранее. Он почти совпадает с чистой прибылью в 62 млн, что говорит о хорошем качестве прибыли: деньги не осели в дебиторской задолженности или запасах. Остаток денежных средств на конец года вырос до 22,7 млн с 10,4 млн долларов.
Капитальные затраты упали до 15,6 млн долларов с 21,9 млн, потому что модернизация фабрики в основном завершена. На 2026–2028 годы компания запланировала 95 млн долларов капитальных вложений, из них 51 млн – на 2026 год. Это больше, чем она тратила в 2025 году, и основная часть пойдёт на подземное развитие, инфраструктуру и горную технику.
Обслуживание и погашение долга обошлись в 34,1 млн долларов против 20,4 млн годом ранее. Новое финансирование составило 15 млн, в основном за счёт рефинансирования облигации на 10 млн долларов под более низкий купон. Свободный денежный поток после капитальных затрат и долга остаётся положительным, но его съедает обслуживание займов.
Чистый долг сократился до 18,5 млн долларов, и отношение к EBITDA за последние 12 месяцев – 0,18
Чистый долг на конец 2025 года составил 18,5 млн долларов против 49,7 млн годом ранее. Общий долг сократился до 41,2 млн с 60,1 млн долларов, а денежные средства выросли до 22,7 млн. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,18. Это низкий уровень для горнодобывающей компании, и он даёт запас прочности при падении цен на золото.
Компания погасила банковский долг в соответствии с бюджетом и планирует полностью закрыть его к 2027 году. Облигации погашаются в 2027 и 2028 годах. Рефинансирование 10-миллионной облигации под более низкий купон снижает процентную нагрузку.
Сокращение долга при одновременном росте EBITDA означает, что кредитное качество улучшилось. Но сравнивать текущее отношение с прошлогодним нельзя: в фактах нет предыдущего значения этого коэффициента. Мы можем утверждать только то, что текущий уровень – 0,18 – низкий.
EV/EBITDA 3,87 против собственного трёхлетнего среднего 155,5 – бумага торгуется ниже своей истории
EV/EBITDA за последние 12 месяцев – 3,87. Среднее значение этого мультипликатора за три года – 155,5. Разрыв огромен, и он объясняется тем, что в прошлые годы EBITDA была близка к нулю или отрицательна, из-за чего мультипликатор уходил в бесконечность. Сейчас, когда EBITDA составляет 101,4 млн долларов, оценка впервые опирается на устойчивую прибыль.
P/E за последние 12 месяцев – 6,04. При рыночной капитализации 374,4 млн долларов и чистом долге 18,5 млн стоимость компании (EV) составляет около 393 млн. Это меньше четырёх годовых EBITDA. Для производителя золота с растущей добычей и низким долгом такой мультипликатор выглядит скромно.
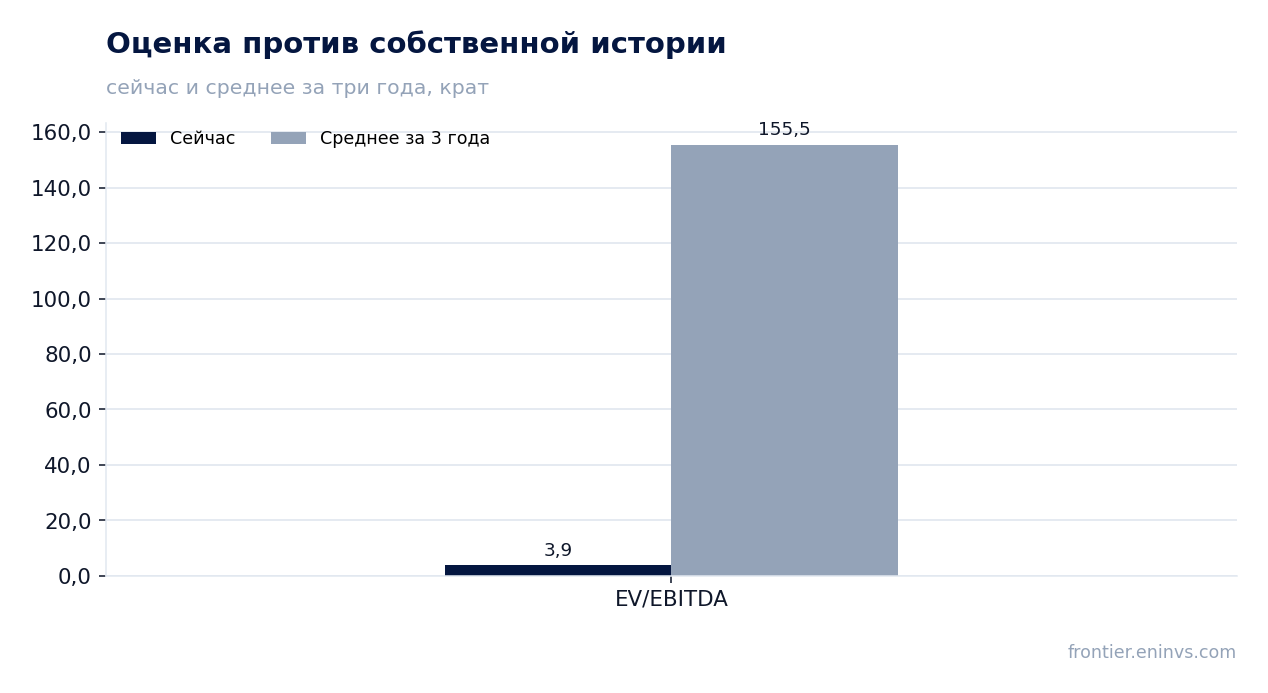
По модели портала, которая переоценивает EBITDA по текущим товарным ценам и целевому EV/EBITDA, потенциал акции до справедливой стоимости – +26%. Это наша собственная оценка, а не консенсус рынка. Она опирается на текущую цену золота около 4 800 долларов за унцию, которая на 39% выше средней цены реализации в 2025 году.
По модели портала акция недооценена на 26% относительно справедливой стоимости
Наша модель пересчитывает EBITDA по текущим ценам на золото и применяет целевой мультипликатор EV/EBITDA к рыночной капитализации. При цене золота около 4 800 долларов за унцию потенциал роста до справедливой стоимости составляет +26%. Это не прогноз цены акции, а оценка того, насколько текущая котировка отстаёт от фундаментальной стоимости при нынешней конъюнктуре.
Акция входит в живые модельные стратегии на портале, в частности в KZ Fundamental potential (AI). Членство в стратегии определяется собственным скринингом и не является аргументом в пользу оценки – это просто факт.
Ключевой риск для этой оценки – цена золота. Если она вернётся к средней цене реализации 2025 года в 3 474 доллара за унцию, EBITDA и справедливая стоимость окажутся ниже. Но даже при такой цене мультипликатор EV/EBITDA остаётся ниже 5, а долг – низким.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,37 млрд USD |
| P/E (LTM) | 6,0 |
| EV/EBITDA (LTM) | 3,9 |
| P/B | 2,49 |
| Чистый долг / EBITDA | 0,18 |
| Операционный денежный поток (LTM) | 0,06 млрд |
| ROE | 46,7% |
| EV/EBITDA, среднее за 3 года | 155,5 |
Итог
2025 год стал для AltynGold прорывным: выручка выросла на 81,7%, EBITDA – на 97,2%, чистая прибыль – на 134,7%. Маржа EBITDA поднялась до 57,8%, а чистый долг сократился до 18,5 млн долларов при отношении к EBITDA 0,18. Часть прироста прибыли разовая – 2 млн списанного НДС и 0,8 млн платежей за третью линию, – но операционный денежный поток в 55,7 млн подтверждает, что деньги заработаны, а не нарисованы. При EV/EBITDA 3,87 против собственного трёхлетнего среднего 155,5 и потенциале 26% по модели портала акция выглядит привлекательно. Главный вопрос для держателя – удержит ли компания маржу при росте AISC до 1 562 долларов за унцию и что покажет следующий отчёт по добыче и издержкам.
Перейти к финансовой карточке компании ALTYNGOLD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций