ASBN: прибыль за первое полугодие 2026 упала на 35,4%, хотя чистый процентный доход вырос на 45,2%
Отчёт за первое полугодие 2026 года показывает расхождение: чистый процентный доход вырос на 45,2% год к году, до 208 308 млн тенге, а чистая прибыль снизилась на 35,4%, до 64 583 млн тенге. Прибыль составила лишь 31,0% от чистого процентного дохода против 69,7% годом ранее. При этом за последние 12 месяцев прибыль равна 116 437 млн тенге, а акция торгуется с P/E 9,8 и дивидендной доходностью 7,8%. Вердикт – нейтральный: сильный рост процентного дохода и высокая дивидендная доходность уравновешиваются резким падением прибыли и отсутствием в отчёте объяснения причин этого падения.
Главные тезисы
— Чистый процентный доход за первое полугодие 2026 вырос на 45,2%, до 208 308 млн тенге, но это не спасло прибыль
— Чистая прибыль за первое полугодие 2026 упала на 35,4%, до 64 583 млн тенге, и составила лишь 31,0% от чистого процентного дохода
— Операционная прибыль за первое полугодие 2026 составила 78 533 млн тенге, что указывает на значительные расходы ниже операционной линии
— За последние 12 месяцев чистая прибыль равна 116 437 млн тенге, и рынок оценивает её в P/E 9,8
— Дивидендная доходность за последние 12 месяцев составляет 7,8%, что выше текущей доходности многих инструментов
— По модели портала акция имеет потенциал роста до справедливой стоимости +8%
Оценка привлекательности
Ключевые показатели, млрд KZT
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 143 | 208 | +45,2% |
| Операционная прибыль | 109 | 78,5 | -27,8% |
| Чистая прибыль | 100 | 64,6 | -35,4% |
| Чистая маржа | 69,7% | 31,0% | -38,7 п.п. |
Чистый процентный доход за первое полугодие 2026 вырос на 45,2%, до 208 308 млн тенге, но это не спасло прибыль
Чистый процентный доход за первое полугодие 2026 года составил 208 308 млн тенге, что на 45,2% больше, чем за аналогичный период прошлого года. Это сильный рост, который говорит о расширении процентного бизнеса. Однако итоговая прибыль не последовала за ним.
Основной причиной такого расхождения может быть рост непроцентных расходов или создание резервов под кредитные потери. В отчёте эти детали не раскрыты, поэтому мы можем только констатировать факт: процентный доход вырос, а прибыль упала.
Чистая прибыль за первое полугодие 2026 упала на 35,4%, до 64 583 млн тенге, и составила лишь 31,0% от чистого процентного дохода
Чистая прибыль за первое полугодие 2026 года составила 64 583 млн тенге, снизившись на 35,4% год к году. Это резкое падение, которое контрастирует с ростом процентного дохода. Доля прибыли в чистом процентном доходе упала до 31,0% с 69,7% годом ранее.
Такое снижение маржинальности прибыли может быть связано с разовыми списаниями или ростом операционных расходов. Без дополнительной информации из отчёта сложно назвать точную причину, но факт остаётся фактом: прибыльность значительно ухудшилась.
Операционная прибыль за первое полугодие 2026 составила 78 533 млн тенге, что указывает на значительные расходы ниже операционной линии
Операционная прибыль за первое полугодие 2026 года составила 78 533 млн тенге. Это промежуточный показатель между чистым процентным доходом и чистой прибылью. Разница между операционной и чистой прибылью составляет 13 950 млн тенге, что может включать налоги и другие расходы.
Столь значительное расхождение между операционной и чистой прибылью говорит о том, что существенная часть доходов уходит на налоги или иные обязательные платежи. Это снижает итоговую эффективность бизнеса.
За последние 12 месяцев чистая прибыль равна 116 437 млн тенге, и рынок оценивает её в P/E 9,8
За последние 12 месяцев чистая прибыль составила 116 437 млн тенге. Это заметно выше, чем за первое полугодие 2026 года, что говорит о том, что во втором полугодии 2025 года прибыль была существенно выше. Текущий P/E равен 9,8.
Сравнить этот мультипликатор со средним за три года невозможно, так как в FACTS нет исторических данных. Однако P/E ниже 10 обычно считается невысоким для банковского сектора, что может указывать на недооценённость.
Дивидендная доходность за последние 12 месяцев составляет 7,8%, что выше текущей доходности многих инструментов
Дивидендная доходность за последние 12 месяцев равна 7,8%. Это высокий показатель, который может привлекать инвесторов, ориентированных на доход. Для сравнения, ключевая ставка в Казахстане в последнее время была ниже этого уровня, что делает дивиденды привлекательными.
Однако устойчивость дивиденда зависит от прибыли. Если падение прибыли в первом полугодии 2026 года окажется не разовым, дивидендные выплаты могут быть снижены. Это ключевой риск для держателей акций.
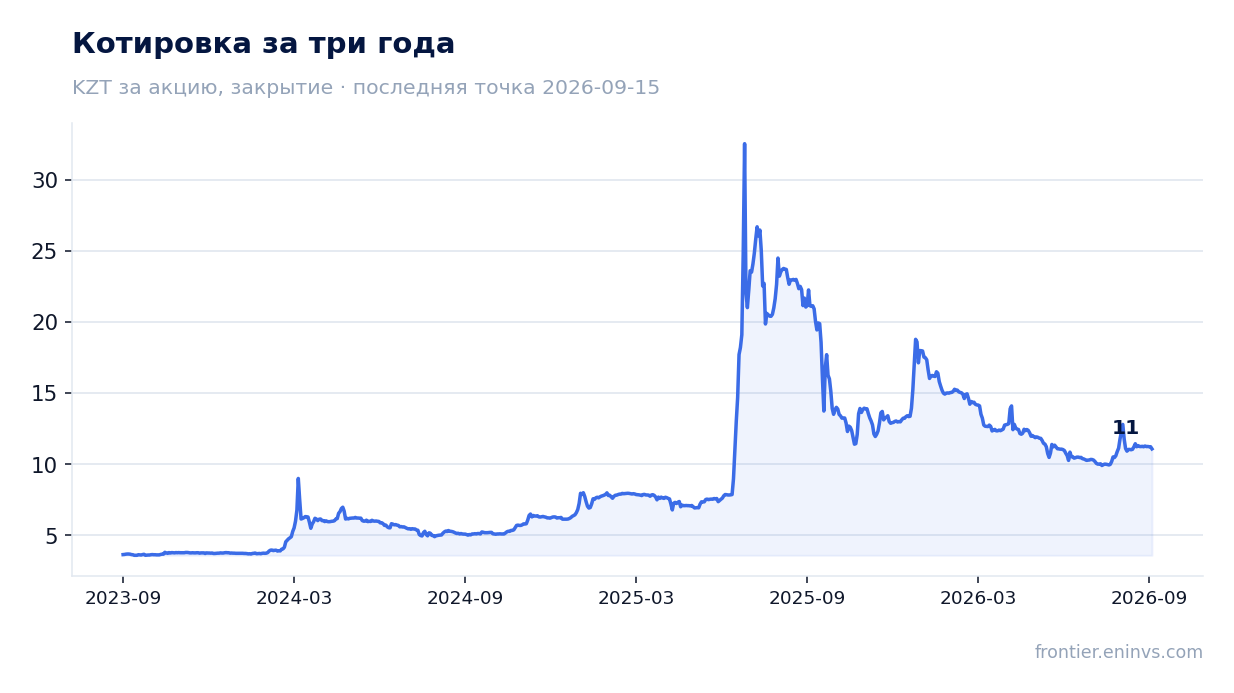
По модели портала акция имеет потенциал роста до справедливой стоимости +8%
По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, справедливая стоимость акции на 8% выше текущей рыночной цены. Это умеренный потенциал роста.
Модель учитывает текущую прибыль и балансовую стоимость, но не учитывает возможные изменения в дивидендной политике или качестве активов. Поэтому к этой оценке стоит относиться как к ориентиру, а не как к гарантированному результату.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 142 млрд KZT |
| P/E (LTM) | 9,8 |
| P/B | 2,66 |
| ROE | 15,2% |
| Дивидендная доходность (12 мес) | 7,8% |
Итог
Итог: ASBN показал сильный рост чистого процентного дохода в первом полугодии 2026 года, но чистая прибыль резко упала. Прибыль за последние 12 месяцев остаётся солидной, а дивидендная доходность в 7,8% и P/E 9,8 выглядят привлекательно. Однако без понимания причин падения прибыли и устойчивости дивидендов акция вряд ли может считаться однозначно привлекательной. Вердикт – нейтральный: текущая оценка справедлива, но риски требуют внимания.
Перейти к финансовой карточке компании ASBN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций