Bank of Nova Scotia: прибыль выросла на 18,8%, но процентный доход растёт быстрее, чем банк успевает его тратить
Bank of Nova Scotia раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 2 908 млн канадских долларов, что на 18,8% больше, чем годом ранее, а чистый процентный доход вырос на 10,5% до 10 313 млн. При этом рентабельность капитала остаётся низкой – 4,4%, а акция торгуется с коэффициентом цена/прибыль 20,5 за последние 12 месяцев. С учётом дивидендной доходности 3,4% и оценки по модели портала, предполагающей потенциал роста 7%, бумага выглядит скорее привлекательной для инвесторов, ориентированных на доход, но не на кратный рост.
Главные тезисы
— Чистая прибыль выросла на 18,8% год к году, до 2 908 млн канадских долларов, но этот рост опирается на низкую базу прошлого года
— Чистый процентный доход прибавил 10,5% год к году, до 10 313 млн, и это главный источник выручки банка
— Рентабельность капитала в 4,4% остаётся низкой и не покрывает даже дивидендные выплаты с запасом
— Дивидендная доходность в 3,4% при коэффициенте выплат, близком к 100% от прибыли, оставляет мало пространства для манёвра
— Оценка по модели портала даёт потенциал роста 7% к текущей цене, что немного выше дивидендной доходности
Оценка привлекательности
Ключевые показатели, млрд CAD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 2,45 | 2,91 | +18,8% |
| Капзатраты | -0,07 | -0,13 | — |
Чистая прибыль выросла на 18,8% год к году, до 2 908 млн канадских долларов, но этот рост опирается на низкую базу прошлого года
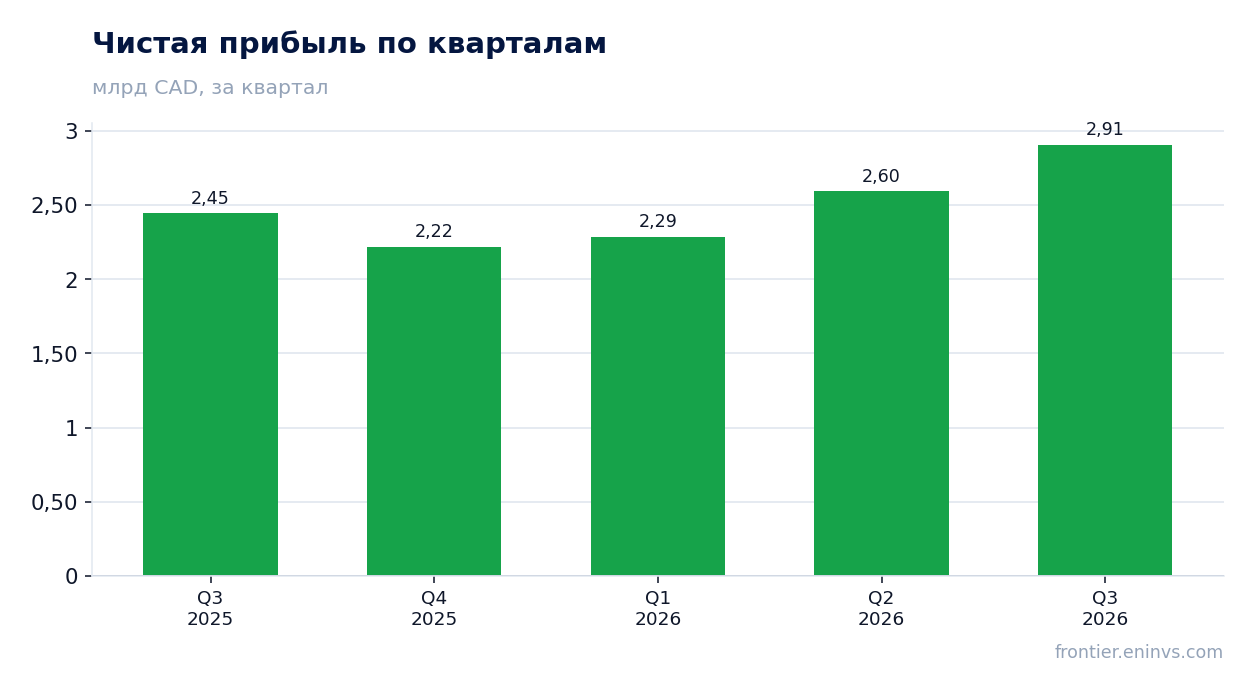
В третьем квартале 2026 года Bank of Nova Scotia заработала 2 908 млн канадских долларов чистой прибыли, что на 18,8% больше, чем за аналогичный квартал прошлого года. Для сравнения: годом ранее прибыль составляла 2 447 млн. Рост выглядит внушительно, но он отталкивается от слабого результата третьего квартала 2025 года, когда банк столкнулся с повышенными расходами на кредитные потери.
Последовательность квартальных результатов показывает, что прибыль растёт не первый квартал подряд: с 2 219 млн в четвёртом квартале 2025 года до 2 287 млн в первом квартале 2026 года, затем 2 595 млн во втором и 2 908 млн в третьем. Это устойчивое восстановление, а не разовый скачок. Однако даже текущий уровень прибыли остаётся ниже, чем в среднем за последние годы, что говорит о незавершённости восстановления.
Чистый процентный доход прибавил 10,5% год к году, до 10 313 млн, и это главный источник выручки банка
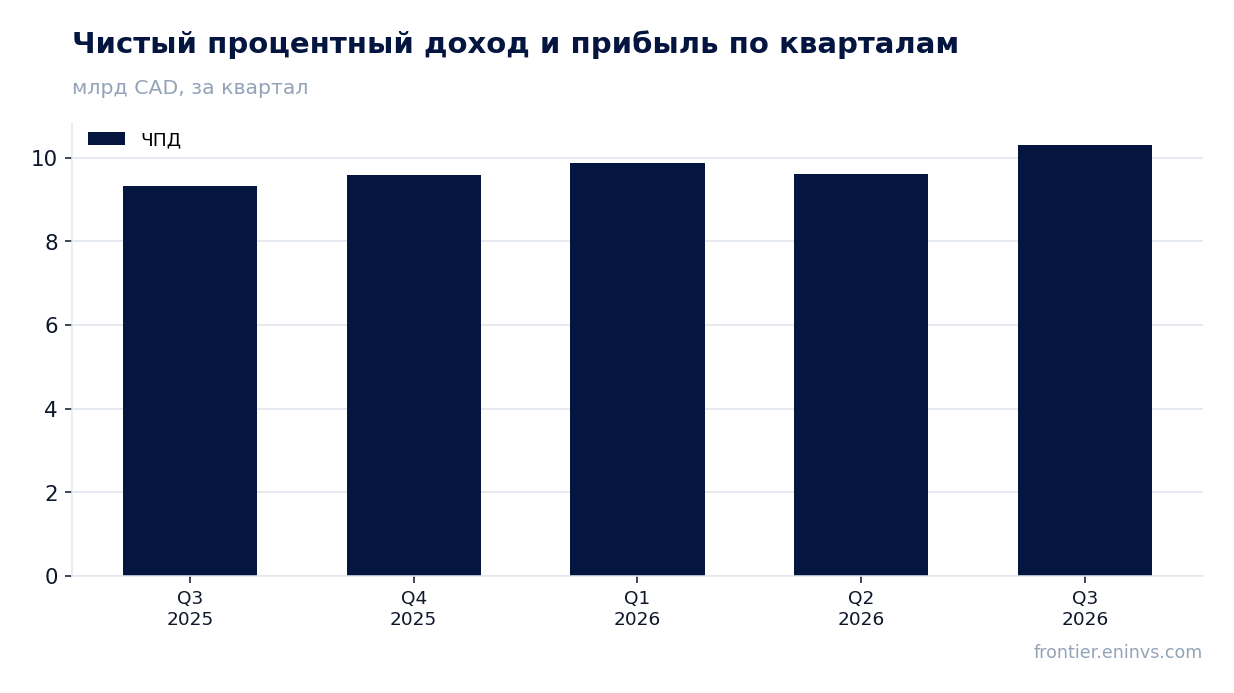
Чистый процентный доход в третьем квартале 2026 года составил 10 313 млн канадских долларов, увеличившись на 10,5% по сравнению с 9 329 млн годом ранее. Это ключевая статья доходов банка, и её динамика важнее, чем разовые факторы в прибыли. Рост процентного дохода означает, что банк либо увеличивает объём кредитования, либо улучшает спред между стоимостью фондирования и доходностью активов.
В поквартальном разрезе чистый процентный доход стабильно растёт: 9 579 млн в четвёртом квартале 2025 года, 9 880 млн в первом квартале 2026 года, 9 615 млн во втором и 10 313 млн в третьем. Небольшое снижение во втором квартале сменилось новым максимумом, что говорит о способности банка наращивать доходы даже в условиях меняющейся процентной среды. За последние 12 месяцев чистый процентный доход составил 37 100 млн, что подтверждает масштаб этого бизнеса.
Рентабельность капитала в 4,4% остаётся низкой и не покрывает даже дивидендные выплаты с запасом
Рентабельность капитала Bank of Nova Scotia за последние 12 месяцев составляет 4,4%. Для банковского сектора это низкий показатель: он означает, что на каждый доллар собственного капитала банк зарабатывает менее пяти центов. При такой доходности способность наращивать капитал за счёт прибыли ограничена, и банк вынужден полагаться на внешнее финансирование или сокращение активов для поддержания достаточности капитала.
Низкая рентабельность объясняется тем, что прибыль всё ещё восстанавливается после периода повышенных отчислений в резервы. Если прибыль продолжит расти теми же темпами, рентабельность может улучшиться, но пока она остаётся ниже стоимости капитала, которую рынок обычно требует от банков. Это ключевой аргумент против агрессивной переоценки акции.
Дивидендная доходность в 3,4% при коэффициенте выплат, близком к 100% от прибыли, оставляет мало пространства для манёвра
Дивидендная доходность Bank of Nova Scotia за последние 12 месяцев составляет 3,4%. Это умеренный уровень для канадского банка, но он привлекателен на фоне текущих ставок. Однако при рентабельности капитала 4,4% и коэффициенте цена/прибыль 20,5 коэффициент выплат оказывается близким к 100% от прибыли: банк распределяет практически всё, что зарабатывает. Это означает, что рост дивиденда возможен только при существенном увеличении прибыли.
Для инвестора, ориентированного на доход, важно, что дивиденд покрывается прибылью, но не создаёт запаса прочности. Если прибыль снизится, банк может столкнуться с необходимостью либо сократить выплаты, либо привлекать капитал. Пока же дивиденд остаётся одним из главных аргументов в пользу акции, но его устойчивость зависит от продолжения восстановления прибыли.
Оценка по модели портала даёт потенциал роста 7% к текущей цене, что немного выше дивидендной доходности
По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, справедливая стоимость акции Bank of Nova Scotia на 7% выше текущей рыночной цены. Это умеренный потенциал роста, который лишь немного превышает дивидендную доходность в 3,4%. Иными словами, инвестор может рассчитывать на совокупную доходность около 10% годовых, если оценка верна и дивиденд сохранится.
Коэффициент цена/прибыль за последние 12 месяцев составляет 20,5. Для банка с рентабельностью капитала 4,4% это довольно высокий мультипликатор: рынок уже закладывает в цену восстановление прибыли. Если прибыль не вырастет так, как ожидается, мультипликатор может сжаться, и тогда потенциал роста, рассчитанный по модели, окажется недостижимым. Пока же оценка выглядит сбалансированной, без явного завышения или недооценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 160 млрд CAD |
| P/E (LTM) | 20,5 |
| P/B | 1,84 |
| ROE | 4,4% |
| Дивидендная доходность (12 мес) | 3,4% |
Итог
Bank of Nova Scotia показала сильный квартал: прибыль выросла на 18,8%, а чистый процентный доход – на 10,5%, что говорит о восстановлении основного бизнеса. Однако рентабельность капитала остаётся низкой – 4,4%, а дивиденд поглощает почти всю прибыль, не оставляя запаса прочности. Оценка по модели портала предполагает потенциал роста 7%, что немного выше дивидендной доходности 3,4%, но коэффициент цена/прибыль 20,5 уже учитывает много хорошего. Для инвестора, ориентированного на доход, акция выглядит скорее привлекательной, но для ставки на кратный рост – нейтральной.
Перейти к финансовой карточке компании BNS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций