CCBN: прибыль за полугодие упала на 15,9%, хотя чистый процентный доход вырос на 12,5%
Отчётность CCBN за первое полугодие 2026 года показала расхождение: чистый процентный доход вырос на 12,5% год к году, до 236 546 млн тенге, а чистая прибыль снизилась на 15,9%, до 123 057 млн тенге. Причина – доля прибыли в процентном доходе упала до 52,0% против 69,5% годом ранее, то есть расходы растут быстрее доходов. При этом бумага торгуется с P/E LTM 3,82 и ROE 26,3%, а по модели портала потенциал к справедливой стоимости оценивается в +26%. С учётом дешёвой оценки и высокой рентабельности капитала, но при ухудшающейся конверсии выручки в прибыль, акция выглядит скорее привлекательной.
Главные тезисы
— Чистый процентный доход за первое полугодие 2026 вырос на 12,5%, до 236 546 млн тенге, но прибыль упала на 15,9%
— Доля прибыли в процентном доходе снизилась до 52,0% с 69,5% – расходы съедают растущую выручку
— EBITDA за полугодие прибавила лишь 2,8%, а её маржа упала до 116,4% со 127,3%
— P/E LTM 3,82 и ROE 26,3% – оценка остаётся низкой при высокой рентабельности капитала
— По модели портала потенциал акции к справедливой стоимости составляет +26%
— Бумага входит в живые модельные стратегии портала, включая KZ Fundamental potential (AI)
Оценка привлекательности
Ключевые показатели, млрд KZT
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 210 | 237 | +12,5% |
| EBITDA | 268 | 275 | +2,8% |
| Операционная прибыль | 268 | 275 | +2,8% |
| Чистая прибыль | 146 | 123 | -15,9% |
| Рентабельность по EBITDA | 127,3% | 116,4% | -10,9 п.п. |
| Чистая маржа | 69,5% | 52,0% | -17,5 п.п. |
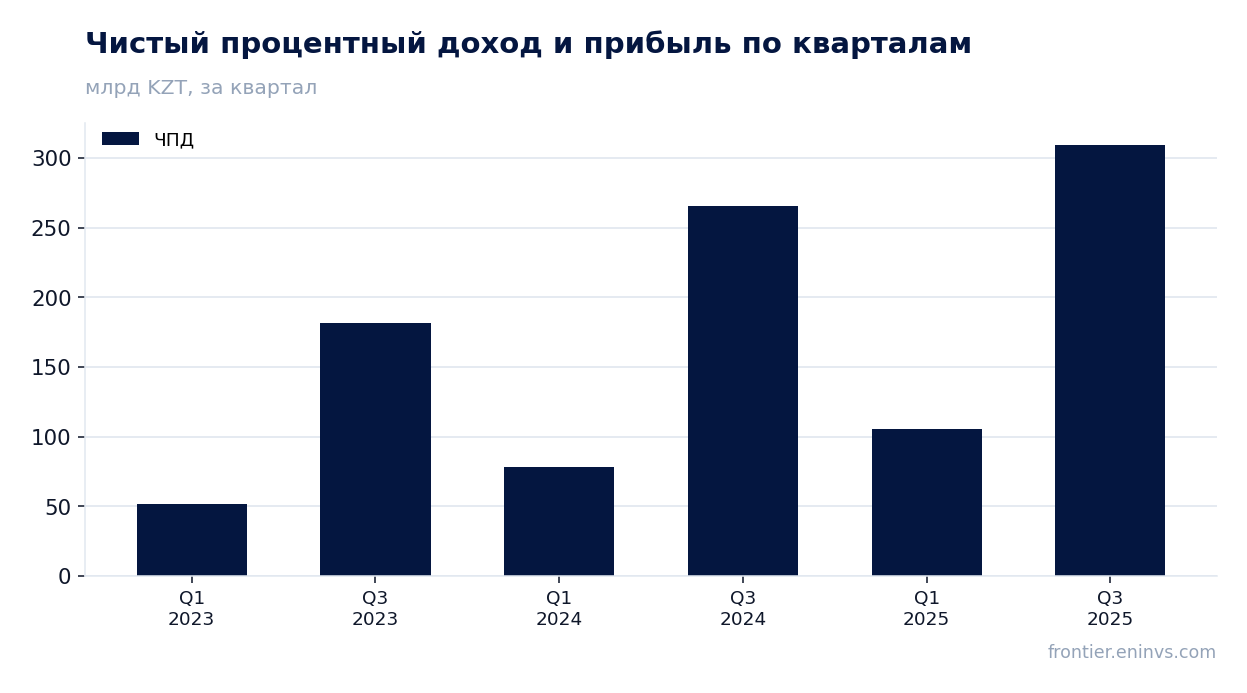
Чистый процентный доход за первое полугодие 2026 вырос на 12,5%, до 236 546 млн тенге, но прибыль упала на 15,9%
За первое полугодие 2026 года чистый процентный доход CCBN составил 236 546 млн тенге, что на 12,5% больше, чем годом ранее. Это основной источник выручки банка, и его рост говорит о том, что кредитный портфель и ставки по размещениям остаются благоприятными.
Однако чистая прибыль за тот же период снизилась на 15,9%, до 123 057 млн тенге. Разрыв между динамикой доходов и прибыли означает, что расходы – операционные, резервные или процентные – росли быстрее доходов. В отчёте не раскрыта конкретная статья, которая это вызвала, но соотношение прибыли и процентного дохода упало до 52,0% с 69,5% годом ранее.
Для акционера это ключевой момент: банк наращивает процентный доход, но конверсия этого дохода в чистую прибыль ухудшилась. Если такая динамика сохранится, прибыль может продолжить отставать от выручки, даже если топ-лайн будет расти.
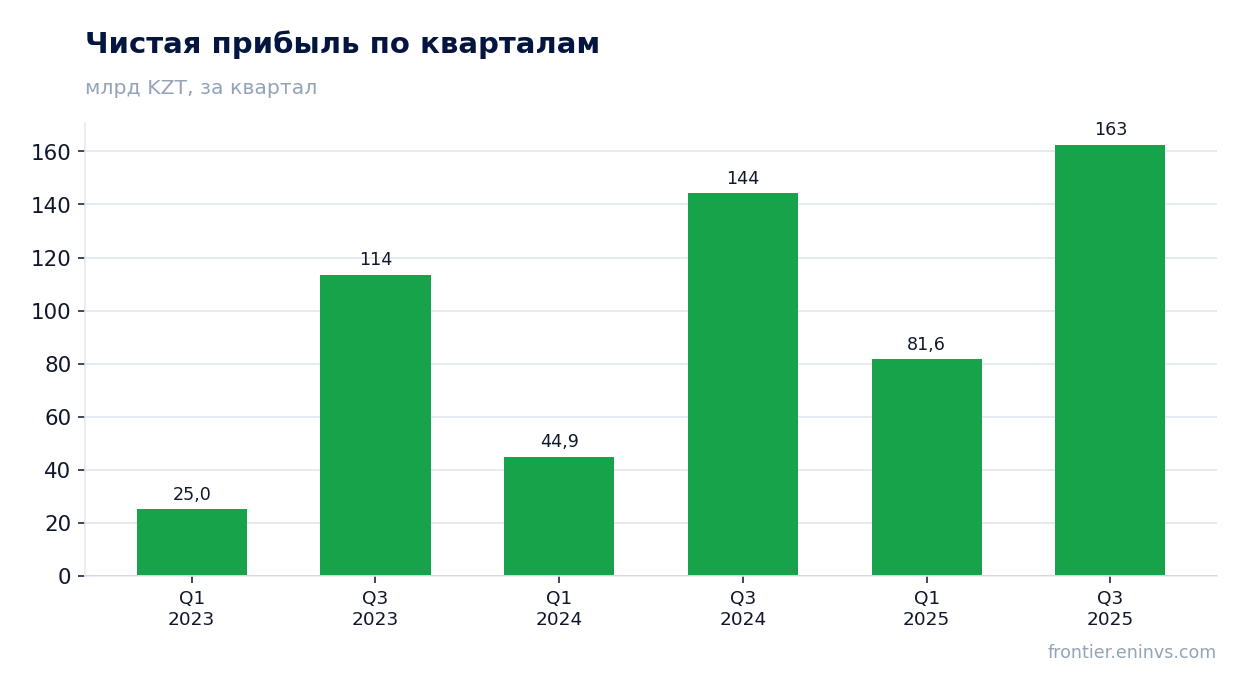
Доля прибыли в процентном доходе снизилась до 52,0% с 69,5% – расходы съедают растущую выручку
Соотношение чистой прибыли и чистого процентного дохода за первое полугодие 2026 составило 52,0%, тогда как годом ранее оно было 69,5%. Это не маржа и не рентабельность, а показатель того, какая часть процентного дохода доходит до чистой прибыли после всех расходов.
Падение на 17,5 процентного пункта – существенное. Оно объясняет, почему при росте процентного дохода на 12,5% прибыль упала на 15,9%. Причинами могли стать рост операционных расходов, увеличение отчислений в резервы или снижение непроцентных доходов, но в предоставленных фактах детализация отсутствует.
Для оценки устойчивости банка этот показатель важнее абсолютной прибыли: он показывает эффективность работы с процентным доходом. Если в следующем отчёте он не восстановится, рынок может пересмотреть ожидания по прибыли, несмотря на рост выручки.
EBITDA за полугодие прибавила лишь 2,8%, а её маржа упала до 116,4% со 127,3%
EBITDA за первое полугодие 2026 составила 275 358 млн тенге, увеличившись всего на 2,8% год к году. Это значительно медленнее роста чистого процентного дохода, что подтверждает давление на расходы.
EBITDA margin – отношение EBITDA к чистому процентному доходу – снизилась до 116,4% с 127,3% годом ранее. Для банка значение выше 100% означает, что прочие операционные доходы превышают операционные расходы, но их вклад сократился.
Замедление EBITDA до 2,8% при росте процентного дохода на 12,5% указывает на то, что рост издержек опережает рост доходов. Это ключевой риск для прибыли в будущих периодах.
P/E LTM 3,82 и ROE 26,3% – оценка остаётся низкой при высокой рентабельности капитала
По итогам последних 12 месяцев P/E CCBN составляет 3,82, а рентабельность капитала (ROE) – 26,3%. Рыночная капитализация – 841 666 млн тенге. Такое сочетание низкого мультипликатора и высокой рентабельности характерно для недооценённых банковских акций.
Для сравнения, в FACTS нет исторических значений P/E за три года, поэтому нельзя сказать, выше или ниже текущий мультипликатор собственной истории. Однако абсолютный уровень 3,82 выглядит низким для банка с ROE выше 20%.
Если прибыль стабилизируется, текущая оценка может оказаться привлекательной точкой входа. Но падение прибыли в первом полугодии 2026 года – сигнал, что рынок закладывает риск дальнейшего ухудшения.
По модели портала потенциал акции к справедливой стоимости составляет +26%
Согласно модели портала, которая сопоставляет ROE с P/B, потенциал роста акции CCBN к справедливой стоимости оценивается в +26%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Модель опирается на текущую рентабельность капитала и балансовую стоимость. Если ROE удержится вблизи 26,3%, а прибыль не продолжит падать, акция может реализовать этот потенциал.
Однако модель не учитывает возможного ухудшения качества активов или дальнейшего роста расходов. Поэтому +26% – это ориентир при сохранении текущих тенденций, а не гарантия.
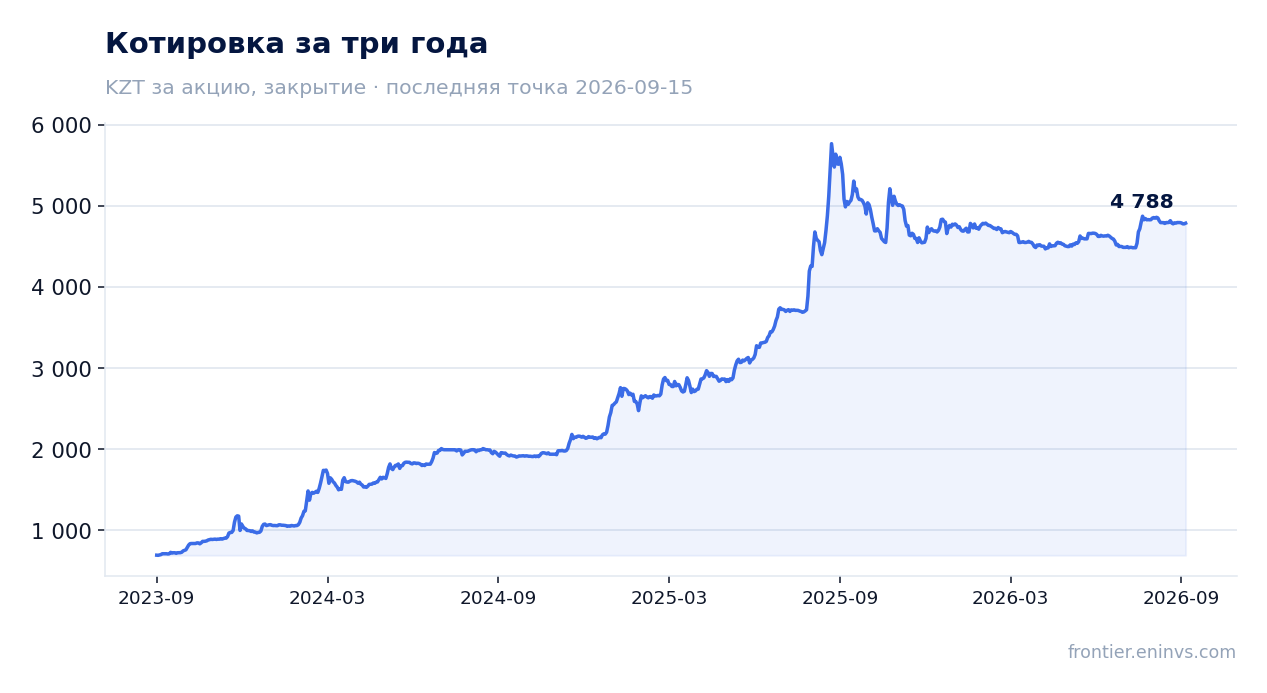
Бумага входит в живые модельные стратегии портала, включая KZ Fundamental potential (AI)
Акция CCBN включена в живые модельные стратегии портала, в том числе в KZ Fundamental potential (AI). Это факт, а не аргумент в пользу оценки: каждая стратегия следует собственному скринингу.
Присутствие в стратегиях означает, что бумага прошла формальные критерии отбора, но не заменяет анализа отчётности. Решение о покупке или продаже каждый инвестор принимает самостоятельно.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 842 млрд KZT |
| P/E (LTM) | 3,8 |
| P/B | 0,99 |
| ROE | 26,3% |
Итог
Итог: CCBN показала рост чистого процентного дохода на 12,5% за первое полугодие 2026 года, но чистая прибыль упала на 15,9% из-за резкого снижения доли прибыли в процентном доходе – до 52,0% с 69,5%. EBITDA выросла лишь на 2,8%, маржа снизилась. При этом оценка остаётся низкой: P/E LTM 3,82, ROE 26,3%, а модель портала даёт потенциал +26%. Вопрос для держателя сейчас в том, временное ли это давление на расходы или устойчивое ухудшение эффективности. Если прибыль стабилизируется, текущая цена выглядит привлекательной; если падение продолжится, даже низкий мультипликатор не защитит.
Перейти к финансовой карточке компании CCBN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций